

Elle a épargné 50k avec 1400€ de revenus – frugalisme
FAQ
Comment Lucie a-t-elle réussi à épargner 50 000 € avec seulement 1 444 € de revenus par mois ?
La vidéo ne donne pas le détail mois par mois, mais le mécanisme est clair : Lucie vit très en dessous de ses moyens, dans un studio de 25 m² à 600 €, sans voiture, avec des abonnements partagés. La différence entre ses revenus et ses dépenses est épargnée chaque mois, et cumulée sur plusieurs années, elle atteint les 50 000 € annoncés.
Pourquoi Lucie a-t-elle abandonné sa voiture ?
Elle habitait en région parisienne avec un bon réseau de transports en commun. Posséder une voiture impliquait stationnement, essence, assurance et entretien, pour un usage probablement faible. La vidéo insiste sur le fait qu’une voiture coûte de l’argent même quand on ne l’utilise pas, et recommande de retarder le plus possible le moment d’en avoir une quand on a le choix.
Comment Lucie fait-elle pour payer sa box internet seulement 10 € par mois ?
Elle partage l’abonnement avec sa voisine. Une seule box dessert deux appartements, et la facture est divisée par deux. Ce n’est pas du piratage, c’est un arrangement entre voisines sur la base d’une connexion suffisante pour deux petits logements.
Qu’est-ce que la pension d’invalidité de 344 € que touche Lucie ?
C’est une prestation versée aux personnes dont la santé réduit durablement la capacité à travailler. Lucie a des problèmes de santé qui l’empêchent de travailler à temps plein, ce qui justifie ce complément de revenus en plus de son salaire à temps partiel.
Est-ce que le budget de Lucie est reproductible par tout le monde ?
Pas en totalité, parce qu’il dépend de sa situation personnelle (pension d’invalidité, temps partiel subi, logement en région parisienne). Mais plusieurs de ses arbitrages sont transposables : partage d’abonnements, suppression de la voiture, optimisation du loyer. La vidéo invite d’ailleurs à s’en inspirer sans chercher à tout copier.
Où Lucie place-t-elle ses 50 000 € d’épargne ?
La vidéo ne le précise pas dans la portion disponible. On ne sait pas si l’argent est sur un livret A, une assurance-vie, un compte-titres ou un simple compte courant. Ce qui est certain, c’est que l’argent existe et n’a pas été dépensé.
Pourquoi la vidéo parle-t-elle de déménager pour Lucie ?
La créatrice glisse qu’avec 1 444 € de revenus en région parisienne, Lucie pourrait à terme être amenée à changer de région ou de situation si elle souhaite conserver un mode de vie frugal sans contrainte excessive. C’est une hypothèse, pas une annonce, mais elle reflète une réalité : parfois, la meilleure optimisation de budget, c’est de changer de lieu de vie.
Introduction
Dans la série « budget d’un abonné » de la chaîne Frugalisme, Mur & Noisettes décortique le budget réel d’une internaute. Cette fois, c’est Lucie qui ouvre ses comptes : 1 444 € de revenus mensuels, un studio de 25 m² en région parisienne, et malgré tout, 50 000 € mis de côté. Le profil est contre-intuitif : pas de salaires à cinq chiffres, pas de héritage, pas de situation particulièrement privilégiée. Juste une discipline quotidienne, des arbitrages assumés, et quelques astuces très concrètes que n’importe qui peut reproduire.
Le chiffre qui frappe, c’est évidemment celui de l’épargne finale : 50 000 €. Avec un peu plus de 1 400 € de revenus, ça représente plusieurs années de vie entière mises en sécurité. Mais ce qui rend le cas de Lucie vraiment intéressant, ce n’est pas tant le montant final que la méthode. Chaque ligne de son budget raconte un choix : celui de ne pas avoir de voiture, de partager sa box internet avec sa voisine, de payer son Netflix plein pot plutôt que de multiplier les abonnements. Rien de spectaculaire. Tout est petit. Et à la fin, ça fait une somme.
On a regardé la vidéo en détail pour en extraire les enseignements. Voici ce qu’on peut retenir du budget de Lucie, poste par poste, et ce que ça dit de la frugalité quand on a des revenus modestes.
1. Qui est Lucie ? Portrait d’une épargnante pas comme les autres
Lucie vit seule dans un studio de 25 mètres carrés situé en grande banlieue parisienne, dans le Val-de-Marne plus précisément. Elle a autour de la trentaine, pas d’enfant à charge, et une situation de santé qui l’empêche de travailler à temps plein. Ce dernier point est important : il ne s’agit pas d’une personne qui a « choisi » de travailler peu pour voyager ou pour se consacrer à un projet. Lucie est contrainte, et c’est précisément ce qui rend son cas intéressant. Elle fait avec ce qu’elle a, pas avec ce qu’elle aimerait avoir.
Le détail de sa situation donne le ton de tout le reste du budget. Quand on regarde les chiffres, on ne se dit jamais « tiens, elle pourrait gagner plus ». On se dit plutôt : « qu’est-ce qu’elle a coupé, et comment ? ». C’est exactement la bonne question à se poser quand on regarde un budget d’épargnant. Le niveau de revenu, on n’y peut pas toujours grand-chose à court terme. La structure de dépenses, si.
Lucie est aussi une abonnée active de la chaîne : elle a envoyé son budget il y a plusieurs mois, l’a relancé ensuite pour montrer les petites modifications qu’elle y avait apportées, et c’est ce qui a déclenché la vidéo. Ce n’est pas anodin. Une personne qui suit son budget avec précision, qui accepte de le partager publiquement, qui revient vers la créatrice avec des mises à jour, c’est quelqu’un qui regarde ses comptes régulièrement. Et c’est probablement la première leçon du cas Lucie : avant d’épargner 50 000 €, on regarde son budget.
2. Les revenus : 1 444 € par mois, et c’est tout
Le poste revenus de Lucie est simple à résumer, et c’est aussi ce qui le rend impressionnant. Elle touche 1 100 € par mois pour un emploi à temps partiel. À cela s’ajoute une pension d’invalidité de 344 € versée en raison de ses problèmes de santé. Au total, ses revenus mensuels s’élèvent à 1 444 €. C’est le chiffre de départ de tout le reste.
Dans la vidéo, la créatrice souligne un point qu’on oublie souvent : quand on est salarié, beaucoup de choses sont déjà prélevées à la source. La mutuelle, par exemple, est souvent cofinancée par l’employeur et déduite directement du salaire. Les impôts aussi, depuis le prélèvement à la source, ne réapparaissent plus comme une ligne visible dans le budget mensuel. C’est pour ça que ces lignes n’apparaissent pas dans le budget de Lucie : elles sont déjà intégrées dans le 1 100 € net qu’elle perçoit.
Pour le transport, une partie de l’abonnement est remboursée par l’employeur. Là encore, c’est une ligne qui pourrait apparaître en négatif dans un budget détaillé, mais qui dans le cas de Lucie est gérée en amont. Ce qu’on retient, c’est que 1 444 € est bien le chiffre net disponible, et que tout part de là.
Le commentaire de la vidéo est lucide : 1 444 € en région parisienne, au regard du prix des loyers, « ce n’est pas forcément un salaire énorme ». Pour autant, ce n’est pas non plus un revenu de misère. C’est un revenu modeste, qui oblige à arbitrer. Et c’est exactement la situation dans laquelle la majorité des gens qui cherchent à épargner se trouvent. Le cas de Lucie n’a rien d’extraordinaire sur le papier. C’est justement pour ça qu’il parle à beaucoup de monde.
La créatrice glisse d’ailleurs une remarque importante pour la suite : ce niveau de revenu pourrait, à terme, amener Lucie à changer de région ou de situation si elle souhaite conserver un mode de vie frugal sans contrainte excessive. C’est un sujet qu’on n’abordera pas ici faute d’éléments dans la vidéo, mais qui mérite d’être gardé en tête : parfois, la meilleure optimisation de budget, c’est de déménager.
3. Le logement : 25 m² en région parisienne pour 600 €
Première ligne de dépense, et souvent la plus lourde : le logement. Lucie paie 600 € par mois pour son studio de 25 m², charges comprises. Le mot « comprises » est important : dans ces 600 € sont déjà intégrées les charges de copropriété, la taxe d’ordures ménagères, et tout ce qui tourne autour de la gestion de l’immeuble. On n’a pas à rajouter une ligne « charges » en plus.
600 € pour 25 m² en région parisienne, en 2024-2025, c’est un loyer situé dans le bas du panier. Pour une personne seule sans enfant, ça reste tout à fait vivable, à condition d’accepter de ne pas avoir une pièce à vivre et une chambre séparée. Lucie a fait ce choix. Elle n’a pas 25 m² « en plus » d’un autre logement, elle a 25 m² tout court. Et elle y vit, elle y dort, elle y cuisine, elle y range ses affaires.
Ce qu’on peut tirer de ce poste, c’est qu’il n’y a pas de secret : quand on veut épargner sérieusement avec un revenu modeste, le poste logement est le premier à regarder. Pas forcément pour déménager tout de suite, mais pour se poser la question : est-ce que je paie le bon prix pour la surface que j’utilise vraiment ? Beaucoup de gens sous-exploitent leur logement. Lucie, elle, exploite chaque mètre carré.
Il faut aussi noter un point que la vidéo ne développe pas mais qui est implicite : 600 € charges comprises, c’est probablement un studio dans un immeuble ancien, sans ascenseur, sans prestations luxueuses. Ce n’est pas un choix « fun », c’est un choix pragmatique. La frugalité n’est pas un style de vie esthétique. C’est une décision quotidienne de mettre l’argent là où il est le plus utile.
4. Les transports : la voiture rendue, le Pass Navigo gardé
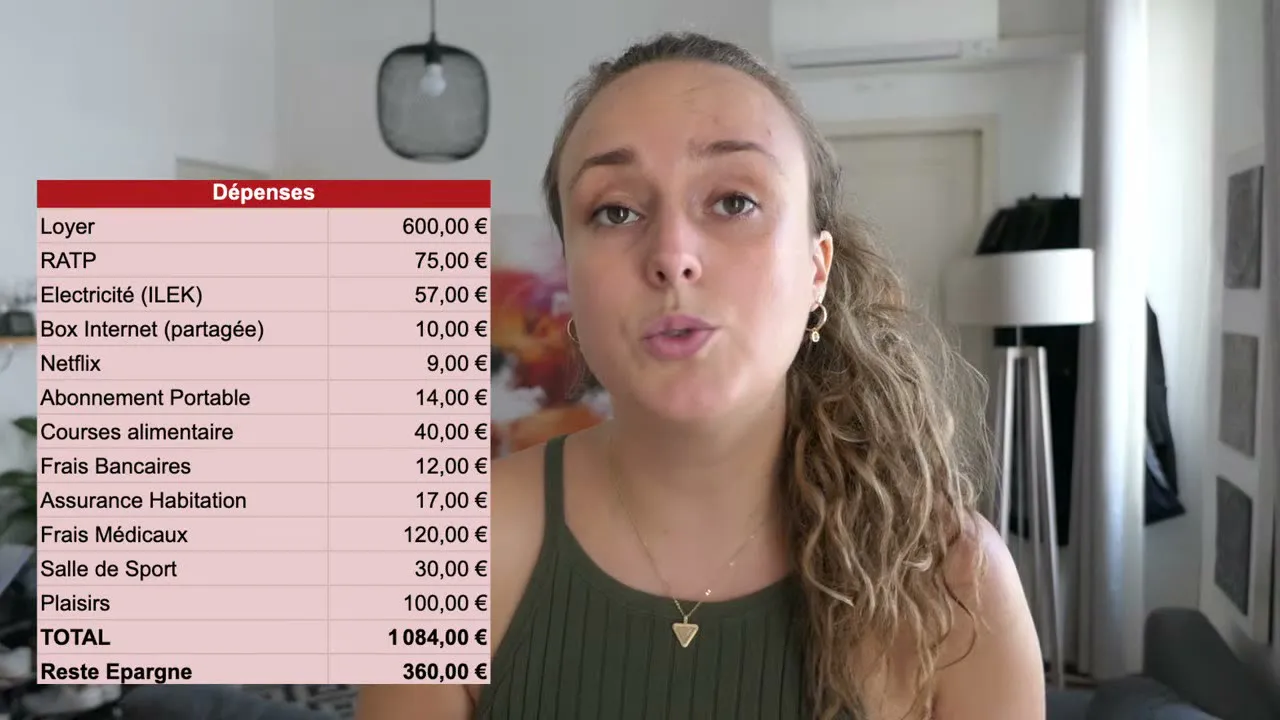
Deuxième poste important : les transports. Lucie paye 75 € par mois pour son abonnement de transports en commun. Une partie est remboursée par l’employeur, ce qui ramène le coût net réel encore plus bas. 75 € en Île-de-France, c’est le tarif du Pass Navigo zones 1-5 ou d’un forfait équivalent. C’est le minimum syndical pour se déplacer librement dans la région.
Mais l’information la plus intéressante de cette section, c’est ce que Lucie a abandonné : sa voiture. Avant, elle possédait une voiture. Aujourd’hui, plus. La vidéo chiffre l’économie d’assurance à 6 € par an — un chiffre volontairement minimisé par la créatrice pour montrer que l’économie directe sur l’assurance n’est pas spectaculaire. Ce qui coûte cher dans une voiture, ce n’est pas l’assurance. C’est le stationnement, l’essence, l’entretien, la décote, les péages, les contrôles techniques, et le fait qu’une voiture coûte de l’argent même quand on ne l’utilise pas.
La phrase de la vidéo est sans ambiguïté : « la voiture, ça coûte de l’argent même quand on ne l’utilise pas ». C’est vrai. Posséder une voiture en région parisienne, quand on a un bon réseau de transports en commun à portée de main, c’est souvent se payer un objet qui dort 95 % du temps dans la rue et qui, le reste du temps, vous fait perdre celui que vous auriez gagné dans le métro.
Le conseil donné dans la vidéo est direct : si vous avez le choix entre avoir une voiture et ne pas en avoir, retardez le plus possible le moment d’en avoir une. Ce n’est pas toujours possible — on pense aux zones rurales, aux familles nombreuses, aux contraintes professionnelles — mais en milieu urbain dense, c’est presque toujours un excellent calcul. Lucie l’a fait. Elle ne le regrette pas, et son budget le montre.
Pour ceux qui ont besoin d’une voiture de temps en temps, il existe aujourd’hui des solutions intermédiaires : autopartage, location à l’heure, véhicules en libre-service. Ces solutions ne valent que si on les utilise vraiment. Si la voiture dort 22 heures sur 24 dans un parking, elle ne sert à rien.
5. Les abonnements : l’art de partager pour diviser la facture
On entre ici dans le détail des petites lignes qui, additionnées, pèsent lourd. Trois abonnements sont cités dans la vidéo : la box internet, Netflix, et le forfait téléphonique. Sur les trois, Lucie a fait un choix qui sort de l’ordinaire.
Pour la box internet, elle paye 10 € par mois. Le prix normal d’un abonnement internet en France, c’est plutôt entre 25 et 45 €. Comment elle fait ? Elle partage l’abonnement avec sa voisine. Concrètement, une seule box dessert deux appartements mitoyens, et la facture est divisée par deux. La vidéo insiste sur un point : ce n’est pas du piratage, c’est un arrangement entre voisines. La connexion est suffisante pour deux petits logements, et chacune y trouve son compte.
La créatrice mentionne qu’elle connaît plusieurs personnes qui font ça, y compris dans sa propre famille. C’est plus fréquent qu’on ne le croit, et c’est une manière très astucieuse de répartir une charge fixe. Le principe est le même qu’en colocation : quand on vit seul, on paye le prix plein pour un équipement qui pourrait servir à deux ou trois personnes. Quand on accepte de partager, on divise la note.
Pour Netflix, Lucie paye 9 € par mois. La vidéo ne précise pas s’il s’agit d’un forfait avec pub, d’un partage avec quelqu’un, ou d’une offre particulière. Ce qui est souligné, c’est qu’il existe aujourd’hui des applications permettant de diviser le prix d’un abonnement entre plusieurs personnes, et que ce type de partage peut être une bonne manière de réduire la facture sans se priver du service. La créatrice rappelle aussi que Netflix, comme YouTube Premium, comme beaucoup d’autres, propose des formules à plusieurs niveaux de prix. Il faut choisir celle qui correspond à son usage réel.
Pour le forfait téléphonique, Lucie paye 14 € par mois. C’est un tarif qualifié de « correct » dans la vidéo. On peut trouver moins cher, mais beaucoup de gens payent beaucoup plus pour des forfaits dont ils n’utilisent pas la moitié. 14 €, c’est le prix d’un forfait modeste avec de la data et des appels illimités. C’est suffisant pour un usage normal.
La leçon transversale de cette section, c’est que les abonnements sont souvent le poste qu’on oublie quand on cherche à épargner. Ils paraissent petits — 10 €, 9 €, 14 € — et c’est justement pour ça qu’on les laisse filer. Multipliés par douze mois, par cinq ans, par dix ans, ces « petits » montants deviennent des sommes importantes. La vidéo le dit explicitement : « 15-20 € par-ci, par-là, quand on multiplie à l’année, sur plusieurs années, parfois ça peut être des sommes énormes qu’on a économisées ».
Pour les personnes qui rencontrent des difficultés financières, la créatrice recommande de commencer par là : faire le tri dans les abonnements, supprimer ceux qui ne servent pas, renégocier ceux qui restent, partager ce qui peut l’être. C’est moins douloureux qu’un changement de logement, et l’effet est immédiat sur le budget mensuel.
6. Le forfait téléphonique et les courses : les postes qu’on oublie
Le forfait téléphonique à 14 € appelle une remarque complémentaire : avec un forfait incluant suffisamment de data, il est parfois possible de se passer complètement de box internet à la maison, en utilisant le partage de connexion depuis son téléphone. C’est une solution qui ne convient pas à tout le monde — la latence est plus élevée, le streaming devient compliqué — mais pour un usage léger, c’est une économie de plus.
Pour les courses alimentaires, la vidéo ne donne pas de chiffre précis dans la portion de transcript disponible. On sait simplement que c’est un poste que la créatrice mentionne comme pouvant être « remanié » en cas de difficulté financière. Sans surprise : l’alimentation est un poste de dépense sur lequel on a une marge de manœuvre importante, à condition de cuisiner plutôt que d’acheter des plats préparés, et d’acheter de saison plutôt que hors saison.
Ce qu’on peut dire, sans inventer de chiffre, c’est que Lucie, au regard de son mode de vie, doit avoir un budget courses maîtrisé. Une personne qui vit dans 25 m² n’a pas beaucoup de place pour stocker. Une personne qui cuisine pour une seule personne n’a pas besoin d’acheter en grande quantité. Une personne qui a fait de la frugalité une habitude ne jette pas. Tous ces éléments convergent vers un poste alimentaire optimisé.
On peut également noter que la vidéo ne détaille pas les autres postes de dépense habituels : loisirs, vêtements, hygiène, santé hors mutuelle, vacances, cadeaux. Soit ils sont intégrés dans une ligne « divers », soit ils sont suffisamment faibles pour ne pas mériter de ligne dédiée. Dans les deux cas, c’est un signal positif : quand un poste n’apparaît pas dans un budget, c’est souvent qu’il a été suffisamment comprimé pour devenir négligeable.
7. Comment on arrive à 50 000 € d’épargne avec 1 400 € de revenus
Venons-en au chiffre qui a fait cliquer sur la vidéo : 50 000 € d’épargne, avec 1 444 € de revenus mensuels. Comment c’est possible ? La vidéo ne donne pas le détail du calcul mois par mois, mais on peut reconstituer la logique.
D’abord, une remarque évidente : 50 000 € ne se constituent pas en un an avec ce niveau de revenu. Même en épargnant 400 € par mois — ce qui serait déjà un taux d’épargne exceptionnel à ce niveau de salaire — il faudrait plus de dix ans. Lucie a probablement commencé à épargner il y a longtemps, peut-être depuis ses premiers emplois, peut-être en profitant de périodes où ses dépenses étaient encore plus faibles.
Ensuite, le mécanisme de l’épargne chez Lucie est probablement le même que chez la plupart des frugaux : on vit très en dessous de ses moyens, et on épargne la différence. Si ses dépenses mensuelles totales tournent autour de 900 à 1 000 €, cela laisse 400 à 500 € d’épargne chaque mois. Sur plusieurs années, ça donne les 50 000 € annoncés.
Ce qui frappe, c’est que Lucie n’a pas de revenu exceptionnel. Elle n’a pas de side hustle visible dans la vidéo, pas de revenus locatifs, pas d’héritage mentionné. Son épargne vient de son salaire, de sa pension d’invalidité, et de la différence entre ce qu’elle gagne et ce qu’elle dépense. C’est l’épargne la plus pure qui soit : celle qui ne dépend que de soi.
La vidéo ne précise pas non plus où est placé cet argent : livret A, assurance-vie, compte courant, PEA ? On ne le saura pas dans cet extrait. Mais peu importe le contenant : ce qui compte, c’est que l’argent existe, et qu’il n’a pas été dépensé. Le placement viendra ensuite. La constitution d’un coussin, d’abord.
Ce qu’on retient du cas Lucie, c’est que l’épargne n’est pas une question de niveau de revenu. C’est une question de discipline, de durée, et de structure de dépenses. Une personne qui gagne 1 444 € et qui dépense 900 € épargnera plus, en proportion et en cumulé, qu’une personne qui gagne 4 000 € et qui dépense 3 800 €. Le taux d’épargne compte plus que le montant absolu.
8. Ce qu’on peut retenir du budget de Lucie
Si on devait résumer le budget de Lucie en quelques principes, ce serait ceux-ci.
- Le logement est le premier poste à optimiser. 600 € pour 25 m² en région parisienne, c’est le socle. Sans ce choix, l’épargne serait impossible.
- La voiture est un luxe, pas une nécessité. Tant qu’on peut s’en passer, on s’en passe. Les transports en commun, c’est 75 € par mois. Une voiture, c’est dix fois plus.
- Les abonnements se partagent. Box internet à 10 € en se partageant avec la voisine, Netflix à 9 €, forfait téléphone à 14 €. Les trois additionnés ne font pas 35 € par mois. C’est le prix d’un seul abonnement chez beaucoup de gens.
- On regarde ses comptes régulièrement. Lucie a envoyé son budget, l’a mis à jour, l’a relancé. Une personne qui fait ça, c’est une personne qui sait où va son argent.
- On ne se compare pas, on s’inspire. La créatrice le dit dans l’introduction : si vous ne vous identifiez pas à Lucie, ce n’est pas une raison pour jeter le bébé avec l’eau du bain. Chaque budget partagé est une source d’idées, pas un modèle à copier.
Ce dernier point est essentiel. Le budget de Lucie n’est pas un objectif. C’est une matière à réflexion. Certaines de ses astuces sont transposables partout (partage d’abonnements, suppression de la voiture). D’autres sont liées à sa situation personnelle (pension d’invalidité, temps partiel subi). À chacun de piocher ce qui lui correspond.
Et c’est probablement la meilleure conclusion qu’on puisse tirer de cette vidéo : on n’a pas besoin d’avoir le même revenu que Lucie pour s’en inspirer. On a juste besoin de regarder ses propres chiffres avec la même honnêteté qu’elle a regardé les siens.
Conclusion
Le budget de Lucie n’est pas un cas d’école. C’est un cas réel, avec des revenus réels, des dépenses réelles, et une épargne réelle. 50 000 € mis de côté avec 1 444 € par mois, c’est la preuve que l’épargne n’est pas réservée à ceux qui gagnent bien. Elle est à la portée de ceux qui acceptent de regarder leurs comptes en face, de renoncer à ce qui n’est pas essentiel, et de laisser travailler la durée. La vidéo de Frugalisme le démontre avec une clarté désarmante : on n’a pas besoin de gagner plus pour épargner. On a juste besoin de dépenser mieux.