

Comment être extrêmement frugal
FAQ
Faut-il être pauvre ou endetté pour adopter la frugalité extrême ?
Non, et la vidéo le précise sans ambiguïté. La frugalité extrême n’est pas réservée aux personnes en difficulté financière. Elle est utile — voire plus facile à tenir — quand on n’est pas sous pression de survie, à condition d’avoir une raison claire de la choisir. Cette raison peut être l’atteinte de l’indépendance financière, la réduction du temps de travail contraint, la liberté géographique, la capacité à lancer un business sans la pression du besoin, ou simplement le refus philosophique d’un mode de vie consumériste. Sans objectif, sans cap, sans motivation explicite, la discipline ne tient pas sur la durée. Avec, elle devient un outil puissant au service d’un projet de vie.
Quel montant de dépenses mensuelles faut-il viser pour être « extrêmement frugal » ?
Il n’existe pas de chiffre universel, et c’est précisément le message central de la deuxième étape. Tout dépend du pays où vous vivez, de votre loyer, de la composition de votre foyer, de votre état de santé, de vos obligations familiales, de votre activité professionnelle. La méthode proposée consiste d’abord à photographier ce que vous dépensez réellement sur trois mois, puis à fixer un objectif inférieur, crédible, tenable dans la durée, sans basculer dans la précarité. Viser 200 dollars de dépenses mensuelles aux États-Unis n’est pas un objectif raisonnable — la vidéo le dit explicitement. 300 dollars par mois en Thaïlande peut l’être. 1 000 dollars en Finlande, comme dans l’exemple de l’autrice, est qualifié de confortable. Tout est contexte.
La frugalité extrême impose-t-elle de tout sacrifier, y compris sa santé et ses relations ?
Absolument pas, et c’est même l’un des points les plus importants de la vidéo. L’autrice insiste à plusieurs reprises sur l’idée d’équilibre : on ne coupe pas dans ce qui est vraiment important pour la santé, l’apprentissage, les relations essentielles, l’autonomie fonctionnelle. On coupe dans ce qui ne sert qu’à afficher un statut social, à combler l’ennui, à imiter le voisin. La frugalité choisie n’est pas une punition, c’est une redirection du budget vers ce qui compte réellement pour la personne. Couper dans le superflu libère du budget pour l’essentiel. C’est l’inverse d’une régression, c’est une priorisation.
Combien de temps faut-il pour que la frugalité devienne une habitude naturelle ?
La vidéo évoque sans donner de chiffre précis une période de quelques mois pour que le suivi devienne machinal. Au début, la revue mensuelle paraît fastidieuse, presque scolaire. Au bout de quelques cycles, elle prend vingt à trente minutes, puis elle s’allège encore. À terme, elle peut même devenir inutile, parce que les réflexes sont acquis, que les dépenses inutiles ont disparu d’elles-mêmes, et que la structure de vie est reconfigurée. C’est à ce moment-là qu’il faut réintroduire un peu de confort et de qualité dans sa vie, sous peine de devenir « trop frugal » et de se priver de choses qui apporteraient pourtant de la valeur. La frugalité est un chemin, pas un état permanent.
Accepter un cadeau « gratuit » comme une voiture, est-ce compatible avec la frugalité ?
Oui, à condition d’intégrer le coût total de possession dans la décision, et pas seulement le prix d’achat apparent. L’exemple de la grand-mère de l’autrice est très éclairant à ce sujet : un véhicule offert reste un véhicule, avec son assurance, son carburant, son entretien, ses réparations, son stationnement, son contrôle technique, ses frais administratifs. La commodité est réelle, mais elle a un prix. La frugalité intelligente consiste à accepter le cadeau si le coût annualisé total est compatible avec vos objectifs, à le refuser poliment si ce n’est pas le cas, et à ne jamais décider sur l’émotion du moment. Même un cadeau gratuit mérite une analyse coûts-bénéfices.
La vidéo promet dix étapes : où sont les étapes 6 à 10 ?
Le transcript qui a servi de base à cet article s’arrête au cinquième point. Il n’a pas été possible de reconstituer les étapes 6 à 10 sans inventer du contenu, ce qui aurait été malhonnête. Pour accéder à la méthode complète telle que pensée par l’autrice, il faut visionner la vidéo originale, dont le lien est cité dans cet article. Les cinq étapes reformulées ici forment néanmoins un socle cohérent et actionnable, suffisant pour entamer une démarche sérieuse.
Introduction
Quand on parle de frugalité, le réflexe consiste à penser aux petites économies du quotidien : le café maison à la place du Starbucks, la lumière éteinte en sortant d’une pièce, le dentifrice fait soi-même. Ces gestes existent, ils ont leur utilité, mais ils ne pèsent presque rien dans le budget global d’un foyer. Ce qui change réellement la trajectoire financière, ce sont quelques décisions structurantes, prises une fois pour toutes, qui redirigent des centaines, voire des milliers d’euros chaque mois vers l’épargne, l’investissement ou la liberté de choix. Dans une vidéo récente, une créatrice de contenu installée en Finlande raconte comment elle est passée du surendettement à un mode de vie où l’ensemble de ses dépenses mensuelles tient sous la barre des 1 000 dollars — et ce, sans se sentir privée. Elle y partage dix étapes et habitudes qu’elle a installées dans sa propre vie. Le transcript qui sert de base à cet article ne couvre que les cinq premières, mais elles sont suffisamment denses pour donner une méthode complète, applicable immédiatement par n’importe qui souhaite reprendre la main sur ses finances sans tomber dans l’austérité punitive. Voici la reformulation détaillée de ce qu’elle explique, à destination d’un lectorat francophone intéressé par l’indépendance financière, les side hustles et les modes de vie à contre-courant de la rat race moderne.
Le fil rouge de la vidéo est simple : la frugalité extrême n’est ni une compétition pour savoir qui paie le moins cher, ni une ascèse religieuse. C’est un arbitrage lucide entre ce qui compte vraiment pour vous et ce qui ne pèse rien dans votre vie mais vous coûte beaucoup. On ne compare pas son budget à celui du voisin, on le compare à ses propres objectifs. Et l’on n’essaie surtout pas d’être « le plus frugal possible » à tout prix, parce qu’en poussant le curseur trop loin, on bascule vite dans la précarité — voire la misère — au lieu d’atteindre la liberté visée. La vidéo décortique précisément cette ligne de crête, en cinq étapes qui forment un tout cohérent.
La méthode n’est pas théorique. L’autrice raconte ses propres découvertes, ses propres erreurs, ses propres arbitrages. Elle ne donne pas de cours magistral, elle partage ce qui a fonctionné pour elle, avec ses chiffres, son contexte (la Finlande, un pays nordique au coût de la vie élevé), et ses valeurs. C’est ce qui rend la méthode crédible : elle vient de l’expérience, pas d’un livre de développement personnel. Les cinq points qui suivent sont reformulés et approfondis pour qu’ils soient actionnables, même si votre situation est très différente de la sienne.
1. Découvrir où passe vraiment l’argent
Avant de changer quoi que ce soit à votre rapport à l’argent, il faut savoir ce que vous en faites réellement — pas ce que vous croyez en faire, pas ce que vous espérez en faire, mais ce qui se passe concrètement sur votre compte en banque au fil des semaines. La vidéo insiste lourdement sur ce point, et pour cause : la perception que l’on a de ses propres dépenses est, presque toujours, à côté de la réalité. Ce n’est pas une question d’intelligence ou de bonne foi. C’est un biais cognitif classique, documenté en psychologie comportementale : on oublie les petites dépenses, on surestime les grosses, on se raconte des histoires pour justifier ce qu’on a envie de continuer à faire.
La vidéo illustre ce décalage avec deux scénarios opposés, qui se vérifient l’un comme l’autre dans la vraie vie. Premier cas : vous avez l’impression permanente de dépenser trop, de voir vos expenses s’envoler, de ne jamais réussir à mettre de côté. Vous vivez dans l’angoisse du découvert. Et puis, un jour, vous étalez vos relevés bancaires des trois derniers mois sur la table, vous les parcourez ligne par ligne, et vous découvrez — parfois avec soulagement, parfois avec surprise — que vous épargnez en réalité chaque mois. L’angoisse était disproportionnée, le stress auto-infligé, et votre situation réelle est bien meilleure que ce que votre ressenti suggérait.
Deuxième cas, plus fréquent et plus douloureux : vous êtes convaincu de vivre de manière raisonnable, voire frugale. Vous ne vous offrez « pas grand-chose », vous faites attention, vous n’êtes pas du genre à claquer votre argent. Et puis, vous faites le même exercice de relevés, et la réalité vous tombe dessus. Des dizaines, voire des centaines d’euros partent chaque mois dans des postes que vous n’aviez même pas identifiés comme des postes de dépense : un café ici, une application là, un abonnement oublié, un restaurant improvisé, une commande en ligne passée par ennui un dimanche soir. L’autrice de la vidéo raconte que c’est précisément cet exercice qui lui a ouvert les yeux, la première fois qu’elle l’a fait. Elle a réalisé que le coût de quelques sorties au restaurant sur un mois représentait presque l’équivalent de son budget courses pour un mois entier. Dit autrement : quelques repas à l’extérieur lui coûtaient autant qu’un mois complet d’alimentation préparée à la maison. Ce simple constat a reconfiguré sa façon de voir l’argent.
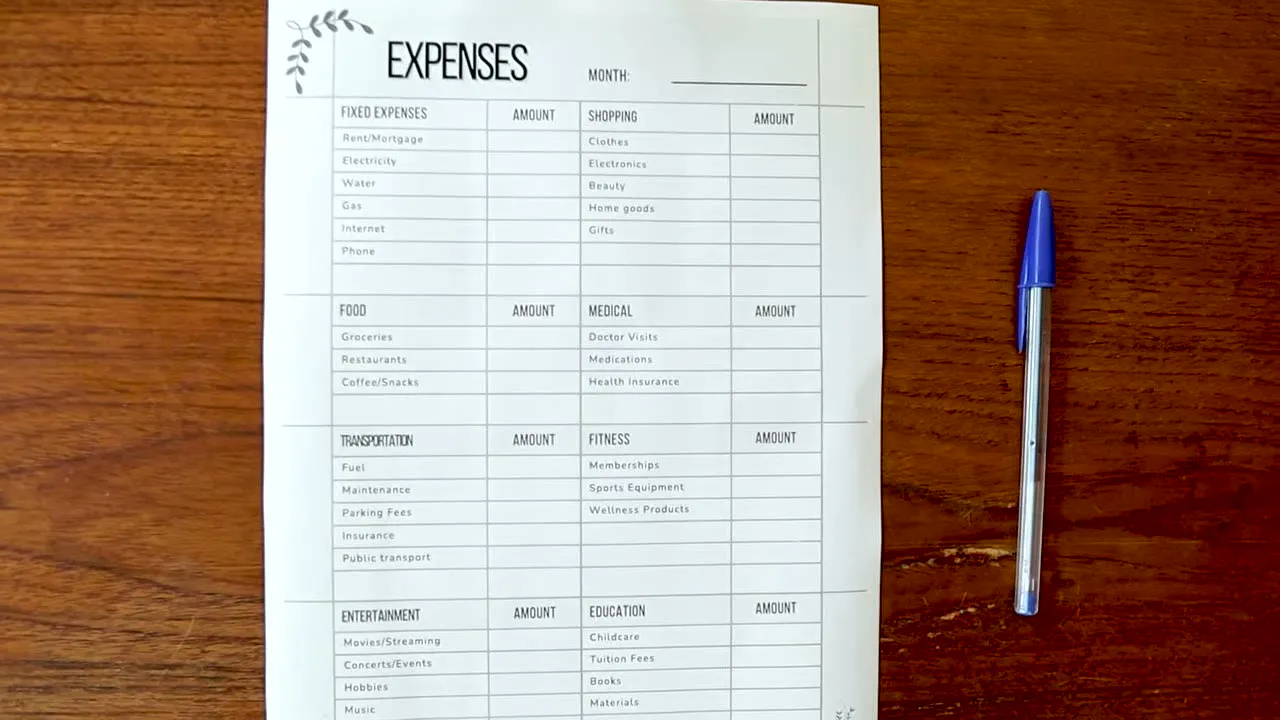
Concrètement, la méthode proposée est directe, presque brutale. Vous rassemblez tous les documents financiers des trois derniers mois : relevés de compte courant, relevés de carte de crédit, factures récurrentes, tout ce qui trace un mouvement d’argent. Vous les parcourez sans filtre, sans vous justifier, sans vous juger. Vous notez chaque sortie d’argent, par catégorie, par poste, par fréquence. Vous pouvez le faire sur un tableur, sur une feuille de papier, ou à l’aide du modèle gratuit que l’autrice propose en lien dans la description de la vidéo — un template proche de celui qu’elle utilise pour ses propres comptes, avec des lignes vierges pour ajouter des postes spécifiques à votre situation (garde d’enfants, pension, animaux, transport spécifique, etc.).
Le passage par l’écriture manuelle n’est pas anodin. Regarder passivement un chiffre sur un écran ne produit pas le même effet psychique que de l’inscrire soi-même sur une feuille. L’autrice insiste sur ce point : le fait d’écrire les chiffres à la main change la perception. On commence à voir la réalité en face, on arrête de confondre « feeling » et « factuel », et l’on se donne une base honnête, solide, pour prendre les décisions qui suivent. C’est la fondation de tout le reste. Sans cette étape, les suivantes n’ont pas de sens, parce qu’on ne sait pas ce qu’on cherche à corriger. Le coût de cette étape est nul, le temps requis est d’une à trois heures selon la complexité de vos comptes, et le retour sur investissement est potentiellement massif.
Un point mérite d’être souligné : cet exercice n’est pas une fin en soi, mais un début. La vidéo le rappelle implicitement enchaînant directement sur l’étape suivante. Une fois la photographie des trois derniers mois en main, vous avez une base factuelle. Vous savez ce que vous dépensez, où, à quelle fréquence. Vous pouvez maintenant passer à l’étape suivante, qui consiste à décider ce que vous voulez que ce tableau ressemble à l’avenir. Sans cette deuxième étape, la première risque de produire surtout de la culpabilité, pas du changement. Et la culpabilité, sans cap, ne mène nulle part.
2. Trouver sa propre « juste mesure » de la frugalité
Une fois le tableau de dépenses en main, la deuxième étape consiste à définir ce que la vidéo appelle la « golden mean » — la juste mesure, le point d’équilibre — de la frugalité. C’est une étape cruciale, et pourtant la plus souvent négligée par ceux qui se lancent dans une démarche d’économie. Car la frugalité n’est pas un chiffre absolu que l’on vise universellement. C’est un curseur, un spectre, qui dépend intimement du contexte dans lequel vous vivez : votre pays, votre ville, votre loyer, votre composition familiale, votre état de santé, vos contraintes professionnelles, vos obligations sociales. Un objectif de dépenses mensuelles qui serait parfaitement tenable et confortable en Thaïlande peut être totalement irréaliste et dangereux à New York ou à Paris.
La vidéo donne un exemple volontairement frappant pour ancrer cette idée. Quelqu’un vivant aux États-Unis, dans la classe moyenne supérieure, peut très bien considérer 3 000 dollars de dépenses mensuelles comme un budget « extrêmement frugal » — et ce n’est pas absurde dans son contexte, parce que la moyenne locale est bien plus élevée, et que ce niveau de dépenses lui permet effectivement de mener une vie stable, avec épargne, sans sensation de privation. Mais ce même montant de 3 000 dollars par mois représente presque dix fois le budget mensuel complet d’une personne seule vivant frugalement en Thaïlande, où 300 dollars peuvent couvrir l’essentiel des besoins — logement, nourriture, transports, santé.
À l’inverse, l’autrice pousse l’exemple à son point de rupture pour montrer qu’un objectif trop bas, mal calibré, ne mène pas à la liberté mais à la précarité. Viser 200 dollars de dépenses mensuelles aux États-Unis, pays au coût de la vie parmi les plus élevés au monde, est à peu près impossible sans basculer dans des situations d’extrême dénuement : dormir dehors, fouiller les poubelles des supermarchés pour se nourrir, renoncer à toute sécurité matérielle de base. Ce n’est pas l’objectif de la frugalité, et ce n’est certainement pas l’objectif de l’indépendance financière. La frugalité vise la liberté de choix, pas la survie au rabais. Si l’on confond les deux, on finit par abandonner — ou pire, par se mettre en danger.
Le bon point de calibrage, c’est celui où vous dormez tranquille, où vous épargnez chaque mois, où vous pouvez investir, continuer à apprendre, prendre soin de votre santé, sans avoir en permanence le sentiment de vous serrer la ceinture au point de rendre la vie désagréable. L’autrice donne son propre exemple : elle vit en Finlande, et l’ensemble de ses dépenses mensuelles — logement, nourriture, transports, santé, loisirs, formation — tient sous les 1 000 dollars. C’est, dit-elle, bien en dessous de la moyenne finlandaise, et elle s’en estime très heureuse. Elle ne se sent pas limitée, elle ne se sent pas privée. Avec ce budget, elle peut encore investir, elle peut se former à de nouvelles compétences, elle peut voyager de temps en temps, elle peut prendre soin de sa santé sans rationner chaque poste.
Ce qui est particulièrement intéressant dans son témoignage, c’est la distinction qu’elle fait entre ce qu’elle a coupé et ce qu’elle a conservé. Elle n’a pas renoncé à tout — elle a renoncé à ce qui ne comptait pas vraiment pour elle. Elle n’a pas abandonné les choses qui sont vraiment importantes pour sa santé, son équilibre, sa capacité à fonctionner sur la durée. Elle a coupé dans ce qui relevait du confort superflu, du statut social, de l’imitation du voisinage, de la consommation de masse. La différence entre austérité punitive et frugalité choisie tient précisément à cette ligne : on coupe dans l’inutile, pas dans l’essentiel. Et c’est cette ligne que chaque personne doit tracer pour elle-même, en fonction de ses valeurs, de ses priorités, de son contexte de vie.
Concrètement, pour trouver votre propre « juste mesure », l’exercice consiste à croiser deux informations : d’un côté, votre tableau de dépenses réelles des trois derniers mois (étape 1) ; de l’autre, votre objectif de vie à moyen terme (indépendance financière à 40 ans, réduction du temps de travail, liberté géographique, capacité à lancer un business, etc.). Vous cherchez ensuite le niveau de dépenses maximal qui vous permet d’avancer vers cet objectif sans sacrifier votre santé, vos relations, votre capacité à fonctionner dans la durée. Ce niveau n’est pas le même pour un célibataire parisien que pour une famille de quatre personnes en province, pas le même pour un salarié qu pour un entrepreneur, pas le même à 25 ans qu’à 50 ans. Il se recalcule au fil du temps, au gré des évolutions de vie. L’important est d’avoir un chiffre, une cible, un seuil — même approximatif — plutôt que de naviguer à vue en se contentant de « faire attention ».
3. L’art du sacrifice : trier besoins et envies
Vivre de manière frugale — et a fortiori de manière extrêmement frugale — exige de renoncer à certaines choses. C’est non négociable. On ne peut pas continuer à vivre exactement comme avant en espérant que le solde du compte en banque va changer par magie. Le levier numéro un de la trajectoire financière, ce n’est pas le revenu, c’est la dépense. Tant que la dépense reste alignée sur un mode de vie consumériste, aucune augmentation de revenu ne suffira à créer de l’épargne nette. La question n’est donc pas de savoir si vous allez devoir renoncer à quelque chose — c’est une certitude — mais à quoi, exactement, vous choisissez de renoncer.
La vidéo donne plusieurs exemples très concrets pour ancrer cette idée dans la vie quotidienne. Premier exemple : les soirées et fêtes entre amis qui coûtent cher en sorties, en alcool, en taxis, en vêtements d’occasion achetés pour l’occasion. Ce ne sont pas des besoins, ce sont des formes de sociabilité qui peuvent être remplacées par d’autres formes, souvent moins coûteuses et parfois plus authentiques — un dîner à la maison, une balade, un jeu de société, une conversation qui ne nécessite pas un bar à cocktails à 15 euros le verre. Deuxième exemple : les voyages lointains et onéreux. L’autrice reconnaît qu’elle aime voyager, et qu’elle aimerait beaucoup pouvoir se rendre aux États-Unis, au Japon ou en Corée du Sud. Mais ces trajets depuis la Finlande représentent un budget qu’elle ne souhaite pas engager, même si l’expérience serait agréable. Pour elle, ce n’est pas une nécessité, c’est un plaisir qu’elle se refuse consciemment, et elle assume ce choix. Troisième exemple : les services esthétiques récurrents, comme la coiffure ou la manucure en salon. Ce sont des envies, pas des besoins. Couper dans ce poste fait partie des leviers les plus immédiats et les moins douloureux pour réorienter son budget.
Mais le cœur de l’exercice, intellectuellement, c’est de séparer les besoins des envies. C’est une opération qui paraît simple sur le papier, mais qui se révèle souvent compliquée dans la pratique, parce que nos envies se font passer pour des besoins avec une efficacité redoutable. Qu’est-ce dont vous avez réellement besoin pour survivre et vivre correctement ? De quoi avez-vous besoin pour fonctionner, pour être en bonne santé, pour maintenir vos relations essentielles, pour dormir sereinement ? Tout le reste relève du confort, du statut, du plaisir passager, de l’habitude, de l’imitation sociale. Un café Starbucks tous les matins, un déjeuner à l’extérieur plusieurs fois par semaine, un nouvel abonnement de streaming que vous ne regardez jamais, une nouvelle paire de chaussures alors que les trois précédentes paires sont encore en état : est-ce un besoin, ou est-ce une envie déguisée ? Le simple fait de poser la question, avec honnêteté, change souvent la réponse. Parce que beaucoup de ces « petits plaisirs » sont en réalité de petites fuites financières quotidiennes qui, additionnées, représentent au bout du mois un budget entier.
La vidéo pousse l’exercice plus loin avec une anecdote particulièrement éclairante, qui mérite d’être racontée en détail. Au moment où elle enregistre ces lignes, sa grand-mère — une personne âgée, qui n’a plus l’âge ni les capacités de conduire en sécurité — vient de perdre son permis de conduire. Elle possède une voiture, qu’elle utilisait pour ses propres déplacements, et qu’elle propose désormais de donner à sa petite-fille. Gratuitement. C’est, sur le papier, un cadeau généreux, qui résout un problème pratique évident : pouvoir se rendre plus facilement chez elle, ne plus dépendre des transports en commun pour des trajets spécifiques. Et pourtant, l’autrice hésite. Pas par ingratitude — elle est très reconnaissante de l’intention — mais par lucidité budgétaire. Elle sait qu’un véhicule, même offert gracieusement, entraîne une cascade de coûts invisibles au premier coup d’œil : assurance automobile, carburant, entretien régulier, réparations imprévues, contrôle technique, stationnement, péages, frais administratifs divers. Elle sait aussi que la possession d’une voiture, en Europe du Nord, représente un budget annuel souvent supérieur à ce qu’on imagine quand on ne l’a jamais possédée. La commodité est réelle, indiscutable. Mais à quel prix ? Et ce prix est-il acceptable au regard de ses objectifs financiers ? Elle préfère, dit-elle, prendre le temps de la réflexion, peser le pour et le contre, chiffrer les coûts avant d’accepter par réflexe. C’est exactement l’état d’esprit de la frugalité : aucune décision n’est automatique, aucune acquisition — même gratuite — n’échappe au crible du coût total de possession sur la durée.
La vidéo fait un pont intéressant avec un contenu antérieur de l’autrice, une vidéo sur les sept niveaux du minimalisme, dans laquelle elle rappelle qu’il est tout à fait possible de vivre, voire de survivre, avec très très peu. Ce n’est pas une question technique, c’est une question philosophique. La vraie question qui se pose ensuite est moins « comment faire pour dépenser moins » que « est-ce vraiment important pour moi d’être extrêmement frugal ? ». Si vous n’êtes pas en difficulté financière, si vous n’avez pas de pression immédiate de survie, pourquoi le faire ? Les réponses sont multiples et toutes valables : atteindre l’indépendance financière plus vite, réduire son temps de travail contraint, gagner en liberté géographique, se libérer d’un job qui ne plaît plus, refuser un modèle de vie consumériste, prouver qu’on peut vivre autrement. La motivation compte autant que la méthode. Sans motivation claire, la discipline ne tient pas. Avec une motivation claire, alignée sur des valeurs, les sacrifices deviennent supportables, voire stimulants.
4. Instaurer une revue financière mensuelle
On passe ici des étapes ponctuelles, qu’on accomplit une fois au début du processus, à des habitudes durables, qu’on installe dans la durée. C’est un changement de nature important. Le premier travail — parcourir ses trois derniers mois de dépenses — est une photographie. Le quatrième point de la vidéo invite à transformer cette photographie en rituel récurrent : chaque fin de mois, on s’assoit à une heure choisie, on prend un café (maison, puisqu’on est en mode frugal), on sort ses relevés du mois qui vient de s’écouler, et on refait l’exercice. Pas pendant des heures, pas dans l’angoisse, mais suffisamment longtemps pour voir où l’argent est passé, où il aurait pu être mieux utilisé, et quels ajustements méritent d’être faits pour le mois suivant.
Cette revue mensuelle est particulièrement utile — voire indispensable — pour les personnes qui ont tendance à dépenser sans s’en rendre compte, qui vivent dans la confusion financière, et qui n’ont pas encore le sentiment d’avoir leurs dépenses parfaitement en main. C’est souvent le cas au début d’une démarche de frugalité, quand les vieilles habitudes n’ont pas encore été remplacées par de nouvelles. L’autrice de la vidéo est transparente sur ce point : elle-même ne fait plus systématiquement cette revue pour ses finances personnelles. Elle le fait « de temps en temps », désormais, quand un doute s’installe, quand un poste de dépense semble avoir dérivé, quand elle sent qu’elle a perdu le fil. Mais elle continue de le faire chaque mois, sans exception, pour son entreprise — toutes les recettes, toutes les dépenses, sans exception. C’est, dit-elle, parfois pénible, parfois fastidieux, mais l’un des réflexes les plus utiles de la vie financière, professionnelle comme personnelle.
Avec le temps, la discipline devient plus légère. Ce n’est plus un effort, c’est un automatisme. On n’a plus besoin de tout vérifier dans le détail, parce que les bons réflexes sont installés, parce que les dépenses inutiles ont disparu d’elles-mêmes, parce que la structure de vie a été reconfigurée. Et il arrive même un stade que l’autrice qualifie d’assez ironique : on devient « trop frugal ». On se retient sur des choses qui apporteraient pourtant de la valeur, on se prive par habitude, on dit non à des dépenses qui seraient rationnellement justifiées. C’est un signal utile, et l’autrice le formule explicitement : c’est le signe que la phase de restriction active est terminée, et qu’il est temps de réinjecter un peu de confort, de qualité, d’investissement utile dans sa vie. La frugalité n’est pas une fin en soi, c’est un chemin vers la liberté de choix. Une fois la liberté atteinte, on peut choisir de consommer un peu mieux, un peu plus intelligemment, sans culpabilité.
Ce point est important, parce qu’il corrige une idée fausse très répandue sur la frugalité : l’image du grincheux qui refuse tout, se prive de tout, vit dans la peur permanente de la dépense. La vidéo montre que la réalité est tout autre. La frugalité bien comprise est un outil, pas une identité. On l’utilise tant qu’on en a besoin pour atteindre ses objectifs. Une fois les objectifs atteints, on desserre le curseur, on consomme différemment, on investit dans la qualité plutôt que dans la quantité, on accepte de payer plus cher pour des choses qui apportent une vraie valeur. L’autrice dit elle-même, en fin de section, qu’elle en est arrivée à un point de sa vie où elle ne devrait pas se soucier outre mesure du coût de certaines choses. C’est un aveu utile, qui rappelle que la frugalité n’est pas un mode de vie permanent, mais une phase de construction, dont on sort plus libre qu’on y est entré.
5. Arrêter d’acheter ce qui est inutile
Si la vidéo ne devait laisser qu’un seul réflexe à son audience, ce serait celui-ci. L’autrice le dit explicitement, et le ton change à ce moment du propos : « Si vous ne retenez qu’une seule chose de cette vidéo, que ce soit celle-là. Établissez cette habitude. » Tout le reste — le suivi des dépenses, la revue mensuelle, la définition de sa juste mesure, le tri entre besoins et envies — converge vers un seul objectif pratique, une seule action concrète : cesser d’acheter de la camelote, c’est-à-dire des objets dont on n’a pas besoin, dont on ne se servira pas, qu’on ne voulait pas vraiment au moment où on les a vus, mais que la société de consommation a réussi à nous faire désirer l’espace de quelques secondes au rayon d’un magasin ou sur la page d’un site marchand.
Le « junk » ne se limite pas aux babioles à 5 ou 10 euros qu’on jette après quelques semaines. Il existe aussi des achats à 50, 200, voire 1 000 euros, qui sont, en réalité, du même type : des dépenses sans valeur d’usage réelle, motivées par l’émotion du moment, par une publicité bien ciblée, par l’imitation du voisin, par l’ennui d’un dimanche après-midi, par la peur de manquer une « bonne affaire » qui n’en est pas une, par le réflexe pavlovien du « ajout au panier » sur un écran. Le déclencheur peut être différent selon les personnes, mais le mécanisme est le même : un stimulus externe (réduction, nouveauté, influence sociale) court-circuite la réflexion, et l’achat se fait avant que la question « est-ce que j’en ai vraiment besoin ? » n’ait le temps de se poser.
La vidéo invite à installer un filtre intérieur, une sorte de question-tampon, à activer avant chaque achat non strictement indispensable. La question est simple, mais elle est redoutablement efficace : est-ce que cet objet ou ce service va réellement améliorer ma vie de manière durable, ou est-ce qu’il va juste me coûter de l’argent et de l’espace de rangement pendant quelques semaines avant de finir oublié au fond d’un tiroir ? Si la réponse est « il va juste me coûter de l’argent », l’achat est probablement à reporter, voire à annuler purement et simplement. Ce filtre, appliqué avec constance sur la durée, est probablement le levier le plus puissant qui existe pour transformer structurellement sa trajectoire financière. Bien plus puissant que n’importe quelle technique d’optimisation marginale, que n’importe quel coupon de réduction, que n’importe quel programme de cashback.
Le raisonnement économique sous-jacent est imparable. Quand on arrête d’acheter ce qui ne sert à rien, on n’a plus besoin de gagner plus pour financer ce gaspillage. On peut se contenter d’un revenu plus modeste, on peut réduire son temps de travail contraint, on peut accepter un job moins stressant mais moins bien payé, on peut se lancer dans un side hustle sans la pression du besoin immédiat. Le solde s’inverse, et l’on commence réellement à construire quelque chose : une épargne de sécurité, un portefeuille d’investissement, un fonds de liberté. C’est exactement ce qu’évoque le sous-titre de la vidéo : ne pas se focaliser sur les centimes, mais sur les grandes décisions qui sauvent des milliers sur la durée.
La méthode n’est pas de devenir un moine ou un ermite. Elle est de remplacer la consommation automatique par la consommation intentionnelle. On continue d’acheter ce qu’on veut, mais on achète moins, et on achète mieux. On garde la liberté de se faire plaisir, mais on choisit consciemment quand et comment. Et surtout, on arrête de laisser la société de consommation décider à notre place, en nous présentant chaque nouvelle version d’un produit existant comme une nécessité absolue. Ce changement de posture, maintenu sur plusieurs mois, devient un mode de vie, et finit par produire des résultats financiers considérables — bien plus que n’importe quelle optimisation cosmétique de budget.
6. Les étapes 6 à 10 : ce que la transcription ne couvre pas
Il faut être honnête avec le lectorat : le transcript qui a servi de base à cet article s’arrête au cinquième point. La vidéo originale en promet dix, mais seules les cinq premières apparaissent dans le contenu exploitable ici. L’autrice annonce la suite, mais le texte brut qui nous est parvenu s’interrompt juste après l’introduction du cinquième point, sur les mots « We have ». Il aurait été tentant d’inventer la suite pour boucler l’article, mais ce serait malhonnête, et ce n’est pas la manière dont on traite un sujet sérieux comme la gestion financière.
Les cinq points développés ci-dessus forment néanmoins un tout cohérent et actionnable. Ils se suffisent à eux-mêmes pour quiconque souhaite entamer une démarche sérieuse de reprise en main de ses finances. Découvrir où va l’argent, définir sa juste mesure, trier entre besoins et envies, instaurer une revue mensuelle, cesser d’acheter l’inutile : ces cinq leviers, appliqués ensemble, suffisent à transformer radicalement la trajectoire financière d’un foyer en quelques mois. On peut les travailler dans l’ordre présenté, ou dans un autre ordre, l’essentiel étant de tous les installer.
Si vous souhaitez aller au bout de la méthode originale et découvrir les cinq points supplémentaires tels que pensés par l’autrice, le plus simple est de regarder la vidéo directement : How To Be Extremely Frugal. Vous y entendrez sa voix, son ton, ses exemples dans leur format natif, ce qui est souvent plus percutant qu’un article écrit. Et vous aurez la satisfaction d’aller au bout d’une démarche que cet article ne fait que commencer.
Conclusion
La frugalité extrême, telle que la présente cette vidéo, n’est pas une épreuve d’endurance ni une compétition pour savoir qui dépense le moins. C’est un outil de liberté, à manier avec lucidité, patience et constance. Les cinq étapes reformulées ici — savoir où va l’argent, définir sa propre juste mesure, trier entre besoins et envies, instaurer une revue mensuelle, cesser d’acheter l’inutile — dessinent un chemin concret, applicable dès aujourd’hui par n’importe qui souhaite reprendre la main sur sa trajectoire financière. Aucune ne demande de compétences particulières, aucune ne demande de revenus minimum, aucune ne demande de sacrifice héroïque. Elles demandent en revanche une chose rare dans notre société : l’attention. L’attention à ce qu’on fait de son argent, l’attention à ce qui compte vraiment, l’attention à la différence entre un besoin et une envie. C’est cette attention, installée comme réflexe, qui fait toute la différence entre quelqu’un qui court après l’argent et quelqu’un qui voit l’argent venir à lui, parce qu’il a cessé de le jeter par les fenêtres. Pour les cinq étapes restantes de la méthode originale, la vidéo reste la source de référence, et le visionner complète utilement ce que cet article n’a fait qu’esquisser.