

Assurance sauna mobile – protéger votre activité sur la route
FAQ
Qu’est-ce que la responsabilité civile générale couvre exactement pour un sauna mobile ?
Elle couvre les réclamations de tiers pour dommages corporels ou matériels survenus dans le cadre de votre activité : un client qui glisse en sortant, une personne qui se brûle et vous poursuit, ou un dégt causé à un terrain tiers pendant un événement. C’est la base de tout programme d’assurance professionnel et c’est ce qui finance votre défense juridique en cas de plainte.
Pourquoi mon assurance auto personnelle ne suffit-elle pas à tracter le sauna ?
Parce que la plupart des polices auto personnelles contiennent une clause qui exclut l’usage professionnel du véhicule. Transporter un sauna mobile contre rémunération chez un client est considéré comme un usage commercial, ce qui peut entraîner la nullité de la couverture au moment du sinistre. Une assurance auto commerciale est conçue pour couvrir précisément cet usage.
Que signifie « défense sans limites » et pourquoi est-ce important ?
Cela signifie que les frais d’avocat et de procédure engagés pour votre défense ne sont pas comptabilisés dans le plafond d’indemnisation de la police. Vous conservez l’intégralité de votre couverture (par exemple 1 million de dollars) pour indemniser d’éventuels plaignants, tandis que la compagnie d’assurance prend en charge séparément, et sans plafond, les honoraires de votre défense. C’est un élément à vérifier avant de signer tout contrat.
Comment aligner le titre du véhicule et la police d’assurance ?
Il existe deux solutions : transférer le titre de propriété du véhicule au nom de l’entité juridique qui détient l’activité (SARL, LLC, etc.), ou établir un contrat de location entre la personne physique propriétaire du véhicule et l’entité qui l’utilise. Dans les deux cas, l’objectif est que le nom sur la carte grise et le nom sur la police d’assurance coïncident pour éviter tout litige au moment du sinistre.
La remorque est-elle couverte par l’assurance auto commerciale ?
Dans le programme présenté dans la conférence, oui : la remorque est assurée au titre de la police automobile commerciale, en même temps que le véhicule tracteur. Il faut cependant veiller à déclarer correctement sa valeur pour éviter une indemnisation au prorata en cas de sinistre. Pour les risques spécifiques au sauna (vol, vandalisme, incendie du poêle), la vidéo ne fournit pas d’information détaillée et il est prudent d’en parler avec un courtier.
Que faut-il prévoir si l’on opère dans plusieurs États ou plusieurs régions ?
La couverture d’assurance doit suivre votre zone d’opération réelle, pas seulement l’adresse de votre siège. Aux États-Unis, certains programmes sont limités à un État ; le programme évoqué dans la conférence est, lui, agréé dans 12 États. Avant de s’engager, il est essentiel de vérifier que la police couvre bien tous les lieux où vous intervenez, y compris les sites temporaires comme les festivals ou les locations privées.
Introduction
Lancer un sauna mobile ressemble à beaucoup d’autres side hustles : on commence avec un attelage, quelques clients curieux, et l’idée qu’on « verra plus tard pour l’assurance ». Sauf que « plus tard » arrive vite, généralement le jour où quelqu’un glisse en sortant du poêle ou où la remorque est emboutie à un feu rouge. Pour cette National Sauna Week 2026, on a regardé de près un webinaire produit par la North American Sauna Society en partenariat avec TCA Insurance. Le propos est dense, très américain dans ses références juridiques, mais la mécanique de fond concerne n’importe quel opérateur, en France comme ailleurs, qui déplace du matériel chaud et du public partout sur la route.
On a pris le temps d’en extraire les briques essentielles, sans jargon d’assureur, et en gardant à l’esprit ce qui compte vraiment quand on construit un petit business à contre-courant : comprendre ce qu’on paie, savoir ce qui est couvert, et anticiper les pièges qui transforment un beau projet en dossier sinistré. Voici donc le guide de survie, fidèle à la conférence, et traduit dans notre grille de lecture.
Avant d’entrer dans le détail, une précision utile : la vidéo est un dialogue entre un courtier (le propriétaire de TCA Insurance) et la communauté sauna nord-américaine. Le contexte réglementaire évoqué est celui des États-Unis, mais la logique — responsabilité civile, auto commerciale, transfert de risque — s’applique à toute activité mobile. Là où une référence américaine ne passe pas le filtre, on le dit franchement.
1. Le contexte : TCA Insurance, la North American Sauna Society et la genèse d’un programme dédié
Le récit commence comme beaucoup de bonnes histoires entrepreneuriales : par un client existant, pas par une étude de marché. Le propriétaire de TCA Insurance, une agence indépendante basée dans le nord du Michigan, explique que tout est parti d’une opératrice qui possédait déjà un studio de yoga — donc déjà cliente de l’agence pour son assurance professionnelle — et qui a décidé d’ajouter un sauna mobile à son activité. « On a assemblé les choses de manière créative, c’était évidemment unique, mais on a des capacités assez sophistiquées. »
Deux semaines après un événement, cette même opératrice rappelle le courtier : des gens, via un groupe Facebook national dédié aux saunas mobiles, lui demandent où elle a trouvé son assurance. Le courtier, qui se décrit lui-même comme « un peu entrepreneur », saute le pas. Résultat : TCA Insurance est aujourd’hui agréée dans 12 États américains et a reproduit, avec un partenaire assureur, un réseau spécifiquement conçu pour les opérateurs de saunas mobiles.
Quelques éléments de cadrage méritent d’être notés, parce qu’ils changent la perspective. D’abord, TCA Insurance est une agence indépendante, c’est-à-dire non captive d’une compagnie. Le courtier représente des dizaines de compagnies d’assurance, ce qui lui laisse, dit-il, « la flexibilité nécessaire pour faire des choses qu’une agence captive ne pourrait peut-être pas faire ». Pour un side hustle, c’est un point qui compte : les cas atypiques (un sauna tiré par un pick-up qui opère sur des festivals, qui change de comté tous les week-ends) ne se gèrent pas dans un formulaire standard. Ensuite, l’implication de l’agence dans la communauté est concrète : présence au Michigan Mobile Sauna Festival et, plus récemment, au Great Lakes Sauna Festival à Stockbridge. Ce n’est pas un acteur qui découvre le sujet en lisant un PowerPoint ; c’est un courtier qui stationne à côté des remorques.
Enfin, le projet a été porté en interne par Hannah Moran, que le présentateur remercie nommément comme celle qui a « pris ce projet en main et l’a développé à partir de zéro ». On est donc face à un programme construit sur 13 à 14 mois d’expérience terrain, pas une offre plaquée sur un secteur qui buzze. Pour quelqu’un qui envisage de se lancer, ça change la nature de l’échange avec son propre courtier : on n’est pas en train de demander une faveur, on est en face d’un interlocuteur qui a vu passer des dizaines de cas similaires.
2. La responsabilité civile générale, fondement de toute couverture
Quand on parle d’assurance pour une activité commerciale, le premier réflexe du métier — le courtier le dit textuellement — c’est de parler de responsabilité civile générale (general liability). Pour lui, c’est « véritablement le fondement de tout programme d’assurance ». Si vous avez une entreprise et que vous avez une assurance, quelle qu’elle soit, il y a de bonnes chances pour qu’il s’agisse au moins en partie d’une responsabilité civile générale. Le reste s’empile par-dessus.
Concrètement, cette couverture protège contre les événements qui causent des dommages corporels ou matériels à des tiers, et qui ouvrent droit à des poursuites. Le courtier en donne deux exemples typiques pour un sauna mobile : quelqu’un qui glisse en entrant ou en sortant de l’installation, ou quelqu’un qui se brûle à l’intérieur et qui, « même si c’est futile », prétend que vous êtes négligent et vous attaque. Le « même si c’est futile » n’est pas anodin : aux États-Unis, la probabilité d’être poursuivi est suffisamment levée pour que la police serve essentiellement à payer des avocats, pas à reconnaître une faute.
Les chiffres standard qu’on rencontre sur le marché américain — et que cite le courtier — sont 1 million de dollars par sinistre, 2 millions de dollars au total sur 12 mois. Il est important de comprendre la différence :
- Le « par sinistre » (per occurrence), c’est le montant maximal que la compagnie versera en votre nom pour un événement donné.
- Le « total » (aggregate), c’est le plafond cumulé que la compagnie versera en votre nom sur l’ensemble d’une période de 12 mois.
Ces deux nombres se lisent toujours ensemble. Une police à 1M/2M n’est pas deux fois plus généreuse qu’une police à 1M/1M, elle vous laisse simplement plus de marge en cas de sinistres multiples dans l’année. Pour un opérateur solo qui fait une vingtaine d’événements par saison, c’est une nuance qui peut peser.
Ce qu’il faut retenir, c’est que la responsabilité civile générale n’est pas un sujet optionnel ou « pour plus tard ». C’est la première ligne, celle sur laquelle tout le reste vient se brancher. Sans elle, les autres polices n’ont souvent pas de sens.
3. Les frais de défense, vraie valeur cachée d’une police
C’est probablement le passage le plus sous-estimé de tout le webinaire, et c’est pour ça qu’on en fait une section à part entière. Le courtier prend le temps de marteler un point : la valeur réelle d’une police de responsabilité civile générale « réside autant dans les honoraires d’avocat prépayés inclus dans la police que dans les limites elles-mêmes ».
Le mécanisme est simple, mais beaucoup d’opérateurs ne le découvrent qu’au moment du sinistre. Quand vous êtes poursuivi, deux choses coûtent de l’argent : la défense juridique (les avocats, les expertises, les frais de procédure) et l’éventuelle indemnité versée au plaignant. Sur une police standard, ces deux lignes mangent le même plafond. Autrement dit, plus vous payez d’avocats, moins il vous reste pour indemniser — et inversement. Une police à 1 million de dollars peut fondre très vite si la défense s’éternise.
Ce que propose TCA Insurance, via son programme partenaires, c’est ce qu’on appelle une défense sans limites (unlimited defense). Concrètement, cela signifie que toute somme versée par la compagnie d’assurance pour votre défense ne diminue en rien le montant d’un million de dollars auquel le courtier fait référence. Les frais d’avocat sortent d’un tiroir séparé.
La question à poser à n’importe quel courtier, sur n’importe quel produit, est donc la suivante : « Les frais de défense sont-ils inclus dans la limite, ou en dehors ? » La réponse change radicalement l’économie d’un sinistre. Dans un cas, vous avez 1 million de dollars pour tout (défense + indemnité). Dans l’autre, vous avez 1 million de dollars pour l’indemnité, plus la défense juridique intégralement prise en charge. Pour un opérateur de sauna mobile, dont l’activité implique des brûlures, des chutes et des glissades, la différence peut représenter la survie ou non de l’entreprise après un accident grave.
Le courtier insiste d’ailleurs sur un point qu’on a tendance à oublier : aux États-Unis, et c’est de plus en plus vrai ailleurs, la probabilité d’être traîné en justice est élevée, quelle que soit votre responsabilité effective. La police n’est pas un aveu de culpabilité, c’est un mécanisme de financement de votre défense. Sous cet angle, la « défense sans limites » n’est pas un bonus marketing : c’est le cœur fonctionnel du contrat.
4. L’assurance automobile commerciale, dès qu’on transporte le sauna
Deuxième brique du programme, et sans doute la plus piégeuse pour les nouveaux opérateurs : l’assurance automobile commerciale. Le constat du courtier est sans détour. La majorité des propriétaires de saunas mobiles utilisent leur propre véhicule pour transporter le matériel entre leur base et le site du client. Ce qu’il explique à ses clients, c’est que si le véhicule est couvert par une assurance auto personnelle, il faut sérieusement envisager de basculer vers une assurance auto commerciale.
Pourquoi ? Parce que les polices d’assurance automobile personnelles contiennent des clauses restrictives qui excluent la couverture dès lors qu’une personne utilise son véhicule à des fins professionnelles. Le courtier le formule presque avec un sourire : « Il est assez difficile de prétendre, lorsque vous transportez un sauna mobile à but lucratif chez un client, que vous n’utilisez pas votre véhicule à des fins professionnelles. » La règle est binaire, et elle joue contre vous au pire moment.
Concrètement, la démarche consiste à transférer l’assurance du véhicule utilisé pour tracter le sauna vers une police d’assurance automobile commerciale. L’objectif est qu’en cas d’accident, et surtout en cas de poursuites judiciaires, vous disposiez d’une couverture adaptée. Un accident de la route avec une remorque de plusieurs tonnes, transportée pour un client qui paye, ce n’est pas un trajet personnel. L’assureur, le juge et l’avocat adverse le verront immédiatement.
Pour un side hustle, le piège classique est de se dire : « J’ai déjà une assurance auto, ça suffira. » Ça ne suffira pas, et c’est précisément le type d’économie à courte vue qui fait exploser un business. La différence de prime entre une assurance auto personnelle et une assurance auto commerciale n’est pas négligeable, mais elle reste raisonnable au regard du risque. Et dans certains cas, quand le véhicule sert aussi à d’autres usages privés, il existe des polices « mixtes » qui couvrent les deux usages sans exploser la facture. C’est un point à discuter avec un courtier, pas avec un comparateur en ligne.
Le courtier ajoute un détail opérationnel qu’on retient : les assureurs préfèrent voir un véhicule contrôlé, c’est-à-dire dont l’usage est clair et tracé. Un van ou un pick-up dédié à l’activité, avec une assurance calibrée dessus, est plus facile à couvrir qu’un véhicule familial qu’on utiliserait « parfois » pour tracter le sauna. C’est une question que les assureurs posent, et à laquelle il vaut mieux avoir une réponse honnête.
5. Titulaire du véhicule et assuré désigné : l’alignement qui bloque (ou non) les indemnisations
C’est la partie la plus technique de la conférence, et c’est pourtant celle qui sauve des vies d’entreprise. Le courtier prend un exemple volontairement simple, presque caricatural : « John Smith est le titulaire du titre de propriété du véhicule, mais John Smith LLC est le titulaire de la police d’assurance. » Ce décalage, explique-t-il, pose « quelques problèmes » à l’assureur. Le mot est poli, le fond l’est moins.
Pourquoi c’est un problème ? Parce que la logique d’assurance repose sur l’identification claire de la personne qui subit le sinistre et qui peut réclamer. Si le titre du véhicule est au nom d’une personne physique (John Smith) et que la police est au nom d’une personne morale (John Smith LLC), l’assureur va devoir démêler qui est quoi, qui subit quoi, et qui a droit à quoi. Dans un sinistre grave, ce démêlage prend du temps, coûte de l’argent, et peut aboutir à une partie du sinistre simplement non couverte.
Deux solutions sont proposées par le courtier, et l’une comme l’autre sont valables selon la situation :
- Transférer le titre de propriété du véhicule au nom de l’entité juridique (la SARL, la LLC, l’EURL, selon le pays). C’est la solution la plus propre. Le véhicule appartient à l’entreprise, l’entreprise l’assure, tout est aligné.
- Mettre en place un contrat en vertu duquel la personne physique loue le véhicule à l’entité juridique. En échange de ce bail, le risque est transféré sur la personne morale, et la police d’assurance de la personne morale couvre l’usage. C’est la solution de continuité quand on ne veut pas (ou qu’on ne peut pas) transférer le titre.
Pour un side hustle français, l’équivalent existe, avec les spécificités locales. Le principe, lui, ne bouge pas : l’alignement entre qui possède le véhicule, qui l’assure, et qui l’utilise est non négociable. On a souvent vu des auto-entrepreneurs se découvrir, au moment du sinistre, que leur véhicule personnel et leur véhicule professionnel étaient, sur le papier, deux histoires différentes qu’aucune police ne reliait. Le courtier américain le formule à sa manière : « En gros, on transfère tout ce risque sur la SARL et on le fait couvrir par la police d’assurance de la SARL. » La grammaire change, la logique reste.
Le point clé à retenir : cette question de l’alignement ne se pose pas quand on est salarié et qu’on utilise sa voiture personnelle pour aller au bureau. Elle se pose dès qu’on a une entité juridique distincte de soi-même. C’est donc l’un des premiers sujets à mettre sur la table avec son courtier, idéalement avant d’acheter le véhicule, et en tout cas avant de l’assurer.
6. La remorque, couverte par la police auto commerciale
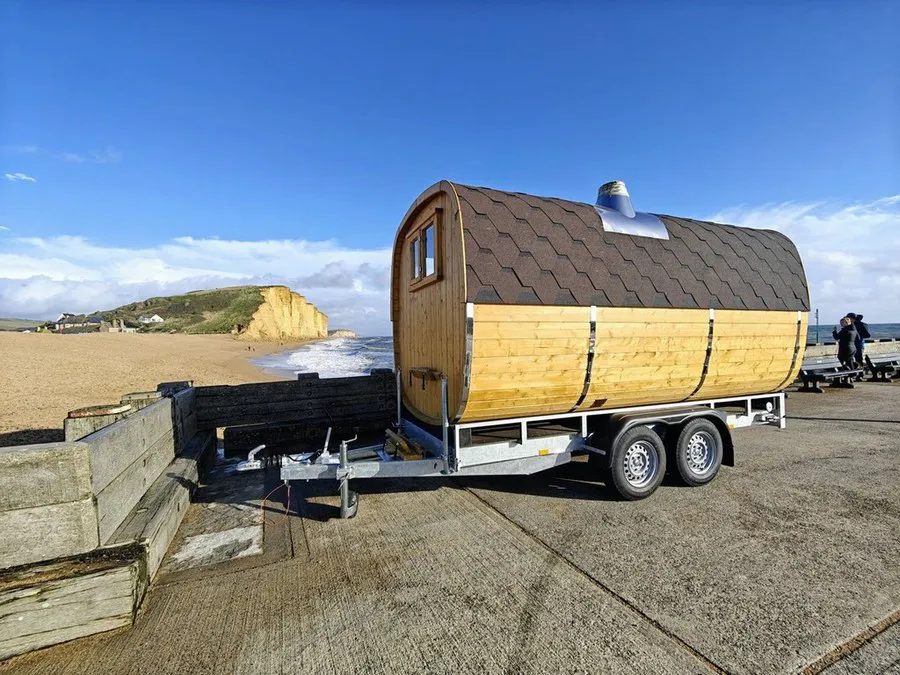
Le sauna mobile, ce n’est pas seulement le véhicule qui le tracte. C’est aussi, et surtout, la remorque elle-même, avec son poêle, son isolation, son bois, parfois son eau, et la valeur cumulée de tout ça. Le courtier précise que, dans le programme TCA déployé sur les 12 États, la remorque est assurée au titre de la police d’assurance automobile commerciale, et non d’une police « biens » séparée. C’est un choix d’architecture qui mérite qu’on s’y arrête.
Pourquoi couvrir la remorque via l’auto commerciale plutôt que via une police de type « biens d’entreprise » ? D’abord, parce que la remorque, dans le cas d’un sauna mobile, est indissociable du véhicule qui la déplace. Son risque principal — accident, retournement, vol à l’arrêt — est un risque routier ou un risque de stationnement, pas un risque immobilier. Ensuite, parce que mutualiser la couverture dans une seule police simplifie la gestion, réduit les doublons, et évite les trous de garanties entre deux contrats. Enfin, parce que certains événements (un feu rouge grillé par un tiers qui emboutit la remorque, par exemple) sont typiquement des sinistres « auto » et ne seraient pas pris en charge par une police « biens » classique.
Pour l’opérateur, la conséquence pratique est simple : quand on parle d’assurance auto commerciale pour son activité de sauna mobile, on ne parle pas que du pick-up. On parle du pick-up plus la remorque plus le poêle plus tout ce qui est attaché ou embarqué. La police doit être calibrée en conséquence, avec des valeurs déclarées cohérentes. Sous-déclarer la valeur de la remorque, c’est se préparer à une indemnité au prorata. Sur-déclarer, c’est payer une prime pour rien. C’est un arbitrage à faire avec son courtier, en s’appuyant sur des factures et des photos, pas sur une intuition.
Un point que la conférence ne développe pas — la vidéo est tronquée à ce stade — concerne les risques plus spécifiques au sauna en tant que tel : dégât des eaux, court-circuit, incendie du poêle, vandalisme sur un site de festival. La vidéo n’aborde pas frontalement ces cas. C’est une limite qu’on doit signaler honnêtement : pour ces périls, une police auto commerciale seule ne suffit probablement pas, et un échange avec un courtier spécialisé reste indispensable.
7. De 1 État à 12 : l’expansion d’un programme taillé pour les opérateurs
Le récit se referme sur une dynamique de croissance qui, pour un side hustle, est éclairante. TCA Insurance est partie d’une assurance sur mesure pour un client du nord du Michigan, et l’agence est aujourd’hui agréée dans 12 États américains, avec un programme mobile-sauna répliqué à partir d’un partenariat assureur. C’est un mouvement de quelques mois, pas d’une décennie. Et il s’est fait par le bouche-à-oreille, sur un groupe Facebook national, sans campagne marketing.
Ce qu’on peut en tirer pour un entrepreneur français ou européen, c’est moins la copie du modèle réglementaire (les 12 États américains ne correspondent à rien en France) que la logique d’organisation : un secteur de niche, des acteurs spécialisés, une couverture d’assurance qui s’adapte à la réalité du terrain plutôt que l’inverse. Pour un sauna mobile, comme pour une food-truck, comme pour un atelier mobile de réparation de vélos, l’assurance n’est pas un produit générique. Elle se construit avec quelqu’un qui a vu passer le cas, ou au moins un cas ressemblant.
La conférence laisse aussi une impression de fond, qui dépasse la technique. Aux États-Unis, le ton du courtier oscille constamment entre la rigueur (« faites attention à l’alignement du titre ») et une forme de sérénité amusée (« c’est un grand compliment pour quiconque souhaite le faire »). Cette posture — être sérieux sur les risques sans se laisser paralyser par eux — est probablement la meilleure posture pour un opérateur. On n’achète pas une assurance pour avoir peur, on l’achète pour dormir tranquille et continuer à servir ses clients.
Enfin, la vidéo s’arrête sur cette section sans aller plus loin. On ne dispose pas, dans la transcription, des éléments qui auraient pu suivre sur les autres polices éventuellement nécessaires (biens, perte d’exploitation, cybersécurité, etc.). On le dit clairement : pour un programme complet d’assurance mobile-sauna, cette conférence pose les fondations, mais ne prétend pas tout couvrir. Le dialogue avec un courtier reste la suite logique.
Conclusion
Au fond, l’assurance d’un sauna mobile n’a rien de mystérieux : elle s’articule autour de trois pièces maîtresses la responsabilité civile générale, l’assurance auto commerciale, et l’alignement juridique entre le véhicule, la remorque et l’entité qui opère. Ce que la conférence de la North American Sauna Society avec TCA Insurance montre, c’est qu’un programme sérieux ne se bricole pas seul, mais qu’il ne s’achète pas non plus les yeux fermés. Pour un side hustle ou un petit business à contre-courant, la bonne posture est simple : choisir un courtier qui connaît le terrain, poser les bonnes questions (notamment sur la défense hors limites), et aligner la structure juridique de l’activité avec la réalité opérationnelle du véhicule et de la remorque. Le reste — dormir tranquille, accueillir les clients, et profiter de la chaleur — suit naturellement.