

Comparatif complet des meilleurs contrats d’assurance-vie
FAQ : les questions à poser avant de souscrire
Quelle est la meilleure assurance-vie selon cette analyse ?
Il n’existe pas de meilleur contrat valable pour tous. Linxea Spirit 2 et Placement Direct Vie se distinguent sur plusieurs critères importants, notamment les frais, les SCPI et les titres vifs. Bourse Direct Horizon domine le nombre d’ETF éligibles, Yomoni vise la gestion pilotée et Corum Life répond à une stratégie immobilière spécialisée. Le bon choix dépend d’abord de votre manière de gérer et des supports que vous comptez utiliser.
Quel contrat présente les frais les plus faibles ?
Linxea Spirit 2 et Placement Direct Vie affichent 0,5 % de frais de gestion annuels sur les unités de compte. Placement Direct Vie indique 0,8 % sur les ETF. Ce sont les frais propres à l’assurance-vie : il faut encore ajouter ceux des fonds sélectionnés, les frais d’arbitrage et les frais éventuels de gestion pilotée. Le coût total dépend donc du contrat et de la stratégie combinée.
Quelle assurance-vie choisir pour investisseur dans des ETF ?
Bourse Direct Horizon offre la liste la plus large avec 119 ETF éligibles. Linxea Avenir 2 en propose 81 et Placement Direct Vie 56. Linxea Spirit 2, Boursorama Vie et Fortuneo Vie en proposent également, mais en plus petites quantités. Il faut vérifier que les ETF recherchés figurent dans la liste accessible avant de retenir la plateforme.
Quel contrat choisir pour investir en SCPI ?
Linxea Spirit 2 propose 31 SCPI et reverse 100 % des loyers. Linxea Avenir 2 en propose 20, Placement Direct Vie 13 et Fortuneo Vie 4. Corum Life reste particulier avec les trois fonds Corum et la possibilité d’y invests jusqu’à 55 %, sans frais autres que ceux des SCPI. Le nombre de fonds et la part des loyers effectivement reçue doivent être comparés ensemble.
Quel est le meilleur fonds euros dans ce comparatif ?
Placement Direct Vie affiche le meilleur historique de performance sur cinq ans : 13,75 % entre 2018 et 2022, avec plus de 55 % d’unités de compte. Ce résultat dépend de la configuration du contrat et ne garantit rien pour l’avenir. Linxea Spirit 2 se distingue également avec une note de 5/5, tandis que Bourse Direct Horizon obtient 3,5/5 après l’examen de ses performances.
Gestion libre ou gestion pilotée : que choisir ?
La gestion libre permet de choisir les supports et les arbitrages, avec moins de frais supplémentaires. La gestion pilotée apporte de la simplicité mais ajoute généralement 1 à 2 % par an. La gestion libre convient à qui veut apprendre et conserver le contrôle ; la seconde à qui préfère une allocation suivie. Yomoni ne propose que la gestion pilotée, avec un coût total annoncé de 1,60 %.
Faut-il éviter toutes les assurances-vie des banques classiques ?
La vidéo recommande de s’en méfier et montre Floriane 2 en exemple. Ce contrat est jugé onéreux, avec 2,50 % de frais sur les versements, 0,50 % d’arbitrage, 5 000 € de ticket d’entrée, aucun ETF et une seule SCPI. Il illustre surtout l’écart avec les courtiers en ligne, présentés comme beaucoup plus compétitifs sur les critères étudiés.
Introduction
Choisir une assurance-vie peut vite devenir un parcours du combattant. Plus de 250 contrats existent, avec des frais, des supports, des garanties et des conditions d’accès différents. Une mauvaise décision ne se corrige pas en quelques semaines : elle peut peser sur le rendement pendant des années. Pour placements financiers, transmission, fiscalité ou diversification, l’assurance-vie est un outil polyvalent, mais encore faut-il choisir celui qui correspond réellement à votre usage.
Ce comparatif s’appuie sur la vidéo source de Matthieu Louvet, conseiller en investissements financiers et fondateur de S’investir : la vidéo de présentation des 12 assurances-vie retenues. L’analyse compare 25 critères, dont l’accessibilité, les frais, les fonds euros, les unités de compte, les ETF, les SCPI, la plateforme et le service client. L’objectif est de dépasser le classement publicitaire pour comprendre ce que chaque contrat permet réellement de faire.
Le support vidéo disponible ici s’arrête toutefois à la sixième position du classement final. Les cinq premières places, les usages personnels annoncés par le fondateur et certains détails présentés après Boursorama Vie ne figurent donc pas dans l’extrait exploitable. Plutôt que de reconstituer ce qui n’est pas documenté, ce comparatif expose les critères vérifiables, les quatre dernières positions connues et une méthode de choix qui permet de tenir compte de vos priorités.
1. Le vrai problème n’est pas d’ouvrir un contrat, mais de choisir le bon
Le nombre de contrats ne garantit pas la qualité de la sélection. Une assurance-vie peut être abondamment recommandée par un banquier ou un conseiller financier tout en répercutant des coûts élevés sur ses clients. À l’inverse, une plateforme en ligne peut proposer une interface plus simple, des frais plus transparents et un choix d’unités de compte plus cohérent avec une stratégie d’investissement autonome.
C’est précisément l’objectif de ce type de comparaison : remplacer le conseil reçu par défaut par une analyse des caractéristiques réelles du contrat. Il faut examiner le prix de chaque opération, la manière dont l’épargne est protégée, les supports accessibles, les conditions pour arbitrer et l’expérience réelle des clients. Ces éléments déterminent le contrat adapté à une petite somme versée une fois comme à une stratégie construite pendant plusieurs décennies.
Dans une logique d’indépendance financière, le bon contrat n’est pas nécessairement celui qui affiche le plus grand nombre de supports. C’est celui qui permet de tenir une stratégie sans payer une prime excessive pour chaque mouvement, de conserver la maîtrise de ses arbitrages et de comprendre exactement ce que l’on détient. La comparaison gagne ainsi un intérêt concret : elle permet de savoir si l’on cherche surtout une mise en pension uncomplicated, un investissement immobilier, une gestion déléguée ou un outil de placement à piloter soi-même.
2. Les contrats et les critères réellement comparés
Les douze assurances-vie au cœur de l’analyse sont les suivantes :
- Linxea Spirit 2 ;
- Linxea Avenir 2 ;
- Placement Direct Vie ;
- Fortuneo Vie ;
- Boursorama Vie ;
- Bourse Direct Horizon ;
- Yomoni ;
- Nalo ;
- Goodvest ;
- Ramify ;
- Artur ;
- Corum Life.
Le comparatif ajoute Floriane 2, du Crédit Agricole, afin d’illustrer ce que peut coûter un contrat proposé par une banque classique. Cette présence n’est pas anecdotique. Elle permet de mesurer l’écart entre une assurance-vie distribuée en agence et les contrats des courtiers en ligne sur les frais d’entrée, les frais d’arbitrage, les supports disponibles et le ticket d’entrée.
Nalo, Goodvest, Artur et Ramify appartiennent à la même famille que Yomoni : les robo-advisors. La vidéo les regroupe dans une comparaison dédiée, disponible dans le tableau récapitulatif, et Alexandre Yoon détaille pour chaque acteur. Cette distinction est importante, car un robo-advisor ne propose pas la même liberté d’arbitrage qu’une plateforme en gestion libre.
Corum Life est également traité à part. Il s’adresse d’abord à qui souhaite placer de l’argent dans les SCPI de la gamme Corum tout en conservant l’enveloppe de l’assurance-vie. Il ne comporte pas de fonds euros et ne répond donc pas aux mêmes attentes qu’un contrat généraliste.
3. Ancienneté et ticket d’entrée : les deux premiers filtres
Le premier filtre consiste à éviter une assurance-vie toute nouvelle. La vidéo en présente plusieurs, qui peuvent être fortement travaillées pendant leurs deux ou trois premières années afin d’attirer de nouveaux clients. Une fois ce rythme promotionnel passé, les services peuvent se dégrader et les frais augmenter. Dans un investissement de long terme, choisir trop tôt un contrat qui n’a pas encore demonstrated sa solidité peut donc coûter cher.
Tous les contrats sélectionnés dans le comparatif ont plus de cinq ans d’ancienneté au moment de l’analyse. Le plus récent est Yomoni, créé en 2015. Cette ancienneté ne garantit pas la qualité de tous les services, mais elle permet d’observer leur évolution plutôt que de juger sur une communication de lancement.
Le deuxième filtre est le montant nécessaire pour ouvrir le contrat. Les tickets d’entrée retenus sont les suivants :
- 50 € chez Corum Life ;
- 100 € chez Linxea Avenir 2 et Fortuneo ;
- 300 € chez Boursorama Vie et Bourse Direct Horizon ;
- 500 € chez Linxea Spirit 2 et Placement Direct Vie ;
- 1 000 € chez Yomoni.
Floriane 2 demande 5 000 € de versement initial pour son ouverture. L’écart paraît important au premier abord, mais il ne suffit pas à juger un contrat. Corum Life accepte 50 €, tout en étant une solution spécialisée autour des SCPI Corum. Yomoni demande 1 000 €, mais propose une gestion pilotée avec neuf profils de risque. Linxea Spirit 2 et Placement Direct Starting acceptent 500 € tout en donnant accès à une gestion libre et à plusieurs types de supports.
Le bon indicateur est donc le coût total et l’adéquation, pas le ticket le plus bas. Un accès très simple peut revenir cher si chaque versement, arbitrage ou opération subit des frais. À l’inverse, un seuil un peu plus élevé peut rester raisonnable si le contrat laisse la main libre et limite les coûts récurrents.
4. Gestion libre ou gestion pilotée : arbitrer entre autonomie et simplicité
Tous les contrats sélectionnés peuvent être ouverts et gérés en ligne, à l’exception de Bourse Direct Horizon et de Floriane 2, qui sont également accessibles en agence. La gestion peut ensuite prendre deux formes. En gestion libre, vous choisissez vous-même les supports, les arbitrages et les réallocations. En gestion pilotée, vous confiez les décisions à lCOURAGE.
La gestion pilotée apporte de la simplicité, mais elle ajoute généralement 1 à 2 % de frais annuels supplémentaires. L’illustration donnée dans la vidéo est frappante : un capital de 5 000 € placé à 7 % par an pendant cinquante ans arrive à 147 000 € sans frais. Avec 1,5 % de frais annuels, le montant final tombe à 69 000 €. Le capital a été divisé par plus de deux à cause des frais.
Cette différence s’explique par l’effet des intérêts composés. Une somme prélevée chaque année n’a pas le même impact selon l’ancienneté du placement. Sur quelques mois, le coût paraît presque anecdotique. Sur plusieurs décennies, il devient un montant considérable qui peut réduire fortement le rendement final.
Si vous détenez déjà une expérience en investissement, si vous acceptez de vous former ou si vous voulez conserver la maîtrise de votre stratégie, la gestion libre permet de limiter les frais. Si vous préférez une allocation suivie sans avoir à arbitrer vous-même, la gestion pilotée peut être plus cohérente. Dans ce dernier cas, Yomoni est particulièrement mis en avant : le contrat ne propose que cette forme de gestion et utilise généralement des ETF.
Les courtiers sélectionnés proposent les deux formules, à l’exception de Yomoni. Sur la catégorie accessibilité et gestion, tous les contrats obtiennent 5/5, sauf Yomoni et Floriane 2, qui obtiennent 3/5. Yomoni est pénalisé par son ticket plus élevé et l’absence de gestion libre ; Floriane 2 par l’exigence de 5 000 €.
5. Les cinq familles de frais à examiner avant de comparer les rendements
Une assurance-vie ne se juge pas avec un seul taux de frais. La vidéo en distingue cinq familles principales :
- les frais appliqués aux versements ;
- les frais d’arbitrage, c’est-à-dire les frais prélevés lors des mouvements entre supports ;
- les frais de gestion du fonds euros ;
- les frais de gestion des unités de compte, qu’elles soient des ETF, des fonds, des SCPI ou des actions ;
- les frais supplémentaires de gestion pilotée lorsqu’une gestion déléguée est choisie.
Des frais moins visibles peuvent compléter le tableau, par exemple ceux prélevés sur les versements de rente. Ils figurent dans la rubrique « autres frais » du tableau comparatif. L’inventaire complet évite ainsi de comparer deux contrats sur une ligne de frais favorable en ignorant une ponction appliquée ailleurs.
Le point commun de ces frais est leur impact sur la performance. Ils ne réduisent pas seulement le rendement d’une année : ils diminuent le capital qui peut ensuite continuer à travailler. C’est pourquoi un contrat doit être comparé sur son coût total, en tenant compte du type de gestion, des fonds choisis et de la fréquence des opérations.
6. Frais sur versement, arbitrage et opérations
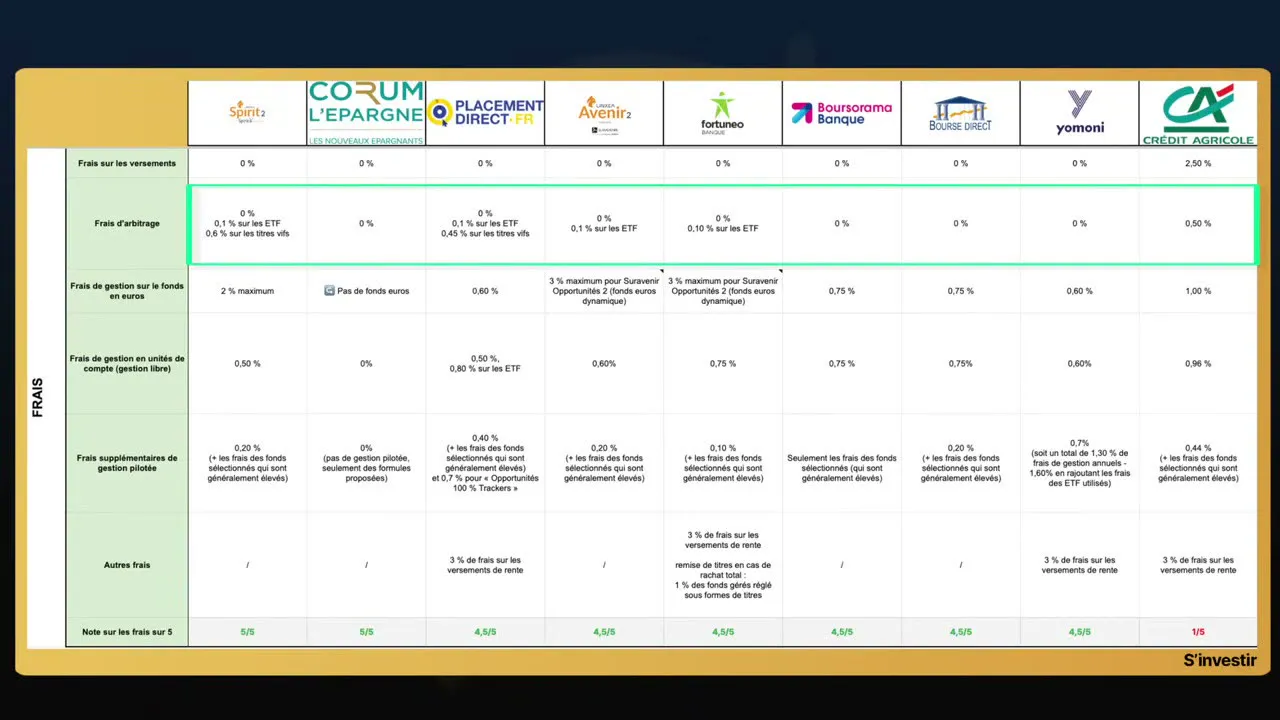
Parmi les douze assurances-vie comparées, Floriane 2 est la seule à facturer des frais sur les versements, à hauteur de 2,50 %. La plupart des assureurs en ligne ne le font plus, et ce type de prélèvement est devenu relativement rare. Il n’en reste pas moins pénalisant, car il s’applique à l’argent qui entre dans le contrat.
Les frais d’arbitrage sont de 0 % dans la majorité des contrats. Floriane 2 constitue ici encore l’exception avec 0,50 %. Linxea Spirit 2, Linxea Avenir 2, Placement Direct Vie et Fortuneo Vie appliquent 0,1 % de frais d’arbitrage sur les ETF. Pour les titres vifs, Placement Direct Vie prélève 0,45 % et Linxea Spirit 2 0,6 %.
Ces chiffres peuvent sembler faibles, mais ils doivent être mis en regard de la fréquence des opérations. Une stratégie qui arbitre peu ne subit pas le même impact qu’une gestion active qui modifie régulièrement ses positions. La gestion libre n’est donc pasampion.free : elle donne le contrôle, mais chaque investisseur doit intégrer le coût des mouvements à sa méthode de placement.
7. Frais de gestion : comparer le coût total, pas une seule ligne
Pour les fonds euros, les rendements affichés sont nets de frais. Il est donc plus pertinent d’examiner l’historique de performance du fonds que dacksonner uniquement à partir d’un taux de gestion. Les frais propres à chaque fonds restent néanmoins indiqués dans le tableau comparatif.
Pour les unités de compte, les frais de l’assurance-vie doivent être additionnés à ceux des fonds sélectionnés. Si l’assurance-vie prélève 0,5 % et que le fonds utilisé facture 2 % de frais de gestion, le coût total atteint 2,5 %. C’est le coût cumulé qu’il faut comparer, car une offre peut semblerXGÉRIEUSE sur son taux de gestion tout en restant onéreuse une fois les fonds intégrés.
Le classement présenté dans la vidéo place Linxea Spirit 2 en tête avec 0,5 % de frais annuels sur les unités de compte. Placement Direct Vie affiche également 0,5 %, avec 0,8 % sur les ETF. Viennent ensuite Linxea Avenir 2 à 0,6 %, puis Fortuneo, Boursorama et Bourse Direct à 0,75 %. Floriane 2 arrive à 0,96 %, presque deux fois plus que Linxea Spirit 2.
En gestion pilotée, les frais se cumulent : frais de gestion des unités de compte, frais du ou des fonds utilisés et frais supplémentaires de gestion déléguée. Yomoni affiche 1,60 % par an tout compris. La vidéo avance qu’il s’agit du numéro 1 en France en matière d’encours et que ce total reste bien inférieur aux quelque 3 % que l’on peut atteindre dans une banque classique.
Enfin, Placement Direct Vie, Fortuneo Vie, Yomoni Vie et Floriane 2 prélèvent 3 % de frais sur les versements de rente. Ce poste doit être intégré aux autres paramètres, en particulier si le contrat doit un jour servir à préparer une rente. Sur l’ensemble de la catégorie des frais, les contrats sélectionnés obtiennent entre 4,5 et 5/5, sauf Floriane 2, qui obtient 1/5.
8. Le fonds euros : une garantie à ne pas confondre avec la performance
Le fonds euros constitue la partie garantie de l’assurance-vie. Il convient à une épargne de sécurité ou à court et moyen terme, selon la vidéo. Sa présence rassure, mais ne garantit pas un rendement élevé. Les performances varient fortement d’un contrat à l’autre et d’un fonds à l’autre.
Ces fonds sont majoritairement composés d’obligations d’États. Leur rendement moyen a fortement baissé avec la diminution des taux d’intérêts, avant de remonter en 2022 lorsque les taux ont à nouveau augmenté. La sélection du contrat compte donc autant que la simple présence d’un fonds euros.
Certains contrats proposent deux fonds euros : un fonds classique, plus défensif, et un fonds dynamique, plus risqué mais souvent plus rémunérateur. C’est notamment le cas de Linxea Avenir 2, Fortuneo et Yomoni. Linxea Spirit 2 ne propose qu’un fonds euros, tandis que Corum Life n’en propose aucun.
Il faut ainsi distinguer trois questions : le capital est-il protégé, quelle part de l’épargne peut être placée et quelle performance le fonds a-t-il délivrée ? Un fonds euros ne se compare pas uniquement sur le pourcentage de garantie affiché. Les contraintes d’investissement et l’historique de rendement doivent aussi entrer dans la décision.
9. Garanties et contraintes : le prix caché de certains fonds euros
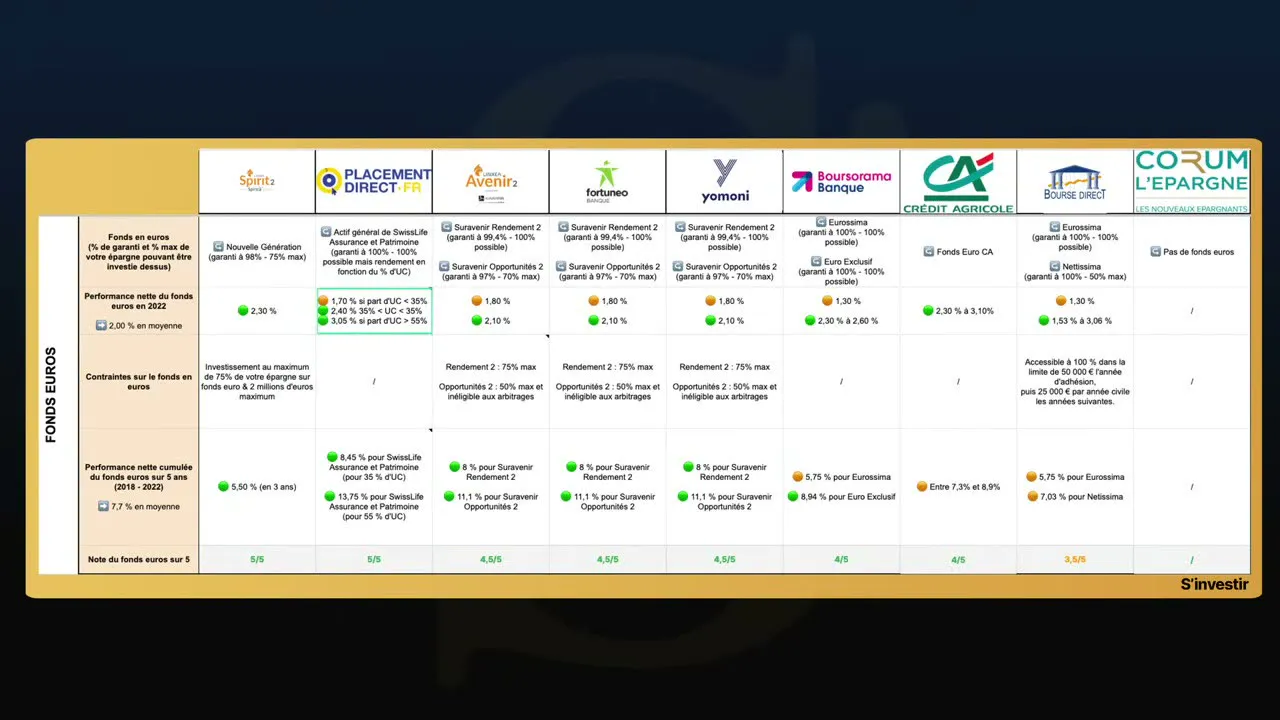
Linxea Avenir 2 illustre parfaitement l’importance de lire les conditions avant de choisir un fonds euros. Suravenir Rendement 2 est garanti à 99,4 % et se trouve souvent moins performant. Suravenir Opportunités 2 est garanti à 97 % et est souvent plus performant, mais il est plus risqué. Linxea Spirit 2 propose un fonds euros unique, garanti à 98 %. Tous les autres fonds euros garantissent 100 % du capital investi.
Les garanties affichées ne disent pas tout. Une partie de l’épargne peut être bloquée dans le fonds euros, avec le reste obligatoirement investi en unités de compte. Sur Linxea Avenir 2, Suravenir Rendement 2, qui a généré 1,8 % de performance l’année précédente, ne peut ainsi représenter que 75 % de l’épargne sur le contrat. Les 25 % restants doivent aller en unités de compte.
Suravenir Opportunités 2, qui a généré 2,10 % de performance l’année précédente, est plafonné à 50 % de l’épargne. Il n’est en outre pas éligible aux arbitrages. Une rémunération plus élevée peut donc s’accompagner d’une disponibilité réduite et d’une part importante placée sur des supports risqués.
Placement Direct Vie applique une logique comparable, mais avec une rémunération variable selon la répartition du contrat. Le fonds euros a produit 1,70 % l’année précédente lorsque les unités de compte représentaient moins de 35 % du contrat, contre 3,05 % au-delà de 55 %. Cette information est essentielle pour comprendre le coût d’utilisation du fonds et le niveau de risque réellement accepté.
Avant de choisir un fonds euros, il faut donc lire ensemble le taux de garantie, la performance, la part maximale autorisé, l’éligibilité aux arbitrages et la rémunération conditionnelle. Une annonce attractive prise hors de son contexte peut conduire à une mauvaise lecture du contrat.
10. L’historique de performance et ce qu’il permet de comparer
Les performances passées ne préjugent pas des performances futures. Un bon historique reste néanmoins un signal positif, surtout lorsqu’il permet de comprendre comment un fonds a réagi dans le temps. La vidéo utilise cette approche pour départager les contrats sur leurs fonds euros.
Placement Direct Vie présente le meilleur historique sur cinq ans dans le comparatif. Son fonds euros a rapporté 13,75 % entre 2018 et 2022 pour un contrat comportant plus de 55 % d’unités de compte. Ce chiffre concerne une configuration particulière. Il ne faut pas le lire comme un rendement garanti applicable quelle que soit la répartition de l’épargne.
Bourse Direct Horizon présente un point faible. Ses fonds euros n’ont rapporté que 7,03 % au maximum sur cinq ans, une performance décrite comme inférieure à la moyenne du marché. Linxea Spirit 2 dispose d’un fonds euros plus récent : Nouvelle Génération n’a que trois ans d’ancienneté et affiche 5,6 % de performance sur cette période.
Ces chiffres doivent être lus avec la même prudence que les frais. Il faut vérifier la durée, la part d’unités de compte, les conditions de rémunération et l’identité du fonds. Dans la grille générale, les contrats obtiennent entre 4 et 4,5/5 sur le critère des fonds euros, sauf Bourse Direct Horizon à 3,5/5. Placement Direct Vie et Linxea Spirit 2 obtiennent une mention spéciale avec 5/5. Corum Life n’est pas noté puisqu’il ne comporte pas de fonds euros.
11. Les ETF : le principal levier d’une gestion libre bien maîtrisée
Dans une assurance-vie, tout support autre qu’un fonds euros est une unité de compte. Les ETF occupent une place particulière, car leur gestion passive consiste à répliquer un indice boursier. La vidéo met en avant leurs frais, de 0,3 % par an en moyenne, contre environ 2 % pour les fonds traditionnels. Leur encours mondial atteint près de 10 000 milliards de dollars.
Le nombre d’ETF éligibles varie fortement. Bourse Direct Horizon arrive en tête avec 119 ETF. Linxea Avenir 2 en propose 81 et Placement Direct Vie 56. Linxea Spirit 2, Boursorama Vie et Fortuneo Vie en proposent également, mais en plus petites quantités. Floriane 2 n’en propose aucun.
Le nombre seul ne suffit toutefois pas à trancher. Ce qui compte est de retrouver les ETF qui répondent à la stratégie envisagée. Le tableau comparatif contient un accès direct vers la liste des ETF éligibles de chaque contrat, ce qui évite de découvrir une restriction après avoir choisi la plateforme.
Pour une gestion libre, cette enveloppe répond directement à une question centrale : le contrat permet-il de construire et de maintenir une allocation avec des supports peu coûteux ? Linxea Spirit 2 associe un accès aux ETF à des frais de gestion de 0,5 % et 0,1 % de frais d’arbitrage sur ces supports. Placement Direct Vie affiche également 0,5 % de frais sur les unités de compte et 0,8 % sur les ETF. Bourse Direct Horizon se distingue surtout par l’étendue de son catalogue.
12. Les titres vifs : peu nombreux, mais accessibles à quatre contrats
Les titres vifs correspondent à des actions individuelles détenues directement dans l’assurance-vie. Quatre contrats du comparatif en proposent :
- Boursorama Vie avec 40 titres vifs ;
- Bourse Direct Horizon avec 93 titres vifs ;
- Linxea Spirit 2 avec 111 titres vifs ;
- Placement Direct Vie avec environ 300 titres vifs.
Il s’agit le plus souvent de grandes entreprises françaises. Placement Direct Vie va plus loin, puisque son catalogue comprend certaines valeurs américaines comme Apple et Coca-Cola, certaines chinoises comme Alibaba, ainsi que des entreprises européennes comme Adidas et Siemens. Cette offre permet de compléter une stratégie en actions sans passer par un fonds ou un ETF.
Le titres vif ne doit toutefois pas être cconfondu avec la diversification. Linxea Spirit 2 et Placement Direct Vie mis à part, le nombre total est le point de comparaison immédiat. Le tableau permet ensuite de vérifier la présence des valeurs recherchées. Pour les autres contrats, l’absence de titres vifs n’est pas forcément un défaut si l’objectif repose sur les ETF, les fonds ou les SCPI.
13. Les SCPI :iyawoodcomparer le nombre, les frais et les loyers reversés
Les SCPI permettent d’investir de façon passive dans l’immobilier. Dans les assurances-vie, on trouve aussi des SCI et des OPCI. Selon la vidéo, ces deux autres supports immobiliers comportent moins d’avantages que les SCPI et davantage de frais. Le nombre de SCPI disponibles n’est donc qu’un premier élément de comparaison.
Six contrats proposent des SCPI :
- Floriane 2 avec une seule SCPI ;
- Fortuneo Vie avec 4 SCPI ;
- Placement Direct Vie avec 13 SCPI ;
- Linxea Avenir 2 avec 20 SCPI ;
- Linxea Spirit 2 avec 31 SCPI ;
- Corum Life avec les 3 SCPI de Corum : Corum Origin, Corum Xl et Corum Eurion.
La partie des loyers reversée varie fortement. Linxea Spirit 2 et Placement Direct Vie restituent 100 % des loyers. Linxea Avenir 2 et Fortuneo Vie n’en redistribuent que 85 %. Cette différence doit être intégrée au calcul, car une rémunération plus élevée du fonds ne signifie pas que la totalité de ses revenus arrive dans le contrat.
Corum Life mérite un cas particulier. Il permet d’investir dans les SCPI de la gamme Corum jusqu’à 55 % du contrat, sans frais autres que ceux liés aux SCPI elles-mêmes. Cette solution s’adresse à qui veut combiner investissement immobilier et avantage fiscal de l’assurance-vie. Comme tous les autres contrats du comparatif, il nécessite de vérifier les conditions exactes de son enveloppe.
Dans la grille des supports d’investissement, Linxea Spirit 2 et Placement Direct Vie obtiennent 5/5. Linxea Avenir 2 et Fortuneo Vie atteignent 4/5, notamment parce qu’ils reversent 85 % des loyers. Boursorama Vie et Bourse Direct Horizon obtiennent 3,5/5 en raison de l’absence de SCPI. Corum Life obtient également 3,5/5, car il ne propose pas d’ETF. Floriane 2 reste à 2/5 avec aucun ETF, une seule SCPI et seulement 85 % des loyers reversés.
14. Les autres unités de compte : des options à ne pas négliger
Certains contrats ouvrent l’accès à des supports qui ne figurent pas parmi les ETF, les titres vifs ou les SCPI. Linxea Spirit 2 et Linxea Avenir 2 permettent notamment d’investir en private equity, dans des fonds obligataires, des produits structurés et des fonds datés à échéance. Fortuneo Vie et Linxea Avenir 2 proposent également un certificat 100 % or.
Ces options élargissent le champ des stratégies possibles. Elles ne constituent pas pour autant une raison suffisante de choisir un contrat. Il faut déterminer si l’on compte réellement utiliser ce type de support, quels frais spécifiques s’y appliquent et si le reste de l’offre correspond à vos besoins. Le tableau comparatif détaillé est le bon endroit pour vérifier ces points avant de se prononcer.
La vidéo recommande de s’appuyer sur ces alternatives pour les investisseurs qui recherchent une diversification active. Un contrat généraliste comme Linxea Spirit 2 ne se limite donc pas aux ETF, aux fonds euros, aux titres vifs et aux SCPI. Cette richesse peut compter dans une stratégie à long terme, à condition de ne pas confondre catalogue étendu et besoin réel.
15. Service client et ergonomie : le critère qui change l’expérience quotidienne
Les plateformes des contrats sélectionnés sont globalement simples, agréables et ergonomiques. Bourse Direct constitue l’exception avec une interface web présentée comme un peu vieillissante etOverflowant d’onglets. Fortuneo, Boursorama, Yomoni, Crédit Agricole et Placement Direct proposent en outre une application mobile.
Pour intégrer l’expérience des clients, la vidéo recense des avis sur Google, Trustpilot et d’autres plateformes comportant des avis vérifiés. Yomoni obtient 3,7/5 sur 431 avis. Bourse Direct atteint 3,1/5 sur 369 avis. Crédit Agricole est noté 1,8/5 sur 2 024 avis. Les autres assureurs obtiennent une note supérieure à 4/5.
Placement Direct recueille la meilleure appréciation avec 4,9/5 sur 268 avis. Ce résultat compte, car la qualité du support ne se limite pas à la réalisation d’une opération. Un client doit pouvoir poser une question, comprendre une réponse et gérer son contrat sans trekking dans des menus complexes. Les avis ne remplacent pas une vérification personnelle, mais ils signalent les difficultés rencontrées par d’autres utilisateurs.
Le service client complète donc les données financières. Deux contrats peuvent proposer des frais et des supports proches tout en donnant une expérience très différente. Pour une stratégie de long terme, la facilité d’utilisation et la qualité de l’assistance comptent autant que le rendement brut affiché.
16. Floriane 2, le contre-exemple de la banque classique
Floriane 2 obtient la note finale de 2,4/5 et occupe la neuvième place du classement présenté. Le contrat est jugé trop onéreux, avec notamment des frais sur les versements et des frais d’arbitrage. Son offre d’unités de compte est également réduite : aucun ETF et une seule SCPI.
Il faut en outre prévoir 5 000 € pour l’ouverture. Le contrat ne peut être géré qu’en ligne ou en agence, mais cette flexibility ne compense pas sesWeaknesses. La vidéo en tire une conclusion volontairement ferme : ce produit illustre ce que l’on trouve généralement dans les banques classiques et n’est pas recommandé.
Floriane 2 ne doit pas être traité comme la caricature de toutes les offres bancaires. Il sert surtout de point de comparaison dans le vidéo. Face aux courtier en ligne, il montre que la proximité avec l’agence, l Accessibilité ou l’offre de fonds ne compensent pas nécessairement des frais élevés et un catalogue réduit.
17. Yomoni Vie, la gestion déléguée sans gestion libre
Yomoni Vie obtient 3,8/5. Ce contrat ne propose que de la gestion pilotée. L’acteur appartient au marché des robo-advisors et est considéré avec Nalo comme l’un des leaders du secteur. Le ticket d’entrée est de 1 000 €, et le client peut choisir parmi neuf profils de risque.
Les limites sont clairement identifiées : aucune gestion libre et aucune SCPI. En revanche, la gestion déléguée affiche un coût total de 1,60 % de frais de gestion annuels au maximum chez Yomoni. Ce montant est présenté comme élevé, mais comme l’un des plus bas du marché pour ce type de service.
Yomoni s’adresse donc à un profil précis. Si vous ne voulez pas arbitrer vous-même et acceptez une allocation suivie via des ETF, le contrat peut se justifier. Si vous souhaitez ajuster vous-même vos positions, entrer dans des fonds ouinvestir en immobilier via des SCPI, cette restriction devient déterminante. Pour les autres robo-advisors, Nalo, Goodvest, Ramify et Artur, la vidéo renvoie vers la feuille comparative dédiée du tableau téléchargeable.
18. Bourse Direct Horizon, le plus large catalogue d’ETF
Bourse Direct Horizon obtient 3,9/5. Le contrat est accessible à partir de 300 € et donne accès à plus de 400 unités de compte. Son principal atout est le nombre d’ETF éligibles : 119, le meilleur score du comparatif dans cette catégorie. Il propose également 93 titres vifs.
Le revers est l’absence totale de SCPI. La performance historique du fonds euros classique est en outre décrite comme décevante, avec un maximum de 7,03 % sur cinq ans. L’ergonomie de l’interface web est jugée moins_timestamp que celle des autres plateformes, et les avis sur le service client sont mitigés. Certains utilisateurs disent n’avoir jamais reçu de réponse à leurs questions.
Bourse Direct Horizon est donc un contrat à considérer lorsque la recherche d’ETF et la grande largeur du catalogue comptent davantage que la disponibilité de SCPI ou la qualité perçue du fonds euros. Son accessibilité financière et son offre en ETF compensent une partie des limites relevées, sans les effacer.
19. Boursorama Vie, pratique pour un client Boursorama
Boursorama Vie obtient 4,2/5. Le contrat est accessible dès 300 € et propose plus de 450 unités de compte, dont 40 titres vifs et deux fonds euros. Il ne comporte aucune SCPI. Son principal atout est la simplicité d’usage pour qui possède déjà une compte Boursorama : l’assurance-vie et les services de la banque sont accessibles depuis la même plateforme.
La performance historique du fonds euros Eurossima est toutefois qualifiée de décevante. Cette faiblesse invite à examiner de près la composition du contrat avant d’y placer une somme importante. Une plateforme familière et un nombre important d’unités de compte ne garantissent pas que chaque fonds euros réponde aux attentes.
La vidéo distingue ainsi la facilité de gestion de la qualité du placement. Pour un client Boursorama, Boursorama Vie peut réduire la friction opérationnelle. Pour un investisseur qui cherche avant tout les SCPI, les fonds euros performants ou un ensemble précis d’ETF, les autres contrats peuvent offrir une adéquation plus forte.
20. Ce que révèle le comparatif sansrowned winner unique
Les données disponibles ne désignent pas un contrat gagnant dans toutes les catégories. Elles font plutôt apparaître plusieurs leaders selon l’usage recherché :
- Linxea Spirit 2 se distingue par ses frais de 0,5 % sur les unités de compte, ses 31 SCPI, le reversement de 100 % des loyers, ses 111 titres vifs, son fonds euros garanti à 98 % et l’accès au private equity et à d’autres supports spécialisés ;
- Placement Direct Vie associe 0,5 % de frais sur les unités de compte, 0,8 % sur les ETF, environ 300 titres vifs, 13 SCPI, 100 % des loyers reversés, le meilleur historique de fonds euros sur cinq ans et la meilleure note d’avis client ;
- Bourse Direct Horizon domine le catalogue d’ETF avec 119 titres éligibles, pour un ticket d’entrée de 300 €, mais son fonds euros et son service client sont moins convaincants ;
- Linxea Avenir 2 propose une offre étendue, 81 ETF, 20 SCPI et deux fonds euros, avec des frais légèrement supérieurs ;
- Yomoni constitue la solution de gestion pilotée la plus claire dans le comparatif, à 1,60 % tout compris, sans possibilité de gérer librement les unités de compte ;
- Corum Life répond à un besoin précis : investir jusqu’à 55 % dans les SCPI Corum dans l’enveloppe fiscale de l’assurance-vie ;
- Boursorama Vie est particulièrement pratique lorsque l’on est déjà client de la banque, malgré l’absence de SCPI et un fonds euros Eurossima peu convaincant ;
- Fortuneo Vie se distingue par son ticket de 100 €, ses deux fonds euros et ses quatre SCPI, tout en reversant 85 % des loyers et en proposant 0,75 % de frais sur les unités de compte.
La principale opposition reste celle qui sépare les contrats de gestion libre des solutions de gestion pilotée. Les premiers donnent de la maîtrise et permettent de limiter les frais. Les seconds simplifient l ordeal en confiant l’allocation à un robo-advisor. Pour une démarche d’autonomie financière, cette distinction doit précéder la comparaison des catalogues.
Les banques classiques, représentées ici par Floriane 2, ne brillent pas sur les critères retenus. La vidéo évite d-generaliser à toutes les banques en saute les grands groupes et compare un contrat précis. Sa conclusion reste cependant nette : il est difficile de se passer des courtiers en ligne aujourd’hui, dont les offres sont présentées comme les plus compétitives.
21. La méthode de choix en sept questions concrètes
Pour choisir sans se perdre dans le marketing, le meilleur réflexe consiste à transformer le comparatif en une série de questions personnelles.
- Voulez-vous gérer vous-même ou déléguer ? Si vous acceptez de construire et de suivre une allocation, la gestion libre réduit le nombre de couches de frais. Si vous préférez une solution pilotée, comparez le coût total de Yomoni et des autres robo-advisors.
- Quelle part de votre épargne doit être garantie ? Examinez le taux de garantie, mais aussi les plafonds d’investissement, l’éligibilité aux arbitrages et la rémunération conditionnelle du fonds euros.
- Quels supports allez-vous réellement utiliser ? Cherchez les ETF précis, les SCPI, les titres vifs ou les supports spécialisés. Le nombre total d’unités de compte ne remplace pas la vérification de la liste disponible.
- Quels sont les frais de toutes vos opérations ? Ajoutez les frais sur versements, les frais d’arbitrage, les frais de gestion de l’assurance-vie, ceux des fonds et, si nécessaire, la rémunération de la gestion pilotée.
- Le ticket d’entrée correspond-il à votre usage ? Les montants vont de 50 € à 1 000 € pour les contrats sélectionnés, contre 5 000 € pour Floriane 2. Un seuil bas n’efface jamais le coût des opérations.
- La plateforme et le service client vous conviennent-ils ? Une application mobile, une interface lisible et des avis clients positifs ont une vraie valeur au quotidien, en particulier si vous arbitrez régulièrement.
- Le contrat a-t-il déjà fait ses preuves ? La vidéo privilégie les contrats de plus de cinq ans, car une structure toute récente peut changer de politique après sa phase de lancement.
Cette méthode évite deux erreurs symétriques. La première consiste à retenir un contrat uniquement parce qu’il propose beaucoup de supports. La seconde consiste à choisir la gestion déléguée uniquement pour éviter d’avoir à décider. Dans les deux cas, le coût final et l’adéquation au projet doivent être vérifiés.
Le tableau récapitulatif annoncé dans la vidéo rassemble les 25 critères et permet de consulter les listes détaillées d’ETF. Pour un choix définitif, il reste à contrôler les conditions du contrat dans les documents de l’assureur. Les chiffres évoluent, tout comme les catalogues de supports : une décision solide repose sur une lecture actualisée plutôt que sur un nom producteur dans un classement.
Conclusion
Le meilleur contrat n’est pas celui qui gagne sur un seul critère. Il faut combiner un prix lisible, des frais compatibles avec vos opérations, des supports réellement utiles, une garantie de fonds euros comprise et une plateforme que vous accepterez d’utiliser. Sur les éléments disponibles, Linxea Spirit 2 et Placement Direct Vie ressortent sur plusieurs indicateurs, tandis que Bourse Direct Horizon, Yomoni, Corum Life et Boursorama Vie répondent à des besoins plus spécifiques. La première étape n’est donc pas de copier un classement, mais de définir votre usage : ensuite, les chiffres permettent de choisir en connaissance de cause.