

Comment investir en bourse le guide pour débutant 2026
FAQ : Réponses aux questions les plus fréquentes des débutants
La bourse va-t-elle continuer de monter ?
Personne ne peut prédire avec certitude l’évolution des marchés à court terme. Ils sont par nature volatils et peuvent connaître des phases de baisse (corrections, krachs). Cependant, sur le très long terme (plusieurs décennies), la tendance historique des marchés actions mondiaux a toujours été à la hausse, récompensant ceux qui restent investis. L’important n’est pas de prévoir les fluctuations, mais d’y être exposé suffisamment longtemps pour en capter la tendance fondamentale.
La bourse va-t-elle me rendre riche rapidement ?
Non. La bourse n’est pas un casino ni un système pour « get rich quick ». Elle est un outil de création de patrimoine sur le long terme. Les rendements annuels moyens historiques du marché actions mondial se situent autour de 7 à 8% avant inflation. Des gains spectaculaires sur une courte période sont possibles, mais extrêmement risqués et ne constituent pas une stratégie fiable. La vraie richesse en bourse se construit avec la régularité, la diversification et la puissance des intérêts composés sur des années.
Quel montant faut-il pour commencer ?
Aujourd’hui, grâce aux courtiers en ligne et aux ETF, vous pouvez commencer avec quelques dizaines ou centaines d’euros. De nombreux ETF sont accessibles pour le prix d’une seule part (souvent entre 50 et 200 euros). Le montant minimum n’est pas le plus important ; c’est l’acte de commencer et la régularité ensuite qui comptent.
Faut-il attendre que les cours baissent pour investir ?
Essayer de « timer le marché » (acheter au plus bas, vendre au plus haut) est un exercice très difficile, même pour les professionnels. Le temps passé dans le marché est statistiquement plus rentable que le timing du marché. La stratégie du virement automatique et de l’investissement régulier, quel que soit le niveau des cours, est recommandée car elle discipline l’investisseur et neutralise le facteur émotionnel.
Et si je perds tout mon argent ?
Le risque de tout perdre est extrêmement faible si vous suivez une approche diversifiée. Perdre tout son capital serait le résultat d’un investissement concentré dans une seule entreprise qui fait faillite (comme certains cas historiques type Enron). En diversifiant largement via des ETF sur des indices majeurs, vous pariez sur la santé de l’économie mondiale dans son ensemble. Si celle-ci s’effondre durablement, alors l’argent et les placements traditionnels auront de toute façon perdu leur valeur. La diversification est votre meilleure protection contre le risque de perte totale.
Introduction
La question revient chaque jour dans les conversations et les messages : par où commencer lorsqu’on veut investir son argent ? Vous êtes probablement à la recherche d’une réponse claire, loin du bruit des conseils contradictoires, des promesses de fortunes rapides et de la peur de perdre ce que vous avez patiemment économisé.
Entre les cryptomonnaies présentées comme une solution miracle, les formations au trading censées transformer n’importe qui en expert, ou encore les classiques comme l’immobilier ou l’or, il est facile de se sentir submergé et de ne rien faire, laissant son capital perdre silencieusement de sa valeur. Cet article a pour objectif de vous fournir un cadre structuré et pragmatique pour débuter sereinement en bourse, en vous expliquant le pourquoi et le comment, étape par étape.
Ce guide s’appuie sur les enseignements délivrés par Monir, fondateur de l’application Finary, dans une vidéo pédagogique que vous pouvez retrouver en suivant ce lien. Nous allons aborder les fondamentaux indispensables, de la compréhension de l’inflation aux mécanismes des intérêts composés, avant de détailler concrètement comment passer votre premier ordre en bourse.
1. Pourquoi investir est une nécessité, non une option
Avant même d’envisager une stratégie d’investissement, il est crucial de comprendre l’urgence qui se cache derrière ce mot : investir. Cette nécessité découle d’un phénomène économique omniprésent et souvent sous-estimé : l’inflation.
L’inflation représente l’augmentation générale et durable des prix des biens et services. Concrètement, cela signifie que 1 000 euros aujourd’hui ne vous permettront pas d’acheter la même chose dans cinq ou dix ans. Prenons un exemple simple : avec cette somme, vous pourriez acquérir le dernier smartphone haut de gamme actuel. Dans quelques années, à cause de l’inflation, ce même montant pourrait ne plus suffire pour acheter le modèle équivalent.
Laisser son argent sur un compte courant, qui ne rapporte aucun intérêt, ou même sur un livret réglementé au taux modeste, revient souvent à perdre du pouvoir d’achat. Sur les vingt dernières années, l’inflation moyenne en France a été d’environ 1,7 % par an. Si le rendement de votre placement est inférieur à ce taux, votre capital s’érode en termes réels. Les épisodes de forte inflation, comme en 2023 où elle a atteint 4,9 %, accentuent encore plus ce phénomène.
La conclusion est implacable : pour préserver, et a fortiori faire croître, votre pouvoir d’achat à long terme, vous devez faire travailler votre argent dans des actifs dont la rentabilité espérée dépasse le taux d’inflation. L’investissement n’est donc pas un luxe réservé aux plus aisés, mais une étape essentielle dans la gestion de toute épargne.
2. La pyramide patrimoniale : structurer son patrimoine par les bases
Face à la multitude d’options d’investissement, il est essentiel de se doter d’un cadre pour répartir son capital de manière rationnelle et sécurisée. C’est le rôle de la pyramide patrimoniale, un concept inspiré de la pyramide des besoins de Maslow, appliqué à la finance.
Cette pyramide se construit de la base, la plus large et la plus stable, vers le sommet, plus étroit et plus risqué. Voici ses différents niveaux :
- La base : le matelas de sécurité. Il s’agit du fondement de toute stratégie patrimoniale saine. Ce niveau est constitué de placements sans risque ou à très faible risque, comme le Livret A, le Livret d’Épargne Populaire (LEP) ou les fonds en euros d’assurance-vie. L’objectif ici n’est pas la performance, mais la sécurité absolue et la liquidité (la capacité à récupérer son argent rapidement). Ce matelas doit couvrir l’équivalent de trois à six mois de dépenses courantes (loyer, charges, nourriture, etc.) pour vous protéger en cas de coup dur (perte d’emploi, panne imprévue) sans avoir à toucher à vos investissements.
- Le milieu : les investissements performants à long terme. Une fois le matelas de sécurité constitué, vous pouvez allouer une partie de votre épargne à des actifs offrant un potentiel de rendement supérieur, mais avec un risque de fluctuation à court terme. C’est dans cette section que se trouvent les actions, les obligations et l’immobilier. Ces investissements sont censés battre l’inflation sur le long terme.
- Le sommet : les actifs alternatifs et spéculatifs. Cette partie, la plus petite en termes d’allocation, regroupe les placements les plus risqués et volatils. On y trouve les cryptomonnaies, les objets de collection, le capital-investissement (private equity) ou encore les métaux précieux comme l’or dans une optique spéculative. Ces actifs peuvent offrir des gains substantiels, mais aussi des pertes importantes.
Respecter cette hiérarchie permet de construire un patrimoine équilibré, où le risque est maîtrisé et proportionné à votre situation et à vos objectifs. Elle vous évite de mettre en péril votre sécurité financière de base pour tenter un coup spéculatif.
3. La puissance des intérêts composés : la « 8e merveille du monde »
Si l’investissement est nécessaire pour lutter contre l’inflation, il devient extraordinairement puissant grâce à un mécanisme simple : les intérêts composés. Albert Einstein lui-même aurait qualifié ce principe de « huitième merveille du monde », et pour cause.
Le fonctionnement est le suivant : vous investissez une somme qui génère un rendement annuel. L’année suivante, les intérêts générés s’ajoutent au capital initial, et c’est sur ce nouveau total que le rendement suivant est calculé. Ainsi, vos gains produisent à leur tour des gains.
Prenons un exemple concret avec un investissement de 1 000 euros et un rendement annuel fixe de 10 %. À la fin de la première année, vous gagnez 100 euros, portant votre capital à 1 100 euros. La deuxième année, un rendement de 10 % s’applique sur 1 100 euros, vous rapportant 110 euros, et ainsi de suite. Sans ajouter un euro supplémentaire, au bout de 20 ans, votre capital initial n’est pas simplement doublé ou triplé, il est multiplié par près de 6,7.
Pour visualiser cette force, imaginez une boule de neige dévalant une pente. Elle est petite au départ, mais à mesure qu’elle roule, elle accumule de la neige, grossit et accélère. Les intérêts composés agissent de même sur votre argent. C’est aussi ce mécanisme qui explique en partie pourquoi les grandes fortunes tendent à s’accroître : leurs capitaux importants génèrent des intérêts substantiels qui, réinvestis, alimentent la croissance exponentielle du patrimoine.
La leçon est claire : le facteur le plus déterminant dans l’équation des intérêts composés est le temps. Plus vous commencez tôt, même avec des sommes modestes, plus vous laissez ce phénomène travailler pour vous. Démarrer maintenant est toujours la meilleure stratégie.
4. L’investissement en actions : devenir propriétaire d’entreprises
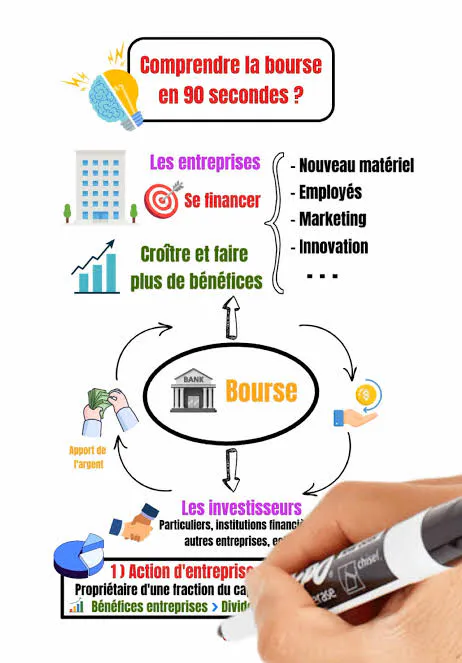
Parmi les options d’investissement performantes, l’achat d’actions en bourse est l’une des plus accessibles et des plus puissantes. Investir dans une action, c’est tout simplement acheter une petite part du capital d’une entreprise cotée sur un marché financier. Vous devenez ainsi copropriétaire, ou actionnaire, de cette société.
La puissance de ce concept réside dans sa démocratisation : vous n’avez pas besoin de créer la prochaine Apple ou de reprendre une multinationale pour participer à leur succès. Vous pouvez simplement acheter une fraction de ces entreprises leaders. En possédant une action d’Apple, de Nvidia ou de L’Oréal, vous détenez une part, aussi infime soit-elle, de ces géants et de leur capacité à générer des profits.
En tant qu’actionnaire, vous pouvez bénéficier de deux sources principales de rendement :
- L’appréciation du cours de l’action (la plus-value). Si l’entreprise se développe, innove, augmente ses bénéfices et que les investisseurs sont optimistes quant à son avenir, la demande pour ses actions augmente, ce qui fait monter son prix. Si vous vendez votre action à un prix supérieur à votre prix d’achat, vous réalisez une plus-value. Par exemple, acheter une action à 100 euros et la revendre dix ans plus tard à 300 euros vous procure un gain de 200 euros.
- Les dividendes. Certaines entreprises redistribuent une partie de leurs bénéfices à leurs actionnaires sous forme de dividendes. Il s’agit d’un versement en cash, généralement annuel ou trimestriel, proportionnel au nombre d’actions que vous détenez. Ces dividendes peuvent être perçus comme un revenu passif ou réinvestis pour acheter d’autres actions, alimentant ainsi le mécanisme des intérêts composés.
Investir en bourse, c’est donc parier sur la capacité des entreprises à créer de la valeur et à générer des profits sur le long terme. C’est un moyen de faire fructifier son épargne en participant à l’économie réelle.
5. Les fonds indiciels et ETF : la stratégie simple et efficace pour débuter
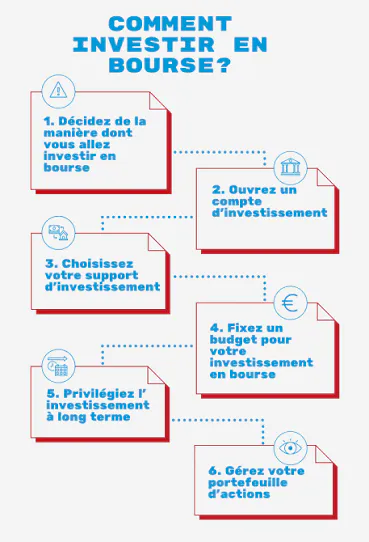
Face à la difficulté de choisir les bonnes actions parmi des milliers de sociétés, et au risque élevé de se tromper en misant sur une seule entreprise, une solution simple et éprouvée s’impose pour le débutant : les fonds indiciels, et notamment leurs versions cotées en bourse, les ETF (Exchange-Traded Funds).
Un fonds indiciel a pour objectif de répliquer la performance d’un indice boursier, comme le CAC 40 en France ou le S&P 500 aux États-Unis. Un indice est un panier d’actions représentatif d’un marché ou d’un secteur. En investissant dans un ETF sur le S&P 500, vous n’achetez pas une action unique, mais une petite part d’un portefeuille qui contient les 500 plus grandes entreprises américaines. Vous détenez ainsi, en un seul achat, des parts d’Apple, de Microsoft, d’Amazon, de Tesla, etc.
Cette approche présente plusieurs avantages décisifs :
- Diversification instantanée. Au lieu de risquer votre capital sur le sort d’une ou deux sociétés, vous le répartissez sur des centaines d’entreprises issues de différents secteurs. Cela réduit considérablement le risque spécifique à une société.
- Faibles coûts. Ces fonds sont gérés de manière passive (ils suivent simplement un indice), ce qui entraîne des frais de gestion bien inférieurs à ceux des fonds actifs gérés par des gestionnaires qui tentent de « battre le marché ».
- Simplicité et transparence. Vous savez exactement ce que vous achetez (les entreprises de l’indice), et vous n’avez pas besoin de suivre l’actualité financière quotidiennement ou de faire des pronostics complexes.
Pour un débutant, constituer le cœur de son portefeuille avec un ou deux ETF larges et diversifiés (comme un ETF monde) est une stratégie robuste, peu coûteuse et qui a fait ses preuves sur le long terme.
6. Les étapes concrètes pour passer votre premier ordre en bourse
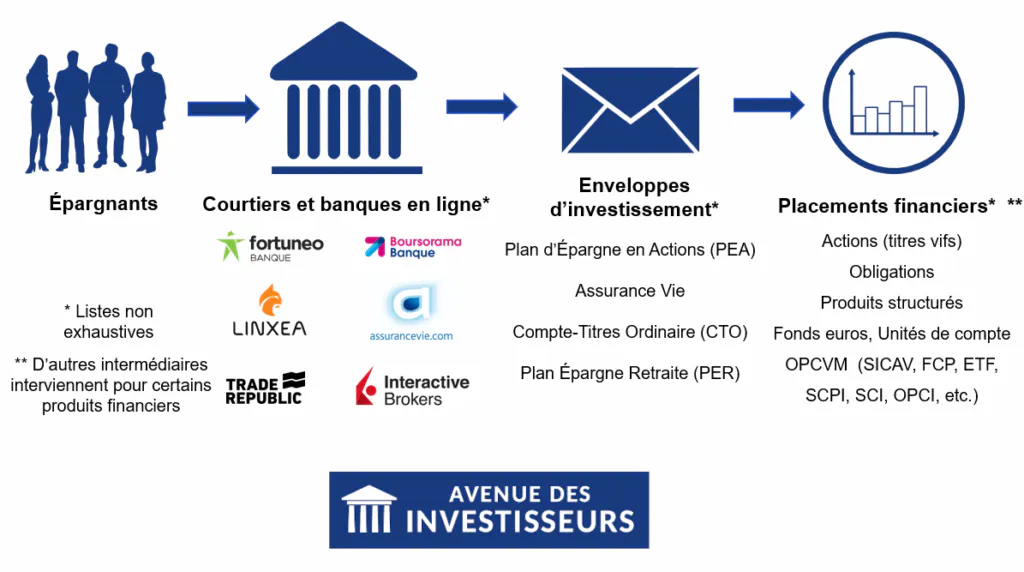
La théorie est essentielle, mais l’action l’est encore plus. Voici un guide pas à pas pour transformer vos connaissances en investissements réels.
Étape 1 : Choisir votre courtier en ligne (broker). Votre banque traditionnelle propose souvent un service de bourse, mais ses frais sont généralement élevés. Pour débuter, tournez-vous vers des courtiers en ligne spécialisés, moins chers et plus adaptés aux investisseurs particuliers. En France, des acteurs comme Bourse Direct, Fortuneo ou Boursorama (pour ne citer qu’eux) offrent des plateformes accessibles. Comparez leurs frais de courtage (commission par ordre), leurs frais de garde et la simplicité de leur interface.
Étape 2 : Ouvrir un compte titres ordinaire (CTO) ou une assurance-vie. Ces enveloppes fiscales sont les « comptes » qui vont accueillir vos titres (actions, ETF).
– Le Compte Titres Ordinaire (CTO) est très flexible : vous pouvez y acheter/vendre à tout moment, il n’y a pas de plafond de versement. En revanche, les plus-values et les dividendes sont soumis à l’impôt sur le revenu et aux prélèvements sociaux chaque année.
– L’Assurance-vie en unités de compte (UC) permet d’investir sur les marchés financiers. Elle offre un avantage fiscal après plusieurs années de détention (exonération partielle après 8 ans) et permet de transmettre son capital hors droits de succession dans une certaine limite. Elle peut être un bon choix pour un projet d’épargne à long terme (> 8 ans).
Pour débuter simplement, un CTO chez un courtier en ligne peu cher est souvent la voie la plus directe.
7. Étape 3 : Déposer des fonds. Une fois votre compte ouvert, vous devez l’alimenter par virement bancaire depuis votre compte courant.
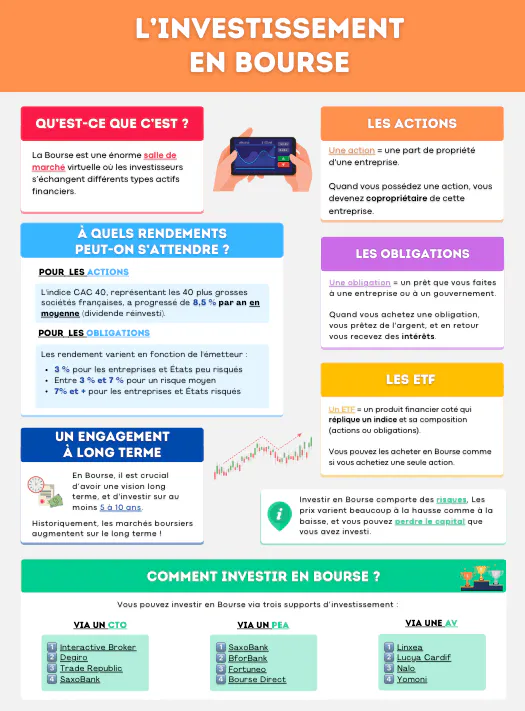
Étape 4 : Passer votre premier ordre d’achat. Sur la plateforme de votre courtier, recherchez l’ETF ou l’action que vous souhaitez acheter (par exemple, avec son code ISIN ou son mnémonique). Saisissez un ordre d’achat. Vous choisirez généralement un ordre « au marché » (achat au prix actuel du marché) pour une exécution immédiate, ou un ordre « à cours limité » (vous fixez un prix maximum d’achat). Validez l’ordre. Après quelques secondes ou minutes, vous recevez la confirmation : vous êtes officiellement investi en bourse.
Étape 5 : Adopter une discipline d’investissement régulier. Le vrai secret ne réside pas dans un coup génial, mais dans la régularité. Mettez en place, si possible, un virement automatique mensuel ou trimestriel de votre compte courant vers votre compte de courtier, puis investissez cette somme systématiquement dans le même ETF. Cette technique, appelée « dollar-cost averaging » ou « moyenne d’achat », permet d’acheter à la fois quand les cours sont bas et quand ils sont haut, lissant le prix d’achat moyen sur la durée et évitant de chercher à « timer le marché », une mission quasi impossible.
Conclusion
Investir en bourse lorsqu’on débute n’est pas une course contre la montre ou un pari hasardeux. C’est un processus qui s’apprend, se structure et s’automatise. La clé réside dans la compréhension des fondamentaux : l’inflation qui ronge l’épargne inactive, la nécessité d’un matelas de sécurité, la magie des intérêts composés et la puissance de la diversification via des outils simples comme les ETF. En suivant les étapes concrètes évoquées – choisir un courtier, ouvrir une enveloppe, investir régulièrement dans des actifs diversifiés – vous prenez le contrôle de votre avenir financier. Vous ne deviendrez pas riche du jour au lendemain, mais vous vous engagez sur la voie la plus fiable pour faire travailler votre argent et construire, pas à pas, un patrimoine résilient. L’essentiel est de démarrer, aujourd’hui plutôt que demain, avec les moyens dont vous disposez.