

Choisir son assurance-vie en 2026
Introduction
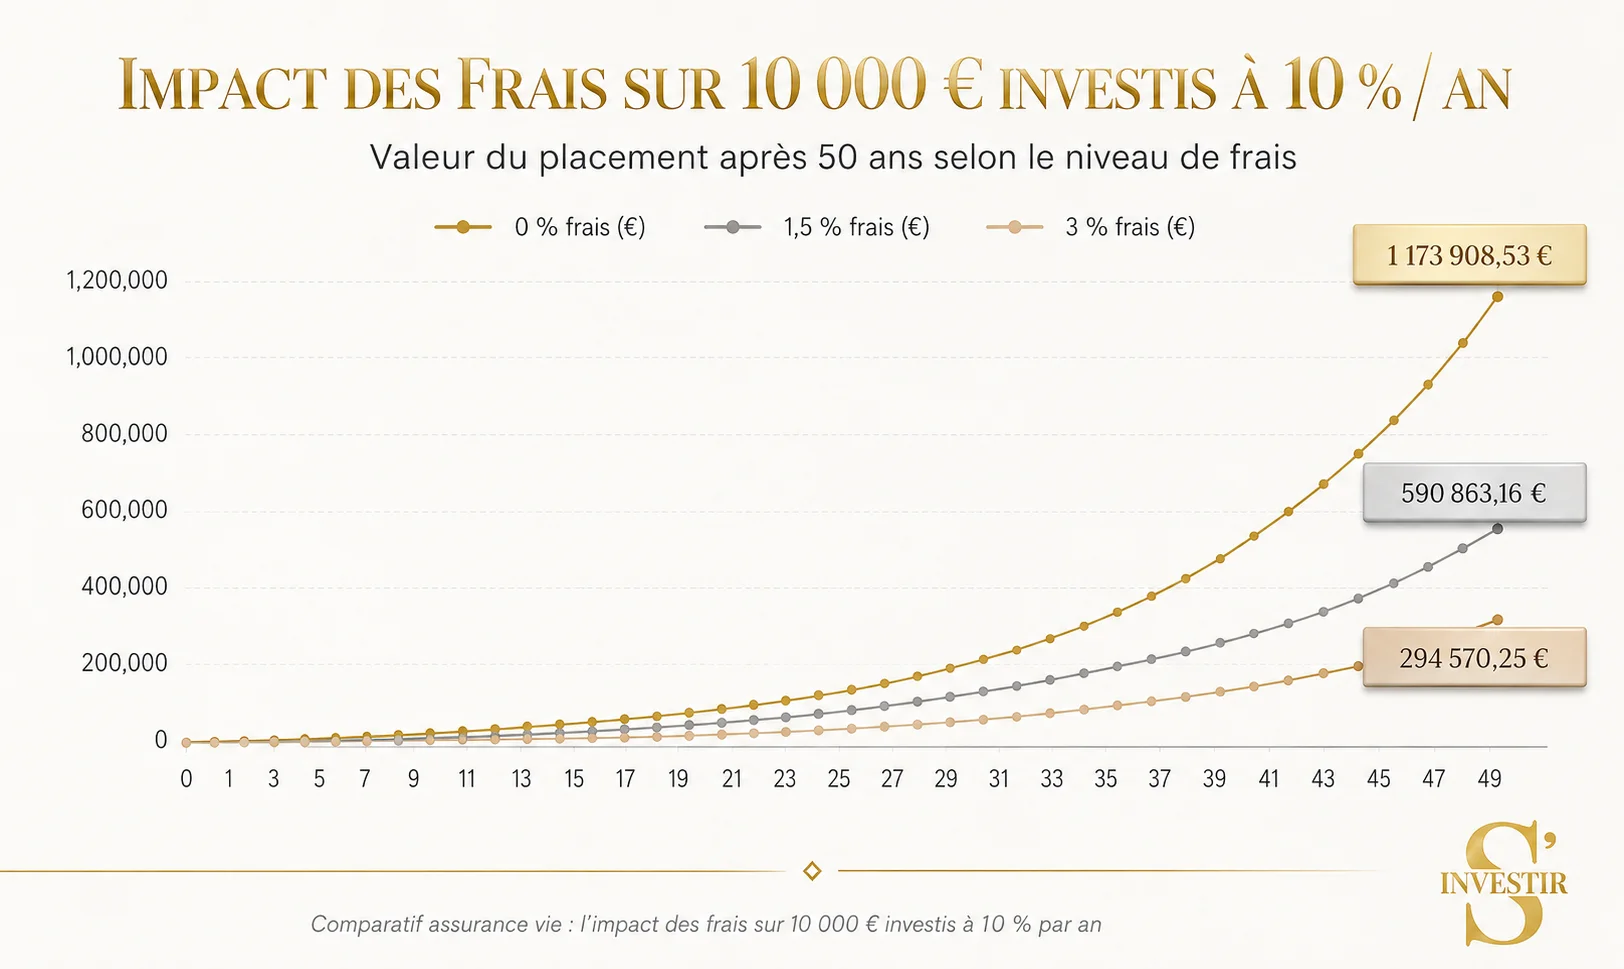
En 2025, les Français ont versé 192 milliards d’euros sur leur assurance-vie. C’est, et de loin, leur placement financier préféré. Et pourtant, des millions d’épargnants détiennent aujourd’hui un contrat médiocre, parfois sans même le savoir. Entre deux assurances-vie, l’écart de performance peut atteindre plus de 3 % par an sur le seul fonds euros, alors même que le capital reste garanti dans les deux cas. Sur une vie d’épargne, cela représente plusieurs dizaines, voire centaines de milliers d’euros qui finissent dans la poche de l’assureur ou du banquier plutôt que dans la vôtre.
Avec plus de 450 contrats d’assurance-vie disponibles en France, faire un tri sérieux demande du temps, de la méthode et un accès à des informations que la plupart des épargnants n’ont pas. C’est exactement ce qu’on a fait chez S’investir : passer des semaines à analyser des dizaines de contrats, ligne par ligne, frais par frais, performance par performance, pour aboutir à un comparatif complet, gratuit, et accessible à tous. On vous en présente ici la synthèse fidèle à la vidéo source : Quelle assurance-vie ouvrir en 2026 ? Mon comparatif Complet.
1. Pourquoi un nouveau comparatif d’assurance-vie s’impose en 2026
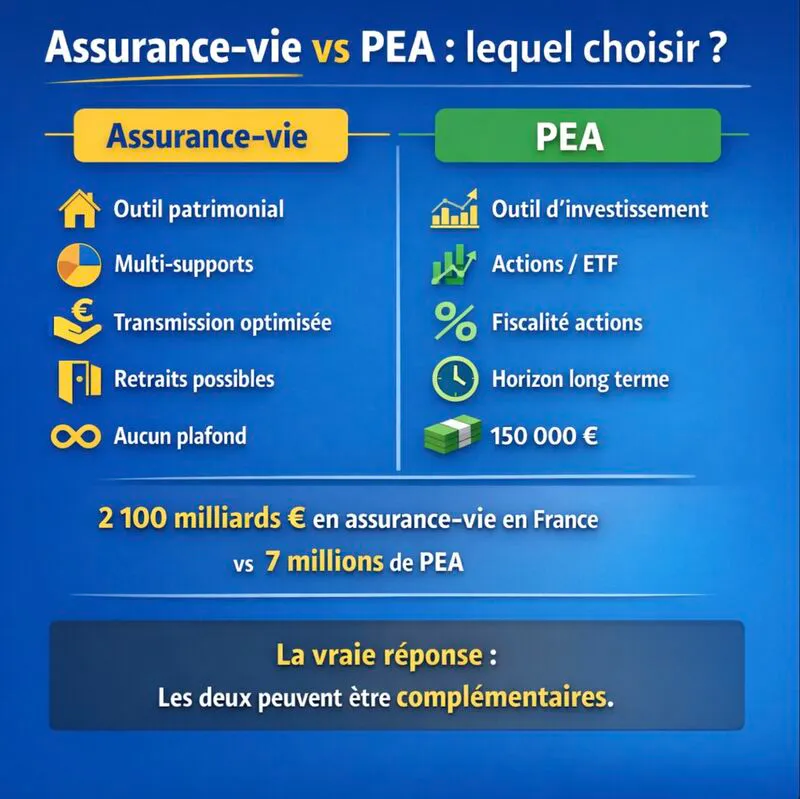
L’assurance-vie reste le placement roi des Français, et ce n’est pas près de changer. Fiscalité allégée après huit ans, transmission facilitée, souplesse d’utilisation, choix entre fonds euros sécurisés et unités de compte dynamiques : le contrat coche toutes les cases pour qui veut se constituer un patrimoine à long terme ou préparer sa transmission.
Le problème, c’est que tout le monde n’a pas le même contrat. Beaucoup d’épargnants ont signé leur premier contrat il y a dix ou quinze ans, sur les conseils de leur conseiller bancaire, et ne l’ont jamais remis en question. Or, entre un contrat bancaire classique et un contrat en ligne bien négocié, l’écart de frais, de performance et de qualité de service peut être considérable. Et comme le capital est garanti sur le fonds euros dans les deux cas, la différence ne se voit pas immédiatement : elle se voit vingt ans plus tard, sur le capital final.
Le constat est sans appel : la majorité des contrats distribués en agence bancaire sont aujourd’hui dépassés. Frais sur versement de 2 à 3 %, frais de gestion annuels plus élevés, fonds euros moins performants, univers d’investissement limité. Pendant ce temps, les courtiers en ligne et les nouveaux acteurs ont fait exploser les standards. Résultat : ceux qui n’ont jamais comparé laissent une part significative de leur rendement sur la table, année après année.
2. Notre méthode : 24 contrats notés sur 5 critères
Pour ce comparatif, on a analysé en profondeur 24 contrats d’assurance-vie parmi les plus diffusés en France. Le travail a couvert plusieurs semaines et a mobilisé toute l’équipe de S’investir. On ne s’est pas contenté des fiches commerciales : on a épluché les conditions générales, parfois jusqu’à la page 47, pour repérer les frais discrets, les exceptions, les clauses qui changent tout sur la durée.
Cinq grandes catégories de critères ont structuré la notation, et ce sont aussi celles qu’on utilise nous-mêmes en tant que conseillers en gestion de patrimoine. C’est là que se cachent les vrais écarts entre les contrats, bien plus que dans les arguments marketing des assureurs.
- Généralités : accessibilité, solidité de l’assureur, ancienneté du courtier, nature juridique du contrat.
- Frais : frais sur versement, frais de gestion annuels sur les unités de compte, frais d’arbitrage, frais de transaction, frais sur les titres vifs, frais sur les sorties en rente.
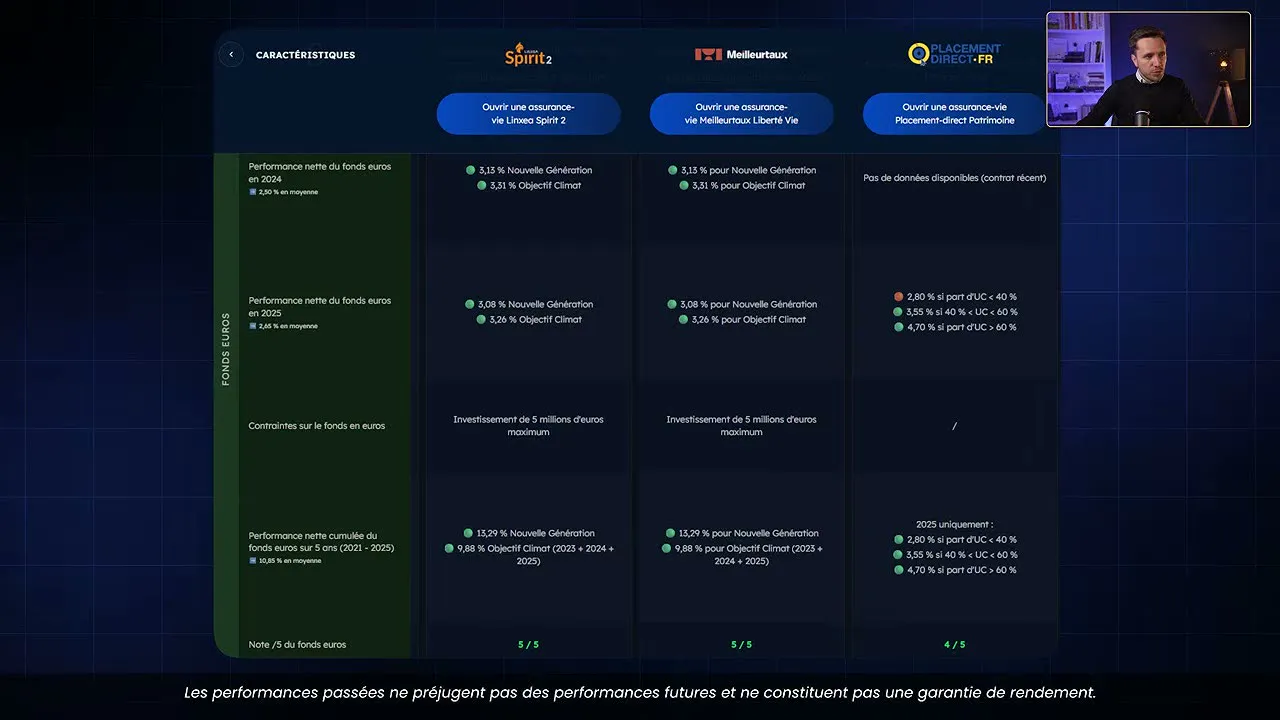
- Performance des fonds euros : rendement réel net de frais sur les dernières années.
- Supports disponibles : nombre et qualité des unités de compte, ETF, SCPI, private equity, produits structurés.
- Ergonomie et service client : qualité de la plateforme en ligne, réactivité du service client, sérieux des réponses apportées.
Pour le critère service client, on est même allé jusqu’à contacter chaque contrat pour tester la réactivité et la qualité des réponses. C’est un point souvent négligé, mais qui devient crucial le jour où vous avez besoin d’un arbitrage rapide, d’un changement de clause bénéficiaire ou d’une question sur une moins-value.
3. Critère n°1 — Généralités : accessibilité et solidité
Le premier réflexe avant d’ouvrir un contrat, c’est de vérifier qu’on peut y accéder facilement et qu’on ne confie pas son épargne à un acteur fragile. Cette catégorie regroupe le ticket d’entrée, l’ancienneté du courtier, la solidité de l’assureur derrière le contrat, et un point que presque personne ne regarde : la nature juridique du contrat.
Un contrat dit « individuel » est signé directement entre vous et l’assureur. Toute modification défavorable des conditions — frais, garanties, fonctionnement — nécessite votre consentement. Vous pouvez donc vous y opposer. Un contrat « collectif » ou « groupé », en revanche, est souscrit via une association souscriptrice. L’assureur peut modifier les conditions en passant par cette association, sans avoir besoin de votre accord individuel. À conditions égales, le contrat individuel est donc plus protecteur pour l’épargnant.
Sur ce critère, deux contrats décrochent la note maximale de 5 sur 5 : Corum Life et Garance Épargne. Tous deux sont accessibles à partir de 50 euros, sont des contrats individuels, et reposent sur des structures solides. Linxea Spirit 2 obtient également une très bonne note : contrat individuel, ticket d’entrée à 500 euros, distribué par un courtier qui affiche 25 ans de métier et adossé à Spirica, filiale du Crédit Agricole.
À l’autre extrémité, certains contrats ferment la porte aux épargnants qui démarrent. Louvre Infinity impose un ticket d’entrée de 5 000 euros. Yomoni Vie, en gestion libre, demande 50 000 euros dès l’ouverture. Forcément, ça exclut une large partie des épargnants qui veulent se constituer une première épargne de long terme.
4. Critère n°2 — Les frais : le vrai juge de paix sur 20 ans
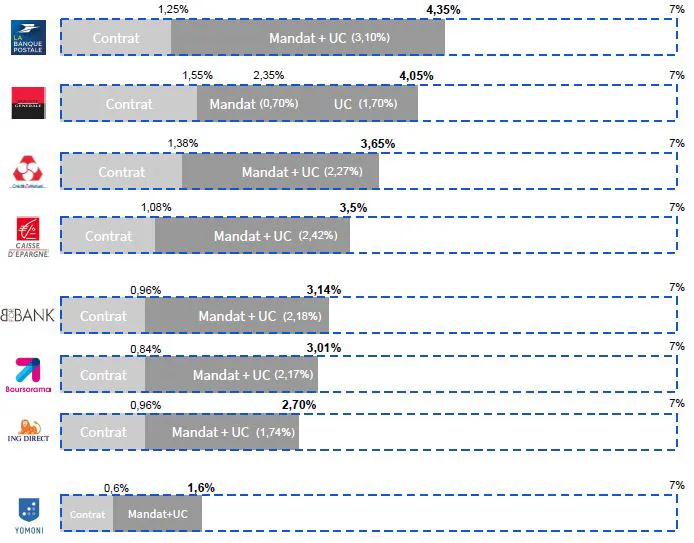
Bonne nouvelle : la guerre des prix sur les contrats d’assurance-vie a eu lieu, et elle a fait baisser drastiquement les frais affichés. Sur les 24 contrats analysés, 22 affichent désormais 0 % de frais sur versement. Si votre contrat actuel vous prélève encore 2 ou 3 % à chaque nouveau versement — et c’est le cas dans la plupart des banques traditionnelles — vous savez déjà que vous avez un problème.
Mais le vrai juge de paix, ce ne sont pas les frais sur versement. Ce sont les frais de gestion annuels prélevés chaque année sur les unités de compte. Les frais de gestion du fonds euros, eux, sont déjà intégrés dans la performance affichée, donc on n’a pas besoin de les additionner. Pour les unités de compte, ça va de 0,3 % chez les meilleurs à 0,8 %, voire plus, chez d’autres.
0,5 % par an, ça peut paraître anodin. Sauf que c’est prélevé chaque année sur l’intégralité de votre capital, pendant des décennies. Sur 100 000 euros investis pendant 25 ans, l’écart entre un contrat à 0,3 % et un contrat à 0,8 % se chiffre en dizaines de milliers d’euros. Et ce n’est qu’un exemple : sur des horizons plus longs ou des capitaux plus importants, l’effet est démultiplié.
Attention, toutefois, à ne pas confondre tous les frais. Les frais qui financent un vrai service — un conseiller qui pilote votre patrimoine, optimise votre fiscalité, ajuste votre stratégie dans le temps — peuvent avoir un retour sur investissement largement positif. Ce sont des frais qui travaillent pour vous. Le problème, ce sont les frais qui ne financent rien : vous payez 0,8 % au lieu de 0,5 % pour un contrat en gestion libre, avec les mêmes ETF, les mêmes fonds euros, et zéro accompagnement derrière. Ça, c’est de l’argent jeté par la fenêtre. Et c’est exactement ce qu’on traque dans ce comparatif.
À cela s’ajoutent les frais discrets, ceux qui ne sautent pas aux yeux quand on parcourt une fiche commerciale. Frais d’arbitrage sur les ETF (0,06 % chez les meilleurs, 0,10 % chez d’autres), frais de transaction, frais sur les titres vifs, frais sur les sorties en rente. Tout est dans le tableau, ligne par ligne, pour que chacun puisse vérifier chez soi.
Sur ce critère frais, cinq contrats décrochent la note de 5 sur 5 : Placement Direct Patrimoine, Lucya CNP, Meilleurtaux Essentiel Vie, Corum Life et Finary Life. Mention spéciale à Corum Life, qui affiche 0 % de frais de gestion sur les unités de compte — du jamais vu — mais qui reste un contrat un peu particulier qu’on détaillera plus loin. Hors Corum Life, Lucya CNP est le moins cher du marché pour les contrats plus classiques, avec 0,3 % de frais de gestion annuels sur les unités de compte.
5. Critère n°3 — Performance des fonds euros
Le fonds euros reste le cœur de l’assurance-vie pour une majorité d’épargnants français. C’est lui qui garantit le capital et qui offre, en théorie, une performance régulière sans prise de risque. Mais tous les fonds euros ne se valent pas, et c’est précisément sur ce terrain que l’écart entre deux contrats peut dépasser 3 % de performance annuelle, comme on l’a vu en introduction.
Dans le comparatif, on a donc analysé la performance réelle des fonds euros sur les derniers exercices, en net de frais, et en intégrant les éventuels bonus de rendement liés à la gestion pilotée ou aux unités de compte. Ce critère est central pour les profils prudents, qui veulent sécuriser leur capital tout en obtenant un rendement supérieur à l’inflation.
On ne va pas ici détailler le classement complet de chaque contrat sur ce critère — il est consultable dans le comparateur — mais retenez une chose : la performance affichée du fonds euros n’est pas la même chose que la performance nette dans votre poche. Il faut regarder les frais de gestion du fonds euros, les éventuels prélèvements sociaux, et la durée de détention. Deux contrats peuvent afficher 3 % de rendement, mais l’un peut vous restituer 2,4 % net et l’autre 2,7 % net. Sur 200 000 euros, ça change tout.
6. Critère n°4 — Supports disponibles : ETF, SCPI, private equity
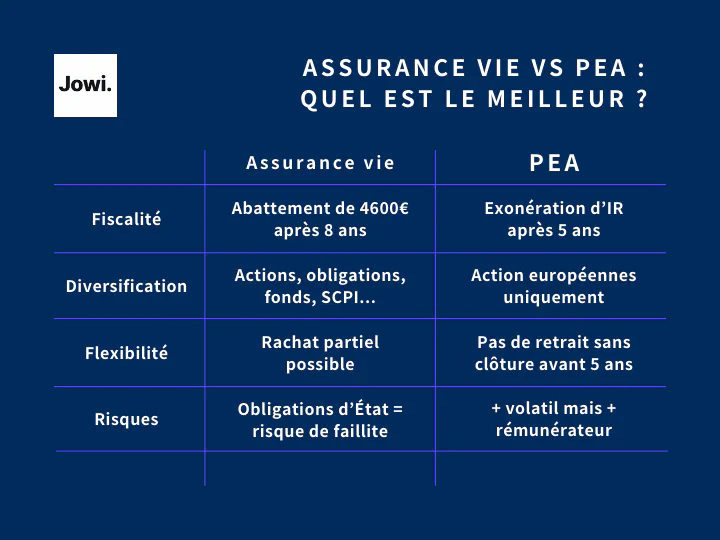
L’assurance-vie ne se résume plus au fonds euros. Les meilleurs contrats donnent aujourd’hui accès à des centaines, voire des milliers de supports d’investissement : ETF, actions, obligations, SCPI, OPCI, private equity, produits structurés, fonds thématiques, fonds ISR. Plus l’univers est large, plus vous pouvez diversifier, ajuster votre allocation et capter les thématiques porteuses.
Dans le comparatif, on a évalué le nombre de supports, leur qualité (frais propres, track record, lisibilité), et la présence ou non de certaines classes d’actifs aujourd’hui incontournables. Les ETF, par exemple, permettent d’investir à très faible coût sur des indices mondiaux. Les SCPI donnent accès à l’immobilier professionnel sans les contraintes de gestion. Le private equity ouvre la porte à l’économie réelle et à des performances potentiellement supérieures, mais avec un risque plus élevé.
À noter : tous les contrats ne proposent pas ces classes d’actifs. Certains se limitent à quelques dizaines de fonds, quand d’autres en proposent plus d’un millier. Si vous avez une stratégie d’investissement claire, c’est un critère déterminant.
7. Critère n°5 — Ergonomie de la plateforme et service client
On peut avoir le meilleur contrat du monde sur le papier, si l’interface en ligne est catastrophique et que le service client met trois semaines à répondre, l’expérience devient vite pénible. C’est pour ça qu’on a consacré du temps à tester concrètement chaque plateforme : ouverture de contrat, navigation, arbitrage, consultation des performances, téléchargement des documents, contact avec le support.
On a même contacté les services clients de chaque contrat pour mesurer leur réactivité, leur sérieux et la qualité de leurs réponses. Certains ont répondu en moins de 24 heures avec des réponses précises et argumentées. D’autres ont mis plus d’une semaine, avec des réponses évasives ou des renvois vers des FAQ. Pour un produit d’épargne destiné à durer vingt ou trente ans, c’est un signal important.
L’ergonomie compte aussi pour les arbitrages : passer d’un fonds à un autre, ajuster son allocation, programmer des versements programmés, modifier la clause bénéficiaire. Une plateforme claire et fluide fait gagner un temps précieux, surtout quand on gère plusieurs contrats ou qu’on veut réagir rapidement à un événement de marché.
8. Le cas particulier du contrat S’investir Conseil
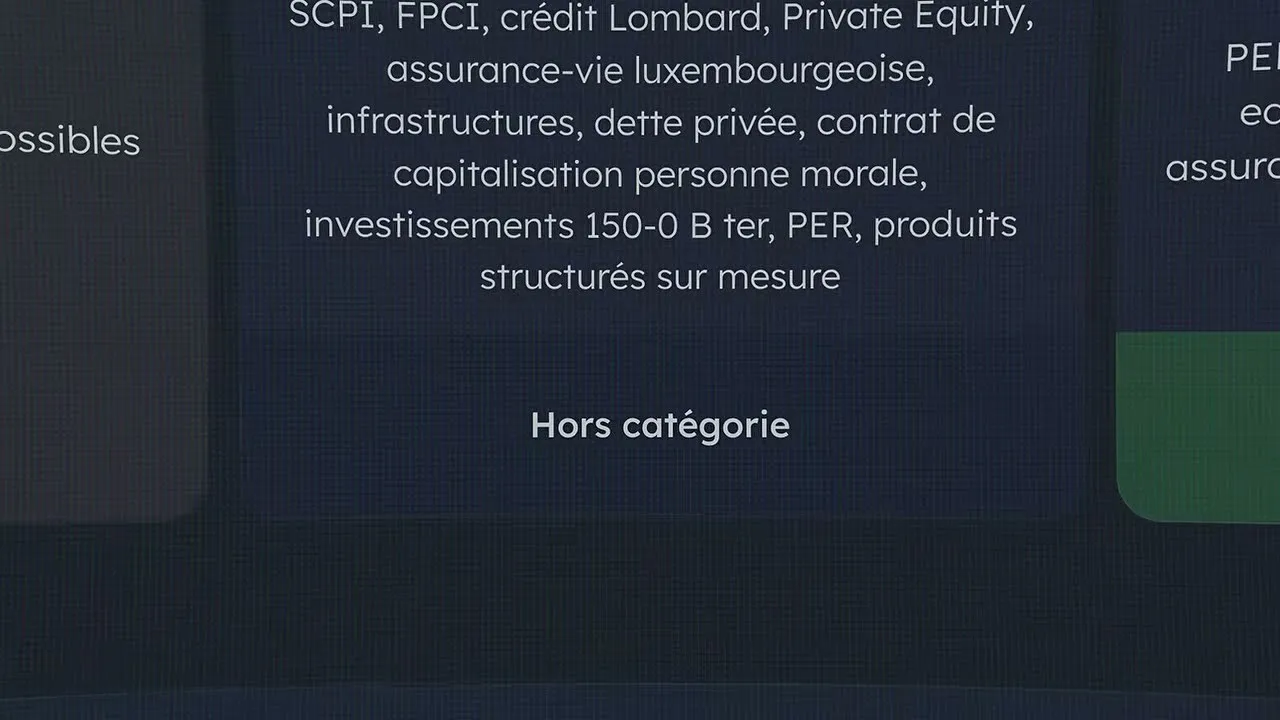
Avant de présenter le classement final, une transparence s’impose. Dans le comparatif, un contrat a été volontairement placé hors catégorie : c’est celui que nous avons négocié chez S’investir Conseil, notre cabinet de gestion de patrimoine. On ne le compare pas aux autres, et on vous explique pourquoi.
Ce contrat donne accès à plus de 1 000 supports, dont 78 ETF et 46 SCPI avec 100 % des loyers reversés. On y trouve également du private equity, des produits structurés sur mesure, et le tout avec les frais les plus faibles du marché pour une gestion pilotée. Sur le papier, il rivalise avec les meilleurs du classement.
Mais il y a une différence fondamentale : ce n’est pas un contrat en gestion libre. Il est piloté par un conseiller en gestion de patrimoine dédié chez S’investir Conseil. Vous ne gérez pas vous-même vos arbitrages : c’est notre équipe qui le fait pour vous, en fonction de votre profil, de vos objectifs et de votre horizon. Il est donc accessible uniquement via notre accompagnement, à partir de 100 000 euros d’épargne.
Si vous avez plus de 100 000 euros et que vous souhaitez déléguer le pilotage de votre patrimoine à un professionnel — pas seulement sur l’assurance-vie, mais sur l’ensemble : transmission, fiscalité, stratégie globale — sachez que l’un des meilleurs contrats du marché pour cela se trouve chez S’investir Conseil. Pour les autres, et c’est l’immense majorité, le classement qui suit propose d’excellents contrats accessibles dès quelques centaines d’euros, en totale autonomie.
Conclusion
L’assurance-vie reste en 2026 le placement préféré des Français, et ce n’est pas un hasard. Mais tous les contrats ne se valent pas, et l’écart entre un bon et un mauvais contrat peut représenter plusieurs dizaines de milliers d’euros sur une vie d’épargne. Le vrai travail, avant d’ouvrir un contrat, c’est de comparer : frais sur versement, frais de gestion annuels, performance du fonds euros, qualité des supports, ergonomie de la plateforme, sérieux du service client.
Le comparatif complet, avec les 24 contrats notés sur les 5 critères, est accessible gratuitement via le lien en description de la vidéo source : Quelle assurance-vie ouvrir en 2026 ? Mon comparatif Complet. Pour aller plus loin, notamment si vous avez un patrimoine supérieur à 100 000 euros et que vous souhaitez déléguer la gestion à un professionnel, l’équipe S’investir Conseil est à votre disposition pour échanger sur votre situation.
That’s a bit short. Let me expand some sections to reach closer to 6000 words. I’ll add more substance and details.