

Assurance-vie – le guide complet 2025
FAQ
L’assurance-vie est-elle vraiment un produit d’épargne, malgré son nom ?
Oui. En France, l’assurance-vie est avant tout un contrat d’épargne et d’investissement signé avec un assureur ou une banque. La dimension « assurance décès » n’est qu’un aspect parmi d’autres du produit, et elle prend surtout son sens à partir d’un certain niveau de capital accumulé.
Peut-on retirer son argent à tout moment ?
Oui. Aucun texte n’impose de durée minimale ou maximale. On peut effectuer un rachat partiel ou total, à tout moment, sans pénalité. La seule chose qui change avec le temps, c’est la fiscalité applicable aux gains.
Y a-t-il un plafond de versement sur une assurance-vie ?
Non. Le contrat n’impose pas de plafond. Vous pouvez verser quelques centaines d’euros ou plusieurs dizaines de milliers d’euros, en une fois ou de manière programmée, selon votre capacité d’épargne du moment.
Que se passe-t-il en cas de décès du souscripteur ?
Le capital accumulé sur le contrat est versé au(x) bénéficiaire(s) désigné(s) dans la clause bénéficiaire, en dehors de la succession ordinaire. Cette mécanique permet d’orienter la transmission vers la personne de son choix, dans un cadre fiscal souvent plus avantageux que les droits de succession classiques.
Pourquoi parle-t-on toujours de 8 ans en assurance-vie ?
Le seuil des 8 ans correspond à un palier fiscal : passé ce délai, la fiscalité applicable aux gains en cas de rachat devient plus douce, avec notamment un abattement annuel sur les gains. Ce n’est pas un blocage : votre argent reste disponible à tout moment, y compris avant 8 ans.
Faut-il programmer ses versements ou verser en une seule fois ?
Les deux approches sont possibles. Le versement programmé, souvent appelé DCA (dollar cost averaging), consiste à investir un montant fixe chaque mois (par exemple 100, 200 ou 300 €). Cette méthode est considérée comme l’une des plus efficaces pour lisser le risque sur les supports boursiers, et elle convient bien aux revenus irréguliers typiques des side hustles.
Combien coûte une assurance-vie en frais ?
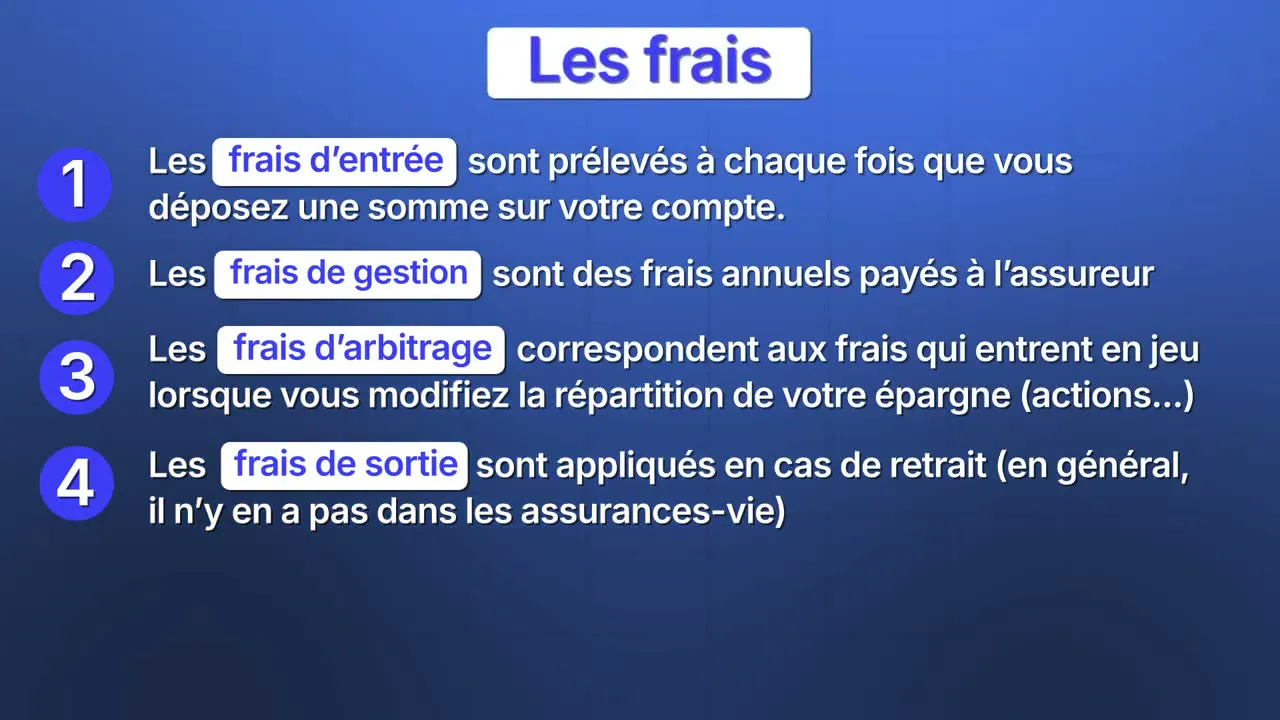
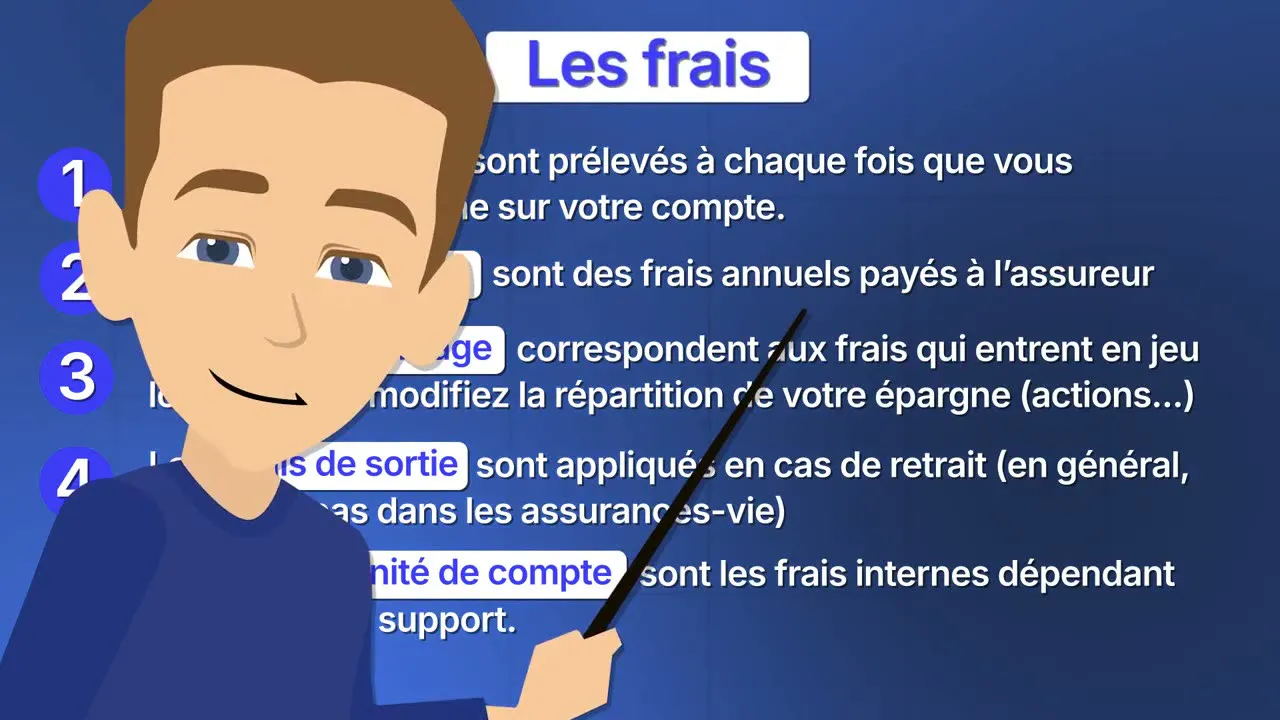
La portion de vidéo dont nous disposons ne permet pas de détailler les frais pratiqués. C’est un point essentiel que tout souscripteur doit examiner avant signature : frais sur versement, frais de gestion annuels, frais d’arbitrage, frais de transfert. Les contrats en ligne, distribués par des robo-advisors ou des CGP indépendants, affichent en général une structure de frais plus légère que les contrats bancaires traditionnels.
Introduction
L’assurance-vie fait figure d’exception dans le paysage de l’épargne française. Avec près de 18 millions de souscripteurs, soit environ 45 % des ménages, et un encours cumulé qui flirte avec les 2 000 milliards d’euros, elle écrase littéralement la concurrence côté enveloppe d’épargne longue. Pour qui veut sortir de la rat race et faire travailler son argent autrement, difficile d’ignorer ce monument de la gestion patrimoniale tricolore. La vidéo du conseiller en gestion de patrimoine qui nous sert de base pour ce dossier, intitulée « Assurance-vie : le GUIDE ULTRA-COMPLET 2025 » et publiée sur YouTube, promet rien de moins qu’un tour d’horizon exhaustif, du débutant complet à l’épargnant chevronné.
On a pris le temps de la décortiquer pour vous, en filtrant le pédagogique du commercial. Si vous débutez en épargne, pas de panique : on reprend tout depuis le départ, sans promesses miracles ni jargon de salle de marché. L’idée est simple — comprendre ce qu’est vraiment l’assurance-vie, pourquoi elle attire autant, comment elle fonctionne concrètement, et dans quels cas elle mérite — ou pas — une place dans une stratégie d’indépendance financière construite à contre-courant.
Dans la portion de vidéo dont nous disposons, le CGP balaye d’abord les grandes questions que se pose tout épargnant : la nature réelle du produit, son fonctionnement, sa souplesse de versement, sa fiscalité différée, et la dimension transmission. La transcription s’interrompant peu après 5 minutes, on vous restituons l’ensemble de ce qui est abordé ci-dessous, en signalant franchement les points que la source disponible ne permet pas de détailler — typiquement, le détail des frais, la fiscalité chiffrée, et les stratégies d’optimisation évoquées en fin de vidéo.
1. Pourquoi 18 millions de Français détiennent une assurance-vie
Commençons par les chiffres, parce qu’ils plantent le décor mieux que n’importe quel discours. Selon les données citées dans la vidéo, près de 18 millions de personnes détiennent une assurance-vie en France. Cela représente environ 45 % des ménages, pour un encours cumulé qui avoisine les 2 000 milliards d’euros. Pour donner un ordre d’idée, c’est davantage que le PIB annuel de plusieurs grands pays européens, et l’équivalent d’une bonne fraction de la dette publique française.
Pourquoi un tel succès ? Le CGP qui signe cette vidéo donne lui-même la réponse : c’est un placement à la fois souple, fiscalement intéressant et bien ancré dans la culture patrimoniale hexagonale. Trois piliers qui, additionnés, expliquent pourquoi l’assurance-vie traverse les crises, les alternances politiques et les soubresauts de marché sans jamais perdre sa place de numéro un dans le cœur des épargnants.
Souple, d’abord, parce qu’on peut l’alimenter quand on veut, retirer une partie ou la totalité, changer la répartition interne entre supports, ou encore désigner un ou plusieurs bénéficiaires. Fiscalement intéressante, ensuite, parce qu’au-delà d’un certain horizon de détention, les gains sont taxés à un régime souvent plus doux que la fiscalité de droit commun. Bien ancrée culturellement, enfin, parce que les banques la distribuent en première intention depuis des décennies, et que les parents la transmettent à leurs enfants comme on se transmet une recette de cuisine familiale.
Mais derrière ces chiffres impressionnants se cache une réalité que le grand public méconnaît souvent. Comme le rappelle le conseiller dès l’introduction, beaucoup de gens se trompent sur la nature même du produit. L’assurance-vie n’est pas un produit qu’on souscrit pour « assurer ses funérailles » ou laisser trois francs six sous à ses proches. C’est d’abord un outil d’épargne et d’investissement, avec un volet transmission qui n’est qu’un aspect parmi d’autres. C’est précisément ce malentendu fondateur qu’il faut dissiper avant toute chose.
Pour un lecteur en quête d’indépendance financière, le chiffre de 2 000 milliards d’euros mérite qu’on s’y arrête. Cette manne est essentiellement investie, bon an mal an, dans des obligations d’État, des actions européennes et mondiales, de l’immobilier via des SCPI, et une part croissante de fonds en euros. Quand on cherche à bâtir un patrimoine à contre-courant de la rat race, on a donc intérêt à comprendre où va cette épargne collective, parce qu’elle finance une bonne partie de l’économie réelle et qu’elle détermine, en creux, les rendements offerts aux souscripteurs.
2. L’assurance-vie n’est pas (que) une assurance décès
Parlons cash : l’immense majorité des gens qui ouvrent une assurance-vie ne savent pas vraiment ce qu’ils signent. La confusion vient du mot « assurance », qui renvoie spontanément à la protection en cas de décès. C’est un réflexe linguistique compréhensible, mais trompeur. En France, l’assurance « décès » ou « sur la vie » désigne historiquement un produit qui verse un capital à vos proches si vous disparaissez. L’assurance-vie, dans son acception moderne, recouvre une réalité bien plus large.
Le CGP est formel : l’assurance-vie est avant tout un produit d’épargne et d’investissement. C’est un contrat que vous signez avec un assureur, c’est-à-dire une compagnie d’assurance, ou parfois avec une banque qui dispose d’une filiale d’assurance. Vous versez de l’argent, l’assureur le fait fructifier selon des modalités prévues au contrat, et en contrepartie vous bénéficiez d’avantages fiscaux et successoraux. Tout le reste — le choix des supports, la durée, la transmission — découle de ce principe fondateur.
Cette nuance change tout. L’assurance-vie n’est pas un produit qu’on souscrit « au cas où » : c’est une enveloppe, un contenant, dans lequel vous allez loger différents investissements. Une fois le contrat ouvert, vous choisissez comment votre argent est réparti : sur des supports sans risque de type fonds en euros, sur des supports plus dynamiques exposés aux marchés actions, ou sur un mélange des deux. C’est cette liberté de paramétrage qui fait la force du produit, et que les contrats bancaires « clés en main » ne proposent pas toujours avec la même finesse.
L’autre idée reçue concerne la dimension décès. Oui, l’assurance-vie sert aussi à transmettre un capital si vous veniez à disparaître. Mais ce n’est qu’une facette du produit, et elle ne prend vraiment sens qu’à partir d’un certain horizon de détention et d’un certain niveau de capital accumulé. Pour quelqu’un qui veut simplement faire fructifier son épargne à moyen terme, l’assurance-vie reste pertinente, avec ou sans logique successorale. Inversement, croire qu’ouvrir une assurance-vie avec 500 euros réglera sa « problématique décès » relève d’une illusion : la transmission, on y reviendra, obéit à des règles fiscales propres qui supposent un minimum de capital et d’ancienneté pour se révéler intéressantes.
Le CGP résume la chose avec une formule qui mérite d’être retenue : l’assurance-vie, c’est une boîte. Vous y déposez de l’argent, vous choisissez comment il est investi à l’intérieur, vous refermez le couvercle, et tant que vous ne l’ouvrez pas, vos gains peuvent s’accumuler sans impôt. Le jour où vous l’ouvrez pour sortir de l’argent, la fiscalité s’applique selon des règles qui dépendent de l’ancienneté du contrat. Cette image simple, presque enfantine, a le mérite de poser le cadre avant d’entrer dans le détail des mécanismes.
3. Comment fonctionne concrètement un contrat
Prenons les choses par le commencement : ouvrir un contrat, verser, faire fructifier, récupérer. L’assurance-vie, dans son architecture, tient en quatre temps que le CGP détaille successivement dans sa vidéo.
Premier temps, le versement — qu’on appelle aussi la « prime ». Vous déposez de l’argent sur votre contrat, une seule fois ou de manière répétée. La loi ne fixe aucun plafond : vous pouvez investir quelques centaines d’euros comme plusieurs dizaines de milliers, selon vos moyens du moment. C’est d’ailleurs un point essentiel pour les profils side hustle, dont les revenus sont souvent irréguliers : l’assurance-vie accepte les versements irréguliers, sans exiger de calendrier fixe.
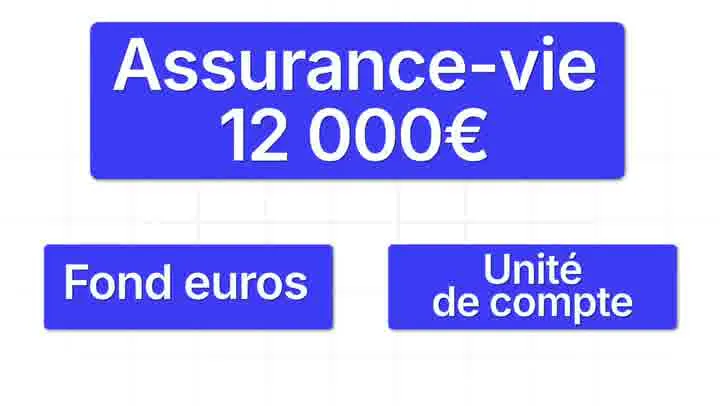
Deuxième temps, l’investissement. Une fois l’argent sur le contrat, vous choisissez comment il est réparti entre les supports proposés. Les contrats modernes offrent en général un fonds en euros (sans risque, rendement annuel servi par l’assureur), des unités de compte (UC) investies sur les marchés actions, obligataires ou immobiliers, et parfois des supports thématiques ou des SCPI. Le CGP insiste sur la liberté de choix, qui constitue l’un des vrais attraits du produit par rapport à un livret A ou un plan d’épargne logement.
Troisième temps, la durée. La vidéo le martèle à dessein : il n’y a pas de durée imposée. Le contrat peut durer 8 ans, 10 ans, 20 ans, 50 ans, ou toute une vie. Il n’y a pas d’échéance contractuelle, pas de date butoir, pas de « fermeture automatique » au bout de X années. C’est vous qui décidez du moment où vous voulez récupérer votre argent, et c’est précisément cette souplesse qui fait de l’assurance-vie une enveloppe compatible avec à peu près toutes les stratégies patrimoniales, du projet immobilier à la transmission intergénérationnelle.
Quatrième temps, la sortie. Récupérer l’argent d’une assurance-vie s’appelle, techniquement, effectuer un « rachat ». Le rachat peut être partiel (vous retirez une fraction du capital) ou total (vous clôturez le contrat et récupérez l’intégralité). Le CGP est catégorique : il n’y a aucune pénalité de rachat. Vous pouvez retirer de l’argent au bout d’un mois, de six mois, d’un an, sans frais de sortie, contrairement à ce que beaucoup croient encore.
Cette dernière précision est cruciale pour qui hésite à se lancer. Trop d’épargnants laissent dormir leur cash sur des livrets par peur de « bloquer » leur épargne dans une enveloppe qu’ils maîtrisent mal. Or, l’assurance-vie, en pratique, reste liquide : seul l’avantage fiscal se construit dans la durée, pas la disponibilité de l’argent. C’est précisément ce malentendu qu’il faut combattre si l’on veut faire de l’assurance-vie un outil d’indépendance plutôt qu’un produit subi.
4. La boîte à fiscalité différée : pourquoi c’est si puissant
Revenons sur l’image de la boîte, parce qu’elle contient la clef de voûte fiscale du produit. Tant que vous laissez l’argent à l’intérieur, les gains — qu’il s’agisse d’intérêts servis par le fonds en euros ou de plus-values réalisées sur les unités de compte — s’accumulent sans être frappés par l’impôt. C’est ce que les professionnels appellent la « capitalisation » : les gains produisent eux-mêmes des gains, sans ponction fiscale annuelle.
Pour un épargnant qui vise l’indépendance financière, ce mécanisme change profondément la donne par rapport à un compte-titres ordinaire (CTO), où chaque plus-value latente ou dividende est, en principe, taxable selon les règles de droit commun. Sur un horizon long, l’effet boule de neige d’une capitalisation non fiscalisée est mathématiquement supérieur à celui d’une enveloppe fiscalisée chaque année, même si le taux de rendement brut est identique.
Le CGP le formule à sa manière : l’assurance-vie, c’est un écrin, une enveloppe dans laquelle votre argent grandit à l’abri de l’impôt. L’image est volontairement simplifiée, mais elle traduit une réalité technique que les prospectus bancaires ont parfois tendance à noyer sous des couches de jargon. L’idée-clé, c’est que vous repoussez dans le temps le moment où l’administration fiscale vient prélever sa part — et ce report n’est pas gratuit : il a un coût, celui de payer l’impôt le jour où vous sortez.
Attention cependant à ne pas conclure trop vite. La fiscalité ne disparaît pas, elle est simplement différée. Et le montant final de l’impôt dépend de l’âge du contrat au moment du rachat. La vidéo annonce que « l’imposition va dépendre de l’âge du contrat, avant ou après 8 ans notamment ». C’est la seule information chiffrée que la portion de transcription disponible nous donne sur ce point, mais elle est suffisante pour comprendre la logique : plus votre contrat vieillit, plus la fiscalité applicable devient douce, jusqu’à devenir franchement avantageuse au-delà du fameux cap des 8 ans.
Pour un épargnant patient, qui se fixe un horizon de placement supérieur à 8 ans — par exemple pour préparer sa retraite, financer un projet long terme, ou bâtir un capital de transmission — l’assurance-vie coche presque toutes les cases : liquidité préservée, capitalisation non fiscalisée, et fiscalité allégée en sortie. C’est précisément pour cela qu’elle reste, malgré ses défauts et ses frais, l’une des enveloppes les plus utilisées par les Français.
5. La dimension transmission : ce qu’il faut en retenir
La vidéo insiste sur un point que beaucoup d’épargnants découvrent trop tard : l’assurance-vie sert aussi à transmettre un capital en cas de décès. Concrètement, lorsque vous ouvrez un contrat, vous désignez un ou plusieurs bénéficiaires. Ce sont les personnes qui recevront l’argent accumulé si vous veniez à disparaître pendant la durée du contrat. L’assureur, en contrepartie des primes versées, s’engage à leur verser le capital, augment des gains réalisés entre-temps.
Cette mécanique de désignation est un acte fort, parfois plus structurant qu’un testament pour la transmission du patrimoine. Et pour cause : en assurance-vie, les sommes versées au décès ne transitent pas par la succession ordinaire. Elles échappent donc, dans la plupart des cas, aux règles de partage entre héritiers réservataires, et peuvent être orientées librement vers la personne de votre choix — conjoint, enfant, parent, ami, association. C’est ce qu’on appelle, en langage patrimonial, la « transmission hors succession ».
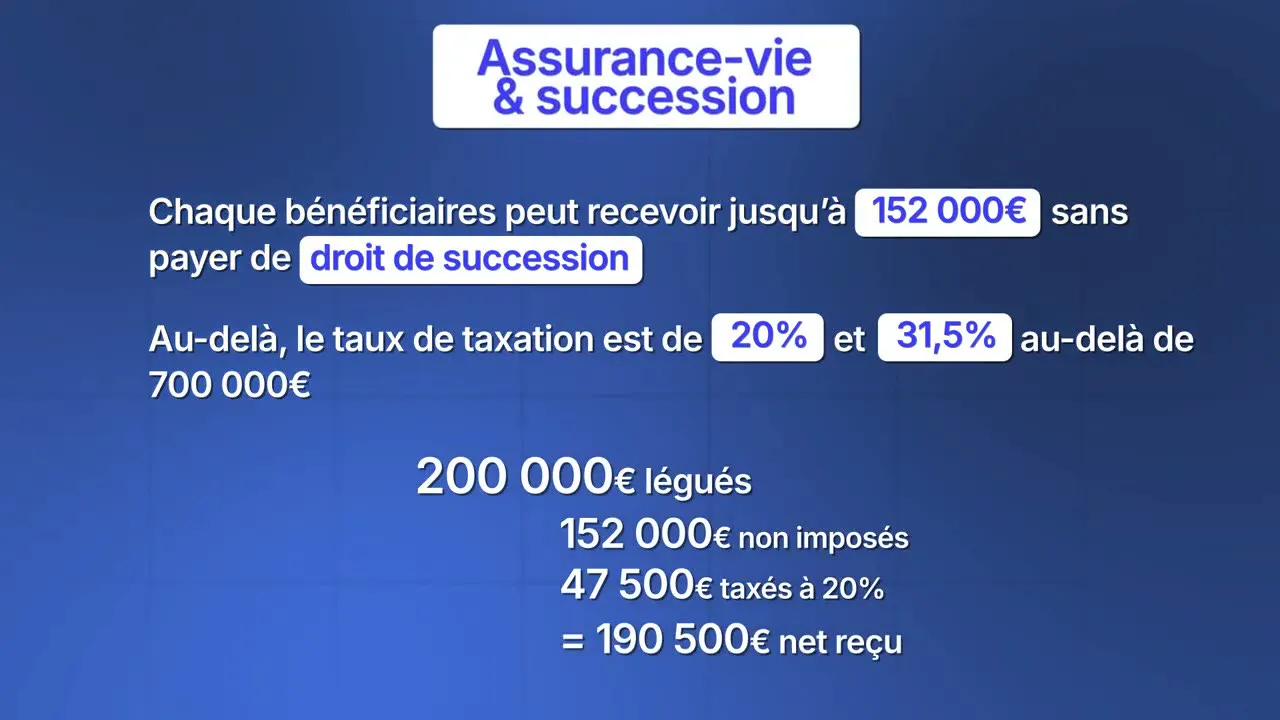
Le CGP le formule sans détour : oui, l’assurance-vie sert à transmettre du capital si vous venez à disparaître, et c’est pour cela qu’on parle d’assurance. Mais il prend soin de préciser que cette dimension n’est qu’un aspect du produit, et qu’elle ne se révèle vraiment intéressante qu’au-delà d’un certain seuil. Pour un petit contrat de quelques milliers d’euros, les avantages successoraux existent, mais leur impact financier reste marginal. À partir de plusieurs dizaines voire centaines de milliers d’euros, en revanche, la mécanique prend tout son sens — notamment parce que la fiscalité applicable aux bénéficiaires est, historiquement, plus douce que les droits de succession classiques.
Le détail des abattements, plafonds et taux applicables en cas de décès dépasse le périmètre de la portion de vidéo dont nous disposons. La transcription s’interrompt avant que le CGP n’aborde frontalement la fiscalité successorale de l’assurance-vie, et il serait malhonnête de notre part d’inventer des chiffres. Ce qu’on peut affirmer sans risque, en revanche, c’est que la clause bénéficiaire est l’un des éléments les plus sensibles d’un contrat : mal rédigée, elle peut neutraliser tous les avantages fiscaux du produit, et déclencher des conflits familiaux qui auraient pu être évités.
Pour un épargnant en quête d’indépendance, la leçon à tirer est claire : si vous souscrivez une assurance-vie, traitez la clause bénéficiaire avec le même soin que vous traiteriez un testament. Désignez explicitement vos bénéficiaires, indiquez leurs coordonnées, hiérarchisez-les au besoin, et relisez cette clause tous les deux ou trois ans — un mariage, un divorce, une naissance, un décès peuvent la rendre obsolète du jour au lendemain.
6. Les 8 ans : ce que ce chiffre veut vraiment dire
Revenons sur un chiffre que tout le monde associe à l’assurance-vie, et que le CGP prend soin de décrypter : la fameuse barre des 8 ans. « Les 8 ans dont on entend souvent parler, explique-t-il, c’est lié aux avantages fiscaux. » Voilà, en une phrase, toute la mécanique résumée.
Le seuil des 8 ans n’est pas un plafond de blocage, on l’a dit. C’est un palier fiscal : passé ce délai, la fiscalité applicable aux gains en cas de rachat devient plus douce qu’avant. Concrètement, sur un rachat après 8 ans, le souscripteur bénéficie d’un abattement annuel sur les gains (le CGP n’en précise pas le montant dans la portion disponible de la vidéo, et nous n’inventerons pas de chiffre), et le taux d’imposition des gains au-delà de cet abattement est, en général, inférieur au prélèvement de droit commun qui s’applique avant 8 ans.
Pour un épargnant qui se fixe un horizon long, atteindre 8 ans est donc un objectif en soi. Cela ne veut pas dire qu’il faut laisser l’argent dormir passivement pendant 8 ans en croisant les doigts : on peut parfaitement arbitrer entre supports, ouvrir puis clôturer plusieurs contrats, et continuer à effectuer des versements sur un contrat ancien sans repartir à zéro. Mais l’horizon de 8 ans reste un repère mental utile pour qui veut optimiser la fiscalité de ses gains.
À l’inverse, ouvrir une assurance-vie pour trois ans avant un projet immobilier, par exemple, n’a pas grand intérêt fiscal : on reste dans le régime de droit commun, et l’on paie davantage d’impôt sur les gains que via un simple compte-titres ou un livret défiscalisé. C’est d’ailleurs l’un des pièges classiques du débutant que la vidéo promet de détailler plus loin — mais que la portion de transcription dont nous disposons n’aborde pas encore.
Pour les profils side hustle, qui dégagent parfois des liquidités importantes de manière irrégulière, l’assurance-vie représente un outil intéressant de lissage : on y verse quand on a du cash, on y laisse le temps faire son œuvre, et l’on profite de l’avantage fiscal au bout de 8 ans. Combinée à un PEA, à un CTO et à quelques SCPI en direct, elle permet de bâtir une architecture patrimoniale diversifiée, optimisée fiscalement, et compatible avec un mode de vie entrepreneuriale.
7. Ce que la vidéo promet (et qu’on n’a pas pu vérifier)
Soyons honnêtes : la transcription sur laquelle repose cet article s’interrompt peu après la cinquième minute, alors que la vidéo originale dépasse 20 minutes. Le CGP annonce, dans son introduction, qu’il détaillera plusieurs volets que nous n’avons pas pu restituer fidèlement faute de source complète. Mieux vaut le dire franchement que d’inventer.
Les sujets annoncés par le conseiller, et que la portion disponible ne développe pas, sont les suivants :
- Les différents types de contrats qui existent sur le marché (contrats en euros, contrats en unités de compte, contrats multi-supports, contrats d’assurance-vie en gestion pilotée, etc.).
- Le détail des frais à connaître — frais sur versement, frais de gestion du fonds en euros, frais sur unités de compte, frais d’arbitrage, et éventuels frais de transfert.
- La fiscalité chiffrée applicable aux rachats avant et après 8 ans, avec les taux précis, les abattements, et le mécanisme du prélèvement forfaitaire.
- Les avantages spécifiques de l’assurance-vie en matière de transmission successorale, avec les abattements par bénéficiaire et les plafonds applicables.
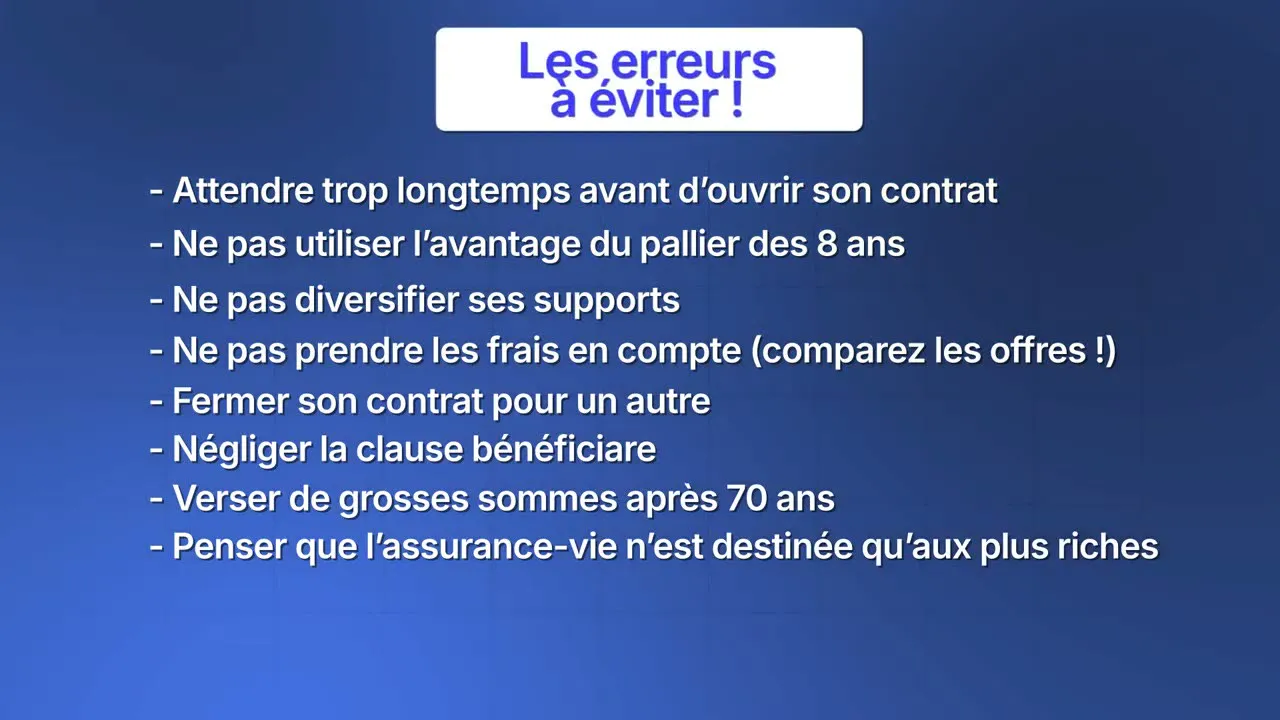
- Les erreurs classiques commises par les débutants lors de la souscription ou de la gestion de leur contrat.
- Quelques stratégies d’optimisation pour les épargnants plus aguerris.
Pour aller plus loin sur ces sujets, deux options s’offrent à vous. Soit vous visionnez directement la vidéo complète sur YouTube, qui dépasse largement le cadre de cet article et qui est signée par un professionnel du conseil patrimonial. Soit vous consultez un conseiller en gestion de patrimoine indépendant, capable de vous proposer une architecture sur mesure en fonction de votre situation fiscale, de votre horizon de placement et de vos objectifs de transmission.
Ce qu’on peut dire d’ores et déjà, en guise de synthèse, c’est que l’assurance-vie est un outil puissant mais pas miracle. Elle mérite d’être comprise avant d’être souscrite, paramétrée, et non pas subie. Et c’est précisément le sens du mouvement d’indépendance financière : reprendre la main sur ses choix d’épargne plutôt que de laisser sa banque placer son argent à sa place, dans des produits inadaptés, avec des frais invisibles et des rendements médiocres.
8. Assurance-vie et stratégie d’indépendance financière : les questions à se poser
Pour un lecteur en quête d’indépendance, l’assurance-vie n’est pas un produit « à prendre ou à laisser », mais un outil à insérer dans une stratégie globale. Avant d’ouvrir un contrat, quelques questions méritent d’être posées noir sur blanc.
Quel est votre horizon de placement ? Si vous visez moins de 4 ans, l’assurance-vie n’a probablement pas d’intérêt fiscal. Au-delà de 8 ans, en revanche, elle prend tout son sens, et plus encore si vous visez un horizon de 15, 20 ou 30 ans. Le CGP insiste d’ailleurs sur le fait que la bourse et les produits d’intérêt favorisent le gain sur le long terme — un point essentiel à intégrer dans sa réflexion.
Quel est votre objectif principal : faire fructifier une épargne de précaution, préparer un projet immobilier, ou transmettre un capital à vos proches ? La réponse détermine le type de contrat à privilégier, la répartition entre fonds en euros et unités de compte, et la rédaction de la clause bénéficiaire. Un contrat destiné à la transmission n’a rien à voir, dans son architecture, avec un contrat destiné à optimiser un rendement à 10 ans.
Quel est votre niveau d’acceptation du risque ? Si vous ne supportez pas l’idée de voir votre capital fluctuer de 20 % sur un an, mieux vaut rester sur un fonds en euros pur, quitte à accepter un rendement réel faible une fois inflation déduite. Si vous acceptez une volatilité raisonnable en contrepartie d’un potentiel de gain supérieur, une exposition partielle aux unités de compte prendra tout son sens — à condition de ne pas y mettre ce que vous ne pouvez pas vous permettre de perdre.
Enfin, dernière question et non des moindres : avez-vous compris où va votre argent ? Beaucoup d’épargnants signent un contrat, choisissent une option de gestion « clé en main » pilotée par leur banque, et oublient pendant 20 ans ce qu’ils détiennent. C’est précisément la posture opposée à celle de l’indépendant financier. Le contrat, comme tout autre produit, se suit, s’arbitre, s’optimise. Sinon, il dort, et pendant qu’il dort, les frais courent.
Conclusion
L’assurance-vie mérite mieux que l’image réductrice qu’on lui colle trop souvent. Derrière son nom trompeur se cache une enveloppe d’épargne souple, liquide, fiscalement intéressante, et compatible avec à peu près toutes les stratégies patrimoniales — y compris celles des indépendants qui veulent bâtir un capital à contre-courant du salariat classique. La portion de vidéo que nous avons décortiquée permet de poser les bonnes fondations : comprendre ce qu’est vraiment l’assurance-vie, comment elle fonctionne, et pourquoi elle reste l’outil favori de 18 millions de Français. Pour aller plus loin sur la fiscalité, les frais et les stratégies d’optimisation, le mieux reste de visionner la vidéo complète du CGP sur YouTube, puis de confronter ses enseignements à votre propre situation, idéalement avec l’aide d’un conseiller indépendant.