

Auto entrepreneur et etudiant – les 5 choses à savoir avant de se lancer
Introduction
Vous êtes étudiant, vous avez une compétence à monétiser ou un produit à vendre, et vous vous demandez si le statut de micro-entreprise est vraiment fait pour vous. La réponse courte, c’est oui dans la majorité des cas. Mais avant de cocher la case sur le formulaire de l’URSSAF, il y a quelques réalités à intégrer pour éviter de se retrouver coincé six mois plus tard. La vidéo dont est tiré cet article (disponible ici) annonce cinq choses à savoir avant de se lancer. Le transcript que nous avons exploité en couvre trois en détail, et c’est sur ces trois points que nous allons nous appuyer, en les reformulant et en les étoffant pour qu’ils deviennent réellement actionnables.
L’objectif n’est pas de vous vendre le statut comme une solution miracle. C’est de vous donner les informations concrètes — taux de cotisations, conditions d’éligibilité à l’ACRE, choix du compte bancaire — pour que vous décidiez en connaissance de cause. Si vous sortez de cet article en sachant exactement ce que vous allez payer, ce que vous pouvez déduire, et comment ouvrir un compte pro sans débourser un centime, alors la vidéo aura rempli son office.
1. Les avantages concrets de la micro-entreprise quand on est étudiant
Premier point soulevé dans la vidéo : les avantages du statut de micro-entreprise quand on est encore sur les bancs de l’école. Le créateur en énumère plusieurs, et ils méritent qu’on s’y arrête un par un, parce que ce sont eux qui justifient que la micro-entreprise soit devenue le choix par défaut des étudiants qui veulent monétiser une compétence ou un hobby. Pris individuellement, chaque avantage semble anodin. Mis bout à bout, ils dessinent un statut particulièrement adapté à quelqu’un qui démarre avec peu de moyens, peu de temps, et beaucoup d’incertitude sur la pérennité de son projet.
Le premier avantage, c’est la simplicité administrative. Le statut de micro-entreprise est présenté comme le plus simple pour lancer une activité à côté de ses études. Pas de statuts à rédiger chez un notaire, pas de capital social à bloquer, pas d’assemblée générale à organiser, pas de publication dans un journal d’annonces légales. Une simple déclaration en ligne sur le site de l’URSSAF ou sur le portail auto-entrepreneur, et vous obtenez un numéro SIRET en quelques jours. Pour un étudiant qui n’a ni le temps ni l’envie de se plonger dans le droit des sociétés, c’est un point d’entrée réaliste. Vous remplissez un formulaire, vous téléchargez une pièce d’identité, et vous êtes en activité.
Le deuxième avantage, c’est le champ des activités couvert. La vidéo cite plusieurs exemples concrets : coursier à vélo, graphiste, achat-revente de vêtements. Mais la liste est en réalité beaucoup plus large. La micro-entreprise permet d’exercer une activité commerciale (vente de marchandises), une activité artisanale (production, transformation, réparation), ou une activité libérale (prestations de services intellectuels). Du développement web freelance au coaching sportif, en passant par la photographie, le dropshipping, la rédaction de contenus, la création de templates, la location de matériel entre particuliers, ou même la vente de produits numériques, presque tout est possible. La seule limite réelle concerne certaines activités réglementées — médical, juridique, architecture — qui demandent un diplôme spécifique ou une inscription à un ordre professionnel. Pour un étudiant en informatique, en design, en commerce, ou en lettres, le champ est largement ouvert.
Le troisième avantage est financier, et il est souvent sous-estimé. En micro-entreprise, vous n’avez pas besoin de comptable. C’est important quand on est étudiant avec un budget serré. Le créateur le compare à d’autres structures comme la SASU ou l’EURL, qui sont des sociétés au-dessus de la micro-entreprise en termes de complexité, et où l’obligation d’avoir un comptable représente environ 100 € d’économie par mois quand on choisit la micro-entreprise. Sur une année, cela fait 1 200 € de frais en moins. Pour un étudiant, ce n’est pas anecdotique : c’est parfois l’équivalent d’un mois de loyer, ou de trois trimestres d’assurance habitation. À cela s’ajoute le temps gagné : pas de bilan annuel à faire valider, pas de déclarations complexes à remplir, pas de rendez-vous chez l’expert-comptable à caler entre deux partiels.
Le quatrième avantage est sans doute le plus rassurant pour quelqu’un qui démarre sans visibilité. Si vous déclarez zéro chiffre d’affaires, vous payez zéro euro d’URSSAF. Pas de mauvaise surprise, pas de forfait à payer même si vous n’avez rien gagné. Vous savez concrètement combien vous allez payer, parce que c’est calculé directement sur votre chiffre d’affaires. Cette prévisibilité change tout quand on jongle entre les partiels et les premières missions : vous savez que si un mois ne rapporte rien, ce mois-là ne vous coûte rien non plus. C’est l’inverse de nombreux autres statuts où vous payez des charges fixes même en l’absence de revenus. Pour un side hustle qui démarre doucement, c’est un filet de sécurité appréciable.
Cinquième avantage : la lisibilité des taux. La vidéo donne les chiffres à retenir, et ils méritent d’être notés. Pour une activité d’achat-revente (vous achetez un produit pour le revendre), le taux de cotisations sociales est de 12 % du chiffre d’affaires. Concrètement, si vous vendez 1 000 € de vêtements en achat-revente, vous reversez 120 € à l’URSSAF. Pour une prestation de service ou une activité libérale — développement informatique en freelance, coursier à vélo, coaching, consulting, rédaction — le taux monte à environ 22 à 23 %. La différence s’explique par le fait que les activités de service ne génèrent pas de marge sur un produit physique : votre temps et votre savoir-faire sont directement le chiffre d’affaires, et la part prélevée par les cotisations est plus importante. À noter que ces taux incluent les cotisations sociales mais pas l’impôt sur le revenu, qui se déclare séparément.
Sixième et dernier avantage cité dans la vidéo : la réversibilité. La micro-entreprise s’ouvre et se ferme facilement. Si un jour vous souhaitez fermer votre micro-entreprise, pour n’importe quelle raison — vous avez fini vos études, vous intégrez une entreprise qui ne vous autorise pas à conserver une activité parallèle, vous changez d’avis, vous déménagez à l’étranger, vous n’avez plus le temps — vous pouvez la fermer directement, en quelques clics, sans passer par un tribunal ni régler des frais de dissolution. Pour un statut qu’on prend souvent pour voir, c’est un confort appréciable. Vous n’êtes pas engagé sur dix ans, vous n’avez pas d’associé à convaincre, vous pouvez stopper net.
Ces six avantages cumulés expliquent pourquoi la micro-entreprise est devenue le statut de référence pour les étudiants qui veulent se lancer. Mais la vidéo le dit bien : ce n’est pas pour autant qu’il faut foncer tête baissée. Les points suivants abordent précisément les pièges à éviter et les optimisations à connaître avant de signer. Le premier d’entre eux, c’est l’ACRE, une aide qui peut considérablement alléger la facture de votre première année.
2. L’ACRE : l’aide qui divise vos cotisations par deux la première année
Deuxième point abordé dans la vidéo : les aides spécifiques pour les étudiants qui créent leur statut auto-entrepreneur. Et la principale, c’est l’ACRE. Le créateur prend le temps de bien l’expliquer, parce que c’est une aide qui peut changer significativement la rentabilité de vos premières activités. Beaucoup d’étudiants en entendent parler sans jamais en profiter, soit parce qu’ils ne savent pas qu’ils sont éligibles, soit parce qu’ils oublient de faire la démarche au moment de la création. C’est dommage, parce que l’économie est réelle.
L’ACRE, c’est l’Aide à la Création ou à la Reprise d’Entreprise. Concrètement, elle vous permet d’être exonéré de 50 % de vos cotisations sociales la première année d’activité. Pour reprendre les chiffres du point précédent : si vous faites de l’achat-revente et que vous payez normalement 12 % à l’URSSAF, avec l’ACRE vous ne payez que 6 %. Si vous faites de la prestation de service ou une activité libérale, vous passez de 22-23 % à environ 11-11,5 %. La différence est massive : sur 1 000 € de chiffre d’affaires en service, vous gardez environ 110 € de plus dans votre poche la première année. Sur 5 000 € de chiffre d’affaires, c’est 550 € d’économie, soit l’équivalent d’un bon vélo pour vos livraisons, d’un ordinateur reconditionné, ou de trois mois de cotisations à une salle de sport.
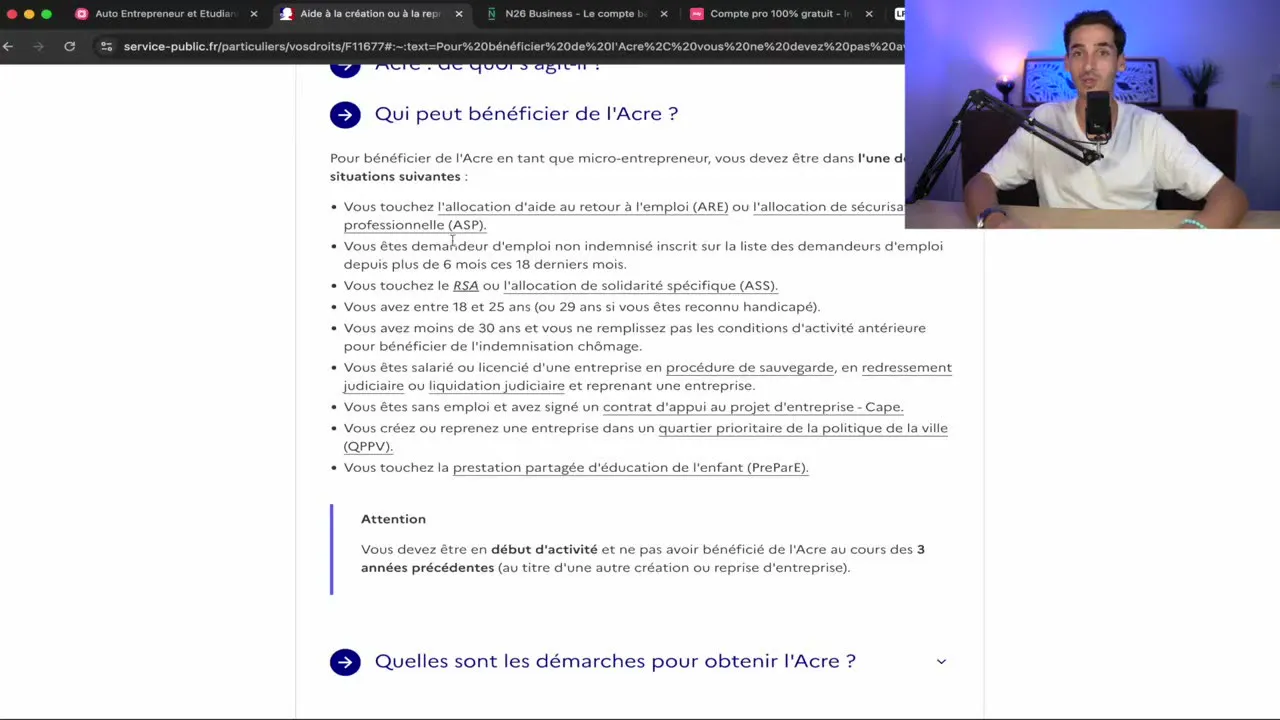
La question qui suit naturellement, c’est : qui peut en bénéficier ? La vidéo donne la réponse principale : si vous avez entre 18 et 25 ans, vous rentrez automatiquement dans les conditions pour bénéficier de l’ACRE. C’est le cas de la majorité des étudiants. Pas de condition de ressources, pas de justificatif d’inscription à Pôle emploi, pas de projet à présenter devant un jury. Vous avez entre 18 et 25 ans, vous créez votre micro-entreprise, vous cochez la bonne case, et vous y avez droit. C’est un point important, parce que beaucoup d’étudiants pensent à tort que l’ACRE est réservée aux personnes en difficulté ou aux projets innovants. En réalité, c’est un droit ouvert à toute la tranche d’âge.
Si vous avez moins de 30 ans, c’est aussi possible, mais sous certaines conditions supplémentaires. Le créateur cite l’exemple des demandeurs d’emploi : si vous êtes inscrit comme demandeur d’emploi depuis plus de 6 mois au cours des 18 derniers mois, vous pouvez également y prétendre. Il existe d’autres cas que la vidéo ne détaille pas — bénéficiaires du RSA, salariés reprenant une entreprise, créateurs en zone prioritaire — mais la logique est la même : si vous êtes dans une situation où la création d’entreprise est un levier de réinsertion, l’ACRE vous accompagne. Pour un étudiant classique qui a entre 18 et 25 ans, la condition d’âge suffit.
Au total, il suffit de rentrer dans l’une des conditions pour pouvoir y prétendre. Vous n’avez pas besoin de toutes les remplir, une seule suffit. C’est un point important, parce que beaucoup d’étudiants se découragent en pensant qu’ils ne sont pas éligibles, alors qu’ils cocheraient au moins une case sans le savoir. Le créateur insiste là-dessus : il ne faut pas s’auto-exclure sans avoir vérifié.
Cela dit, la vidéo attire l’attention sur un point critique : il y a un warning à respecter. Pour bénéficier de l’ACRE, il faut être en début d’activité, et il ne faut pas avoir bénéficié de l’ACRE au cours des trois années précédentes au titre d’une autre création ou reprise d’entreprise. Concrètement, si vous avez 24 ans et que vous n’avez jamais créé d’entreprise, vous êtes éligible sans problème. Mais si vous avez déjà monté une micro-entreprise il y a deux ans et que vous avez touché l’ACRE à ce moment-là, votre nouvelle demande sera automatiquement refusée. Il faut attendre trois ans entre deux demandes. C’est une règle à connaître si vous avez l’habitude de tester plusieurs projets en parallèle, ou si vous avez déjà tenté une première expérience entrepreneuriale pendant le lycée ou la première année d’université.
Pour la majorité des étudiants qui regardent cette vidéo, c’est une très bonne nouvelle. L’ACRE vous permet de payer deux fois moins de cotisations sociales la première année. Sur des petits chiffres d’affaires, l’impact est limité — quelques euros par mois — mais dès que vous commencez à facturer sérieusement, quelques centaines d’euros par mois en service par exemple, l’économie devient significative. C’est de l’argent que vous pouvez réinvestir dans du matériel, de la formation, du marketing, ou simplement garder en cas de coup dur. Pour un side hustle, c’est une rampe de lancement qui rend les trois premiers mois beaucoup moins douloureux.
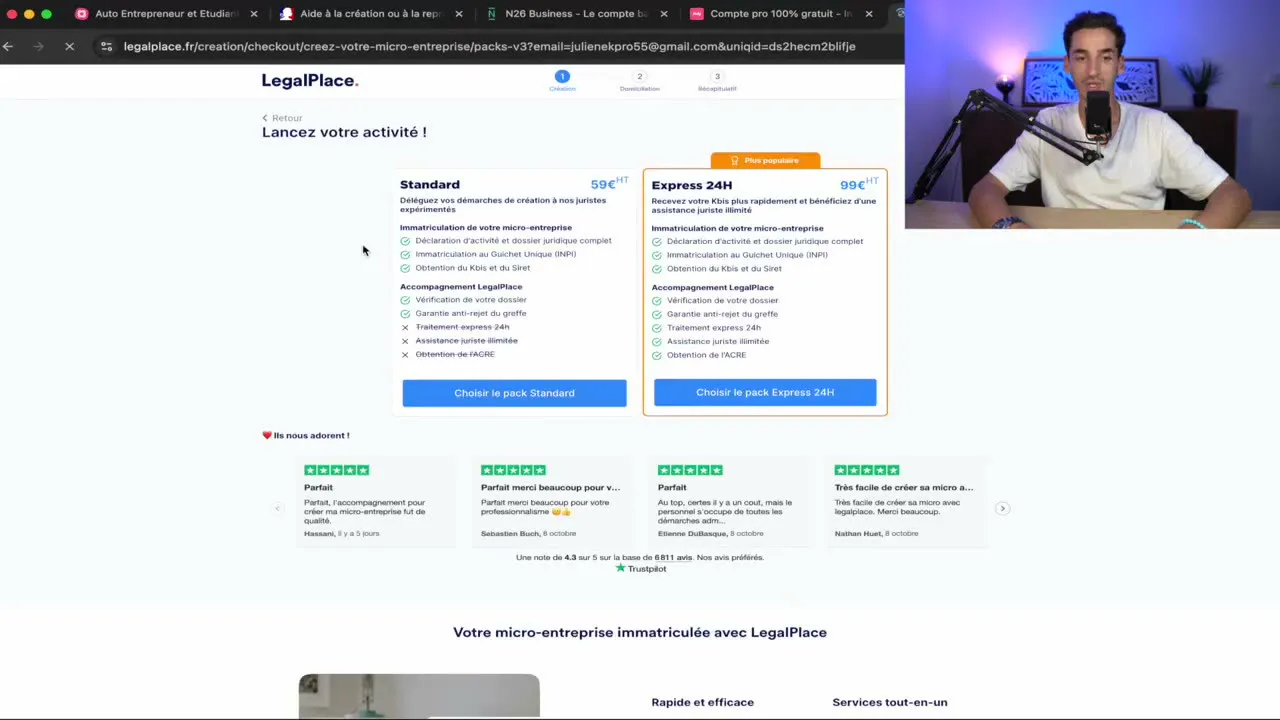
La démarche pour obtenir l’ACRE se fait généralement en même temps que la création de votre micro-entreprise, directement sur le formulaire en ligne. Il faut cocher la case correspondant à votre situation — jeune de 18 à 25 ans, demandeur d’emploi de plus de 6 mois, etc. — et fournir les justificatifs demandés. L’administration vous répond ensuite sous quelques semaines. Si vous êtes éligible, l’exonération s’applique automatiquement sur vos déclarations de chiffre d’affaires. Vous n’avez rien à faire de plus, sinon continuer à déclarer normalement vos revenus chaque mois ou chaque trimestre.
Point important à ne pas oublier : l’ACRE ne dure qu’un an. Au-delà, vous repassez au taux plein. C’est pour ça qu’il faut en profiter la première année pour stabiliser votre activité, trouver vos premiers clients réguliers, et vous constituer une trésorerie de départ. C’est une rampe de lancement, pas un revenu permanent. Si votre activité n’est pas rentable au taux plein après douze mois, c’est peut-être le signe qu’il faut pivoter, ajuster vos prix, ou repenser votre modèle. L’ACRE vous donne le temps de le faire sans être asphyxié par les charges.
Pour les étudiants qui hésitent à se lancer parce qu’ils ont peur que les cotisations mangent leurs premiers revenus, l’ACRE change la donne. La première année, vous gardez une part beaucoup plus importante de ce que vous facturez. C’est un coup de pouce qui rend l’aventure moins risquée, et qui mérite d’être activé systématiquement par tous les étudiants éligibles.
3. Le compte bancaire pro : la question à régler avant la première vente
Troisième point de la vidéo : la question du compte bancaire. Le créateur le dit clairement, dans l’idéal il faut un compte bancaire dédié à votre activité. L’objectif est de pouvoir distinguer vos dépenses personnelles de vos dépenses professionnelles, ou au minimum les rentrées d’argent professionnelles. C’est une question qui revient souvent chez les étudiants qui se lancent, et c’est aussi l’une des premières erreurs administratives qu’ils font : utiliser leur compte personnel pour recevoir des paiements professionnels, puis se retrouver coincés quand la banque commence à poser des questions.
Pourquoi c’est important ? Si vous utilisez un compte bancaire classique — Boursorama, n’importe quelle banque en ligne, ou une banque physique — et que vous faites venir de l’argent d’une entreprise ou d’un particulier sur ce compte, il y a de fortes chances qu’on vous demande des justificatifs. Les banques ont des obligations de lutte contre le blanchiment et contre la fraude, et un compte personnel qui reçoit régulièrement des virements d’entreprises sans raison apparente déclenche souvent des alertes. Cela peut aller du simple questionnaire à remplir — d’où vient cet argent ? — à la fermeture du compte, avec tout ce que cela implique comme complications : chèques rejetés, prélèvements impossibles, découvert bloqué, et parfois même inscription dans les fichiers bancaires qui vous suivra pendant des années.
Le créateur le reconnaît : quand on est étudiant, on n’a pas forcément envie de payer un compte bancaire supplémentaire. Les banques traditionnelles facturent souvent entre 10 et 30 € par mois pour un compte professionnel, ce qui représente un coût annuel non négligeable pour quelqu’un qui démarre avec rien. C’est pour ça qu’il partage son top 3 des comptes bancaires gratuits pour micro-entreprises. Le but : séparer proprement votre compte personnel de votre compte professionnel, sans que cela vous coûte un centime. Et bonne nouvelle, plusieurs acteurs sérieux se sont positionnés sur ce créneau, avec des offres 100 % gratuites qui n’ont rien à envier aux banques traditionnelles.
Premier compte cité : N26. Le créateur en parle avec un enthousiasme évident, et c’est l’option qu’il place en tête de classement. N26 propose une offre 100 % gratuite pour les auto-entrepreneurs. Attention, il ne s’agit pas d’un compte N26 particulier : c’est bien un compte dédié aux micro-entreprises, ce qui change tout au niveau des justificatifs et de la conformité. Le compte est entièrement gratuit, sans abonnement caché, sans frais de tenue, sans condition de revenu minimum. Vous pouvez y ajouter des sous-comptes pour organiser votre trésorerie, récupérer un peu de cashback sur certaines dépenses, et la carte physique n’est pas obligatoire : si vous commandez la carte virtuelle, vous payez littéralement zéro euro. Si vous voulez la carte physique, il faut débourser 10 € une seule fois, ce qui reste raisonnable. Les virements sont gratuits en France et en Europe, les dépôts sont protégés comme dans toutes les banques européennes jusqu’à 100 000 €, et vous êtes notifié dès qu’un paiement arrive. Pour un étudiant qui veut un compte pro opérationnel en dix minutes, c’est probablement l’option la plus simple.
Deuxième compte cité : Indie. Le créateur le place en deuxième position, et il insiste sur le fait que l’offre est également 100 % gratuite pour les auto-entrepreneurs. Comme N26, c’est une néobanque avec une application mobile fluide, un RIB français, et la possibilité de faire des virements et des paiements sans frais. L’avantage différenciant d’Indie, selon la vidéo, c’est qu’elle permet aussi de gérer vos factures et vos devis directement depuis l’interface. Pour un freelance qui veut éviter de multiplier les outils, c’est un gain de temps appréciable. Le créateur précise qu’il existe aussi des offres payantes chez Indie, mais qu’il conseille de rester sur l’offre gratuite qui suffit largement pour démarrer.
Troisième compte cité : Finom. Le créateur le mentionne en troisième position, avec une nuance importante : l’offre gratuite de Finom n’est pas permanente, elle dépend des périodes. Au moment où la vidéo a été enregistrée, Finom proposait une offre gratuite, mais cela peut varier. Le créateur ne le place pas en tête justement parce que la gratuité n’est pas garantie dans la durée. Cela dit, quand l’offre est active, Finom propose les mêmes services de base que ses concurrents : compte dédié, RIB, application, carte. C’est une option à surveiller, mais pas forcément celle sur laquelle bâtir toute sa stratégie bancaire.
Au final, le conseil du créateur est clair : privilégiez N26 en premier choix, et Indie en deuxième choix. Les deux offrent une gratuité stable, une expérience utilisateur moderne, et tout ce qu’il faut pour un auto-entrepreneur qui démarre. Le créateur précise qu’il met des liens avec des bonus d’inscription en description de la vidéo, ce qui peut représenter quelques euros de cashback supplémentaires à l’ouverture. Pour un étudiant qui veut zéro frais, c’est imbattable.
Au-delà du choix de la banque, il y a une logique de fond à retenir : séparer les flux, c’est se protéger. Quand votre URSSAF vous demande votre chiffre d’affaires, vous n’avez pas à fouiller dans vos relevés personnels pour distinguer un virement d’un client d’un remboursement de la sécu de votre colocataire. Quand votre comptable — si vous en avez un plus tard — vous demande les justificatifs de vos dépenses pro, vous n’avez pas à trier entre vos achats de courses et vos achats de matériel. C’est un investissement en temps et en clarté qui paie sur la durée, même si l’effort de départ semble minime.
4. Les limites du transcript : ce que la vidéo promet sans le développer
Il faut être honnête : la vidéo annonce cinq choses à savoir avant de se lancer en tant qu’auto-entrepreneur étudiant, mais le transcript dont nous disposons n’en couvre que trois en détail — les avantages, l’ACRE, et le compte bancaire. Les deux points restants ne sont pas développés dans la portion de vidéo que nous avons pu exploiter. Plutôt que d’inventer, nous préférons signaler clairement ce manque, et vous donner quelques pistes sur les sujets que la vidéo aborde probablement dans sa seconde partie.
Le quatrième point, très probablement, concerne le cumul avec le statut étudiant. C’est une question que tout le monde se pose : a-t-on le droit de créer une micro-entreprise quand on est étudiant ? La réponse est oui, sans condition particulière liée au statut étudiant. Vous pouvez tout à fait être inscrit à l’université et avoir une micro-entreprise en parallèle. En revanche, il y a des règles à respecter vis-à-vis de votre université si vous êtes boursier, ou si votre règlement intérieur prévoit des restrictions. Il peut aussi y avoir des incidences sur le calcul de vos impôts parentaux si vous êtes rattaché à leur foyer fiscal. Ce sont des points que la vidéo traite vraisemblablement, mais que nous ne pouvons pas citer mot pour mot sans le transcript correspondant.
Le cinquième point concerne probablement la protection sociale, la déclaration d’impôts, ou les seuils de chiffre d’affaires à ne pas dépasser. En micro-entreprise, il existe des plafonds de chiffre d’affaires — environ 188 700 € pour une activité d’achat-revente et 77 700 € pour une prestation de service, selon les seuils en vigueur — au-delà desquels vous devez basculer vers un autre statut. Il y a aussi la question de la couverture maladie, des accidents du travail, et de la retraite. Ce sont des sujets techniques que la vidéo a probablement abordés dans sa seconde moitié, mais que nous ne pouvons pas développer ici sans trahir la source.
Si ces deux points sont décisifs pour vous, nous vous encourageons à regarder la vidéo complète (lien ici) pour avoir la version intégrale du raisonnement du créateur. Notre rôle ici n’est pas de compléter ce qu’il a dit, mais de reformuler ce qu’il a effectivement dit pour le rendre plus actionnable. Sur les trois points couverts, vous avez maintenant tout ce qu’il faut pour démarrer.
Conclusion
La micro-entreprise reste, à ce jour, le statut le plus accessible pour un étudiant qui veut monétiser une compétence ou un produit sans se prendre la tête avec l’administratif. Les trois points couverts par la vidéo — avantages du statut, ACRE, compte bancaire gratuit — suffisent à poser des fondations solides pour démarrer. Le reste — cumul avec les études, plafonds de chiffre d’affaires, protection sociale — mérite un complément d’information que vous trouverez dans la vidéo complète ou auprès de l’URSSAF. L’essentiel est ailleurs : si vous avez entre 18 et 25 ans, vous avez probablement tout à gagner à tenter l’aventure, surtout avec une ACRE qui divise vos charges par deux la première année. Le risque est faible, le ticket d’entrée est nul, et la réversibilité est totale. Il ne reste plus qu’à choisir votre activité et à vous lancer.