

3 choses à payer en micro entreprise – gros changement en 2026
FAQ
Quel est le taux de cotisations sociales URSSAF en micro-entreprise en 2026 ?
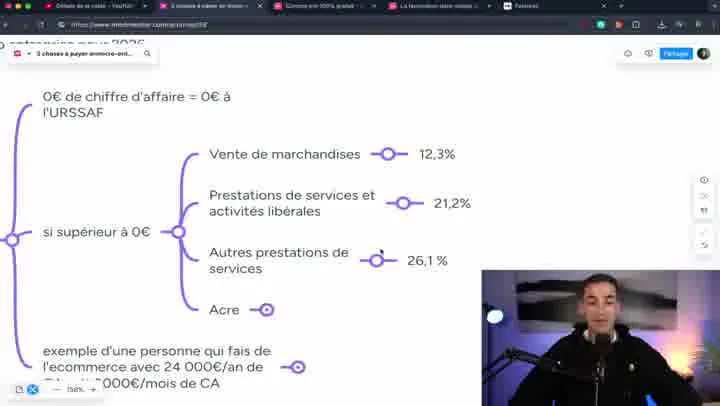
En 2026, le taux dépend de la nature de l’activité : 12,3 % pour la vente de marchandises, 21,2 % pour les prestations de service relevant d’une activité libérale, et 26,1 % pour les autres prestations de service (nouveau taux applicable dès le 1er janvier 2026). C’est ce dernier taux qui marque la plus forte hausse par rapport à 2025.
Faut-il déclarer son chiffre d’affaires à l’URSSAF même quand il est à zéro ?
Oui. Même en l’absence de chiffre d’affaires, la déclaration reste obligatoire, qu’elle soit mensuelle ou trimestrielle. Ne pas la faire expose à des pénalités pour non-déclaration. Le montant à payer sera de zéro, mais la formalité doit être accomplie.
Qu’est-ce que l’ACRE et qui peut en bénéficier ?
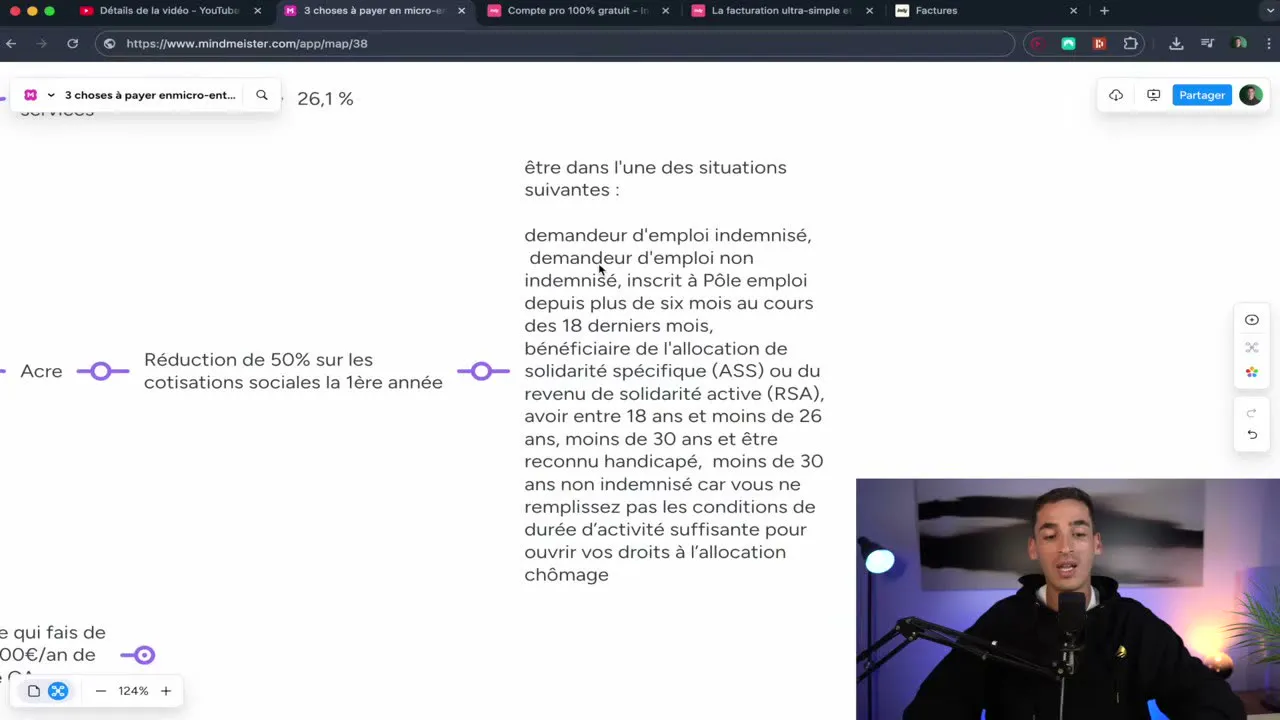
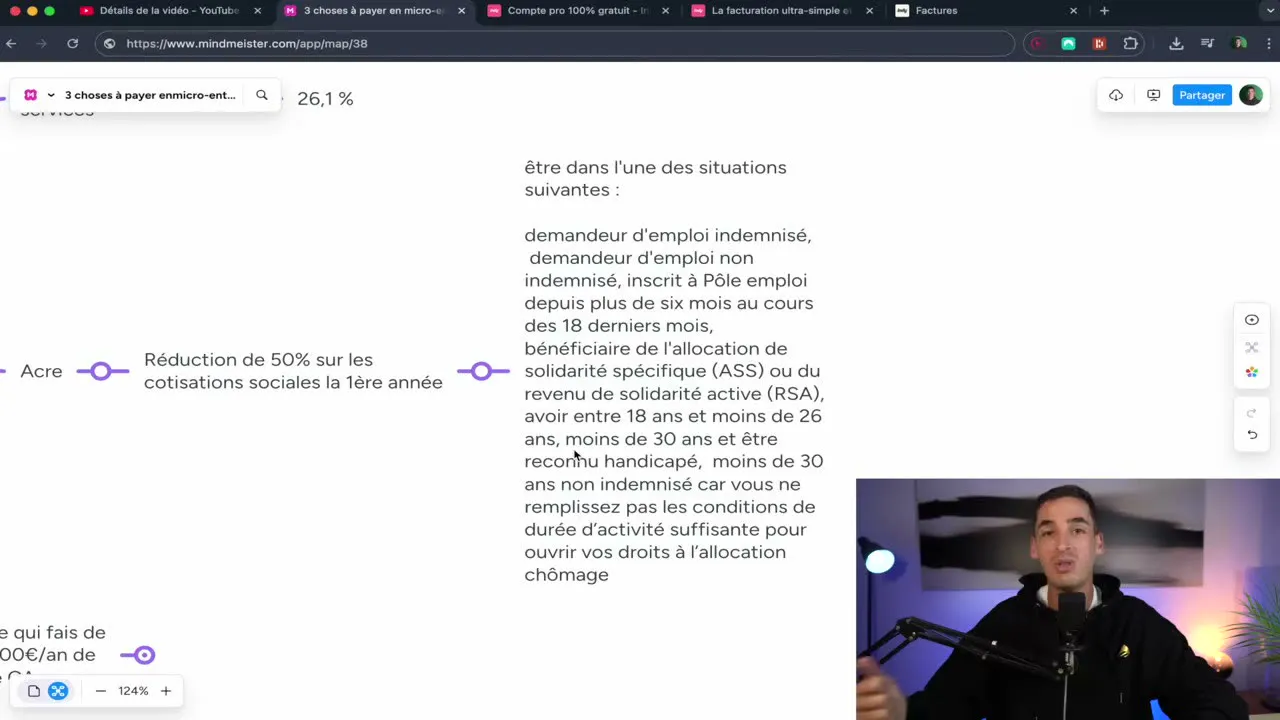
L’ACRE est une aide à la création ou à la reprise d’entreprise qui permet de bénéficier d’une réduction de 50 % sur les cotisations sociales pendant la première année d’activité. Pour en bénéficier, il faut remplir au moins une des conditions d’éligibilité : demandeur d’emploi non indemnisé, moins de 26 ans, moins de 30 ans et reconnu handicapé, entre autres. La liste complète est à vérifier en amont de la création.
Combien coûte la CFE en micro-entreprise ?
La CFE est une taxe annuelle dont le montant dépend du chiffre d’affaires et de la commune de domiciliation. Le minimum se situe autour de 237 €, la majorité des micro-entrepreneurs payent autour de 1 000 € par an, et le maximum peut atteindre 6 000 à 7 000 € dans des cas extrêmes. À Paris, la CFE est plafonnée à 77 € par an pour les micro-entrepreneurs, ce qui en fait un cas particulier très avantageux.
Pourquoi domicilier sa micro-entreprise à Paris ?
La domiciliation à Paris permet de bénéficier du plafonnement de la CFE à 77 € par an, contre 1 000 € en moyenne ailleurs en France. Pour les micro-entrepreneurs qui payent une CFE élevée, le passage à une domiciliation parisienne peut représenter une économie de plusieurs centaines d’euros par an, à condition de passer par une société de domiciliation agréée et de bien vérifier que l’adresse est située intra-muros.
Quels sont les risques de domicilier sa micro-entreprise à son domicile ?
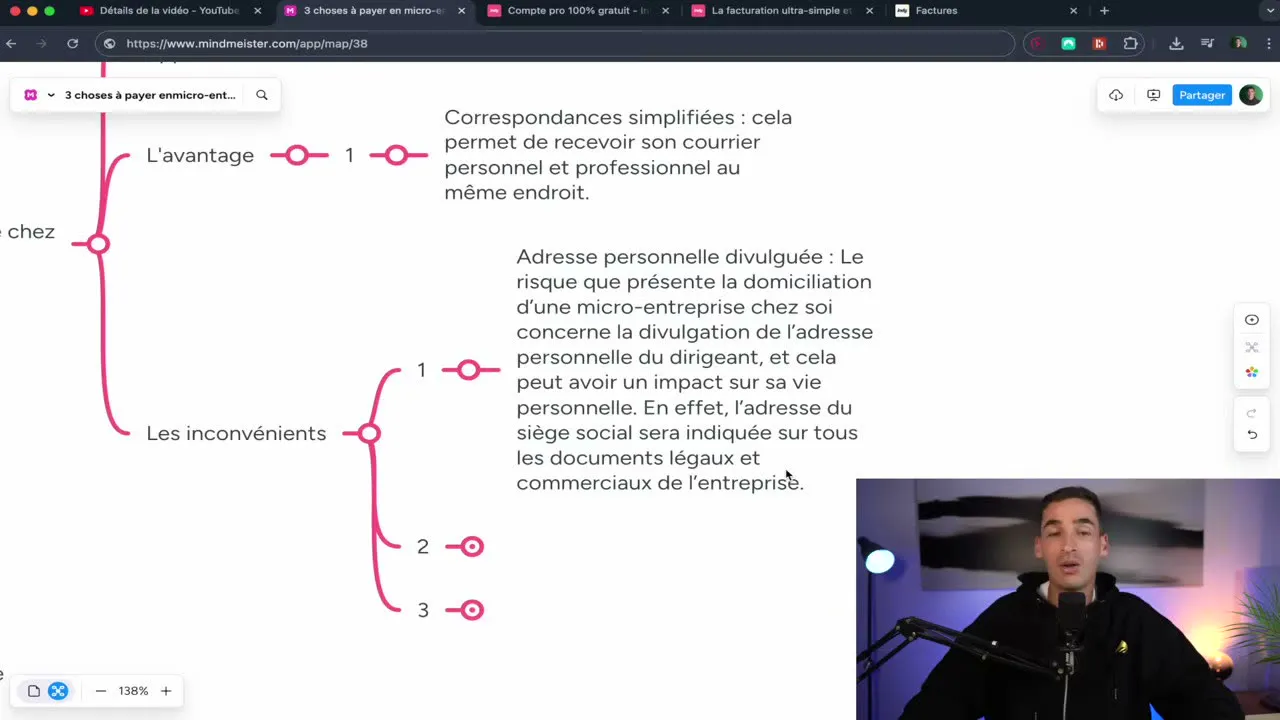
Trois risques principaux sont identifiés. Premièrement, l’obligation d’informer le propriétaire par lettre recommandée et de vérifier qu’aucune clause du bail ne s’y oppose. Deuxièmement, la divulgation publique de l’adresse personnelle, visible sur tous les documents officiels et les registres en ligne. Troisièmement, des restrictions dans certaines zones (zones franches urbaines, communes de moins de 200 000 habitants) où la domiciliation à domicile peut être limitée ou refusée.
Que se passe-t-il si on se trompe de catégorie d’activité ?
Un mauvais classement de votre activité peut entraîner une régularisation a posteriori, avec un recalcul des cotisations sur plusieurs années et l’application de pénalités de retard. En cas de doute sur la catégorie applicable (vente, prestation libérale, autre prestation de service), il est fortement recommandé de vérifier votre code APE, de consulter l’URSSAF ou un professionnel, et de ne pas se classer soi-même à la légère.
Introduction
En 2026, trois paiements obligatoires en micro-entreprise peuvent réserver de très mauvaises surprises à ceux qui n’ont pas anticipé leur évolution. Le premier, ce sont les cotisations sociales URSSAF, dont le taux bondit pour toute une catégorie d’activités classées en « autres prestations de services ». Le deuxième, c’est la cotisation foncière des entreprises — la fameuse CFE — une taxe annuelle dont le montant peut aller du simple au quadruple selon l’adresse de domiciliation. Le troisième, ce sont les règles de TVA, sur lesquelles la vido source revient en détail : 3 choses à payer en micro entreprise : Gros changement en 2026. Plutôt que de raisonner dans le vide, on va s’appuyer sur un cas concret : une personne qui génère 2 000 € de chiffre d’affaires par mois, soit 24 000 € sur l’année, en e-commerce. Une fois les trois paiements déduits, combien lui reste-t-il vraiment en poche ? C’est toute la question qu’on va traiter pas à pas, sans bullshit et sans superlatifs.
L’idée n’est pas de faire peur, mais de comprendre. Une micro-entreprise reste l’un des statuts les plus simples pour se lancer, facturer vite, et tester une activité sans se prendre la tête avec une comptabilité lourde. Mais « simple » ne veut pas dire « sans frais ». Comme n’importe quelle structure, une micro-entreprise reverse une part de son chiffre d’affaires à l’État et aux organismes sociaux. Et la nouveauté, c’est qu’en 2026, plusieurs de ces parts évoluent. Certaines à la hausse. C’est précisément pour ça qu’il vaut mieux ouvrir les yeux maintenant, et pas à la première déclaration qui pique.
Pour suivre, gardez en tête trois ordres de grandeur. Premièrement, les cotisations sociales représentent la part la plus lourde : on parle de plusieurs centaines d’euros par mois dès que l’activité tourne. Deuxièmement, la CFE est une taxe annuelle, donc elle se voit moins au quotidien, mais elle fait mal quand elle tombe. Troisièmement, la TVA, c’est un mécanisme différent : on la collecte pour le compte de l’État, et on la reverse. La question n’est pas de savoir si on va la payer, mais de savoir à quel moment on bascule dans le régime de la TVA — et c’est justement sur ce point que 2026 amène des changements notables. On reprend tout cela en détail, dans l’ordre.
1. Les cotisations sociales URSSAF : les taux qui changent vraiment en 2026
Premier poste de dépense obligatoire : les cotisations sociales URSSAF. C’est la contribution qui finance votre protection sociale — maladie, retraite, allocations, etc. Elle se calcule en pourcentage du chiffre d’affaires déclaré. Et c’est là que les choses se corsent, parce que le pourcentage applicable dépend de la nature de votre activité. On distingue en pratique trois grandes familles, et chacune a son taux.
Première famille : la vente de marchandises. Si vous achetez un produit pour le revendre en l’état — c’est le cas typique de l’e-commerant qui dropship ou qui gère un petit stock — le taux de cotisations sociales est de 12,3 % du chiffre d’affaires. C’est le taux le plus bas des trois. Deuxième famille : la prestation de service relevant d’une activité libérale. Là, on monte à 21,2 %. Concrètement, ça concerne les consultants, les coachs, les formateurs, les traducteurs, les graphistes indépendants, les développeurs freelances, etc. Troisième famille : les « autres prestations de services », c’est-à-dire les prestations de service qui ne relèvent pas d’une activité libérale au sens du régime social des indépendants. C’est dans cette catégorie qu’on retrouve beaucoup d’activités artisanales, de services à la personne non libéraux, ou encore de prestations techniques. Et c’est précisément cette troisième famille qui change en 2026 : à partir du 1er janvier 2026, le taux passe à 26,1 %.
Le passage de 21,2 % à 26,1 %, ce n’est pas un détail. Sur un chiffre d’affaires annuel de 30 000 €, cela représente presque 1 500 € de cotisations supplémentaires par an. C’est un vrai sujet, et c’est pour ça que la vidéo insiste dessus. Si vous ne savez pas dans quelle catégorie se situe votre activité, c’est le moment de vérifier : tout dépend de votre code APE, de la nature réelle de votre activité, et parfois d’une décision de l’URSSAF en cas de doute. La règle d’or, c’est de ne pas se classer soi-même à la légère : un mauvais classement peut entraîner une régularisation a posteriori, avec des cotisations recalculées sur plusieurs années, plus les pénalités de retard.
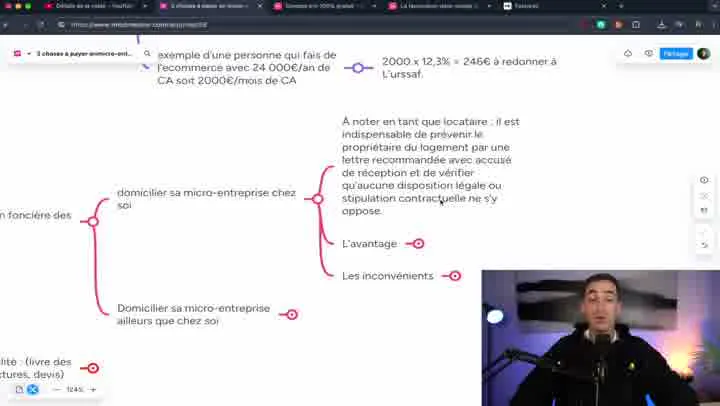
Pour bien comprendre comment on en arrive là, prenons un cas simple. Vous êtes e-commerçant, vous vendez des produits physiques, vous réalisez 2 000 € de chiffre d’affaires sur un mois donné. Le calcul est direct : 2 000 € × 12,3 % = 246 €. C’est ce que vous devez reverser à l’URSSAF pour ce mois-là, sur la base de cette déclaration. Sur l’année, si vous tenez le même rythme, vous êtes à 2 952 € de cotisations sociales rien que pour l’URSSAF. Et ça, c’est avant les deux autres paiements obligatoires dont on va parler juste après.
Petit point de vigilance souvent oublié : même quand on réalise 0 € de chiffre d’affaires, on a 0 € à payer à l’URSSAF, mais on doit quand même déclarer. La déclaration peut être mensuelle ou trimestrielle, et il faut la faire même quand le montant est nul. Ne pas le faire expose à des pénalités pour non-déclaration, et ça, c’est un piège dans lequel tombent beaucoup de créateurs d’entreprise. Le réflexe à adopter dès le premier mois : poser une alarme, choisir un jour fixe dans le mois ou le trimestre, et faire la déclaration — même un chiffre à zéro. C’est moins drôle que de regarder son chiffre d’affaires grimper, mais ça évite les ennuis.
2. L’ACRE : la seule réduction de 50 % à activer dès la création
S’il y a une seule chose à activer dès la création de sa micro-entreprise, c’est l’ACRE — l’aide à la création ou à la reprise d’entreprise. Concrètement, l’ACRE permet de bénéficier d’une réduction de 50 % sur les cotisations sociales pendant la première année d’activité. Sur des taux de 12,3 %, 21,2 % ou 26,1 %, ça change tout. Pour reprendre l’exemple de l’e-commerçant à 2 000 €/mois : avec l’ACRE, ses cotisations passent de 246 € à 123 € par mois. Sur un an, c’est plus de 1 400 € d’économie. Pour un freelance en prestation de service à 21,2 %, l’économie annuelle est encore plus importante.
Mais l’ACRE n’est pas ouverte à tout le monde. Il faut remplir au moins une des conditions d’éligibilité, qui sont définies par la loi. La vidéo en cite plusieurs : être demandeur d’emploi non indemnisé, avoir entre 18 et 25 ans (en réalité moins de 26 ans), avoir moins de 30 ans et être reconnu handicapé, avoir moins de 30 ans et ne pas bénéficier de l’ARE (l’aide au retour à l’emploi), entre autres. La liste est plus longue et il est indispensable de la consulter en intégralité avant de se lancer. Si vous cochez une seule de ces cases, foncez : l’ACRE est presque toujours intéressante à activer.
Le piège classique, c’est de penser qu’on n’est pas éligible sans vraiment avoir vérifié. Beaucoup de créateurs d’entreprise passent à côté de l’ACRE par méconnaissance, et découvrent un an plus tard qu’ils auraient pu en bénficier. Pour éviter ça, la règle est simple : dès la création de votre micro-entreprise, et dans tous les cas avant de faire votre première déclaration, vérifiez votre éligibilité. Si vous avez le moindre doute, posez la question en commentaire sous la vidéo source — l’auteur propose d’ailleurs d’y répondre — ou rapprochez-vous de votre chambre consulaire, d’un expert-comptable, ou directement de l’URSSAF.
Un autre point important : l’ACRE n’est pas automatique. Même quand on est éligible, il faut faire les démarches. Concrètement, il faut déclarer son éligibilité lors de la création de la micro-entreprise, et conserver les justificatifs en cas de contrôle. Si vous oubliez de le faire, l’administration peut refuser a posteriori l’application de la réduction, et là, c’est trop tard. Le mieux est de faire la demande en même temps que votre déclaration de création — c’est le moment où l’ACRE est la plus simple à activer, et c’est aussi le moment où vous avez tout le dossier sous les yeux.
3. La cotisation foncière des entreprises (CFE) : la taxe annuelle souvent oubliée
Deuxième poste de dépense obligatoire : la cotisation foncière des entreprises, plus connue sous son acronyme CFE. C’est une taxe locale, prélevée une fois par an, dont le montant dépend du chiffre d’affaires réalisé et de la commune de domiciliation. Et c’est précisément ce deuxième critère — la commune — qui explique pourquoi deux micro-entrepreneurs ayant exactement le même chiffre d’affaires peuvent payer des CFE radicalement différentes.
Le montant minimum de la CFE en micro-entreprise tourne autour de 237 €. C’est le plancher : en dessous, on ne descend pas. Le montant maximum, lui, peut atteindre 6 000 à 7 000 € dans certains cas extrêmes, quand le chiffre d’affaires est très élevé et que la commune applique des taux locaux importants. Mais en pratique, la majorité des micro-entrepreneurs payent autour de 1 000 € par an. C’est un ordre de grandeur à connaître, parce qu’il change la donne sur un petit chiffre d’affaires. Une CFE à 1 000 €, ça représente plus de 80 € par mois qu’il faut mettre de côté pour ne pas se retrouver sec au moment où l’avis d’imposition tombe.
La CFE est calculée sur la base du chiffre d’affaires de l’année précédente. Cela signifie qu’au moment où vous la payez, vous payez en fonction de ce que vous avez fait l’année d’avant — pas l’année en cours. C’est un point important pour la gestion de trésorerie : il ne faut pas la découvrir en décembre et se rendre compte qu’il aurait fallu provisionner. La premire CFE, elle, est souvent plus clémente, parce qu’elle est calculée sur la base d’un chiffre d’affaires nul ou faible (puisque l’activité vient de démarrer). C’est à partir de la deuxième ou troisième année que la note commence à devenir salée.
Pour la fourchette intermédiaire — un chiffre d’affaires annuel entre 10 000 € et 32 600 €, ce qui correspond à beaucoup de freelances et de petits e-commerçants — la CFE tourne autour de 1 000 € par an, voire un peu plus quand on se rapproche de la tranche haute. C’est ce que confirme l’auteur de la vidéo, qui indique avoir payé un peu plus de 1 000 € l’année précédente alors qu’il était plus proche de la deuxième tranche que de la première. C’est un signal concret : la CFE n’est pas une taxe symbolique, c’est un vrai poste de dépense, et il faut l’anticiper.
Maintenant, la grande question : pourquoi la CFE change-t-elle autant d’une commune à l’autre ? Parce que c’est une taxe locale, dont le taux est fixé chaque année par la commune (ou l’intercommunalité) où est domiciliée l’entreprise. À chiffre d’affaires égal, une domiciliation à Paris, à Bordeaux, à Lille ou dans un village de 500 habitants donnera des CFE très différentes. Et c’est précisément sur ce point que la domiciliation devient un levier d’optimisation — mais aussi un sujet de vigilance, parce que domicilier sa micro-entreprise ailleurs que chez soi n’est pas un choix anodin.
4. Domicilier sa micro-entreprise chez soi : trois pièges à connaître avant de signer
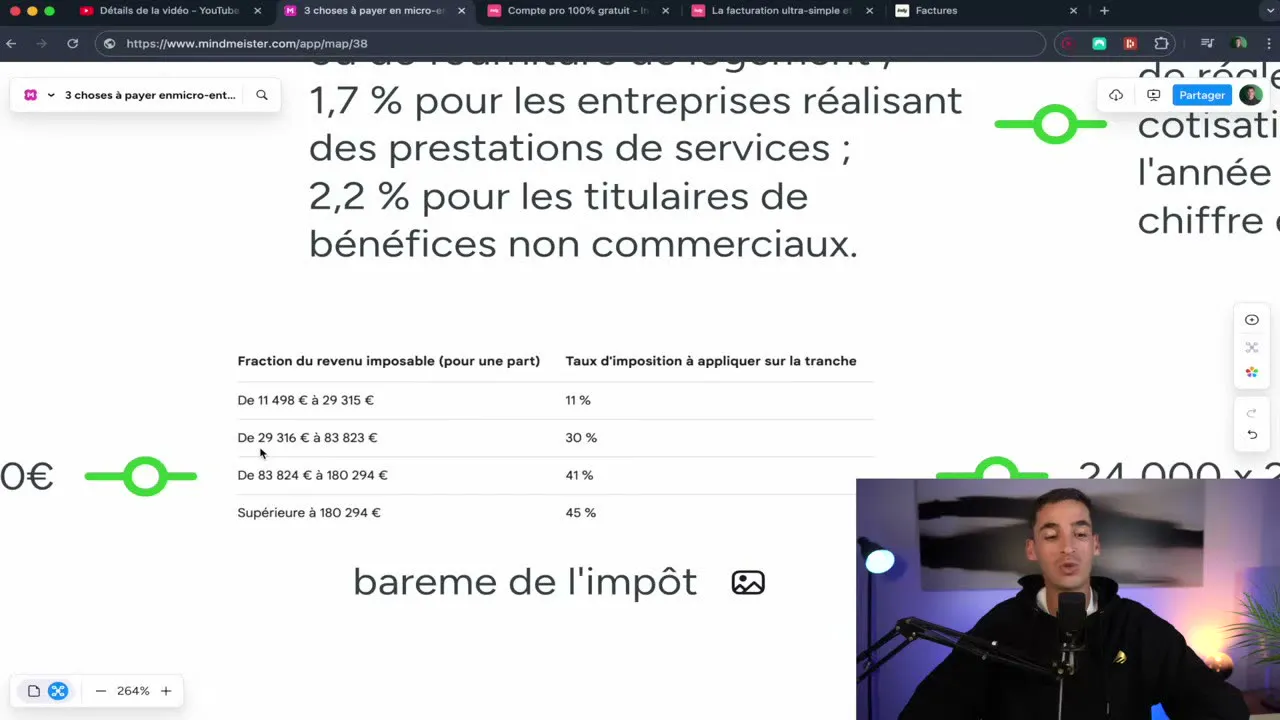
Quand on crée sa micro-entreprise, beaucoup choisissent la solution la plus simple : domicilier l’entreprise à leur adresse personnelle. C’est pratique, ça ne coûte rien, et ça évite de chercher un local ou un service de domiciliation. Sauf que cette solution a un prix caché, et la vidéo le détaille en listant trois inconvénients qu’il faut avoir en tête avant de cocher la case « domiciliation à domicile ».
Premier inconvénient : il faut prévenir son propriétaire. Si vous êtes locataire, la loi vous impose d’envoyer une lettre recommandée avec accusé de réception à votre propriétaire pour l’informer de l’usage professionnel de votre logement. Et il ne suffit pas d’informer : il faut aussi vérifier qu’aucune disposition légale ou stipulation contractuelle ne s’y oppose. En clair, certains baux comportent une clause qui interdit explicitement l’usage professionnel du bien loué. Si c’est votre cas, domicilier votre micro-entreprise chez vous sans l’accord explicite du propriétaire peut entraîner des ennuis, voire la rupture du bail. Le réflexe à avoir : relire son bail, point par point, et si le moindre doute existe, demander l’accord écrit du propriétaire avant de domicilier.
Deuxième inconvénient : votre adresse personnelle devient publique. Quand vous domiciliez votre micro-entreprise chez vous, l’adresse du domicile est inscrite sur tous les documents officiels de l’entreprise — devis, factures, contrats, Kbis (le cas échéant), et surtout sur les registres publics accessibles en ligne. Concrètement, quelqu’un qui tape votre nom et votre prénom sur Google peut tomber, en quelques clics, sur votre adresse exacte. Pour certains, ce n’est pas un problème. Pour d’autres, c’est un vrai sujet, notamment quand on a une activité exposée, des clients compliqués, ou simplement le souci légitime de séparer vie privée et vie professionnelle. La vidéo le dit sans détour : en termes de vie privée, ce n’est pas terrible, parce que n’importe qui peut savoir où vous dormez la nuit.
Troisième inconvénient : des restrictions selon le lieu d’habitation. Si vous habitez dans une zone franche urbaine, ou dans une commune de moins de 200 000 habitants, la domiciliation à domicile peut être restreinte, voire impossible. La règle générale prévoit qu’elle est possible tant qu’il n’y a pas d’opposition légale ou contractuelle, mais dans certaines zones, les oppositions sont nombreuses. Il faut donc vérifier en amont, auprès de sa mairie ou de son URSSAF, que la domiciliation à domicile est bien autorisée dans sa commune.
Au-delà de ces trois inconvénients, il y a aussi un effet indirect sur la CFE. Comme on l’a vu, la CFE dépend de la commune de domiciliation. Si vous êtes domicilié chez vous dans une commune où le taux local de CFE est élevé, vous paierez plus. Et c’est précisément ce point qui pousse certains entrepreneurs à chercher des alternatives — au premier rang desquelles la domiciliation à Paris, dont on parle dans la section suivante.
Pour résumer : la domiciliation à domicile est la solution la plus simple au moment de la création, mais elle n’est pas sans conséquences. Avant de la choisir par défaut, pesez les trois inconvénients — accord du propriétaire, exposition de l’adresse, restrictions locales — et regardez ce que ça donne en termes de CFE. Dans beaucoup de cas, une domiciliation externe coûte moins cher une fois la CFE prise en compte.
5. Domicilier hors de chez soi : l’astuce du plafonnement parisien à 77 €
La bonne nouvelle, c’est qu’il existe une alternative à la domiciliation à domicile : la domiciliation à une adresse extérieure, le plus souvent via une société de domiciliation ou un local professionnel. Et la vidéo met en avant un cas particulier qui peut faire économiser plusieurs centaines d’euros par an : la domiciliation à Paris.
Pourquoi Paris ? Parce que la CFE des micro-entrepreneurs parisiens est plafonnée à 77 € par an. C’est un montant fixe, indépendant du chiffre d’affaires, fixé par la Ville de Paris. Concrètement, que vous fassiez 10 000 € ou 50 000 € de chiffre d’affaires, votre CFE parisienne ne dépassera pas 77 € par an. C’est un avantage considérable quand on le compare à la moyenne nationale de 1 000 € par an. L’économie peut atteindre 900 € par an, voire plus, et c’est précisément ce que la vidéo qualifie d’économie « négligeable » dans le sens où, une fois qu’on l’a vu, on ne peut plus l’ignorer.
Important : quand on parle de Paris, on parle bien de la commune de Paris intra-muros, pas de la région parisienne. Si vous habitez à Boulogne, Saint-Denis, Créteil ou Versailles, vous n’êtes pas dans la commune de Paris, et le plafonnement à 77 € ne s’applique pas. C’est un point crucial à vérifier avant de se lancer. La règle est simple : l’adresse de domiciliation doit être une adresse située dans les arrondissements parisiens (du 1er au 20e) pour bénéficier du plafonnement.
Concrètement, comment fait-on pour domicilier sa micro-entreprise à Paris quand on habite à 500 km ? La solution la plus courante, c’est de passer par une société de domiciliation. Ces sociétés proposent des adresses parisiennes (souvent dans des quartiers d’affaires), reçoivent le courrier à votre place, et vous le transmettent — en scan, en réexpédition postale, ou en mise à disposition sur une plateforme. Les tarifs varient de quelques dizaines d’euros par mois à quelques centaines, selon les services inclus. Quand on met ce coût en regard de l’économie de CFE (jusqu’à 1 000 € par an), le calcul est vite fait : même à 50 €/mois de domiciliation, on reste gagnant dès qu’on est dans la moyenne nationale de CFE.
La domiciliation externe présente d’autres avantages, que la vidéo mentionne en passant. Elle permet d’économiser jusqu’à 1 000 € par an de CFE. Elle permet aussi de dissocier clairement adresse personnelle et adresse professionnelle, ce qui résout le problème de l’exposition de l’adresse du domicile. Et elle permet, selon les prestataires, de bénéficier d’une adresse dans un quartier prestigieux, ce qui peut avoir un effet sur l’image renvoyée aux clients. Ce dernier point est anecdotique, mais il a son importance dans certaines activités B2B où l’adresse de facturation entre en ligne de compte.
Reste un point de vigilance à ne pas négliger : toutes les sociétés de domiciliation ne se valent pas. Il faut vérifier que la société choisie est bien agréée par la préfecture, qu’elle propose une domiciliation conforme à la loi (avec réception effective du courrier), et que les services inclus correspondent à vos besoins. Certaines facturent des options en plus (scan de courrier, réexpédition, mise à disposition), d’autres non. À volume de courrier équivalent, la différence peut représenter plusieurs centaines d’euros par an.
Au final, la domiciliation à Paris est une vraie stratégie d’optimisation pour les micro-entrepreneurs qui veulent contenir leur CFE. Ce n’est pas une obligation, et tout le monde n’a pas besoin d’y recourir. Mais à partir du moment où votre CFE dépasse quelques centaines d’euros par an, le calcul est vite fait : il est souvent plus rentable de payer 30 à 80 € par mois de domiciliation parisienne que de subir une CFE à 1 000 € par an. La vidéo le confirme sur son cas personnel : en passant d’une domiciliation hors Paris à une domiciliation parisienne, l’auteur est passé d’environ 1 000 € par an de CFE à un montant bien inférieur, divisé par plus de dix.
6. Cas pratique : à 2 000 € de chiffre d’affaires mensuel, combien reste-t-il en poche ?
Pour passer de la théorie à la pratique, reprenons l’exemple fil rouge de la vidéo : un e-commerçant qui génère 2 000 € de chiffre d’affaires par mois, soit 24 000 € sur l’année. L’objectif est de voir, une fois les deux premiers paiements obligatoires déduits, combien il reste avant le troisième — la TVA, qui dépend de seuils qu’on n’a pas pu détailler ici faute d’éléments suffisants dans la vidéo source.
Premier poste : les cotisations sociales URSSAF. En vente de marchandises, le taux est de 12,3 %. Sur 2 000 € de chiffre d’affaires mensuel, cela donne 246 € par mois. Sur l’année, on est à 2 952 € de cotisations sociales, soit environ 12,3 % du chiffre d’affaires annuel. C’est le poste le plus lourd des deux premiers, et c’est celui sur lequel on a le moins de levier, sauf à bénéficier de l’ACRE (qui ramène le taux à 6,15 % la première année) ou à se positionner sur une autre catégorie d’activité.
Deuxième poste : la CFE. Pour fixer les idées, prenons le cas d’un e-commerçant domicilié hors de Paris, dans une commune de province classique. La CFE sera d’environ 1 000 € par an, un peu plus ou un peu moins selon le chiffre d’affaires exact et le taux local. Si ce même e-commerçant est domicilié à Paris, sa CFE tombe à 77 € par an, soit une économie de plus de 900 €. La différence est significative, surtout sur un petit chiffre d’affaires.
En additionnant les deux postes, on arrive au total suivant pour un e-commerçant en province : 2 952 € de cotisations sociales + 1 000 € de CFE = 3 952 € de paiements obligatoires hors TVA, sur un chiffre d’affaires annuel de 24 000 €. Cela représente environ 16,5 % du chiffre d’affaires, ou un peu plus d’un mois et demi de CA. C’est un montant à avoir en tête, parce qu’il faut le provisionner mois par mois pour ne pas se retrouver en difficulté quand la CFE arrive.
Pour le même e-commerçant, mais domicilié à Paris : 2 952 € de cotisations sociales + 77 € de CFE = 3 029 € de paiements obligatoires hors TVA. La différence est de 923 € par an, presque 77 € par mois. Sur un an, c’est un mois de chiffre d’affaires qui change de poche. Et tout ça sans changer d’activité, juste en changeant d’adresse de domiciliation.
Si on enlève l’ACRE de l’équation, le même e-commerçant bénéficie en plus d’une réduction de 50 % sur ses cotisations sociales la première année. Dans ce cas, la cotisation URSSAF passe de 2 952 € à 1 476 € sur l’année. Le total avec CFE en province tombe à 2 476 €. Avec CFE parisienne, il tombe à 1 553 €. À ce niveau, on commence à voir que les deux leviers — ACRE et domiciliation parisienne — peuvent se combiner pour réduire significativement la facture des paiements obligatoires.
Bien sûr, ce calcul ne tient pas compte de tous les autres frais qu’un e-commerçant doit supporter : achat des marchandises, frais d’expédition, frais de plateforme, abonnement à des outils, comptable, etc. Mais sur les trois paiements obligatoires mis en avant dans la vidéo, on a maintenant une vision claire. La TVA, qui est le troisième, viendra s’ajouter à ce tableau, mais son montant et son déclenchement dépendent de seuils et de règles que la vidéo source développe en détail — n’hésitez pas à aller la consulter pour avoir le tableau complet.
Conclusion
En 2026, les trois paiements obligatoires en micro-entreprise — cotisations sociales URSSAF, CFE et TVA — méritent qu’on s’y attarde avant de se lancer. Les cotisations sociales pèsent le plus lourd au quotidien, et le passage du taux « autre prestation de service » à 26,1 % renforce l’importance de bien classer son activité dès le départ. La CFE, souvent négligée, peut doubler la facture annuelle si on ne choisit pas une domiciliation avantageuse — Paris intra-muros reste le cas particulier à connaître, avec son plafonnement à 77 €. Et la TVA, troisième poste, obéit à des règles et des seuils qu’il faut anticiper. Au final, micro-entreprise ne veut pas dire « zéro frais » : ça veut dire « frais visibles, à condition de les avoir compris ». Pour aller plus loin, le détail des calculs et des cas concrets est à retrouver dans la vidéo source.