

Comment fonctionne l’assurance-vie – fiscalité, pièges, frais, performances
FAQ — Questions fréquentes sur l’assurance-vie
L’assurance-vie est-elle vraiment le meilleur placement ?
Il n’existe pas de placement universellement « meilleur ». L’assurance-vie est l’enveloppe la plus complète pour qui cherche à diversifier, optimiser la fiscalité et transmettre un capital. Mais elle n’a pas vocation à tout remplacer : pour une épargne de précaution immédiate, un livret reste plus adapté ; pour un projet 100 % actions européennes, un PEA peut suffire.
Peut-on ouvrir une assurance-vie pour un enfant mineur ?
Oui, c’est l’un des avantages spécifiques de l’assurance-vie par rapport au PEA. Le contrat est ouvert au nom de l’enfant, l’argent lui appartient directement, et il n’est pas nécessaire de passer par une donation manuelle. C’est un bon moyen d’initier un enfant à l’investissement sur le long terme.
Combien de contrats peut-on détenir ?
Il n’y a aucune limite. On peut ouvrir autant de contrats d’assurance-vie que l’on souhaite, chez autant d’assureurs différents. C’est un avantage par rapport au PEA, qui est limité à un plan par personne. Cette liberté permet de diversifier ses contrats et de répartir les risques.
Les fonds en euros sont-ils encore intéressants ?
Leur rendement s’est érodé ces dernières années, mais ils restent utiles pour la partie sécurisée d’une allocation. Sur un contrat multi-supports, ils servent de socle stable, tandis que les unités de compte apportent le potentiel de performance. Les considérer comme un placement unique n’est en revanche plus pertinent.
Que se passe-t-il en cas de faillite de l’assureur ?
Le Fonds de Garantie des Assurances de Personnes (FGAP) couvre jusqu’à 70 000 euros par assuré par assureur en cas de faillite isolée d’une compagnie. En cas de crise systémique touchant tous les assureurs, ce filet de sécurité trouverait ses limites, mais une intervention de l’État serait probable pour protéger l’épargne des Français.
Faut-il laisser son contrat dormir pendant des années ?
Non. Une assurance-vie demande un minimum de suivi : vérifier l’allocation, arbitrer si nécessaire, mettre à jour la clause bénéficiaire en fonction des changements de vie. Un contrat laissé sans attention pendant dix ans peut dériver loin des objectifs initiaux du souscripteur.
Quand faut-il ouvrir son contrat pour profiter pleinement de la fiscalité ?
Plus tôt, mieux c’est. Le seuil des huit ans de détention déclenche un régime fiscal allégé sur les gains. Ouvrir un contrat tôt, même avec de petits versements, permet d’atteindre ce seuil plus rapidement et de bénéficier durablement des abattements et taux réduits.
Introduction
L’assurance-vie reste le placement préféré des Français : un peu plus de 1 900 milliards d’euros y sont investis, selon les chiffres cités dans la vidéo de Mathieu Louvet, conseiller en investissement financier indépendant et fondateur de S’investir. Et pourtant, le sujet est entouré de fausses idées, de raccourcis et de confusions fiscales qui empêchent beaucoup d’épargnants d’en tirer le meilleur. Dans ce guide complet issu de la vidéo source, on reprend point par point ce qui fait la force de l’assurance-vie, ses principes de fonctionnement, ses pièges, sa fiscalité particulière et la manière dont on peut réellement s’en servir pour préparer sa retraite, investir pour ses enfants ou transmettre un capital.
L’objectif n’est pas de vendre un produit miracle, mais de poser les choses clairement : ce qu’est un contrat d’assurance-vie, ce qu’on peut y mettre, ce qu’on peut en attendre comme performance, et surtout ce qu’il faut éviter avant même de signer. On parle ici d’une enveloppe qui reste, malgré les réformes, l’une des dernières niches fiscales françaises, un moyen d’exploiter les intérêts composés et, comme le résume Mathieu Louvet, un véritable couteau suisse de l’épargne, accessible à tous, y compris aux mineurs.
1. Pourquoi ouvrir une assurance-vie ?
La première raison qui justifie d’ouvrir une assurance-vie tient à sa flexibilité d’investissement. Contrairement au PEA (plan d’épargne en actions), qui restreint l’épargnant aux actions européennes, l’assurance-vie donne accès à un éventail beaucoup plus large de classes d’actifs. On peut y investir en actions, en immobilier papier (SCPI, OPCI), en obligations, en private equity, voire en produits structurés. Cette diversité permet de construire une allocation adaptée à plusieurs projets en parallèle, plutôt que de tout faire tenir dans une seule enveloppe.
C’est précisément cette polyvalence qui fait qualifier l’assurance-vie de « couteau suisse de l’épargne ». On peut y loger des placements monétaires ou obligataires pour le court et moyen terme, et basculer progressivement vers des actifs plus dynamiques — actions, private equity — pour le long terme. Une seule enveloppe, plusieurs horizons, plusieurs niveaux de risque, le tout en profitant d’un cadre fiscal commun.
L’assurance-vie est aussi l’un des meilleurs vecteurs pour transmettre un capital. Le souscripteur choisit librement ses bénéficiaires, sans être limité aux héritiers légaux. Concrètement, on peut désigner un proche qui, aux yeux de la loi, ne fait pas partie de la famille et qui bénéficiera pourtant des mêmes avantages qu’un enfant ou un conjoint. Cette liberté de désignation change beaucoup de choses dans la préparation d’une succession, surtout quand les droits de succession classiques seraient élevés.
Pour les parents, l’assurance-vie permet aussi d’investir pour ses enfants dès le plus jeune âge. Il est possible d’ouvrir un contrat au nom d’un enfant mineur — ce qui n’est pas le cas du PEA. L’argent placé appartient alors directement à l’enfant, sans avoir besoin de passer par une donation manuelle ou autre mécanisme. C’est un point concret qui intéresse beaucoup de familles souhaitant initier leurs enfants à l’investissement en bourse, sur le long terme.
Enfin, l’assurance-vie bénéficie d’une garantie de 70 000 euros par assuré par assureur, assurée par le Fonds de Garantie des Assurances de Personnes (FGAP). Ce filet de sécurité couvre la faillite isolée d’un assureur : si la compagnie avec laquelle on a souscrit fait défaut, on récupère son épargne jusqu’à ce plafond. Le mécanisme est conçu pour rassurer les épargnants face au risque de défaillance d’un acteur unique, même s’il ne couvre évidemment pas une crise financière systémique qui mettrait en péril la majorité des assureurs en même temps.
2. Les principes de fonctionnement à connaître
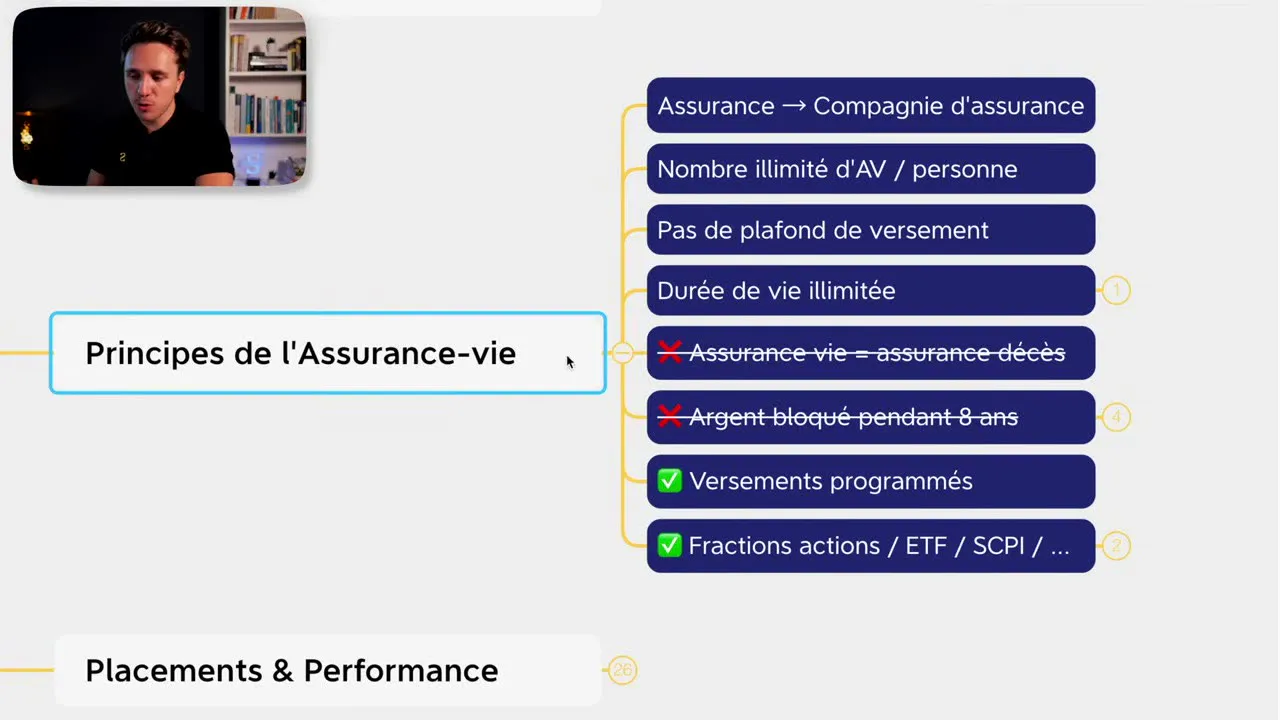
Avant d’ouvrir un contrat, il faut comprendre quelques principes simples mais souvent mal expliqués. Une assurance-vie se souscrit auprès d’une compagnie d’assurance. C’est un contrat que l’on signe avec cet assureur, et non un produit financier classique comme un compte-titres ou un livret. Ce statut particulier explique une bonne partie des avantages fiscaux et successoraux associés.
Contrairement à d’autres enveloppes, il n’y a pas de plafond de versement. On peut verser autant d’argent que l’on souhaite sur un contrat, sans limite annuelle ni plafond global. C’est une différence importante avec le PEA, qui plafonne les versements à un certain montant. Cette absence de plafond rend l’assurance-vie particulièrement adaptée aux personnes qui souhaitent capitaliser sur la durée, y compris avec des sommes importantes.
Autre particularité : on peut détenir un nombre illimité de contrats d’assurance-vie. Là encore, cela diffère du PEA, où chaque personne ne peut en principe détenir qu’un seul plan. Concrètement, on peut ouvrir plusieurs contrats chez différents assureurs, ce qui permet de diversifier à la fois les supports d’investissement et les compagnies, et donc de répartir le risque en cas de problème chez l’un des assureurs.
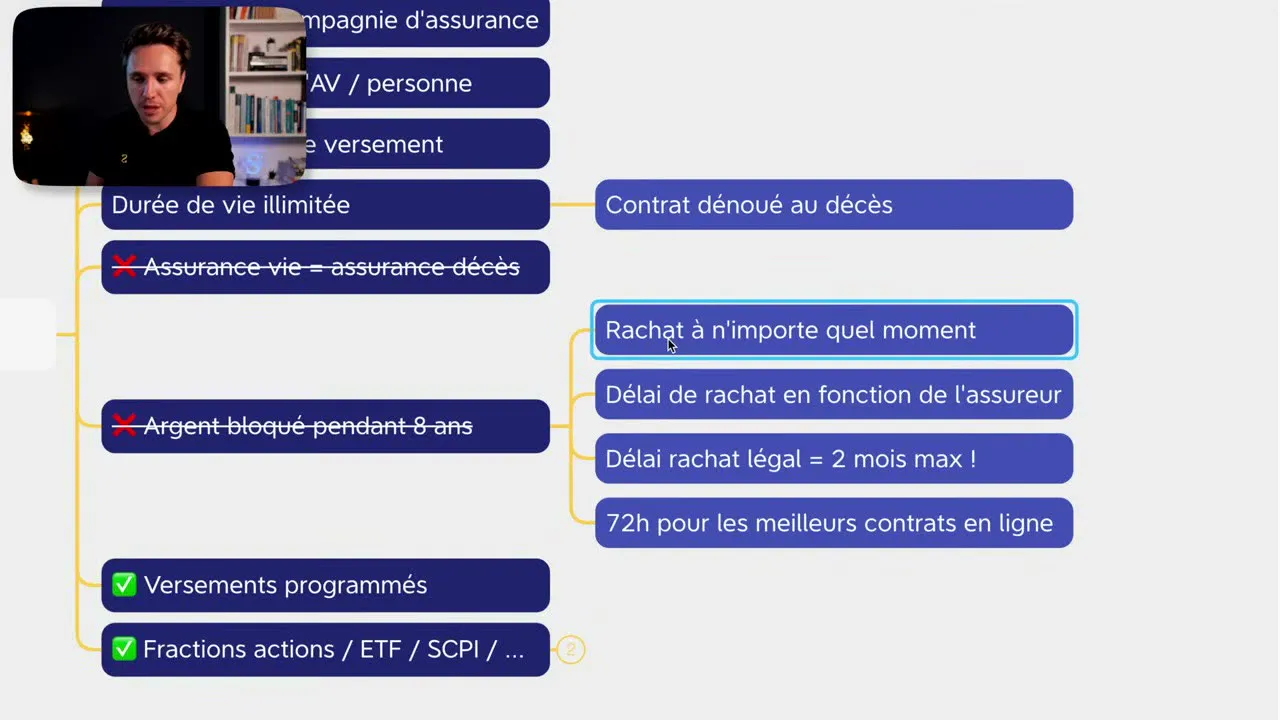
Le capital reste disponible à tout moment. Contrairement à certains placements bloqués, l’assurance-vie n’impose pas de durée de détention minimale pour accéder à son épargne. On peut effectuer un retrait partiel ou total quand on le souhaite. Cela ne veut pas dire qu’il faut retirer prématurément ses placements boursiers — la bourse se gère sur le long terme — mais l’enveloppe elle-même n’est jamais verrouillée. Cette liquidité est un avantage réel en cas d’imprévu.
3. Que peut-on mettre dans un contrat ?
Le contenu d’un contrat d’assurance-vie dépend avant tout des objectifs de chacun. Pour un horizon court ou moyen terme, on privilégiera des supports peu volatils : fonds en euros, obligations, ou produits structurés à capital garanti. Ces supports permettent de sécuriser l’épargne tout en générant un rendement, même modeste.
Pour un horizon long terme, on peut basculer vers des supports plus dynamiques : unités de compte investies en actions, ETF, SCPI pour l’immobilier papier, voire private equity pour ceux qui acceptent une illiquidité plus forte en échange d’un potentiel de rendement supérieur. L’idée est d’adapter l’allocation au projet : un achat immobilier dans cinq ans ne se finance pas avec des actions, mais la préparation d’une retraite dans vingt-cinq ans peut largement s’appuyer sur des supports actions.
La diversification est l’un des maîtres-mots. Plutôt que de tout miser sur un seul type d’actif, on répartit son capital entre plusieurs classes, plusieurs zones géographiques, plusieurs secteurs. L’assurance-vie facilite cette diversification en regroupant tout dans une seule enveloppe, avec une fiscalité commune. C’est un avantage pratique non négligeable par rapport à une gestion éclatée entre plusieurs comptes.
Il faut aussi garder en tête que tous les supports ne se valent pas en termes de frais. Les fonds en euros, historiquement très utilisés, ont vu leurs performances se tasser ces dernières années. Les unités de compte, plus volatiles, offrent un potentiel de rendement plus élevé mais avec un risque de perte en capital. Le choix entre ces supports dépend du profil de risque, de l’horizon de placement et des objectifs patrimoniaux de chacun.
4. Les performances réalistes
Quand on parle de performances en assurance-vie, il faut distinguer deux grandes familles. Les fonds en euros, qui mêlent obligations et actifs sécurisés, ont longtemps offert des rendements attractifs, mais leur performance s’est érodée. Les unités de compte, investies sur les marchés (actions, immobilier, obligations), offrent un potentiel de rendement supérieur sur le long terme, mais avec une volatilité bien plus marquée.
Sur le long terme, une allocation diversifiée en unités de compte peut viser des performances annualisées de l’ordre de 5 à 8 % en moyenne, selon la composition du portefeuille et les conditions de marché. Mais ces chiffres restent des moyennes : certaines années seront négatives, d’autres très positives. L’intérêt de l’assurance-vie est justement de lisser ces variations dans la durée, en profitant des intérêts composés.
Les intérêts composés jouent à plein dans une enveloppe comme l’assurance-vie, où les gains ne sont pas prélevés chaque année tant qu’on ne retire pas. Plus le capital reste longtemps dans le contrat, plus l’effet « boule de neige » s’amplifie. C’est pour cela que l’assurance-vie est particulièrement pertinente comme support de long terme, pour la retraite ou la transmission.
Il faut toutefois rester lucide : aucune performance n’est garantie sur les unités de compte. Les rendements passés ne préjugent pas des rendements futurs. Et les frais — de gestion du contrat, de gestion des supports, d’arbitrage — viennent réduire mécaniquement le rendement net. C’est un point crucial sur lequel on revient dans la partie dédiée aux pièges à éviter.
5. La fiscalité de l’assurance-vie
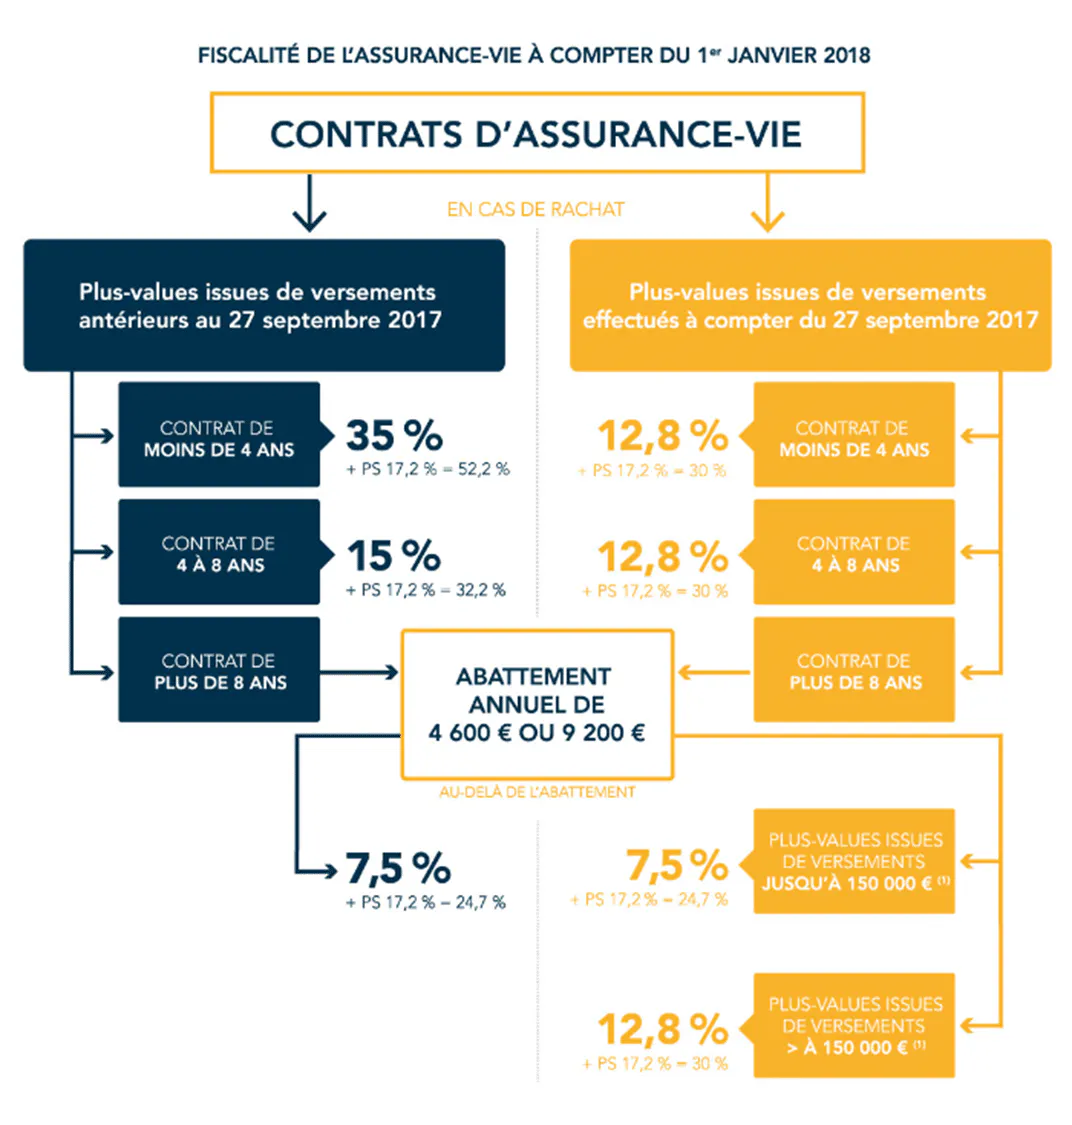
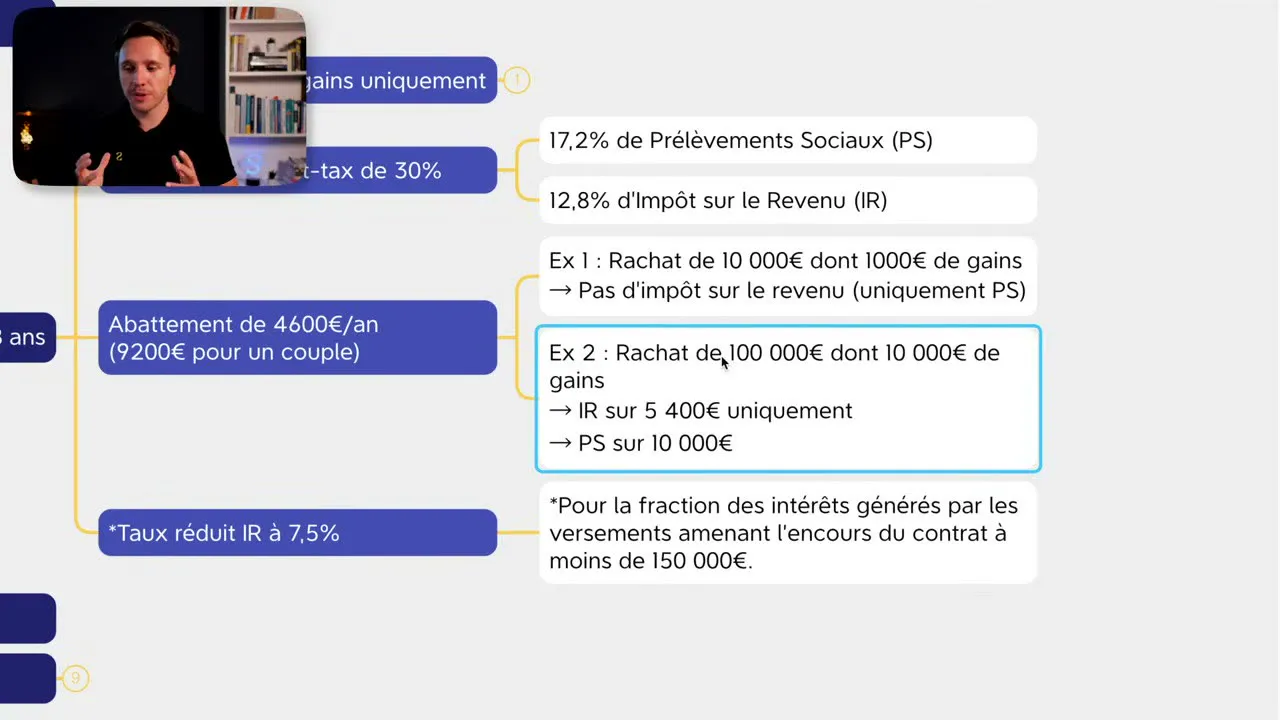
La fiscalité de l’assurance-vie est particulière, et c’est précisément ce qui en fait une enveloppe attractive. Après huit ans de détention, le souscripteur bénéficie d’un régime fiscal allégé sur les gains : un abattement annuel sur les produits, et un taux de prélèvement réduit au-delà. C’est cette mécanique qui pousse beaucoup d’épargnants à conserver leur contrat sur la durée.
En cas de retrait avant huit ans, la fiscalité est moins favorable : les gains sont soumis au barème de l’impôt sur le revenu ou à un prélèvement forfaitaire, avec des taux plus élevés. Mais l’absence de plafond de versement et la disponibilité du capital permettent quand même d’utiliser l’assurance-vie pour des besoins de moyen terme, en acceptant une fiscalité moins douce.
Au niveau de la transmission, l’assurance-vie bénéficie d’abattements spécifiques qui ne s’appliquent pas aux successions classiques. Chaque bénéficiaire peut recevoir jusqu’à 152 500 euros sans droits de succession pour les versements effectués avant 70 ans, et un abattement global de 30 500 euros s’applique pour les versements après 70 ans. Ces seuils rendent l’assurance-vie extrêmement efficace pour transmettre un capital, surtout à des personnes non héritières.
La fiscalité varie aussi selon le statut du souscripteur (résident ou non-résident français), selon la nature des supports (fonds en euros ou unités de compte), et selon le mode de sortie choisi (rente viagère ou retrait en capital). C’est un domaine où il est fortement conseillé de se faire accompagner, car une mauvaise lecture de la fiscalité peut coûter cher.
6. Les pièges à éviter avant et après souscription
L’assurance-vie comporte son lot de pièges, et Mathieu Louvet insiste sur plusieurs erreurs fréquentes. La première concerne le choix du contrat. Tous les contrats ne se valent pas : certains sont chargés en frais, d’autres offrent un panel de supports très limité, d’autres encore imposent des contraintes d’arbitrage. Comparer les contrats avant de signer est indispensable, plutôt que de se laisser attirer par une promesse de rendement ou un argumentaire commercial.
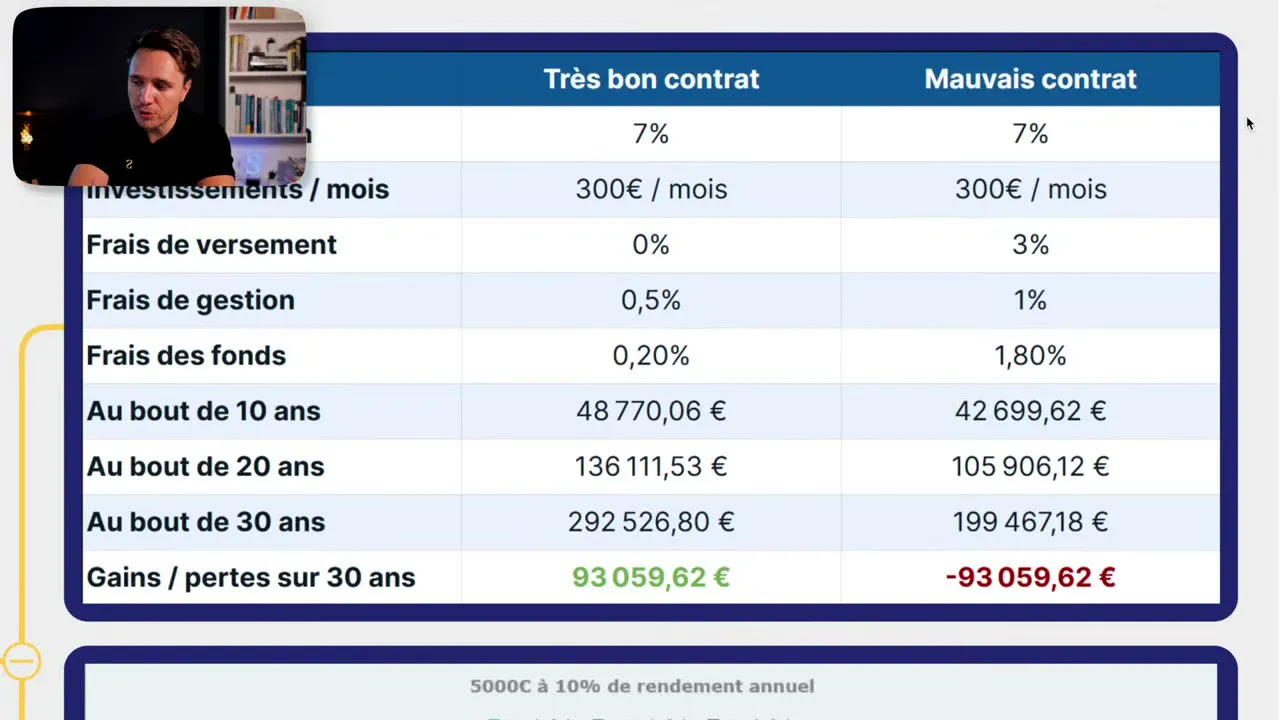
Les frais sont le deuxième piège majeur. On distingue les frais sur versement (prélevés à chaque dépôt), les frais de gestion du contrat (prélevés annuellement), les frais de gestion des supports (variables selon les fonds), et parfois des frais d’arbitrage. L’accumulation de ces frais peut significativement réduire la performance nette du contrat sur la durée. Un contrat avec peu de frais et des supports peu coûteux sera presque toujours plus rentable qu’un contrat « vitrine » avec des frais élevés.
Le troisième piège concerne la gestion du contrat dans la durée. Beaucoup de souscripteurs ouvrent une assurance-vie, y placent un capital, puis oublient le contrat pendant des années. Sans arbitrage, sans suivi de l’allocation, sans adaptation aux objectifs de départ, le contrat peut dériver. Une assurance-vie demande un minimum de suivi, au même titre qu’un portefeuille boursier.
Autre piège classique : la mauvaise désignation des bénéficiaires. Si la clause bénéficiaire est mal rédigée ou imprécise, le capital peut ne pas aller à la personne souhaitée, ou être soumis à des droits de succession classiques. Rédiger cette clause avec soin, et la mettre à jour à chaque changement de situation familiale, est essentiel pour que la transmission se passe comme prévu.
Enfin, il faut se méfier des discours trop beaux pour être vrais. Certaines publicités promettent des rendements garantis élevés ou une fiscalité « zéro impôt ». L’assurance-vie est avantageuse, mais elle n’efface pas toute fiscalité, et aucune performance n’est jamais garantie sur les unités de compte. Garder un œil critique sur les promesses commerciales reste la meilleure protection.
7. Transmission et clause bénéficiaire
La transmission est l’un des usages historiques de l’assurance-vie, et elle reste l’un de ses plus grands atouts. Le souscripteur peut désigner un ou plusieurs bénéficiaires, dans l’ordre qu’il souhaite, avec la quote-part qu’il veut attribuer à chacun. Cette désignation se fait via la clause bénéficiaire, qui peut être rédigée de manière très libre.
Contrairement à une succession classique, où la loi impose un ordre strict entre héritiers, l’assurance-vie permet de transmettre à des personnes qui ne sont pas dans la famille. Un ami, un voisin, un partenaire pacsé : tous peuvent être désignés comme bénéficiaires, et ils bénéficieront du régime fiscal favorable de l’assurance-vie. C’est une souplesse que peu d’autres outils offrent.
Pour les enfants, l’assurance-vie permet de transmettre un capital avec un coût fiscal très réduit, grâce aux abattements évoqués plus haut. C’est souvent un outil complémentaire à une donation classique, surtout quand on souhaite avantager un enfant sans déshériter les autres, ou transmettre à un enfant qui n’est pas dans la succession directe (enfant issu d’une autre union, par exemple).
La clause bénéficiaire peut être modifiée à tout moment, tant que le contrat est en cours et que le souscripteur est en vie. Un mariage, un divorce, une naissance, un décès : chaque changement de situation justifie de relire et éventuellement de mettre à jour cette clause. C’est un document juridique à part entière, et il mérite autant d’attention qu’un testament.
8. Comment choisir un bon contrat ?
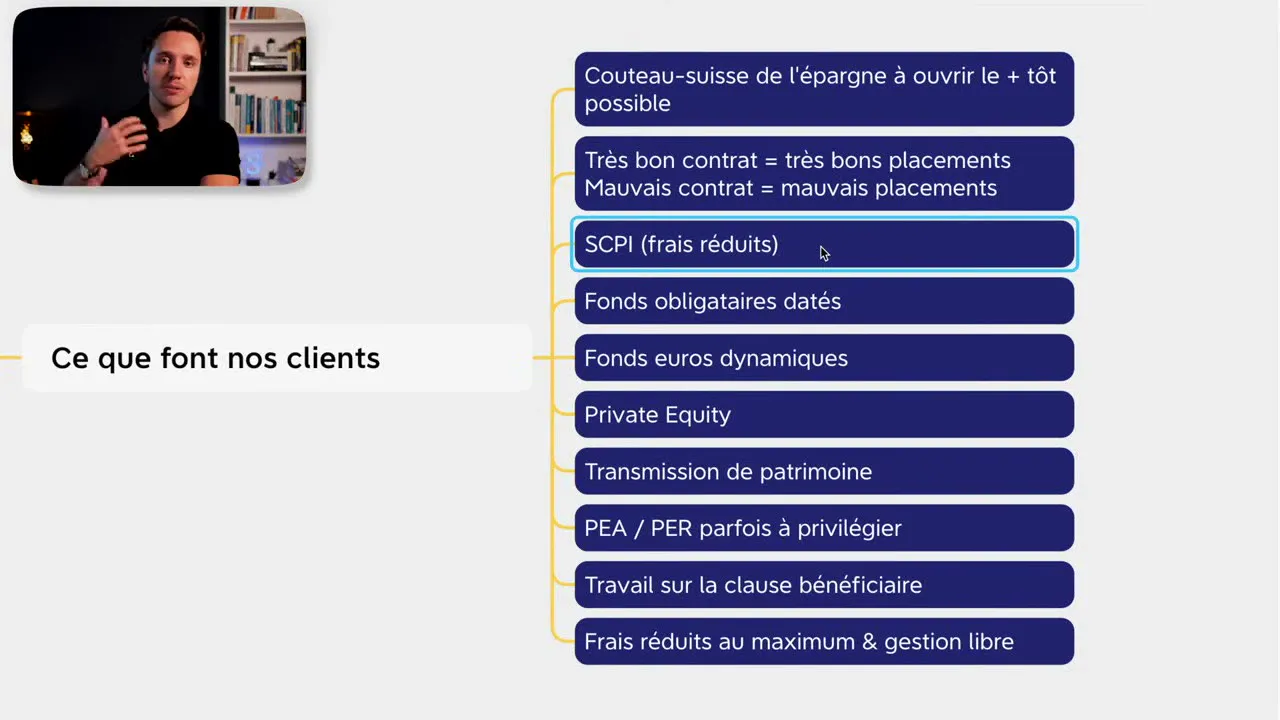
Le choix du contrat est une étape déterminante. Un bon contrat d’assurance-vie se reconnaît à plusieurs critères : la diversité des supports proposés (fonds en euros, unités de compte, SCPI, ETF, private equity), la qualité des gestionnaires, la transparence des frais, et la souplesse des arbitrages. Les contrats en ligne (contrats « internet ») sont souvent moins chers que les contrats commercialisés en agence, mais ils supposent une gestion plus autonome.
Les contrats dits « multi-supports » permettent de mixer fonds en euros et unités de compte, ce qui offre un bon compromis entre sécurité et performance. Les contrats « 100 % unités de compte » sont plus dynamiques, mais aussi plus exposés aux fluctuations des marchés. Le choix dépend du profil de risque et de l’horizon de placement.
Il existe aussi des contrats d’assurance-vie luxembourgeois, qui présentent des particularités en termes de protection (séparation des actifs, cadre réglementaire luxembourgeois). Pour les épargnants qui craignent une faillite de l’État français ou des assureurs français, ces contrats offrent une couche de sécurité supplémentaire, même s’ils sont souvent plus chers et plus complexes à ouvrir.
Avant de signer, il est utile de comparer plusieurs contrats sur des critères objectifs : frais totaux, qualité des fonds en euros, nombre d’unités de compte disponibles, options de gestion (gestion pilotée, gestion libre, gestion sous mandat), et qualité du service client. Un contrat qui brille sur un seul critère mais pêche sur les autres sera rarement le meilleur choix sur la durée.
Conclusion
L’assurance-vie n’est pas un produit miracle, mais c’est une enveloppe remarquablement complète pour qui veut investir, optimiser sa fiscalité et transmettre un capital dans un cadre souple. Sa force tient à sa polyvalence : on y fait tenir plusieurs projets, plusieurs horizons, plusieurs niveaux de risque, le tout avec une fiscalité commune et une liquidité préservée. Pour en tirer le meilleur, il faut comparer les contrats, surveiller les frais, soigner la clause bénéficiaire et garder un œil critique sur les promesses commerciales. Bien utilisée, elle reste, comme le rappelle Mathieu Louvet dans sa vidéo, l’un des meilleurs outils d’épargne accessibles à tous, y compris aux plus jeunes.