

Investir en bourse avec le PEA – guide débutant 2026
FAQ
Qu’est-ce que le PEA exactement ?
Le PEA, ou Plan d’Épargne en Actions, est une enveloppe fiscale française qui permet d’investir en bourse, principalement dans des actions d’entreprises européennes et des ETF, tout en bénéficiant d’un régime fiscal avantageux sur les gains réalisés, sous réserve de respecter certaines conditions de durée.
Qui peut ouvrir un PEA ?
Toute personne majeure et résidente fiscale française peut ouvrir un PEA. Les mineurs ne sont pas éligibles et doivent se tourner vers d’autres véhicules comme l’assurance-vie ou le compte-titres. Un seul PEA est autorisé par personne, mais un foyer fiscal peut en détenir jusqu’à trois.
Quel est le plafond de versement du PEA ?
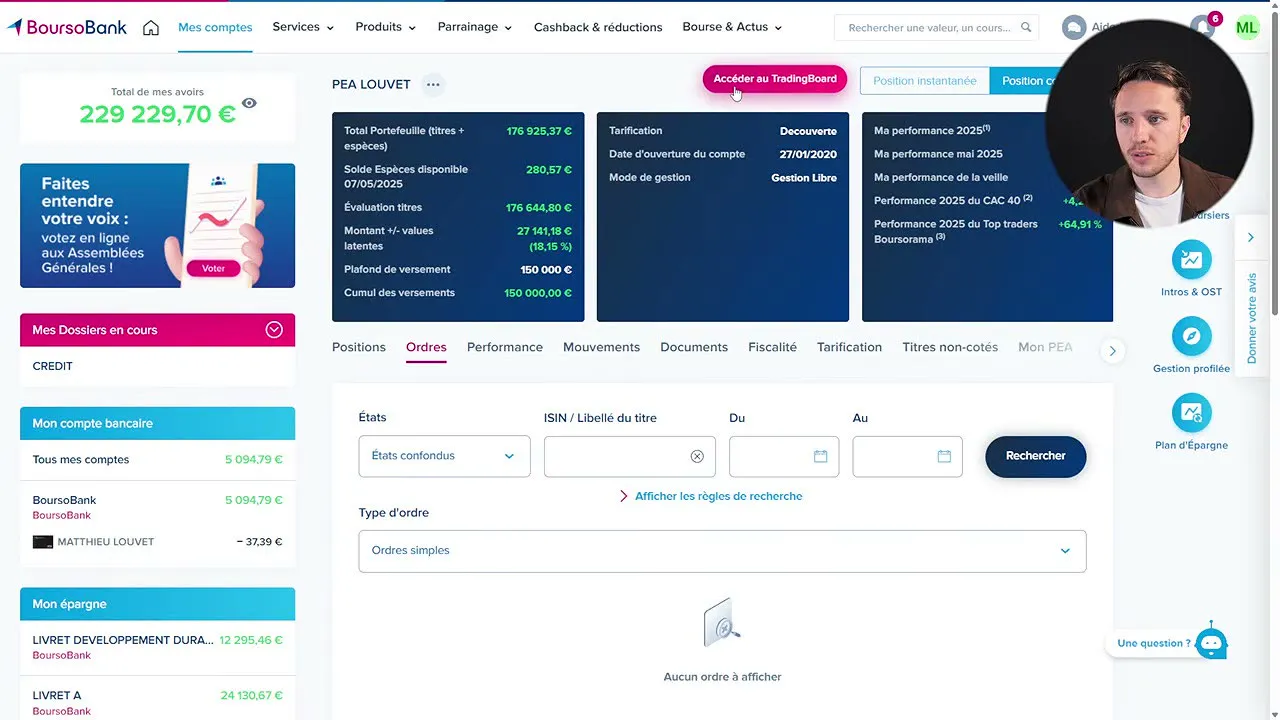
Le plafond de versement du PEA classique est fixé à 150 000 € cumulés. Ce plafond concerne uniquement les sommes que vous versez depuis votre compte courant, pas la valeur totale de votre PEA. Si vos investissements prennent de la valeur, votre PEA peut largement dépasser 150 000 € sans aucun problème. En revanche, dépasser ce plafond de versement entraîne la clôture du PEA.
Peut-on perdre de l’argent avec un PEA ?
Oui, absolument. Comme tout investissement en bourse, le PEA comporte un risque de perte en capital. Si les marchés baissent ou si vous investissez dans des actifs mal choisis, la valeur de votre PEA peut diminuer. C’est pourquoi il est recommandé de n’investir que de l’argent dont vous n’avez pas besoin à court terme, et de privilégier un horizon de placement long, de 8 à 10 ans minimum.
Quelles actions peut-on mettre dans un PEA ?
Le PEA accueille les actions d’entreprises ayant leur siège dans l’Union européenne ou dans l’Espace économique européen, ce qui inclut la Norvège, l’Islande et le Liechtenstein. On peut donc y loger des actions françaises, allemandes, néerlandaises, italiennes, suédoises, etc. Les actions américaines ne sont pas éligibles directement, mais certains ETF éligibles PEA permettent de s’exposer indirectement aux marchés mondiaux.
Quand peut-on retirer son argent d’un PEA ?
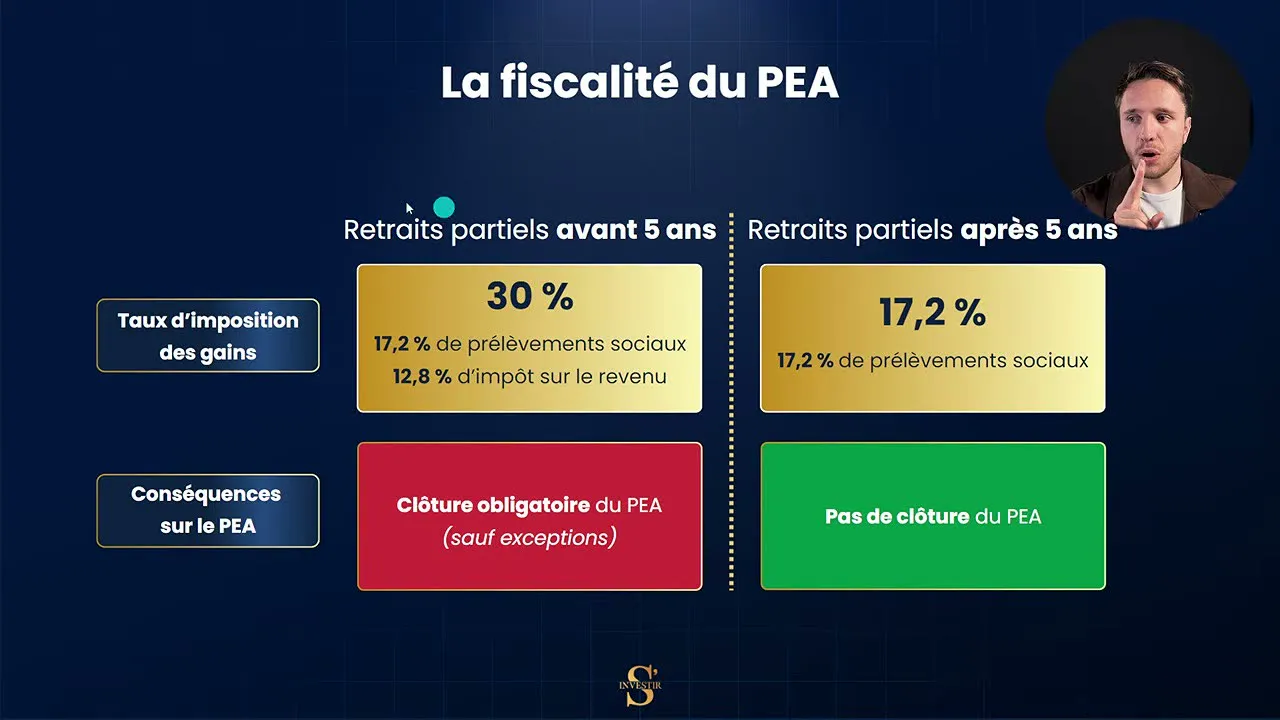
Techniquement, vous pouvez retirer de l’argent de votre PEA à tout moment. Cependant, un retrait avant un certain délai peut entraîner la clôture du PEA et la perte de l’avantage fiscal sur les gains. Il est donc généralement conseillé de considérer le PEA comme un placement long terme et de ne pas retirer avant d’avoir atteint ses objectifs, sauf cas de force majeure.
Avec quel montant peut-on commencer à investir en PEA ?
Le ticket d’entrée est très bas : on peut commencer à investir en PEA avec seulement 5 €. Cela permet aux débutants de se lancer sans engager de sommes importantes, puis d’augmenter progressivement leur effort d’épargne au fil du temps, au gré de leurs capacités financières.
Introduction
Le PEA, ou Plan d’Épargne en Actions, s’est imposé depuis plusieurs décennies comme l’enveloppe de référence pour investir en bourse en France. Derrière ce sigle se cache un mécanisme fiscal particulièrement avantageux, qui permet de faire fructifier son capital sur les marchés actions tout en bénéficiant d’un cadre optimisé sur le long terme.
Vous envisagez d’ouvrir votre premier PEA ou vous souhaitez simplement mieux comprendre celui que vous détenez déjà ? Ce guide complet reprend les fondamentaux à connaître pour prendre les bonnes décisions : fonctionnement, conditions d’accès, plafond de versement, actions éligibles, comparaison chiffrée avec le Livret A et règles d’or à respecter. Il est reformulé à partir d’une vidéo pédagogique pensée pour les débutants.
L’objectif n’est pas de vendre du rêve, mais de poser les bases : comprendre ce qu’est réellement un PEA, ce qu’on peut y mettre, ce qu’on ne peut pas y mettre, et pourquoi cet outil reste central dans une démarche d’indépendance financière.
1. Le PEA, une enveloppe fiscale taillée pour la bourse
Le PEA, ou Plan d’Épargne en Actions est avant tout un contenant. Ce n’est pas un produit financier en soi, mais une enveloppe fiscale dans laquelle on va pouvoir loger différents placements : des actions, des ETF, des fonds, etc.
Il s’est imposé depuis plusieurs décennies comme l’enveloppe de référence pour investir en bourse en France. Derrière ce sigle se cache un mécanisme fiscal particulièrement avantageux, qui permet de faire fructifier son capital sur les marchés actions tout en bénéficiant d’un cadre optimisé sur le long terme. Pour tous ceux qui veulent sortir de la course au salaire et faire travailler leur argent plutôt que l’inverse, comprendre le PEA est une étape quasi obligatoire.
Vous envisagez d’ouvrir votre premier PEA ou vous souhaitez simplement mieux comprendre celui que vous détenez déjà ? Ce guide complet reprend les fondamentaux à connaître pour prendre les bonnes décisions : fonctionnement, conditions d’accès, plafond de versement, actions éligibles, comparaison chiffrée avec le Livret A et règles d’or à respecter. Il est reformulé à partir d’une vidéo pédagogique pensée pour les débutants, dont le lien est mentionné en fin d’article.
L’objectif n’est pas de vendre du rêve, mais de poser les bases : comprendre ce qu’est réellement un PEA, ce qu’on peut y mettre, ce qu’on ne peut pas y mettre, et pourquoi cet outil reste central dans une démarche d’indépendance financière. À noter : la vidéo source ayant été tronquée avant la fin de son développement, certains points (composition exacte des deux compartiments du PEA, comparatif détaillé PEA versus compte-titres, choix du courtier) ne sont pas couverts ici. Nous le signalons honnêtement plutôt que d’inventer.
2. Qui peut ouvrir un PEA et combien peut-on y verser ?
L’ouverture d’un PEA est soumise à quelques conditions simples mais strictes. La première est d’être majeur : aucun PEA ne peut être ouvert pour un mineur. Si vous avez des enfants adolescents et que vous souhaitez investir pour eux, il faudra vous tourner vers d’autres véhicules comme l’assurance-vie ou le compte-titres, qui acceptent les mineurs sous certaines conditions.
La deuxième condition est d’être résident fiscal français au moment de l’ouverture du PEA. Si vous quittez ensuite la France pour vous expatrier, vous pouvez en principe conserver votre PEA, mais vous ne pourrez pas en ouvrir un nouveau une fois non-résident. C’est un point à anticiper si vous avez un projet de mobilité internationale.
Troisième règle : un seul PEA par personne. Vous ne pouvez pas cumuler plusieurs PEA classiques à votre nom. En revanche, au sein d’un même foyer fiscal, il est possible d’avoir jusqu’à trois PEA : par exemple un pour chaque conjoint ou partenaire de PACS, et un pour un enfant rattaché au foyer fiscal sous certaines conditions. Cela permet de multiplier les enveloppes fiscales et donc les plafonds de versement au sein de la famille.
Côté plafond, le PEA classique est limité à 150 000 € de versements cumulés. Attention, il s’agit bien du cumul des versements que vous avez effectués, pas de la valeur totale de votre PEA. Si vous versez 150 000 € et que vos investissements génèrent 50 % de plus-value, votre PEA vaudra 225 000 € sans aucun problème. Le plafond ne concerne que l’argent que vous injectez depuis votre compte courant, pas la valorisation de ce qui est déjà sur le PEA.
Dépasser ce plafond de versement a une conséquence radicale : la clôture obligatoire du PEA. Il faut donc être vigilant et ne pas faire de virement trop important qui ferait basculer le total versé au-delà des 150 000 €. En pratique, beaucoup d’investisseurs n’atteignent jamais ce plafond, mais c’est une information à connaître si vous avez la capacité d’épargner massivement.
Enfin, le ticket d’entrée est particulièrement accessible : on peut commencer à investir en bourse via un PEA avec seulement 5 €. C’est un détail important pour les débutants qui hésitent à se lancer parce qu’ils pensent que la bourse est réservée à ceux qui ont des milliers d’euros à placer. Vous pouvez ouvrir votre PEA, faire un premier versement modeste, acheter une fraction d’ETF, et monter en puissance progressivement au fil des mois.
3. Quelles actions peut-on loger dans un PEA ?
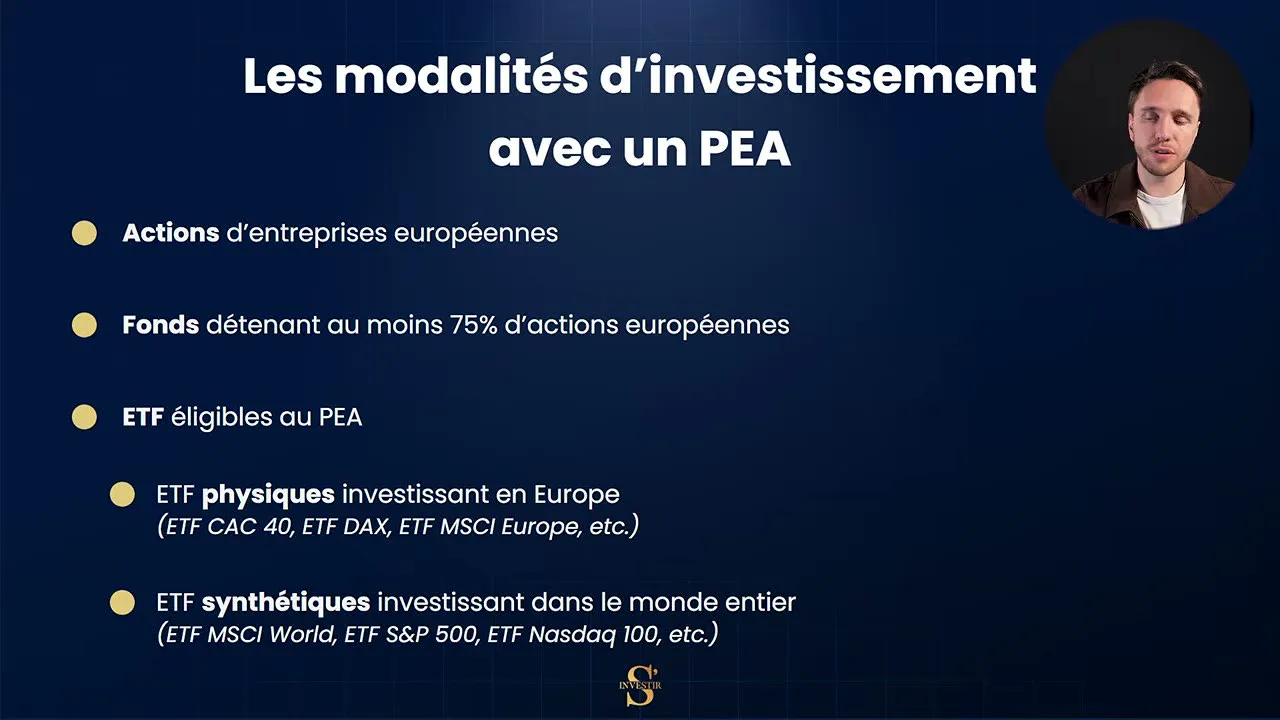
Le PEA n’est pas un fourre-tout : tous les titres ne sont pas éligibles. La règle de base est que le PEA accueille des actions d’entreprises dont le siège social est situé dans l’Union européenne, ou plus largement dans l’Espace économique européen. Cela ouvre un périmètre assez large, mais exclut de fait les actions américaines, qui sont pourtant parmi les plus connues du grand public.
Concrètement, vous pouvez loger dans votre PEA des actions françaises comme Air Liquide, LVMH, Airbus ou Sanofi. Vous pouvez aussi investir dans des entreprises allemandes comme Volkswagen, néerlandaises, italiennes, suédoises, finlandaises, irlandaises, etc. Le marché européen est riche et diversifié, même si la part américaine reste inaccessible directement.
La vidéo source précise un point qui mérite attention : la Norvège, l’Islande et le Liechtenstein ne font pas partie de l’Union européenne à proprement parler, mais ils sont membres de l’Espace économique européen. À ce titre, les actions d’entreprises ayant leur siège dans ces pays sont également éligibles au PEA. C’est un détail que beaucoup d’investisseurs ignorent et qui peut élargir les opportunités.
Au-delà des actions individuelles, le PEA peut accueillir des ETF (trackers), des fonds d’investissement, et plus largement tous les véhicules financiers composés majoritairement d’actions éligibles. C’est précisément cette possibilité de loger des ETF qui rend le PEA si intéressant pour les investisseurs qui veulent diversifier leur exposition sans multiplier les lignes en direct.
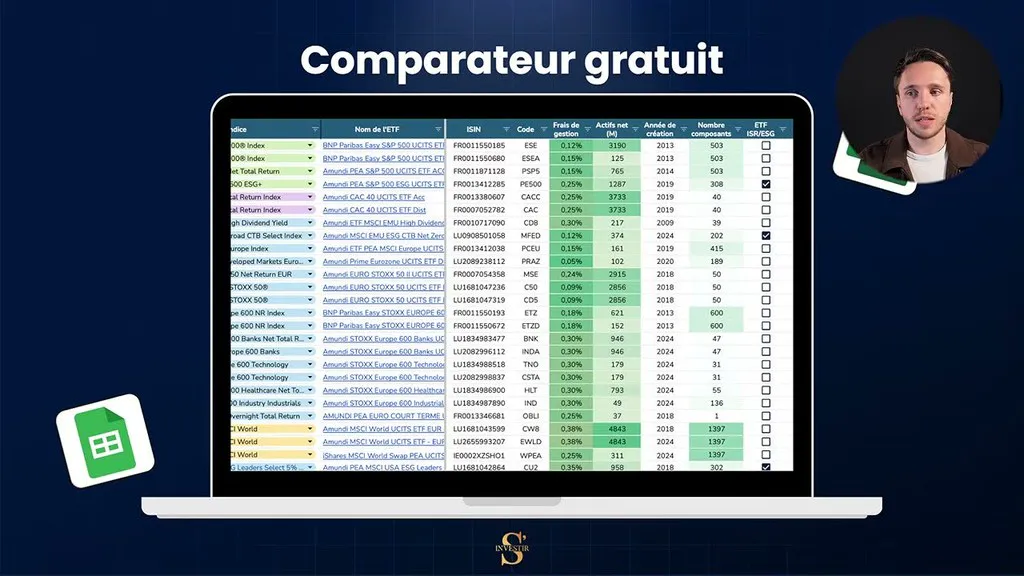
Pour les investisseurs qui souhaitent malgré tout s’exposer aux marchés américains ou mondiaux, la solution passe par les ETF éligibles PEA. Ces ETF, souvent domiciliés en Irlande ou au Luxembourg pour des raisons fiscales, répliquent des indices mondiaux ou américains et restent accessibles dans le cadre du PEA. C’est un point clé que nous développerons dans une section dédiée.
En résumé, le PEA n’est pas limité aux seules entreprises françaises : il couvre tout l’espace économique européen, et permet via certains ETF de toucher indirectement les marchés mondiaux. C’est un périmètre plus large qu’on ne le pense souvent, et c’est ce qui en fait un outil aussi puissant pour qui veut diversifier ses investissements en bourse.
4. PEA vs Livret A : la simulation chiffrée qui change tout
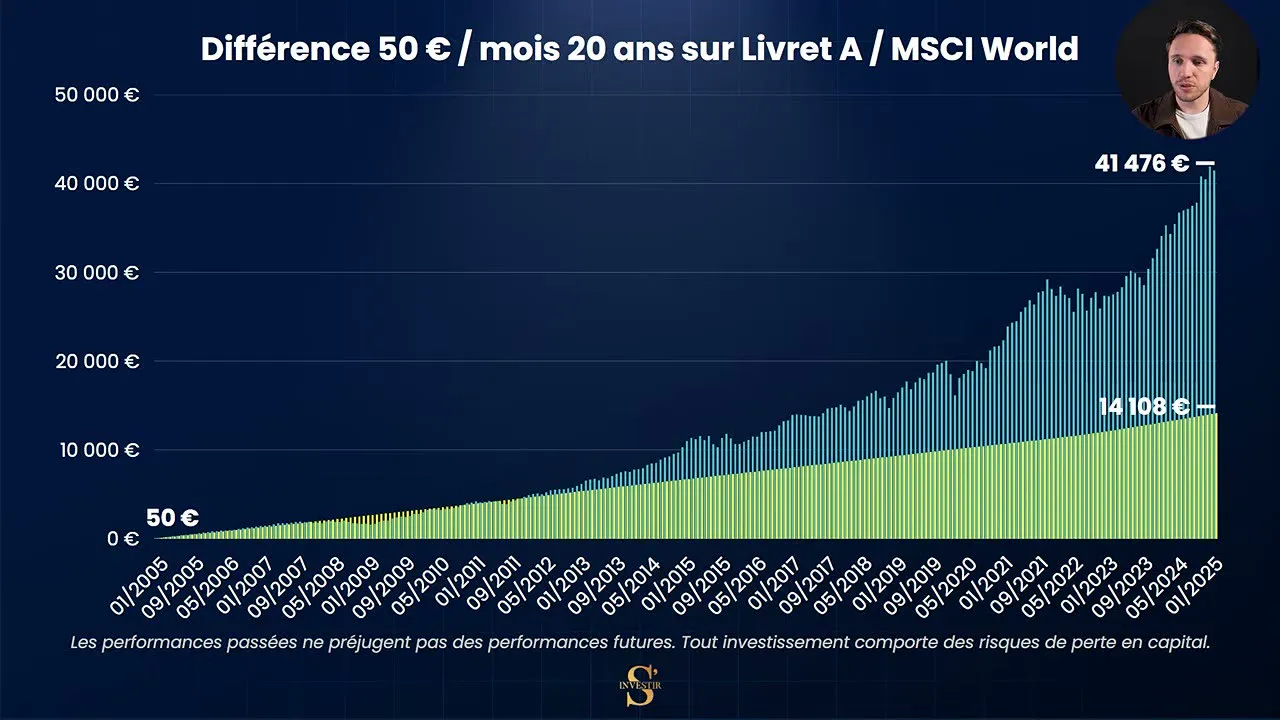
Pour bien comprendre l’intérêt du PEA, rien ne vaut une simulation chiffrée. La vidéo source propose un exemple très parlant : imaginons que vous placiez 50 € par mois pendant 20 ans, et comparons deux stratégies.
Première stratégie : vous placez ces 50 € mensuels sur un Livret A, en supposant un taux d’intérêt applicable sur la durée. Au bout de 20 ans, votre capital atteint environ 14 108 €. C’est le fruit d’une capitalisation simple, sans effet de levier particulier, avec un rendement modeste mais sans risque.
Deuxième stratégie : vous ouvrez un PEA et vous investissez ces mêmes 50 € par mois, notamment via des ETF, sur la même durée de 20 ans. Dans cette configuration, votre capital final atteint environ 41 476 €. La différence est saisissante : 27 368 € de capital final en plus par rapport au Livret A, soit près de trois fois le capital accumulé sur le livret.
Cette différence s’explique principalement par le rendement annualisé des marchés actions, historiquement supérieur à celui des livrets réglementés, et par l’effet des intérêts composés. Sur 20 ans, chaque euro investi génère des gains qui sont eux-mêmes réinvestis et génèrent à leur tour des gains, créant un véritable effet boule de neige.
Évidemment, cette simulation repose sur des performances passées qui ne préjugent pas des performances futures. Tout investissement en bourse comporte un risque de perte en capital, et il est tout à fait possible que sur une période donnée, le PEA fasse moins bien que le Livret A, voire perde de la valeur. La simulation présentée est un cas théorique illustratif, pas une promesse de rendement.
Cela dit, le message de fond reste puissant : laisser dormir son argent sur un livret réglementé sur le long terme, c’est accepter un manque à gagner qui peut se chiffrer à plusieurs dizaines de milliers d’euros sur deux décennies. À l’inverse, même de petits versements réguliers, investis avec discipline sur un horizon long, peuvent produire un capital conséquent grâce à la puissance des intérêts composés.
Pour un salarié ou un entrepreneur qui cherche à sortir de la dépendance au revenu d’activité, cette différence n’est pas anecdotique. Elle représente souvent l’équivalent d’un an ou deux de salaire, accumulé passivement, sans effort supplémentaire au quotidien une fois la stratégie mise en place.
5. Pourquoi le PEA fait la différence sur la durée
Au-delà de la simulation chiffrée, le PEA coche plusieurs cases qui en font un outil central dans une stratégie de constitution de patrimoine. Premier avantage : le potentiel de rentabilité élevé. La bourse est historiquement l’une des classes d’actifs les plus performantes sur le long terme, même si elle est aussi parmi les plus volatiles à court terme. En passant par un PEA, vous accédez à cette classe d’actifs dans un cadre fiscal optimisé.
Deuxième avantage : la protection contre l’inflation, et même mieux que la simple protection. Un livret réglementé peut préserver votre capital nominal, mais il ne vous protège pas de l’érosion du pouvoir d’achat. La bourse, via les dividendes et la croissance des entreprises, permet en théorie de faire fructifier votre épargne au-delà de l’inflation, ce que ne fait pas un livret.
Troisième avantage : l’effet boule de neige des intérêts composés. C’est probablement le concept le plus important à intégrer pour quiconque se lance dans l’investissement. Vos gains génèrent eux-mêmes des gains, et ainsi de suite. Sur 20, 30 ou 40 ans, cette mécanique produit des résultats exponentiels, là où l’épargne classique produit des résultats linéaires. Le PEA, en permettant de réinvestir automatiquement les gains dans de nouvelles actions ou ETF, maximise cet effet.
Quatrième avantage : la diversification du patrimoine. Avec un PEA, vous pouvez construire un portefeuille diversifié, exposé à différents secteurs, différentes zones géographiques européennes, et via des ETF, à différentes thématiques mondiales. C’est un outil de diversification patrimoniale à part entière, complémentaire à l’immobilier, à l’assurance-vie ou aux actifs professionnels.
Cinquième avantage : la diversification des sources de revenus. L’objectif ultime de l’indépendance financière n’est pas seulement d’accumuler du capital, mais de générer des revenus qui ne dépendent pas uniquement de votre travail. À terme, un PEA bien construit peut produire des dividendes réguliers, qui s’ajoutent à vos autres revenus et réduisent votre dépendance à l’emploi salarié.
Sixième avantage : un capital disponible à tout moment. Contrairement à certaines idées reçues, vous pouvez retirer de l’argent de votre PEA quand vous le souhaitez. La bourse reste un placement recommandé sur le long terme, et retirer trop tôt peut être déconseillé, mais techniquement rien ne vous empêche de récupérer tout ou partie de votre capital. C’est une souplesse appréciable par rapport à d’autres placements bloqués.
Septième avantage : un ticket d’entrée très bas. Comme évoqué, on peut commencer à investir avec 5 €. Cela rend le PEA accessible à tous les budgets, y compris aux étudiants, aux jeunes actifs ou aux personnes qui souhaitent se lancer sans engager de sommes importantes au départ. L’important est de commencer, même modestement, et d’augmenter progressivement sa capacité d’épargne.
Enfin, le PEA s’inscrit dans une logique de long terme. La vidéo source recommande un horizon de placement de 8 à 10 ans minimum. Sur des durées plus courtes, la volatilité des marchés peut jouer contre vous et générer des moins-values. Sur des durées longues, en revanche, les marchés actions ont historiquement toujours rebondi après les crises, et la tendance haussière de fond a pris le dessus.
6. Les règles d’or pour investir en bourse via PEA
Ouvrir un PEA ne suffit pas : encore faut-il l’utiliser correctement. La vidéo source insiste sur plusieurs règles d’or qui font la différence entre un investisseur qui construit un patrimoine et un particulier qui subit les marchés.
Première règle : pas de trading. Le PEA n’est pas un outil de spéculation court terme. Acheter et revendre des actions dans la journée ou la semaine, c’est du trading, et c’est très risqué, même pour des professionnels. Le PEA est conçu pour de l’investissement long terme, où le temps joue en votre faveur grâce aux intérêts composés et à la prime de risque actions.
Deuxième règle : investir avec stratégie. Acheter des actions au hasard, sur un coup de tête ou parce qu’un voisin vous en a parlé, c’est la meilleure façon de perdre de l’argent. Une stratégie claire, qu’elle soit basée sur les ETF mondiaux, sur des entreprises européennes de qualité, ou sur une combinaison des deux, est indispensable pour tenir sur la durée et éviter les décisions émotionnelles.
Troisième règle : accepter le risque de perte en capital. Tout investissement en bourse comporte un risque de perte, et le PEA n’y échappe pas. Si vous investissez sur le mauvais actif, au mauvais moment, ou si vous êtes contraint de vendre en plein krach boursier, vous pouvez perdre une partie significative de votre capital. Il faut intégrer ce risque dès le départ et ne placer que l’argent dont on n’a pas besoin à court terme.
Quatrième règle : la régularité. Plutôt que d’essayer de timer le marché, ce que même les professionnels n’arrivent pas à faire de manière fiable, mieux vaut investir régulièrement, mois après mois, en profitant des hauts comme des bas. Cette approche, appelée DCA (dollar-cost averaging) en anglais, lisse le prix d’achat moyen et réduit l’impact de la volatilité.
Cinquième règle : la diversification. Ne mettez pas tous vos œufs dans le même panier. Un portefeuille PEA équilibré combine généralement plusieurs ETF ou plusieurs dizaines d’actions, exposées à différents secteurs et zones géographiques. La diversification ne supprime pas le risque, mais elle le répartit et réduit l’impact d’un éventuel échec sur une ligne particulière.
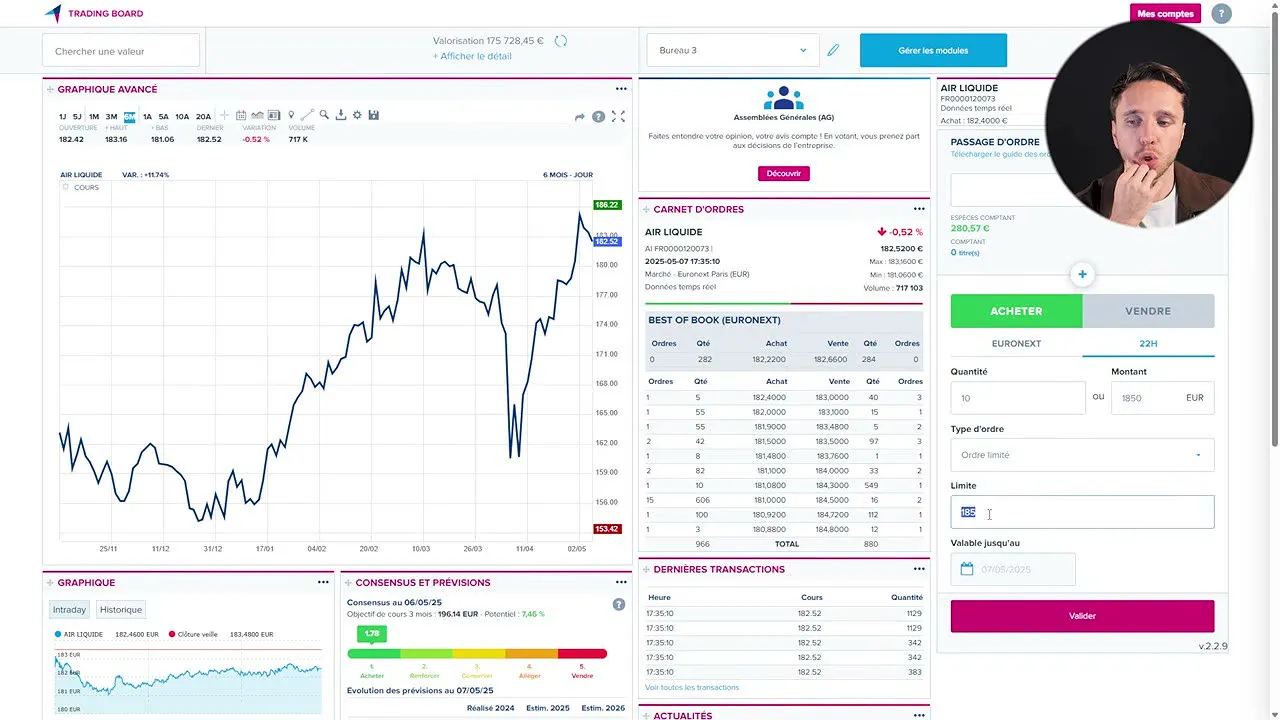
Sixième règle : la patience. Les marchés actions peuvent connaître des phases baissières de plusieurs mois, voire plusieurs années. Il faut être prêt psychologiquement à voir son PEA perdre 20, 30, voire 40 % de sa valeur temporairement, sans paniquer et sans vendre. C’est précisément dans ces phases que les investisseurs patients accumulent les meilleures plus-values à moyen terme.
Septième règle : se former en continu. La bourse est un domaine complexe, et même les investisseurs expérimentés continuent d’apprendre. Lire des livres, suivre des chaînes pédagogiques, comprendre les mécanismes fiscaux et économiques, tout cela fait partie du travail de l’investisseur particulier. Le PEA est un outil puissant, mais il n’est rentable que dans les mains d’un investisseur éclairé.
Enfin, dernière règle implicite mais essentielle : ne pas mettre en bourse l’argent dont vous avez besoin à court terme. Le PEA est un placement long terme. Si vous avez besoin de votre épargne dans les 12 ou 24 prochains mois pour un projet de vie, gardez-la sur des supports sans risque. La bourse n’est pertinente que pour l’argent que vous pouvez immobiliser 8 à 10 ans minimum.
Conclusion
Le PEA reste, en 2026, l’enveloppe de référence pour investir en bourse en France dans une logique de long terme. Accessible dès 5 € de ticket d’entrée, plafonné à 150 000 € de versements cumulés, ouvert à toute personne majeure et résidente fiscale française, il permet d’accéder aux marchés actions européens et, via certains ETF, aux marchés mondiaux, dans un cadre fiscal optimisé. La simulation présentée dans la vidéo source, qui compare 50 € par mois pendant 20 ans sur un Livret A (14 108 €) et sur un PEA investi en ETF (41 476 €), illustre bien le potentiel de cet outil, même si les performances passées ne préjugent pas des performances futures. Pour qui cherche à sortir de la course au salaire et à faire travailler son argent, le PEA mérite clairement une place dans une stratégie patrimoniale diversifiée, à condition de l’utiliser avec discipline, patience et stratégie sur un horizon d’au moins 8 à 10 ans. Pour aller plus loin, la vidéo source qui a inspiré ce guide est disponible ici : Investir en Bourse avec le PEA : Guide Complet Débutant.