

Comment passer de l’esclavage salarial de la rat race à la richesse
FAQ
Qu’est-ce que « the Script » exactement ?
C’est le mode de vie prescrit par la culture, transmis par les parents, l’école et les médias : étudier, obtenir un diplôme, travailler 40 ou 50 ans, prendre sa retraite à 65 ans (ou 55 ans si l’on est un bon investisseur). Pour MJ DeMarco, c’est une prescription non questionnée, et son problème n’est pas qu’elle soit mal appliquée, mais qu’elle n’est jamais remise en cause.
Pourquoi l’intérêt composé ne fonctionne-t-il pas pour la plupart des gens ?
Parce qu’il exige deux variables que la majorité des salariés ne réunissent pas : un capital de départ important, et un temps très long — idéalement plusieurs siècles. Or, nous ne disposons ni de 300 ans, ni d’un patrimoine initial suffisant pour que la courbe prenne son essor. Sans ces deux ingrédients, le rendement réel, inflation déduite, reste marginal.
Quelle est la différence entre liberté financière et liberté de temps ?
La liberté financière, c’est la capacité de faire ce que l’on veut, y compris ce qui coûte de l’argent. La liberté de temps, c’est la capacité de faire ce que l’on veut… tant que cela ne coûte rien. Un sans-abri possède, par définition, la liberté de temps. La vraie sortie de la rat race vise la première, pas la seconde.
Qui sont les « Champagne Hypocrites » ?
Ce sont les personnes qui prêchent l’investissement long terme, l’épargne disciplinée, la patience boursière, tout en ayant bâti leur propre fortune non pas en suivant ces conseils, mais en vendant des livres, des formations et des produits pédagogiques. Leur richesse est l’effet de leur business, pas de leur méthode.
Qu’est-ce que l’entrepreneuriat à effet de levier ?
C’est une activité conçue pour que le revenu ne soit pas proportionnel au temps personnel du fondateur : un produit réplicable, une équipe qui opère sans lui, un système qui tourne la nuit, une audience qui convertit pendant qu’il dort. Le critère n’est pas l’idée, c’est l’architecture du revenu — la capacité à servir beaucoup de clients sans proportionnellement augmenter ses coûts.
Pourquoi l’internet est-il présenté comme un canal et non comme un business ?
Parce que l’internet n’est pas un secteur, c’est une infrastructure de distribution. Il permet à une activité, quel que soit son secteur, d’accéder à un marché mondial, asynchrone et scalable. Là où un commerce physique sert dix clients par jour, une activité en ligne peut en servir cent ou mille — sans multiplier proportionnellement ses charges. C’est la structure mathématique, et non la technologie elle-même, qui crée le levier.
Que sont les rendements asymétriques ?
C’est la distribution de résultats d’une activité à levier : le downside est limité (on peut perdre sa mise), mais l’upside est, lui, sans plafond pratique. Une entreprise créée il y a deux ans peut être revendue plusieurs millions de dollars. Aucune Bourse au monde ne produit ce type de trajectoire, même en pleine euphorie.
Introduction
Dans cet épisode du Reader Journey Podcast, Alex reçoit MJ DeMarco, auteur du livre The Great Rat Race Escape (voir la vidéo complète sur YouTube : ici). L’échange ne ressemble pas à un discours motivationnel de plus sur « devenir riche grâce à la Bourse ». MJ DeMarco pousse une thèse franche : la sagesse financière dominante est un piège, et ceux qui la vendent le mieux ne l’ont souvent jamais vécue. Pour lui, la sortie de la rat race ne passe ni par le salaire, ni par l’épargne patiente, ni par la rente à 65 ans. Elle passe par ce qu’il appelle leveraged entrepreneurship — l’entrepreneuriat à effet de levier, c’est-à-dire une activité capable de servir des milliers de personnes au lieu d’en servir trois par jour.
Tout le propos repose sur une distinction très simple : « conventionnel » donne « conventionnel ». Si vous suivez le parcours que vos parents, l’école et les médias vous ont appris à suivre, vous obtiendrez une vie conventionnelle. Et une vie conventionnelle, dans l’économie actuelle, n’est plus une vie libre. La conversation qui suit remet à plat chaque pièce du puzzle — le fameux « Script », l’intérêt composé, le mouvement FIRE, les gourous de l’investissement long terme — pour montrer pourquoi ils échouent à produire de la richesse réelle, et par quoi les remplacer.
1. Le « Script » : la vie prescrite par la culture
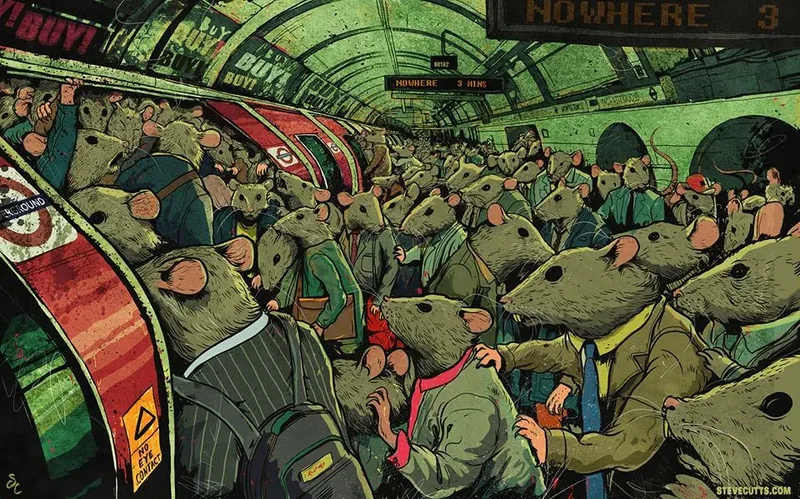
Le point de départ de MJ DeMarco est un concept qu’il résume en un seul mot : the Script. Le Script, explique-t-il, est une manière de vivre prescrite, tenue pour acquise, et appliquée sans qu’on ne la questionne jamais. Elle n’est pas inscrite dans un texte officiel. Elle est transmise par imprégnation, à travers les parents qui l’ont eux-mêmes suivie, à travers le système éducatif qui la valide, à travers les médias qui la célèbrent. Personne ne se demande si elle fonctionne : tout le monde la répète, parce que tout le monde l’a apprise avant de réfléchir.
Quand on lui demande de résumer ce Script, sa réponse est d’une netteté presque brutale. Vous allez à l’école. Vous allez à l’université. Vous décrochez un diplôme, quel que soit l’état du marché du travail pour ce diplôme. Vous travaillez pendant quarante ou cinquante ans. Vous prenez votre retraite à 65 ans. Et si vous êtes un investisseur discipliné et un épargnant rigoureux, peut-être — peut-être — pourrez-vous partir à 55 ans, voire 50. Voilà le programme. Le Script englobe tout : l’éducation, les conseils financiers, le storytelling médiatique autour de la réussite. C’est le mode d’emploi officiel d’une vie, et il est répété sur chaque outlet, chaque chaîne, chaque podcast « bien-être financier ».
Le problème, pour DeMarco, n’est pas que ce programme soit mensonger en chaque ligne. C’est qu’il est présenté comme le programme, comme s’il n’existait pas d’alternative. Or une prescription non questionnée produit mécaniquement des résultats prévisibles. Et c’est précisément ce qu’il faut accepter de regarder en face.
2. Sagesse conventionnelle, résultats conventionnels
De la définition du Script découle une formule que DeMarco place au cœur de son livre et qu’il martèle dans l’entretien : « la sagesse conventionnelle, venant de gens conventionnels vivant des vies conventionnelles, vous donnera une vie conventionnelle ». Ce n’est pas une punchline. C’est un constat. Si les conseils que vous lisez viennent de personnes dont la trajectoire ressemble à celle de 90 % de la population — diplôme, carrière linéaire, patrimoine immobilier, retraite — alors appliquer ces conseils vous met, par construction, dans les 90 %.
L’argument a une force tranquille : il déplace la question. On ne demande plus « est-ce que ce conseil est bon ? », mais « qui le donne, et où ce donneur est-il arrivé ? ». Quand le conseiller a suivi le Script et que le Script produit des vies conventionnelles, le conseil ne peut pas, par magie, produire autre chose qu’une vie conventionnelle. Le rendement d’une méthode est limité par la trajectoire de celui qui l’a conçue. Vouloir une vie « non conventionnelle » avec des outils « conventionnels » est une incohérence logique.
Cette mise au point est volontairement provocante. Mais elle oblige à regarder ce que la sagesse financière dominante refuse de regarder : la médiocrité programmée de ses propres résultats.
3. Les deux angles morts de l’intérêt composé
Vient ensuite le cœur du réquisitoire : l’intérêt composé. DeMarco ne conteste pas que la mathématique fonctionne. Il ne prétend pas que la formule est truquée. Il rappelle simplement deux variables qu’on efface presque toujours du discours, et qui rendent la promesse intenable pour la majorité des gens.
Première variable : le capital de départ. Pour que l’intérêt composé soit « réellement efficace », il faut injecter des sommes importantes. Or, ces sommes importantes, vous ne pouvez pas les générer en travaillant pour quelqu’un d’autre, à un rythme salarial. Vous ne pouvez pas les générer non plus en vous contentant d’épargner 10 % d’un paycheck pendant quarante ans. La promesse de l’intérêt composé, telle qu’elle est racontée, suppose implicitement un capital initial dont la grande majorité des salariés ne disposent pas. Sans cette mise de départ, la courbe reste plate pendant des décennies.
Seconde variable : le temps. L’intérêt composé est un mécanisme qui demande du temps long. Très long. Idéalement plusieurs siècles. Or, rappelle DeMarco, nous ne disposons pas de 300 ans. Nous disposons d’une vie humaine. Et cette vie est plus courte qu’on ne le pense en imagination : il évoque en passant qu’il vient de terminer un déménagement qui a « malmené » son corps, et qu’il ne peut pas skier pendant plusieurs semaines. La jeunesse, la santé, l’énergie ne sont pas des abstractions. Ce sont des fenêtres. Et ces fenêtres se ferment plus vite que les rendements annualisés ne le suggèrent.
Mettre ces deux angles morts bout à bout suffit à disqualifier la stratégie classique pour tous ceux qui veulent une vraie mobilité sociale en une génération. L’intérêt composé, dans la forme où on le vend, est un outil de préservation de patrimoine, pas un outil de création de richesse.
4. Le mirage FIRE : se libérer en s’appauvrissant
Le podcast aborde ensuite le mouvement FIRE — Financial Independence, Retire Early. Pour DeMarco, FIRE est la dernière grande illusion financière de la décennie. L’idée est connue : en réduisant drastiquement ses dépenses, en vivant frugalement, en épargnant une part très élevée de ses revenus, on peut accumuler assez pour arrêter de travailler bien avant l’âge classique. 40 ans. 35 ans. Parfois moins.
Le problème, selon DeMarco, n’est pas la rigueur budgétaire. Le problème est ce qu’on fait de cette rigueur une fois la « liberté » atteinte. Si vous prenez votre retraite à 40 ans mais que vous continuez à vivre dans une tente au bord de la rivière, que vous ne pouvez pas aller au restaurant deux ou trois fois par semaine, que vous ne pouvez pas remplacer une paire de chaussures usées parce que votre discipline d’épargne ne vous le permet pas, alors vous n’êtes pas financièrement libre. Vous avez simplement déplacé la contrainte du bureau vers le mode de vie. Le mot « retraite » change, mais le contenu ne change pas vraiment.
L’attaque est volontairement rude, mais elle vise un point précis : FIRE confond accumulation et liberté. Accumuler un capital qui force à ne rien faire est une prison, pas une libération. Et très souvent, FIRE produit exactement cela : un pécule qui ne permet ni de vivre pleinement, ni de revenir en arrière sans dommage.
5. Liberté financière contre liberté de temps
Cette critique ouvre une distinction que DeMarco tient pour fondamentale : liberté financière et liberté de temps sont deux choses différentes, et beaucoup de discours contemporains les confondent sciemment. La liberté financière, c’est la capacité de faire ce que vous voulez, y compris ce qui coûte de l’argent. Aller au restaurant. Voyager. Remplacer vos chaussures sans calcul. Offrir un cadeau sans vérifier votre tableau Excel.
La liberté de temps, c’est la capacité de faire ce que vous voulez… à condition que cela ne coûte rien. Vous pouvez dormir, marcher, lire dans un parc, regarder les nuages. Vous ne pouvez pas partir en weekend, ni dîner dehors, ni réparer votre voiture. Et c’est ici que DeMarco place sa punchline la plus connue : un sans-abri vivant dans la rue possède lui aussi la liberté de temps. Il peut faire ce qu’il veut, tant que cela n’implique pas d’argent. Par définition, ce n’est pas une vie. C’est une privation qui a été rhabillée d’un vocabulaire marketing.
Cette distinction est centrale pour la suite du livre et de la conversation. Si votre plan de « sortie de la rat race » débouche sur de la liberté de temps sans liberté financière, vous n’avez pas changé de vie. Vous avez changé d’étiquette. Et la vraie question n’est pas « quand puis-je arrêter de travailler ? », mais « quel niveau de vie puis-je me permettre sans dépendre d’un employeur ? ».
6. L’inflation, l’autre variable qu’on ne regarde pas assez
Alex, l’animateur, glisse une remarque qui prolonge naturellement le raisonnement : personne ne parle jamais de l’inflation quand on vante l’investissement long terme. Dans 40 ans, le billet de 100 euros d’aujourd’hui ne vaudra plus 100 euros d’aujourd’hui. Il vaudra une fraction. Peut-être la moitié. Peut-être moins. Et cette érosion silencieuse s’applique à tous les patrimoines financiers qui ne sont pas adossés à une activité productive.
DeMarco rebondit en élargissant le propos à la notion même de « millionnaire ». Être millionnaire aujourd’hui, explique-t-il, ne signifie plus grand-chose. Dans la ville où il vit, beaucoup de gens sont millionnaires en patrimoine immobilier. Ils habitent de « belles petites maisons de classe moyenne ». Ils ne sont pas riches. Ils ne sont pas financièrement libres. Ils « s’en sortent bien ». L’inflation a redéfini ce qu’être millionnaire veut dire est-ce devenu un seuil médian, pas un seuil de liberté.
L’implication est nette : si l’objectif est l’indépendance financière, viser un compte en banque à sept chiffres engrangés sur quarante ans est, au mieux, une cible trop basse, au pire une cible qui n’en sera plus une au moment où vous l’atteindrez. Le chiffre seul ne veut rien dire. Ce qui compte, c’est ce que ce chiffre vous permet de faire maintenant, et ce qu’il vous permettra de faire dans dix, vingt, trente ans, à pouvoir d’achat constant.
7. Les « Champagne Hypocrites »
Le podcast introduit alors une expression qui résume tout un pan du marché de la pédagogie financière : les Champagne Hypocrites. Ce sont ces personnes qui vous vendent la patience, l’investissement long terme, la régularité, la discipline — et qui, dans leur propre vie, n’ont jamais appliqué ces conseils. Elles sont devenues riches, non pas en investissant 500 euros par mois pendant quarante ans sur un ETF monde, mais en vendant des livres, des formations, des séminaires, des abonnements premium, du coaching haut de gamme.
Le mécanisme est limpide. Le conseiller n’a pas créé sa richesse par la méthode qu’il enseigne. Il l’a créée en vendant la méthode qu’il enseigne. Son business model, c’est le produit pédagogique. Sa fortune, c’est la rente qu’il tire de l’espoir qu’il distribue. Et c’est justement cette rente-là — toucher des millions de clients via une plateforme scalable — qui illustre, en creux, la bonne manière de créer de la richesse.
DeMarco le formule ainsi : certains des plus riches qui prêchent l’investissement long terme ont en réalité bâti leur fortune grâce à ce qu’il appelle le Fast Lane model. Ils ont impacté des millions de personnes. Ils ont touché des millions de dollars. La prédication sur l’épargne patiente n’est, dans leur bouche, ni un conseil sincère, ni un conseil efficace. C’est un argument marketing. Et il est important de le voir comme tel.
8. L’entrepreneuriat à effet de levier
Une fois les fausses sorties éliminées, DeMarco propose la sienne : l’entrepreneuriat à effet de levier. Le concept est simple à énoncer, plus difficile à exécuter. Il consiste à construire une activité dont la structure permet de servir un grand nombre de clients sans que le temps du fondateur soit l’unité de production principale. Tant que votre business repose sur le nombre d’heures que vous pouvez vendre, vous n’êtes pas entrepreneur à effet de levier. Vous êtes un indépendant avec un statut différent et souvent plus de charges.
Le levier, ce sont tous les éléments qui découplent le revenu du temps personnel : un produit numérique réplicable, une équipe qui opère sans vous, un logiciel qui tourne la nuit, un système publicitaire qui apporte des clients pendant que vous dormez. Ce qui compte, ce n’est pas l’idée en soi. C’est l’architecture du revenu. Une activité où un seul effort de production initiale peut générer des revenus répétés, pendant des mois ou des années, est une activité à effet de levier. Une activité où vous recommencez à zéro chaque matin ne l’est pas.
Pour DeMarco, c’est ce type d’architecture qui crée la richesse, et non l’effort en tant que l’accumulation de petites sommes. Le revenu du travail est linéaire. Le revenu d’un actif bien construit est, lui, susceptible d’être exponentiel — ou du moins non proportionnel au temps.
9. L’internet, un canal d’échelle plutôt qu’un type de business
Alex demande ensuite s’il faut, concrètement, monter une business en ligne. DeMarco répond avec une nuance importante : il ne dit pas « allez monter un business en ligne ». Il dit que l’internet est un canal de levier extrêmement puissant, probablement le plus puissant jamais créé à ce jour. Depuis que l’internet existe — il évoque « vingt, vingt-cinq ans » — davantage de millionnaires, de multi-millionnaires et de milliardaires ont été créés que par n’importe quelle autre infrastructure commerciale de l’histoire récente.
La raison est arithmétique. Sans internet, votre marché est physique, local, limité par le nombre de passants, de clients potentiels, de transactions possibles par jour. Avec internet, votre marché est mondial, asynchrone, et surtout scalable. Là où un commerce de proximité sert trois, quatre, cinq, dix clients par jour, un business en ligne peut en servir cent, mille, dix mille — sans proportionnellement augmenter ses coûts fixes. Ce n’est pas une question de glamour technologique. C’est une question de structure mathématique des revenus.
Cette précision est cruciale. DeMarco ne fait pas l’apologie d’un secteur particulier. Il fait l’apologie d’un type d’architecture de revenu. L’internet n’est qu’un véhicule pour y arriver. D’autres véhicules existent — certains marchés locaux, certaines industries physiques, certaines niches réglementées. Mais l’internet reste, à l’heure actuelle, le canal qui rend le levier le plus accessible à un individu seul, sans capital de départ massif.
10. Les rendements asymétriques et le modèle Fast Lane
Pour formaliser son raisonnement, DeMarco introduit un terme central de son livre : les rendements asymétriques. L’idée est qu’une activité à levier bien construite offre une distribution de résultats où le potentiel de hausse est très supérieur au potentiel de baisse. Quand vous placez 100 000 euros sur un tracker et que le marché corrige de 30 %, vous perdez 30 000 euros. Quand vous investissez la même énergie, le même temps, les mêmes 100 000 euros dans une activité entrepreneuriale à levier, votre downside est limité — vous pouvez perdre votre mise — mais votre upside est, lui, sans plafond pratique.
Pour illustrer cette asymétrie, il donne deux exemples glanés sur des sites de cession d’entreprises. Une entreprise créée il y a deux ans, mise en vente à quatre millions de dollars. Une autre créée il y a cinq ans, mise en vente à onze millions de dollars. Ce ne sont pas des exceptions. Ce sont des exemples que l’on trouve couramment sur les plateformes de business for sale. Et, insiste DeMarco, ce type de trajectoire n’a strictement aucun équivalent accessible via le marché boursier, même lorsque les indices sont à leurs records.
C’est ce qu’il appelle le Fast Lane model : non pas aller vite au prix de la fragilité, mais aller vite parce que l’architecture du revenu le permet. Une entreprise capable de servir des centaines de milliers de clients peut produire, en quelques années, ce qu’un salarié mettra quarante ans à économiser, et ce qu’un investisseur boursier mettra plusieurs vies à capitaliser — sans même compenser l’inflation.
Le tableau se referme. Le Script produit des vies conventionnelles. La sagesse conventionnelle produit des résultats conventionnels. L’intérêt composé, sans capital initial ni temps infini, produit des rendements dérisoires. FIRE produit de la frugalité, pas de la liberté. Les Champagne Hypocrites vivent de la vente d’un rêve qu’ils n’ont pas habité. Et la sortie, pour ceux qui veulent autre chose qu’une étiquette, reste l’entrepreneuriat à levier, avec ses rendements asymétriques, ses exemples patents, et son potentiel de mobilité réelle en une génération.
Conclusion
L’échange du Reader Journey Podcast avec ce musicien des idées (voir : The Great Rat Race Escape — How To Go From Wage Slavery to Wealth) ne laisse aucune zone d’ombre sur un point : continuer à suivre le Script en espérant un résultat non-conventionnel est, par construction, impossible. L’intérêt composé ne corrigera pas l’absence de capital initial ni le manque de siècles devant soi. Le mouvement FIRE ne transformera pas l’austérité en liberté. Et les Champagne Hypocrites continueront de vendre la patience qu’ils n’ont jamais pratiquée. Pour ceux qui refusent le résultat conventionnel promis par les conseils conventionnels, la voie restante reste l’entrepreneuriat à effet de levier — non pas comme slogan, mais comme architecture de revenu capable, en quelques années, de produire ce que quarante ans de salariat ne produiront jamais.