

7 étapes vers l’indépendance financière – Fire australie 2026
FAQ
Que signifie exactement l’acronyme FIRE ?
FIRE signifie Financial Independence, Retire Early — indépendance financière et retraite anticipée. L’objectif est de constituer un patrimoine suffisant pour que les revenus passifs générés par les investissements couvrent l’ensemble des dépenses courantes, permettant ainsi d’arrêter de travailler par obligation, bien avant l’âge traditionnel de la retraite.
Quel est le taux d’épargne typique en Traditional FIRE ?
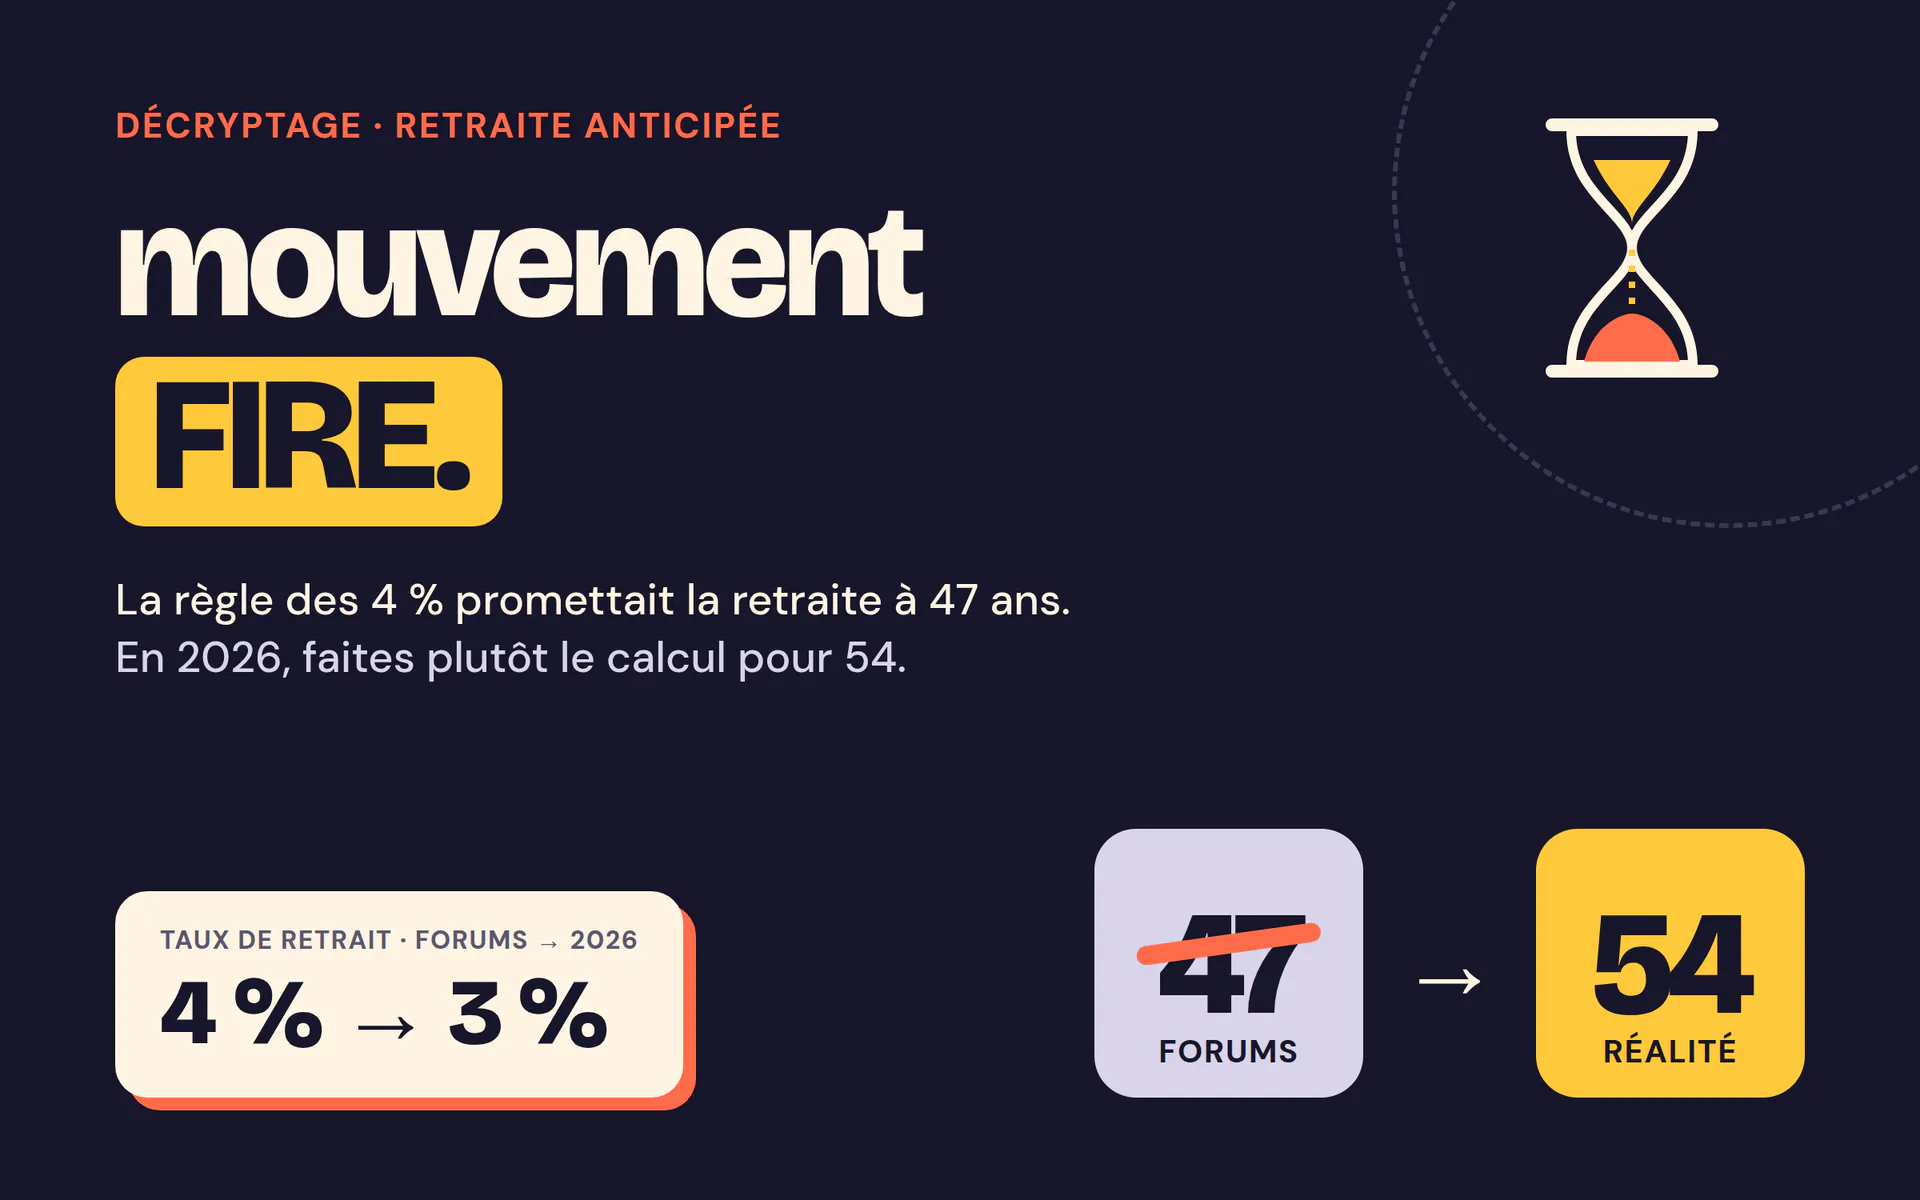
La méthode originelle repose sur un taux d’épargne très élevé, généralement compris entre 50 % et 70 % des revenus bruts, combiné à l’application de la règle des 4 % au moment de la retraite. Ce rythme soutenu permet de constituer le capital cible en une dizaine d’années dans la plupart des cas.
Comment calcule-t-on son « numéro FIRE » ?
Le calcul de base repose sur la règle des 4 % : on évalue ses dépenses annuelles totales, puis on les multiplie par 25 pour obtenir le capital à atteindre. Par exemple, pour 40 000 dollars de dépenses annuelles, il faut environ 1 million de dollars. À l’inverse, pour 30 000 dollars, environ 750 000 dollars suffisent.
Quelle est la différence entre Lean FIRE et Fat FIRE ?
Le Lean FIRE vise l’indépendance financière avec un mode de vie très économe, pour des dépenses généralement inférieures à 40 000 dollars par an, et un capital cible plus modeste. Le Fat FIRE fait l’inverse : il accepte des dépenses élevées, souvent bien au-delà de 100 000 dollars par an, et nécessite un capital compris entre 2 et 5 millions de dollars selon le lieu de vie et le style souhaité.
Qu’est-ce que le Coast FIRE concrètement ?
Le Coast FIRE consiste à épargner et investir très agressivement au début de sa vie active, puis à cesser toute contribution. Les intérêts composés font ensuite croître le patrimoine pendant des décennies sans effort additionnel. L’exemple cité dans la vidéo : 150 000 dollars investis à 25 ans avec un rendement de 8 % par an dépassent le million de dollars à 50 ans, sans aucun versement supplémentaire.
Peut-on continuer à travailler une fois financièrement indépendant ?
Oui, et c’est même l’idée centrale du Different FIRE. Atteindre l’indépendance financière ne signifie pas nécessairement arrêter toute activité, mais ne plus être obligé de travailler pour de l’argent. Beaucoup choisissent alors de se consacrer à des activités passion — art, coaching, blogging, bénévolat — ou à un emploi à temps partiel comme dans le Barista FIRE, qui combine revenu du patrimoine et revenu d’activité pour réduire le capital nécessaire.
Introduction
Le mouvement FIRE — pour Financial Independence, Retire Early — ne date pas d’hier, mais son explosion populaire au cours de la dernière décennie a changé la façon dont une génération entière envisage le rapport au travail et à l’argent. L’idée de base est simple : en combinant une épargne agressive et un investissement discipliné, on peut atteindre un point où ses placements génèrent suffisamment de revenus passifs pour couvrir ses besoins, et quitter le salariat des décennies avant l’âge traditionnel de la retraite, autour de 65 ans. Mais derrière cette promesse commune, il existe en réalité plusieurs chemins très différents, adaptés à des niveaux de revenus, des tolérances au risque et des aspirations de vie opposés.
La vidéo qui sert de base à cet article, « The 7 SECRET STEPS To Achieve Financial Independence & Retire Early (FIRE) in Australia 2026 », propose un guide en sept étapes pour atteindre cet objectif dans le contexte australien. Le présent article se concentre en profondeur sur la première étape, celle qui pose tout le reste : comprendre ce qu’est réellement le mouvement FIRE, et identifier quelle variante correspond à votre situation. Les autres étapes du guide original ne sont pas couvertes ici, la transcription fournie s’arrêtant à la fin de cette première partie.
Avant d’entrer dans le détail, une précision importante s’impose : la vidéo insiste sur le fait qu’il ne s’agit pas de conseil financier personnalisé. Les scénarios présentés sont hypothétiques et chaque parcours dépend de circonstances individuelles. En cas de doute, consulter un conseiller financier agréé reste la meilleure option.
1. Les origines et la définition du mouvement FIRE
FIRE est l’acronyme de Financial Independence, Retire Early — indépendance financière et retraite anticipée. Le concept n’est pas né sur Reddit ou dans un podcast, mais dans un livre publié en 1992 : Your Money or Your Life, de Vicki Robin et Joe Dominguez. Ce livre posait déjà les bases philosophiques et pratiques d’une vie où l’argent gagné passivement suffit à financer l’existence, libérant du temps pour ce qui compte vraiment. L’ouvrage est resté relativement confidentiel pendant deux décennies avant de devenir une référence centrale du mouvement, à mesure que les communautés en ligne, les blogs spécialisés et les chaînes YouTube dédiées à la finance personnelle lui ont donné une audience mondiale.
Sur le fond, la stratégie FIRE repose sur un mécanisme bien identifié : épargner et investir de manière agressive — bien au-delà des taux d’épargne traditionnels — afin de constituer un patrimoine suffisant pour générer, via les dividendes, les intérêts, les loyers ou la plus-value, un revenu couvrant l’intégralité des dépenses courantes, et ce de façon durable. Quand ce seuil est atteint, le travail n’est plus une obligation économique : il devient un choix. Certains arrêtent complètement, d’autres continuent à temps partiel, d’autres encore se réorientent vers des activités totalement différentes. C’est précisément cette diversité d’approches qui a donné naissance à plusieurs variantes de FIRE, chacune adaptée à un profil et à un mode de vie distincts.
Le mouvement a évolué avec le temps. À l’origine, il désignait surtout une retraite anticipée stricte, vécue dans la frugalité. Aujourd’hui, il englobe des philosophies très différentes, qui vont du minimalisme le plus radical à la quête de luxe assumé, en passant par la semi-retraite, le travail passion ou la mobilité géographique. Le point commun reste le même : reprendre le contrôle de son temps en s’appuyant sur une assise financière solide.
2. Traditional FIRE : l’approche classique
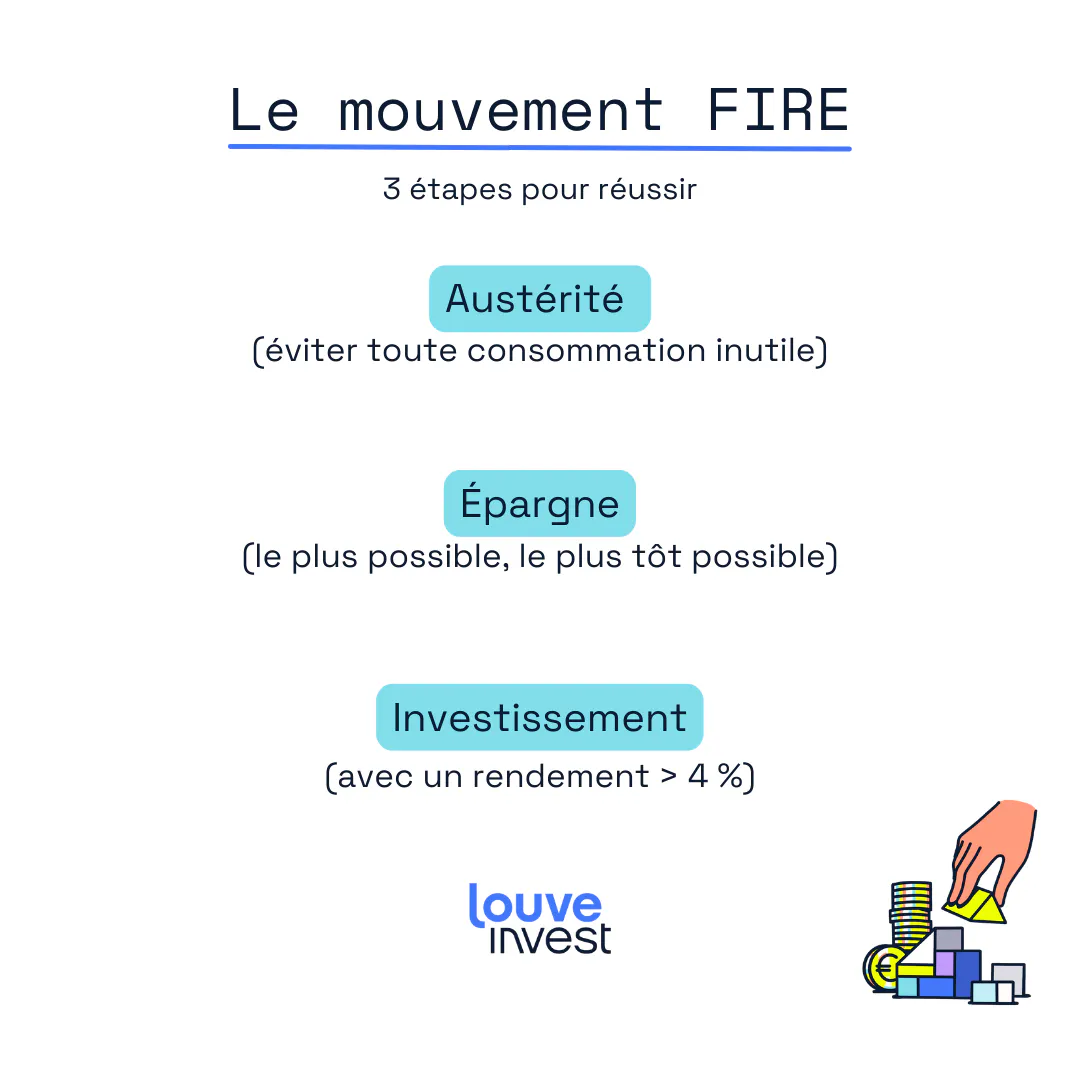
Le Traditional FIRE est la version originelle et la plus médiatisée du mouvement. C’est celle qui vient à l’esprit quand on imagine un « retraité précoce » : une personne qui a travaillé intensément pendant dix ou quinze ans, constitué un capital important, puis cessé toute activité salariée pour vivre de ses placements. La méthode repose sur deux piliers : un taux d’épargne très élevé et l’application rigoureuse de la règle des 4 %.
Concrètement, le taux d’épargne visé se situe généralement entre 50 % et 70 % des revenus bruts. Cela suppose souvent de vivre en deçà de ses moyens pendant les années d’accumulation, tout en investissant la différence dans des actifs productifs — actions, ETF, immobilier locatif, etc. Une fois le capital cible atteint, on applique la règle des 4 %, qui postule qu’un portefeuille diversifié permet de retirer chaque année l’équivalent de 4 % de sa valeur initiale sans l’épuiser sur le long terme. Selon cette règle, pour couvrir des dépenses annuelles de 40 000 dollars australiens, il faut avoir accumulé environ 1 million de dollars avant de pouvoir arrêter de travailler.
Ce profil ne correspond pas à tout le monde. Il s’adresse à des personnes à l’aise avec un niveau de dépenses modéré pendant la retraite. Pas de bateaux, pas de maisons de prestige, pas de supercars. La vie visée ressemble à celle d’unAustralien moyen : une maison familiale classique 4 chambres, 2 salles de bain dans une banlieue tranquille, quelques hobbies, un voyage par an. La différence avec la norme, c’est qu’aucun salaire ne finance ce quotidien. Le revenu vient entièrement du portefeuille.
Le Traditional FIRE demande une discipline importante et suppose souvent de repousser la gratification. Ceux qui le choisissent acceptent de différer une partie de leur confort présent pour gagner quelque chose qui ne s’achète pas : du temps. Beaucoup considèrent cet arbitrage comme l’un des meilleurs investissements possibles.
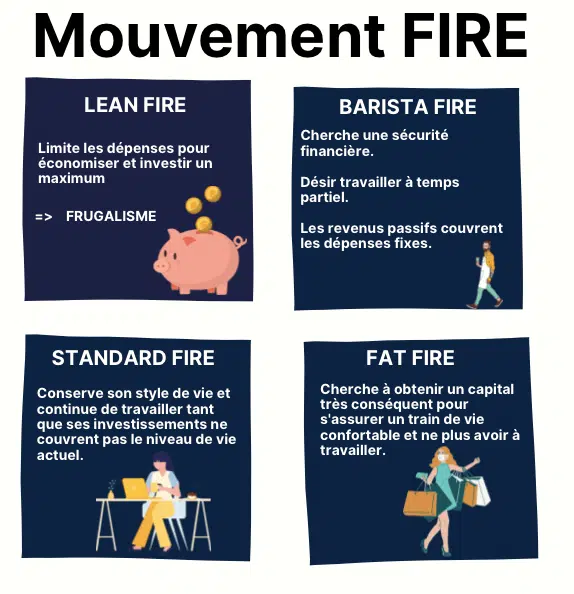
3. Lean FIRE : la retraite frugale
À l’opposé du spectre, le Lean FIRE propose d’atteindre l’indépendance financière avec un capital bien plus modeste, en comprimant les dépenses au maximum. La vidéo définit cette approche par un seuil de dépenses inférieur à 40 000 dollars australiens par an. En appliquant la règle des 4 %, cela correspond à un capital cible d’environ 750 000 dollars pour un budget annuel de 30 000 dollars — soit 250 000 dollars de moins que dans l’exemple Traditional FIRE présenté plus haut.
Cette variante repose sur un mode de vie volontairement minimaliste. Logement à faible coût, alimentation maîtrisée, peu de dépenses de consommation, hobbies peu onéreux. L’idée n’est pas de souffrir, mais de redéfinir ce qui apporte réellement de la valeur. Certaines personnes découvrent qu’elles ont besoin de très peu pour être heureuses : un toit, de quoi manger, du temps libre, et des relations sociales de qualité. Pour elles, l’argent gagné en travaillant est moins important que la liberté de choisir quand et comment l’utiliser.
Le Lean FIRE est particulièrement adapté à certains profils de nomades digitaux ou à des personnes prêtes à s’installer dans des zones à coût de vie réduit. La vidéo mentionne notamment Bali, où le dollar australien a un pouvoir d’achat nettement supérieur à ce qu’il permet en Australie. D’autres options évoquées : la tiny house — ces micro-maisons qui se généralisent —, la vie en van, l’installation en zone rurale, ou le choix d’un pays où le coût de la vie est plus bas. Le point commun de toutes ces options est qu’elles réduisent le numérateur de l’équation (les dépenses) plutôt que d’essayer d’augmenter démesurément le dénominateur (le capital).
Ce mode de vie demande toutefois une vraie congruence avec ses valeurs. Vivre avec très peu n’est supportable que si cela correspond à un choix intérieur, pas à une contrainte subie. Ceux qui réussissent cette voie y trouvent souvent une simplicité volontaire libératrice, mais elle n’est pas faite pour tout le monde.
4. Fat FIRE : la retraite haut de gamme
Le Fat FIRE est, en quelque sorte, le miroir inversé du Lean FIRE. Là où le Lean FIRE mise tout sur la réduction des dépenses, le Fat FIRE accepte des dépenses élevées — souvent très élevées — et constitue en conséquence un capital bien plus important. C’est la voie de ceux qui veulent prendre une retraite anticipée sans renoncer à un train de vie confortable, voire luxueux.
Les chiffres évoqués dans la vidéo situent le seuil du Fat FIRE entre 2 et 5 millions de dollars australiens, selon le lieu de vie souhaité et le style de vie visé. Pour donner un ordre de grandeur, un retraité qui souhaite disposer de 100 000 dollars par an pour « bien vivre » doit avoir accumulé au moins 2,5 millions de dollars avant de pouvoir compter uniquement sur ses placements. Le capital requis augmente rapidement avec le niveau de vie souhaité, puisque la règle des 4 % s’applique de la même manière : pour doubler le revenu de retraite, il faut doubler le capital.
Le profil type du Fat FIRE est celui d’un cadre ou d’un entrepreneur à hauts revenus, capable d’épargner des sommes importantes chaque année tout en maintenant un mode de vie agréable pendant la phase d’accumulation. C’est souvent dans les grandes métropoles — Sydney, Melbourne — que l’on retrouve ces trajectoires, avec des maisons cossues, des voyages fréquents, des hobbies coûteux comme la voile, l’équitation, les sports mécaniques ou les collections. La vidéo résume cette approche par une formule imagée : « avoir le beurre et l’argent du beurre ».
Atteindre le Fat FIRE demande soit des revenus très élevés, soit un temps d’accumulation plus long, soit les deux. Mais une fois le seuil franchi, la liberté gagnée est la même que dans les autres variantes : plus d’obligation de travailler pour de l’argent, et la possibilité de choisir ses activités en fonction de ses envies, pas de sa fiche de paie.
5. Coast FIRE : laisser les intérêts composés faire le travail
Le Coast FIRE est l’une des variantes les plus intéressantes pour ceux qui n’ont pas envie d’épargner agressivement toute leur vie. Le principe est d’inverser l’effort dans le temps : on concentre l’épargne et l’investissement au début de sa vie active, puis on s’arrête d’alimenter le portefeuille. Les intérêts composés prennent le relais et font grossir le capital tout seuls pendant les décennies suivantes.
La vidéo donne un exemple chiffré concret : si vous parvenez à économiser 150 000 dollars australiens d’ici l’âge de 25 ans et que vous les investissez avec un rendement annuel moyen de 8 %, ce capital dépasse le million de dollars à 50 ans — sans aucun versement supplémentaire. C’est la magie des intérêts composés appliquée sur une longue durée : le temps fait une grande partie du travail, à condition d’avoir commencé tôt.
Une fois ce seuil atteint, l’idée est de « surfer » sur la trajectoire. On continue à travailler, mais uniquement pour financer ses dépenses courantes, sans chercher à alimenter davantage son portefeuille d’investissement. Les années qui restent avant la retraite « totale » sont ainsi libérées de la pression de l’épargne. Beaucoup choisissent à ce moment-là un emploi moins stressant, mieux aligné avec leurs centres d’intérêt, quitte à gagner moins. C’est une forme de transition en douceur vers l’indépendance financière complète.
Le Coast FIRE est particulièrement adapté à ceux qui aiment leur métier mais qui ne veulent pas se sentir enchaînés à une carrière à haute pression pendant quarante ans. La vidéo évoque explicitement le profil de quelqu’un qui épargne lourdement dans la vingtaine et la trentaine, puis bascule vers un travail à faible intensité de stress, en attendant que la mécanique des intérêts composés fasse son œuvre en arrière-plan. C’est une approche patiente, parfois sous-estimée, qui peut s’avérer très puissante.
6. Barista FIRE : la semi-retraite avec activité annexe
Le Barista FIRE tire son nom d’une réalité américaine : aux États-Unis, la chaîne Starbucks est connue pour offrir une couverture santé et certains avantages sociaux à ses employés à temps partiel, ce qui permet à des personnes financièrement indépendantes de continuer à travailler quelques jours par semaine « chez Starbucks » tout en bénéficiant de la sécurité d’un employeur. Le concept a été transposé à l’Australie, où le contexte est un peu différent mais l’idée reste la même : prendre une semi-retraite en combinant un patrimoine générant un revenu passif avec un emploi à temps partiel ou une activité annexe.
L’intérêt principal est de réduire le capital nécessaire pour atteindre l’indépendance financière, tout en conservant un filet de sécurité concret. La vidéo illustre cela par un exemple : si vous avez besoin de 40 000 dollars par an pour vivre, mais que vous gagnez 20 000 dollars grâce à un emploi à temps partiel, votre patrimoine n’a plus besoin de générer que 20 000 dollars annuels. Avec la règle des 4 %, cela correspond à un capital cible de 500 000 dollars — deux fois moins que dans un scénario Traditional FIRE équivalent. La différence est considérable.
En Australie, le Barista FIRE prend souvent d’autres formes que le café. Le pays dispose déjà d’un système de santé public solide, ce qui change la donne par rapport aux États-Unis, mais il existe d’autres avantages à conserver une activité : la superannuation — l’équivalent australien de l’épargne retraite obligatoire, qui continue à être alimentée par l’employeur —, les congés payés, et surtout le lien social. Beaucoup de gens sous-estiment ce dernier point : le travail structure les semaines, crée des relations, donne un sentiment d’utilité. Le Barista FIRE permet de conserver ces bénéfices sans subir la pression d’un emploi à temps plein.
Les activités typiques mentionnées dans la vidéo : enseignement du yoga, gestion d’une petite entreprise, travail dans un café quelques jours par semaine. Plus généralement, toute activité passion ou projet secondaire qui génère un revenu complémentaire entre dans la logique Barista FIRE. C’est probablement la variante la plus accessible pour une majorité de gens, car elle ne demande ni un capital colossal, ni un changement radical de mode de vie.
7. Slow FIRE : l’approche progressive et équilibrée
Le Slow FIRE propose une vision plus douce de l’indépendance financière. Au lieu d’épargner 50 % ou plus de ses revenus pendant une décennie, on accepte un rythme plus lent, en contrepartie d’une meilleure qualité de vie pendant la phase d’accumulation. L’idée est d’éviter deux écueils fréquents chez les purs FIRE : l’austérité excessive et le burnout.
Concrètement, le Slow FIRE se traduit par des taux d’épargne plus modérés et un horizon de retraite plus éloigné que dans le Traditional FIRE. La vidéo donne un exemple parlant : au lieu de viser la retraite à 40 ans avec 1 million de dollars, on peut viser 50 ans avec 1,5 million. L’âge de départ recule, mais le capital accumulé est plus important, ce qui offre une marge de sécurité supplémentaire face aux aléas de la vie — krachs boursiers, dépenses de santé imprévues, changements de législation fiscale. Cette marge psychologique est loin d’être négligeable.
Le Slow FIRE est probablement la variante que beaucoup d’Australiens pratiquent déjà sans le savoir, selon la vidéo. Passer sa vingtaine à gagner de l’argent et à épargner, tout en sortant avec ses amis, en voyageant, en profitant de la vie — c’est déjà du Slow FIRE. La différence avec un Traditional FIRE strict, c’est qu’on ne se prive pas de tout ce qui rend la vie agréable pendant les années de constitution du patrimoine. On accepte d’y arriver un peu plus tard, mais on ne sacrifie pas sa jeunesse sur l’autel de la future liberté.
La vidéo insiste sur un point important : pour beaucoup de gens, manger des nouilles instantanées à chaque repas et vivre dans la frustration pendant dix ans n’est tout simplement pas soutenable — ni souhaitable. Le Slow FIRE propose un chemin plus humain, qui peut convenir à ceux qui aiment leur carrière mais qui veulent progressivement réduire le temps qu’ils y consacrent, plutôt que de tout arrêter brutalement un jour. C’est l’antithèse du « tout ou rien ».
8. Different FIRE : l’indépendance financière avec travail passion
Le Different FIRE — qu’on pourrait traduire par « FIRE différent » — part d’un postulat simple : atteindre l’indépendance financière ne signifie pas forcément arrêter de travailler. Cela signifie plutôt ne plus être obligé de travailler pour de l’argent. La nuance est importante. Une fois que le patrimoine couvre les besoins, le travail redevient un choix, et beaucoup choisissent de continuer — mais autrement.
La vidéo positionne cette approche comme plus spirituelle que les autres. L’idée n’est pas de regarder son capital générer des dividendes depuis un hamac, mais de se consacrer à des activités qui ont du sens : l’art, le coaching, le blogging, l’enseignement, l’écriture, le bénévolat structuré, ou tout autre projet qui aurait été difficile à poursuivre tant qu’on dépendait d’un salaire. C’est le luxe de pouvoir choisir un travail aligné avec ses valeurs, même s’il est moins rémunérateur — voire pas rémunéré du tout.
L’exemple donné dans la vidéo est parlant : un ancien avocat qui atteint son FIRE à 35 ans et décide de devenir professeur de yoga ou auteur, plutôt que de prendre une retraite complète. Ce profil n’est pas marginal. Beaucoup de personnes qui ont passé des années dans des métiers stressants ou peu épanouissants aspirent à une seconde vie professionnelle, mais ne peuvent pas se permettre de l’envisager tant qu’elles ont besoin d’un revenu. Le Different FIRE lève cette contrainte.
Pour ceux qui se reconnaissent dans cette vision, le Different FIRE est probablement la forme la plus aboutie du mouvement. Il ne s’agit plus seulement de gagner du temps libre, mais de donner à ce temps libre un contenu qui ait du sens. L’argent devient un outil au service d’une vie choisie, et non plus l’objectif central autour duquel tout s’organise.
9. Geo-arbitrage FIRE : changer de lieu pour réduire les coûts
Le Geo-arbitrage FIRE est une variante qui joue sur un levier différent : la géographie. Le principe est d’atteindre son FIRE, puis de déménager dans une région ou un pays où le coût de la vie est nettement plus bas, afin de faire durer son capital plus longtemps — ou de vivre mieux avec le même capital. C’est l’arbitrage appliqué à l’espace, en quelque sorte.
En Australie même, certains choisissent de quitter les grandes métropoles pour s’installer dans des villes à coût modéré. La vidéo cite l’exemple d’un déménagement de Sydney vers Adélaïde, où le prix de l’immobilier et le coût de la vie quotidien sont sensiblement inférieurs. Mais le mouvement prend de l’ampleur à l’international : de plus en plus d’Australiens choisissent de s’expatrier vers des pays d’Asie du Sud-Est où le dollar australien conserve un pouvoir d’achat élevé. La vidéo mentionne explicitement Bali, la Thaïlande, le Vietnam et les Philippines comme destinations privilégiées.
L’intérêt de cette approche est évident : pour un même capital, on peut accéder à un niveau de vie considérablement supérieur, ou alternativement, on peut conserver un niveau de vie équivalent tout en réduisant drastiquement le capital nécessaire pour l’atteindre. Dans un pays comme Bali, un budget annuel qui permettrait à peine de survivre dans une banlieue de Sydney ouvre la porte à un mode de vie confortable, avec logement spacieux, services à domicile, et qualité de vie agréable.
Cependant, le Geo-arbitrage FIRE ne se résume pas à une simple équation comptable. Déménager à l’étranger implique des considérations fiscales, de visa, d’accès aux soins, d’éloignement familial, et d’adaptation culturelle. La vidéo, dont la transcription s’interrompt à ce stade, ne développe pas ces aspects dans la portion fournie, mais ils font partie des questions que toute personne envisageant cette voie doit se poser sérieusement avant de franchir le pas.
Conclusion
Le mouvement FIRE n’est pas un dogme unique, mais un spectre de stratégies qui s’adaptent à des situations très différentes. Avant de calculer le moindre chiffre ou d’ouvrir le moindre compte-titres, la première étape — et la plus importante — consiste à choisir sa variante : Traditional pour la voie classique et disciplinée, Lean pour la frugalité assumée, Fat pour le confort sans concession, Coast pour les patients qui débutent tôt, Barista pour la semi-retraite, Slow pour les équilibristes, Different pour ceux qui veulent donner du sens à leur temps libre, ou Geo-arbitrage pour ceux qui sont prêts à bouger. Chaque voie a ses exigences, ses avantages et ses compromis. Aucune n’est universellement supérieure : la meilleure est celle qui correspond à votre vie réelle, pas à une version idéalisée de vous-même.
Cet article couvre en détail la première étape du guide original en sept étapes proposé dans la vidéo source. Les étapes suivantes — qui portent, selon la promesse de la vidéo, sur le calcul du numéro FIRE, l’augmentation des revenus, et le maintien du cap dans la durée — ne figuraient pas dans la transcription fournie. Pour aller plus loin, le visionnage intégral de la vidéo « The 7 SECRET STEPS To Achieve Financial Independence & Retire Early (FIRE) in Australia 2026 » reste la référence à consulter.