

5 méthodes pour atteindre l’indépendance financière, mode FIRE
FAQ
Qu’est-ce que le mouvement FIRE exactement ?
FIRE signifie Financial Independence, Retire Early. C’est un mouvement qui regroupe des personnes cherchant à atteindre l’indépendance financière pour pouvoir quitter le travail obligatoire bien avant l’âge traditionnel de la retraite. Le mouvement s’appuie sur des principes d’épargne agressive, d’investissement diversifié et de vie intentionnelle.
La règle des 4 % est-elle vraiment fiable ?
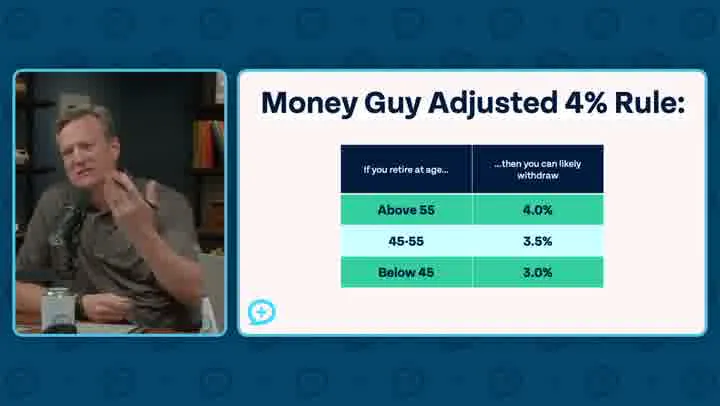
La règle des 4 % repose sur la Trinity Study, qui a analysé des données historiques sur 30 ans. Elle fonctionne bien pour une retraite traditionnelle débutant à 65 ans. Pour une retraite anticipée, les animateurs recommandent de l’ajuster à la baisse : 3,5 % pour un départ entre 45 et 55 ans, et 3 % pour un départ avant 45 ans. Cette modulation reflète l’allongement de l’horizon de retrait.
Combien faut-il économiser pour atteindre l’indépendance financière ?
Avec la règle des 4 %, il faut accumuler 25 fois vos dépenses annuelles. Si vous visez un taux de retrait plus prudent de 3,5 %, le multiplicateur passe à environ 28 à 29. À 3 %, il faut viser environ 33 fois vos dépenses annuelles. Plus votre horizon de retraite est long, plus le multiplicateur doit être élevé.
Le Lean FIRE est-il une bonne idée ?
Le Lean FIRE peut être une bonne idée si vous acceptez volontairement un mode de vie modeste et si vous intégrez une marge de sécurité pour les imprévus. Les animateurs soulignent cependant que vos besoins évolueront avec l’âge, et qu’un budget serré à 30 ans peut devenir insuffisant à 50 ans. La lucidité sur cette évolution est essentielle.
Quelle est la différence entre Lean FIRE et Fat FIRE ?
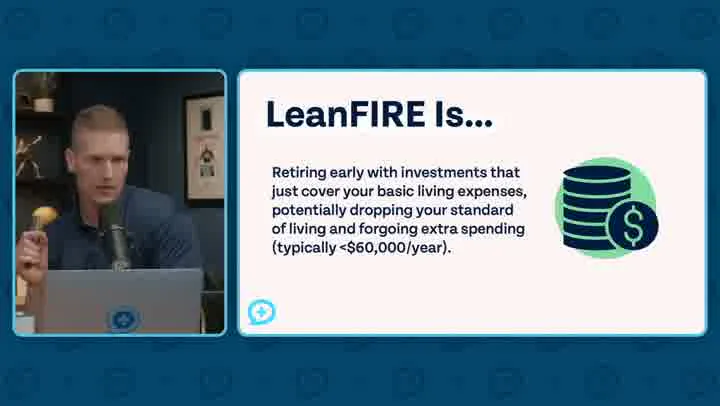
Le Lean FIRE mise sur la frugalité pour réduire le capital nécessaire, avec un seuil de dépenses souvent cité autour de 60 000 dollars par an ou moins. Le Fat FIRE accepte un patrimoine plus important pour maintenir un niveau de vie élevé à la retraite. Le choix entre les deux dépend de vos priorités : temps libre versus confort matériel.
Qu’est-ce que le Coast FIRE ?
Le Coast FIRE consiste à accumuler suffisamment tôt pour que les rendements composés, sans effort d’épargne supplémentaire, amènent le capital à son objectif final au moment de la retraite traditionnelle. Vous pouvez alors « coast » — laisser glisser — jusqu’à l’arrivée, en travaillant éventuellement à temps partiel ou dans un emploi moins stressant.
FIRE est-il vraiment une affaire de mathématiques ?
Les mathématiques donnent le cadre — taux de retrait, capital cible, durée de retraite. Mais les animateurs insistent sur le fait que FIRE est aussi une affaire de mentalité et d’intention. Sans clarté sur ce que vous voulez faire de votre liberté, le plan le plus rigoureux peut s’effondrer. La meilleure approche combine rigueur mathématique et vision claire de ses motivations profondes.
Introduction
Le mouvement FIRE — Financial Independence, Retire Early — ne date pas d’hier, mais il a pris une ampleur nouvelle au cours des deux dernières décennies. Dans un épisode récent de leur podcast, les animateurs Brian et Bo proposent de passer au crible cinq méthodes pour atteindre l’indépendance financière, en détaillant la mentalité, mais aussi — et surtout — la mathématique qui se cache derrière chaque variante. L’objectif affiché : offrir une vision à 360 degrés pour que chacun puisse déterminer si ces stratégies de retraite anticipée correspondent vraiment à sa situation. Cet article reprend les points clés de leur échange, accessible ici.
Avant de plonger dans les chiffres, un constat s’impose : il n’existe pas une seule façon de faire FIRE. Lean FIRE, Fat FIRE, Coast FIRE… les appellations se multiplient, et chacune répond à un rapport différent à l’argent, au travail et au temps. Plutôt que de chercher la recette miracle, les deux animateurs préfèrent décortiquer les principes communs du mouvement, puis passer en revue les variantes pour que vous puissiez choisir celle qui vous ressemble plutôt que d’adopter un modèle standardisé qui ne tient pas compte de votre réalité. Cette approche par couches — d’abord les fondamentaux, puis les déclinaisons — permet de comprendre pourquoi une stratégie qui fonctionne pour l’un peut se révéler désastreuse pour l’autre.
Un point revient comme un fil rouge tout au long de la discussion : FIRE n’est pas qu’une affaire de calcul. C’est aussi une affaire de discipline, de report de gratification, et surtout d’intention. Les chiffres donnent un cap, mais c’est la clarté sur ce que vous voulez vraiment de votre vie qui détermine si vous tiendrez la distance sur vingt, trente ou quarante ans d’épargne agressive. Sans cette clarté, le plan le plus rigoureux finit souvent par s’effriter au premier coup dur — et les coups durs, sur un horizon aussi long, ne manquent jamais de survenir.
1. Les fondamentaux du mouvement FIRE
L’idée de rechercher l’indépendance financière n’a rien de neuf. Depuis longtemps, des personnes visent un montant précis qui leur permettrait de ne plus dépendre d’un emploi. Ce qui a changé, selon Brian et Bo, c’est la structuration de cette quête en un véritable mouvement, avec ses codes, ses formules et sa communauté. Le mouvement FIRE a su transformer une aspiration individuelle en cadre collectif, avec des règles du jeu partagées et des outils concrets pour y arriver. Cette dimension communautaire n’est pas anecdotique : elle crée une émulation, fournit des points de référence, et permet de bénéficier de l’expérience de ceux qui ont déjà parcouru le chemin. Les blogs, les forums, les podcasts et les livres spécialisés ont contribué à diffuser des méthodes qui, autrefois, restaient confinées à quelques initiés de la finance personnelle.
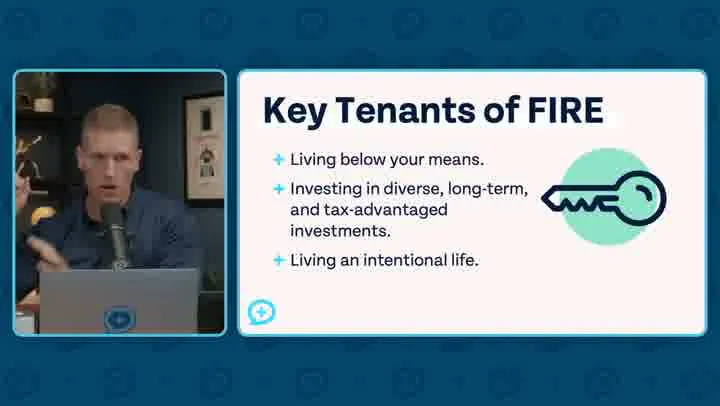
Quand on évoque FIRE, plusieurs principes reviennent systématiquement chez celles et ceux qui s’y rallient. Le premier est sans doute le plus simple à énoncer, mais le plus difficile à appliquer au quotidien : vivre en dessous de ses moyens. Cela ne signifie pas devenir économe par défaut ou se priver de tout, mais aligner volontairement ses dépenses sur ce que l’on gagne — voire en dessous — pour dégager un excédent à investir. Cette discipline va de pair avec le report de gratification, c’est-à-dire la capacité à renoncer à une consommation immédiate au profit d’un objectif futur plus important. C’est un muscle mental qui se travaille, et qui devient plus solide avec le temps. Les premiers mois sont souvent les plus difficiles, car le réflexe de consommation immédiate est profondément ancré dans la culture économique contemporaine.
Le troisième pilier concerne le taux d’épargne. Les partisans du FIRE affichent généralement un taux d’épargne nettement supérieur à celui d’un épargnant traditionnel qui prépare sa retraite à 65 ans. Là où un salarié classique peut viser 10 à 15 % de ses revenus, un adepte du FIRE pousse souvent ce ratio bien au-delà, parfois jusqu’à 50 % ou plus du revenu net. Cette intensité dans l’effort d’épargne est ce qui permet de compresser des décennies de capitalisation en quelques années. Sans une épargne agressive, le compte n’y est tout simplement pas, quelle que soit la performance des marchés. Les rendements composés sont puissants, mais ils ont besoin de temps — ou de montants initiaux considérables — pour produire des résultats spectaculaires. En augmentant le flux d’épargne, on accélère la machine.
Le quatrième pilier touche à la manière d’investir. Les tenants du FIRE privilégient des investissements diversifiés, orientés sur le long terme, et — point crucial — fiscalement avantageux. Cette insistance sur les enveloppes fiscales optimisées fait d’ailleurs écho à ce que les animateurs appellent un « ordre des opérations financières », une approche méthodique où chaque euro est dirigé vers l’outil le plus efficace avant de passer au suivant. L’idée est de ne laisser aucun avantage fiscal sur la table, car sur des horizons de vingt ou trente ans, ces optimisations représentent souvent des dizaines de milliers d’euros de différence. Un point d’impôt évité aujourd’hui, c’est un point de rendement composé supplémentaire sur des décennies.
Mais le pilier le plus important, selon les deux animateurs, reste probablement celui de l’intention. FIRE n’est pas un simple exercice d’optimisation comptable. C’est un projet de vie. Les personnes qui réussissent dans cette démarche ont une vision claire de ce qu’elles veulent faire de leur temps une fois libérées du travail obligatoire. Cette clarté leur permet de faire des choix très intentionnels et stratégiques aujourd’hui, même quand ces choix impliquent de renoncer à certaines commodités immédiates. Sans cette vision, l’effort d’épargne ressemble vite à une corvée sans fin, et la motivation s’évapore au premier signe de fatigue. Beaucoup de ceux qui abandonnent en cours de route n’avaient pas défini précisément ce qu’ils attendaient de leur liberté retrouvée.
Brian et Bo insistent sur un point qui mérite d’être souligné : FIRE marie la rigueur mathématique à un état d’esprit particulier. La communauté FIRE a développé des formules, des ratios, des règles de retrait qui donnent un cadre objectif. Mais derrière ces chiffres, il y a une dimension profondément humaine. La meilleure façon de gérer son argent, selon les animateurs, consiste à combiner les deux : la précision des calculs et la clarté sur ses motivations profondes. L’un sans l’autre mène soit à l’inaction, soit à des choix mal alignés avec ce qui compte vraiment pour vous. Les mathématiques donnent la route, mais c’est l’intention qui fournit le carburant pour parcourir le chemin.
2. La mathématique du FIRE : la règle des 4 %
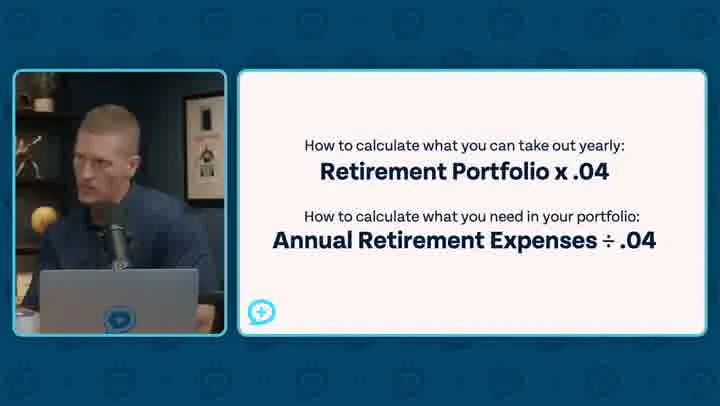
Au cœur de la démarche FIRE se trouve un chiffre qui revient comme un mantra : 4 %. Ce taux de retrait, popularisé par ce qu’on appelle souvent la Trinity Study, constitue la pierre angulaire des calculs d’indépendance financière. Le principe est d’une simplicité désarmante : si vous accumulez un patrimoine égal à 25 fois vos dépenses annuelles, vous pouvez retirer 4 % de ce capital chaque année et, selon les études historiques, voir votre épargne tenir sur une période de 30 ans avec un haut niveau de confiance. Cette règle a l’immense mérite de donner un objectif chiffré, mesurable, et donc atteignable. Là où beaucoup de projets de vie restent flous, FIRE propose un curseur concret : un nombre à atteindre, un taux à respecter, une date à viser.
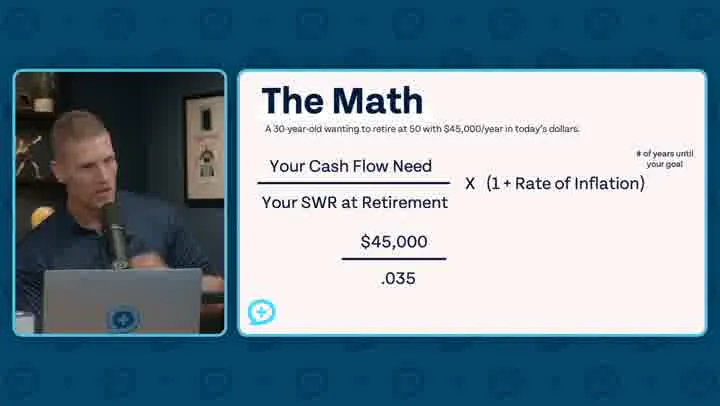
Concrètement, deux opérations symétriques permettent de naviguer dans cette règle. Si vous connaissez votre patrimoine au moment où vous atteignez l’indépendance financière, il vous suffit de le multiplier par 0,04 pour obtenir le revenu annuel que vous pouvez vous permettre. À l’inverse, si vous savez de combien vous avez besoin pour vivre chaque année, vous divisez ce montant par 0,04 pour obtenir le capital cible à atteindre. Les deux approches donnent le même résultat, mais elles sont utiles dans des contextes différents : la première pour valider qu’un capital donné suffit, la seconde pour planifier un objectif d’accumulation. Cette symétrie rend la règle particulièrement pédagogique : on peut raisonner dans les deux sens selon la question qu’on se pose.
Prenons un exemple simple pour fixer les idées. Si vous estimez vos dépenses annuelles à 40 000 euros, le calcul vous donne un objectif de patrimoine d’un million d’euros (40 000 ÷ 0,04). Une fois ce cap atteint, vous pouvez retirer 40 000 euros la première année, puis ajuster ce montant les années suivantes en fonction de l’inflation, tout en maintenant un taux de retrait de 4 % sur le capital restant. Ce mécanisme d’ajustement annuel est important : il permet de préserver le pouvoir d’achat sans pour autant modifier la stratégie de retrait. En pratique, cela signifie que votre revenu nominal augmente légèrement chaque année, mais que votre taux de prélèvement sur le capital reste constant.
La Trinity Study, qui sert de fondement à cette règle, reposait sur une hypothèse bien précise : un horizon de retraite de 30 ans, correspondant à un départ à 65 ans et une espérance de vie jusqu’à 95 ans environ. Cette durée a été calibrée pour offrir un haut niveau de confiance que le capital ne s’épuise pas avant le décès du retraité, en s’appuyant sur des données historiques de rendements boursiers et obligataires couvrant plusieurs décennies. Les chercheurs ont testé différentes allocations d’actifs et différentes périodes de départ pour identifier les configurations qui résistaient le mieux aux séquences de marché défavorables. Le résultat : un portefeuille diversifié, avec une part substantielle d’actions, retire 4 % par an avec un taux de succès très élevé sur 30 ans.
C’est ici que les deux animateurs endossent leur costume de « pompiers du FIRE » — les fire extinguishers qu’ils revendiquent avec humour. La règle des 4 % fonctionne admirablement bien pour une retraite traditionnelle de trois décennies. Mais FIRE, par définition, signifie partir plus tôt. Et plus tôt vous partez, plus longue sera votre période de retrait. Les études récentes ont d’ailleurs ajusté le taux de référence, le portant parfois à 4,7 % pour certaines configurations, mais cette révision reste anecdotique comparée au défi que représente l’allongement de l’horizon temporel. Le vrai sujet n’est pas le taux lui-même, mais la durée sur laquelle il doit s’appliquer.
Cette mise en garde ne vise pas à invalider la règle des 4 %, mais à rappeler qu’elle a été conçue pour un contexte précis. L’utiliser telle quelle pour un départ à 40 ans, avec potentiellement 50 ans ou plus de retraite devant soi, relève d’une extrapolation hasardeuse. C’est précisément cette extrapolation que les deux animateurs proposent de corriger dans la suite de leur échange, en ajustant le taux de retrait à la durée réelle de la retraite envisagée. La règle n’est pas fausse, elle est incomplète pour les horizons longs. C’est une nuance importante que beaucoup de partisans du FIRE oublient.
Il faut aussi noter que la règle des 4 % fait l’hypothèse d’un portefeuille diversifié, avec une part significative d’actions, et d’un comportement discipliné de l’épargnant — pas de panique vendeuse lors des krachs, pas d’augmentation du train de vie en cours de route. Ces conditions sont rarement remplies automatiquement, et c’est souvent sur elles que butent les plans FIRE les mieux construits sur le papier. Un krach boursier en début de retraite, une envie soudaine de voyager, un besoin de financer les études des enfants — autant d’événements qui peuvent faire dévier le plan. La règle mathématique ne tient que si le comportement humain suit.
3. Adapter le taux de retrait à l’âge de départ
La durée de la retraite change radicalement la donne mathématique. Si vous quittez le monde du travail à 65 ans avec une espérance de vie jusqu’à 95 ans, vous avez 30 ans de retrait à planifier. Si vous partez à 50 ans, cette durée passe à 45 ans. Si vous visez 40 ans, vous regardez potentiellement 55 ans de vie sans revenu d’activité. Chaque décennie supplémentaire ajoute de l’incertitude : crises boursières, périodes d’inflation galopante, changements personnels, imprévus de santé, évolutions réglementaires. Plus l’horizon s’allonge, plus la séquence de rendements — l’ordre dans lequel les performances de marché se présentent — devient critique. Un krach suivi de plusieurs années de rendements médiocres peut épuiser un capital bien plus vite qu’une succession de krachs espacés.
Pour intégrer cette réalité, les animateurs proposent une modulation du taux de retrait en fonction de l’âge de départ. Cette approche pragmatique reconnaît qu’un retraité précoce ne peut pas se permettre la même agressivité qu’un retraité traditionnel. Il ne s’agit pas de pessimisme, mais de respect pour la variance des marchés sur des périodes longues. Les données historiques montrent que les rendements moyens sur 30 ans sont relativement stables, mais que les rendements sur 50 ans présentent une dispersion beaucoup plus large. Mieux vaut tabler sur la prudence que sur la chance.
Ainsi, pour un départ à 55 ans ou au-delà, le taux de 4 % reste considéré comme raisonnable. L’horizon de retraite reste gérable, les études historiques offrent un niveau de confiance acceptable, et la séquence de rendements négatifs en début de retraite — le fameux sequence of returns risk — reste statistiquement absorbable. C’est la zone où la règle classique fonctionne le mieux, et où le FIRE se rapproche le plus d’une retraite anticipée classique. Les marges de sécurité restent présentes, même si elles sont plus fines que pour un départ à 65 ans.
Pour un départ entre 45 et 55 ans, les animateurs recommandent de ramener le taux de retrait à 3,5 %. Cette réduction de 0,5 point de pourcentage peut sembler marginale, mais elle change considérablement la taille du capital nécessaire. À dépenses constantes, passer de 4 % à 3,5 % revient à augmenter le patrimoine cible d’environ 14 %. C’est un effort d’épargne supplémentaire non négligeable, mais qui reflète une réalité : vous avez plus de vie devant vous, donc plus de risques à couvrir. Cette zone d’âge est souvent considérée comme le cœur du mouvement FIRE — ni trop tôt pour que les risques soient ingérables, ni trop tard pour que l’effort d’épargne soit prohibitif.
Pour un départ avant 45 ans, la prudence impose de descendre encore plus bas, jusqu’à 3 %. À cet âge, vous avez potentiellement 50 ans ou plus de retraite à financer, avec des événements de vie majeurs à anticiper : études des enfants, achats immobiliers, imprévus de santé, accompagnement de parents vieillissants. La marge de sécurité doit être nettement plus large, car la probabilité de connaître au moins une ou deux crises majeures sur un horizon aussi long devient quasi certaine. Les animateurs insistent : à ce stade, la conservation du capital devient prioritaire par rapport à la maximisation du revenu courant. Mieux vaut vivre avec un peu moins que de risquer de tout perdre.
Cette modulation du taux de retrait n’est pas une vue de l’esprit. Elle traduit une réalité statistique : plus l’horizon de retrait s’allonge, plus la variance des rendements composés peut produire des trajectoires très différentes. Un krach en début de retraite est beaucoup plus dévastateur qu’un krach en milieu de parcours, car le capital n’a pas eu le temps de se reconstituer. En réduisant le taux de retrait, on se donne une marge de manœuvre qui permet d’absorber ces chocs sans avoir à modifier brutalement son train de vie. C’est une forme d’assurance contre l’imprévu, et elle a un coût — mais ce coût est bien inférieur à celui d’un échec complet du plan.
Un autre piège que signalent les animateurs concerne l’inflation. Beaucoup de partisans du FIRE sous-estiment l’impact de l’inflation sur leurs dépenses futures. Si vous avez 35 ans aujourd’hui et que vous visez un départ dans dix ans, les 50 000 euros de dépenses annuelles que vous estimez nécessaires aujourd’hui ne vaudront pas 50 000 euros dans dix ans, ni dans trente ans. Le patrimoine dont vous aurez besoin pour maintenir ce niveau de vie devra être nettement supérieur à ce que donne un calcul basé sur les prix d’aujourd’hui. C’est une erreur fréquente, et les animateurs prennent soin de la souligner avant d’entrer dans le détail des différentes variantes du FIRE.
4. Lean FIRE : la version minimaliste
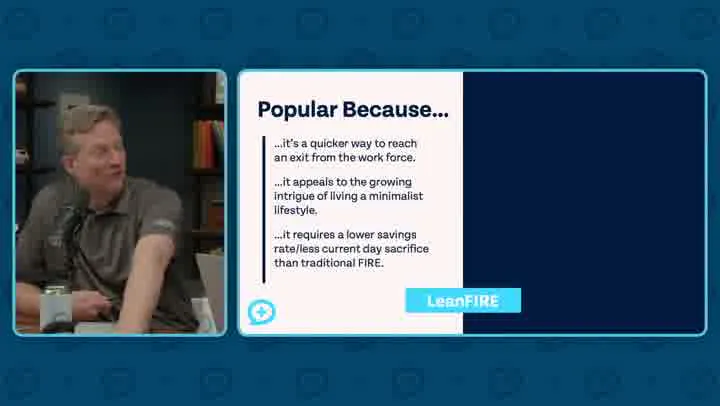
Parmi les cinq déclinaisons du FIRE évoquées dans l’épisode, le Lean FIRE est la première à être détaillée. Le terme « lean » — maigre, en anglais — donne le ton : il s’agit d’une retraite anticipée avec un patrimoine qui couvre tout juste les dépenses de base, sans aucun superflu. Les partisans du Lean FIRE acceptent volontairement de réduire leur niveau de vie, ou de le maintenir à un niveau modeste, pour atteindre l’indépendance financière plus rapidement. Ce n’est pas une solution par défaut pour ceux qui n’ont pas les moyens de viser plus haut, mais un choix délibéré de privilégier le temps libre sur le confort matériel.
Concrètement, les animateurs situent le seuil du Lean FIRE autour de 60 000 dollars de dépenses annuelles ou moins. Ce chiffre, exprimé en dollars dans la vidéo, sert de référence pour distinguer un mode de vie « lean » d’un mode de vie plus confortable. En dessous de ce seuil, on considère que le niveau de vie est suffisamment modeste pour que l’effort d’épargne reste humainement supportable et que le capital nécessaire soit atteignable dans un délai raisonnable. Au-dessus, on bascule progressivement vers d’autres variantes du FIRE qui demandent un patrimoine plus important.
Brian, qui anime le podcast, ne cache pas ses réserves sur cette approche. Son argument est simple : en vous engageant dans un Lean FIRE à 30 ans, vous figez un mode de vie que vous avez choisi à un âge où vos besoins sont encore limités. Mais ces besoins évoluent. Dans vos 20 ans, vous pouvez dormir sur un coin de moquette chez des amis et trouver ça parfaitement acceptable. Dans vos 50 ans, vous voudrez votre propre lit, votre propre salle de bain, un minimum de confort. Le corps change, les priorités changent, et un budget Lean FIRE qui vous satisfait à 30 ans peut devenir un carence à 50.
Cette mise en garde n’est pas une critique du principe, mais un appel à la lucidité. Beaucoup de ceux qui visent le Lean FIRE se projettent avec les envies et les tolérances de leur jeunesse, sans anticiper l’évolution de leurs besoins. Or, un plan de retraite sur 50 ans doit intégrer cette évolution, sinon il finit par devenir un piège. Les animateurs ne disent pas que le Lean FIRE est une mauvaise idée — ils disent qu’il faut le construire en gardant à l’esprit que vos critères de confort ne seront pas les mêmes dans vingt ou trente ans.
L’autre dimension du Lean FIRE, souvent négligée, concerne la résilience face aux imprévus. Un budget serré laisse peu de marge pour absorber les coups durs : une panne de voiture, un problème de santé, un besoin de déménagement. Si votre patrimoine est calibré pour des dépenses minimales, tout imprévu peut vous obliger à puiser dans le capital, ce qui réduit sa durée de vie et compromet l’ensemble du plan. C’est pourquoi les animateurs insistent sur la nécessité d’intégrer une marge de sécurité, même dans une approche Lean. La frugalité ne doit pas rimer avec précarité.
Cela dit, le Lean FIRE a un avantage indéniable : il rend l’indépendance financière accessible à des personnes qui, avec un budget plus élevé, n’y arriveraient jamais. Pour quelqu’un qui déteste son travail et qui n’a pas des revenus très élevés, accepter de vivre avec moins peut être le seul chemin vers une vie choisie plutôt qu’une vie subie. Le calcul est simple : plus vos dépenses sont faibles, plus le capital nécessaire est petit, plus le délai pour l’atteindre est court. Le Lean FIRE est souvent la porte d’entrée du mouvement pour ceux qui découvrent FIRE avec des revenus modestes.
Brian et Bo ne rejettent donc pas le Lean FIRE, mais ils appellent à le pratiquer avec les yeux ouverts. Il faut accepter que ce mode de vie engage sur le long terme, que les besoins évolueront, et que la marge de sécurité doit être prévue dès le départ. Un Lean FIRE réussi n’est pas un Lean FIRE subi par défaut, mais un Lean FIRE choisi en connaissance de cause, avec une vision claire de ce que cette frugalité implique sur plusieurs décennies. C’est cette clarté qui fait la différence entre un plan viable et un plan qui s’effondre au premier virage.
5. Au-delà du Lean FIRE : les autres variantes
L’épisode annonce cinq déclinaisons du FIRE, mais le transcript disponible ne développe pas chacune d’entre elles avec le même niveau de détail que le Lean FIRE. Les animateurs mentionnent dans l’introduction le Fat FIRE et le Coast FIRE, aux côtés du Lean FIRE, comme les principales variantes à explorer. Voici ce que l’on peut en dire à partir des éléments présents dans la vidéo, en gardant à l’esprit que les détails mathématiques précis de chaque variante ne sont pas tous couverts dans le passage disponible.
Le Fat FIRE représente l’opposé polaire du Lean FIRE. Là où le Lean FIRE mise sur la frugalité pour réduire le capital nécessaire, le Fat FIRE accepte de viser un patrimoine nettement plus important pour maintenir, voire augmenter, son niveau de vie une fois à la retraite. Les adeptes du Fat FIRE ne veulent pas seulement être libres de travailler ou non — ils veulent pouvoir continuer à voyager, à manger au restaurant, à profiter de loisirs coûteux, sans avoir à se soucier de chaque dépense. Le prix à payer : un effort d’épargne plus long, ou des revenus plus élevés, ou les deux.
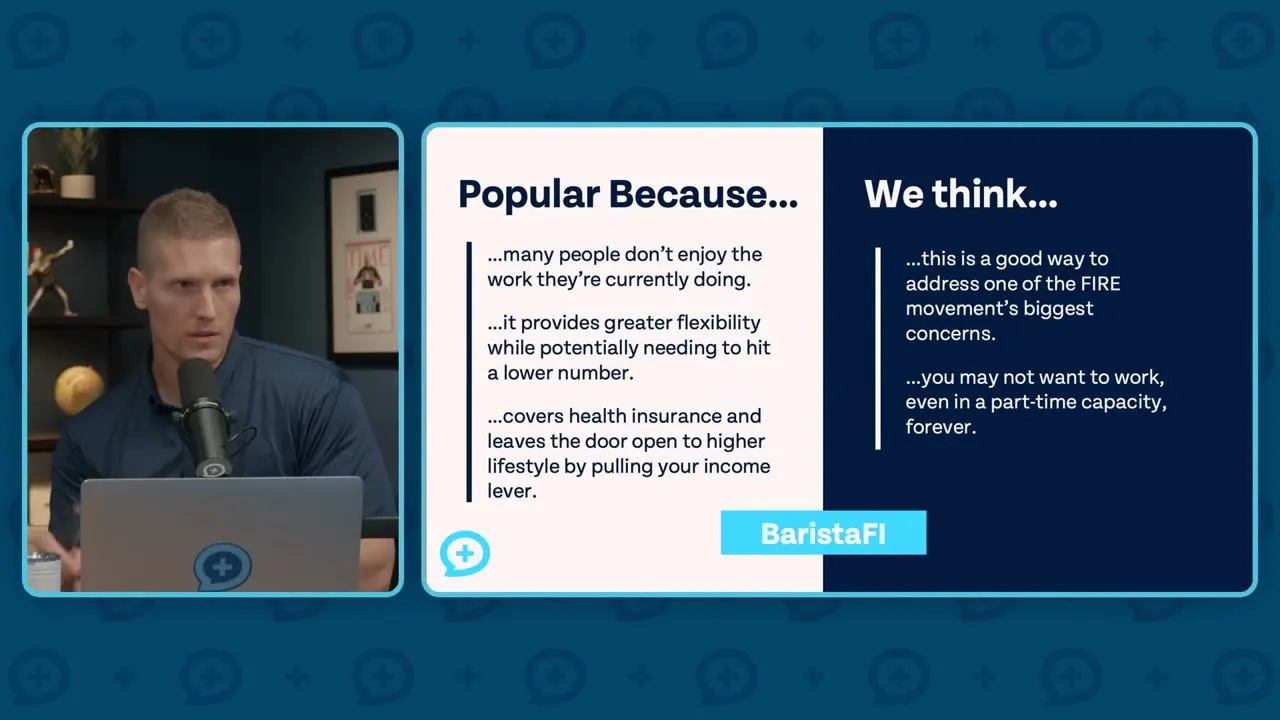
Le Coast FIRE, troisième variante mentionnée, repose sur une logique différente. L’idée est d’accumuler suffisamment tôt pour que, même en arrêtant d’épargner, les rendements composés suffisent à amener le capital à son objectif final au moment de la retraite traditionnelle. En d’autres termes, vous « coast » — vous laissez glisser — jusqu’à l’arrivée, sans avoir à fournir d’effort d’épargne supplémentaire. Cette approche séduit ceux qui veulent se libérer de l’intensité du Lean FIRE ou du Fat FIRE, tout en gardant une activité professionnelle à temps partiel ou moins stressante. Le capital de départ doit être suffisant pour que la capitalisation fasse le reste du travail.
Les deux animateurs insistent sur un point commun à toutes ces variantes : aucune n’est universellement supérieure aux autres. Le meilleur choix dépend de votre situation personnelle — revenus, dépenses, tolérance au risque, projets de vie, âge — et surtout de votre capacité à maintenir l’effort sur la durée. Un Lean FIRE mal préparé peut conduire à une retraite précaire. Un Fat FIRE mal calibré peut vous obliger à travailler dix ans de plus que prévu. Un Coast FIRE sous-estimé peut vous laisser à court au moment où vous en avez le plus besoin.
C’est précisément pour cela que Brian et Bo prennent le temps de décortiquer la mathématique avant de plonger dans les variantes. Les chiffres ne mentent pas, même si les émotions peuvent nous pousser à ignorer ce qu’ils disent. En comprenant comment fonctionne la règle des 4 %, comment elle s’ajuste selon l’âge de départ, et comment l’inflation grignote les patrimoines, vous êtes mieux armé pour choisir la variante qui correspond à votre réalité — et pour adapter cette variante si votre situation évolue en cours de route.
Un dernier point mérite d’être souligné : FIRE n’est pas une destination, mais un voyage. Les animateurs le rappellent à plusieurs reprises dans leur échange. Atteindre le chiffre magique — 25 fois vos dépenses, ou 33 fois si vous visez un taux de 3 % — ne signifie pas que le travail est terminé. Il faut continuer à gérer son portefeuille, à ajuster ses dépenses, à faire face aux imprévus. L’indépendance financière n’est pas un état statique, mais un processus dynamique qui demande de la vigilance et de la flexibilité. C’est cette humilité face à la complexité du réel qui fait la différence entre les plans qui durent et ceux qui s’effondrent.
Conclusion
Le mouvement FIRE offre un cadre structuré pour atteindre l’indépendance financière, mais il n’est pas une recette universelle. Entre Lean FIRE, Fat FIRE et Coast FIRE, chaque variante répond à un rapport différent au travail, à l’argent et au temps. La règle des 4 %, pierre angulaire du mouvement, doit être ajustée selon l’âge de départ pour rester réaliste sur des horizons longs. Et surtout, FIRE n’est pas qu’une affaire de chiffres : c’est un projet de vie qui demande de la discipline, de la clarté sur ses motivations, et une bonne dose de flexibilité pour s’adapter aux imprévus. Avant de vous lancer, prenez le temps de comprendre les fondamentaux, puis choisissez la variante qui correspond à votre réalité — pas à celle d’un influenceur sur les réseaux sociaux. Pour aller plus loin, l’épisode complet de Brian et Bo est accessible ici.