

Tuto pour remplir sa déclaration de revenus – impôts 2026 en micro-entreprise
FAQ
Faut-il déclarer ses revenus micro-entrepreneuriaux même quand on a fait 0 € de chiffre d’affaires ?
Oui, la déclaration reste obligatoire. Vous inscrivez 0 dans la case concernée, et l’administration fiscale sait ainsi que vous n’avez pas d’impôt à payer sur cette activité. C’est une démarche annuelle obligatoire, pas une option.
Comment savoir si je suis au versement forfaitaire libératoire ?
Deux méthodes. La première : consultez votre attestation fiscale URSSAF sur auto-entrepreneur.fr — si une ligne d’impôt apparaît, vous y êtes. La seconde : regardez vos déclarations URSSAF mensuelles ou trimestrielles : si un pourcentage d’impôt est prélevé en plus des cotisations sociales, vous êtes au VFL.
Que faire si mon attestation fiscale URSSAF ne correspond pas à ce que j’ai réellement encaissé ?
Contactez l’URSSAF au 3698 avant de remplir votre déclaration de revenus. C’est l’URSSAF qui pourra corriger l’attestation. Déclarer un montant différent sans rectification préalable vous expose à un contrôle et à des pénalités.
Dois-je déclarer mes comptes Revolut, Wise, PayPal ou Stripe ?
Oui, si l’IBAN ne commence pas par « FR ». Tous les comptes ouverts auprès de prestataires étrangers ou dont l’IBAN est non français doivent être déclarés dans la rubrique dédiée de la déclaration de revenus, même s’ils sont peu utilisés ou presque vides.
Comment retrouver mon numéro fiscal à 13 chiffres ?
Il figure sur votre dernier avis d’imposition ou sur votre dernière déclaration de revenus. Si vous ne l’avez plus, vous pouvez aussi vous connecter à impots.gouv.fr via FranceConnect, sans avoir besoin de le retrouver manuellement.
Quelle est la différence entre BIC et BNC pour la déclaration ?
Le BIC (bénéfice industriel et commercial) concerne la vente de marchandises et les prestations de services commerciales ou artisanales. Le BNC (bénéfice non commercial) concerne les professions libérales. Le taux de cotisations sociales et la case de déclaration diffèrent selon la catégorie.
Que se passe-t-il si je me trompe de case sur la déclaration ?
Vous pouvez corriger votre déclaration en ligne tant que vous n’avez pas signé, ou après signature dans les délais de rectification. En cas d’erreur avérée après contrôle, l’administration vous adressera une proposition de rectification que vous pourrez contester avec les pièces justificatives.
Introduction
La déclaration 2026 sur les revenus 2025 est ouverte depuis le 9 avril, et si vous êtes micro-entrepreneur (autrement dit auto-entrepreneur, c’est exactement la même chose), vous vous demandez probablement par où commencer, quelle case remplir, et comment éviter la mauvaise surprise de septembre. Ce tutoriel pas-à-pas, construit à partir de la vidéo de référence publiée sur YouTube, reprend l’ensemble du parcours : ce qu’on déclare vraiment, les cinq documents à vérifier avant de se connecter, et les premières étapes sur impots.gouv.fr.
L’idée n’est pas de vous refaire le site des impôts en vidéo, mais de vous donner un plan clair, dans l’ordre, avec les pièces à préparer. On va voir que la procédure fait moins peur qu’elle en a l’air, à condition d’avoir les bons réflexes en amont. Et comme souvent en micro-entreprise, le diable se cache dans les détails : encaissement versus facturation, versement forfaitaire libératoire, nature d’activité BIC ou BNC, comptes étrangers. Tout cela se décide avant même d’ouvrir votre navigateur.
Pour ceux qui découvrent le statut, un mot de cadrage : la micro-entreprise est un régime simplifié où l’on déclare son chiffre d’affaires périodiquement à l’URSSAF, et où l’impôt peut être soit prélevé à la source sous forme de versement forfaitaire libératoire, soit ajouté plus tard à la déclaration de revenus classique. Dans les deux cas, il y a une déclaration personnelle à remplir chaque année. C’est précisément ce qu’on va décortiquer.
1. Ce que vous déclarez vraiment en 2026 (la règle de l’encaissement)
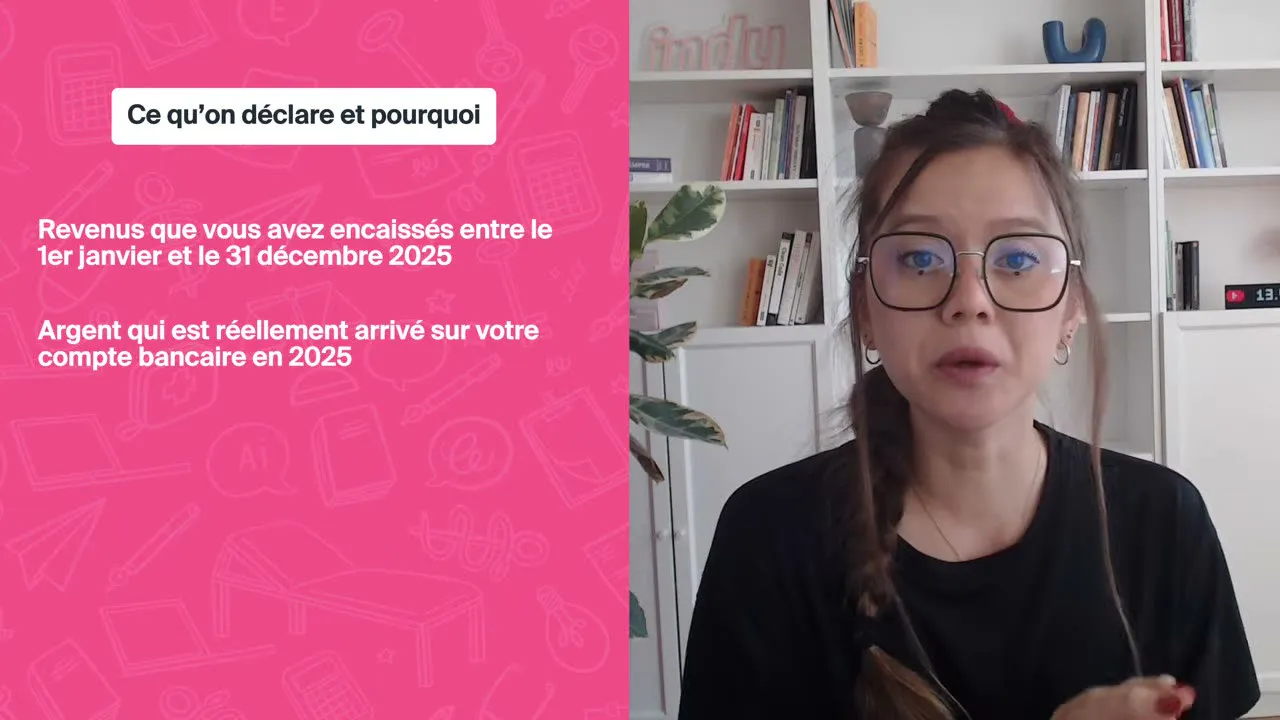
La période de déclaration ouverte depuis le 9 avril porte sur les revenus encaissés entre le 1er janvier 2025 et le 31 décembre 2025. Ce point est essentiel et mérite qu’on s’y arrête : on déclare ce que l’on a réellement encaissé, pas ce que l’on a facturé. La nuance est de taille, parce qu’en micro-entreprise il y a souvent un décalage entre la facture émise et l’argent qui arrive sur le compte.
Concrètement, si vous avez facturé un client en décembre 2025 mais que le paiement n’est arrivé qu’en janvier 2026, vous déclarez ce montant sur la déclaration 2027 (celle que vous remplirez au printemps 2027), pas sur celle de cette année. À l’inverse, une facture émise en décembre 2024 mais encaissée en janvier 2025 rentre dans la déclaration 2026. C’est la trésorerie qui fait foi, pas le document commercial.
Cette règle a un avantage : elle colle à ce que vous voyez sur votre compte bancaire. Vous n’avez pas besoin de sortir un logiciel comptable pour faire la différence. Il suffit d’additionner les virements effectivement reçus entre le 1er janvier et le 31 décembre 2025, et c’est ce total qui part dans la case idoine. Pour les activités où le paiement est quasi instantané (vente en ligne, prestations au particulier), la question ne se pose pratiquement jamais. Pour celles avec des délais clients longs (B2B, freelances), elle devient structurante.
Et si vous avez créé votre micro-entreprise après le 1er janvier 2026, vous n’êtes tout simplement pas concerné par ce tutoriel : vous déclarerez vos premiers encaissements l’année prochaine. La logique est la même pour tout le monde, simplement décalée dans le temps.
2. Pourquoi votre micro-entreprise apparaît sur votre déclaration personnelle
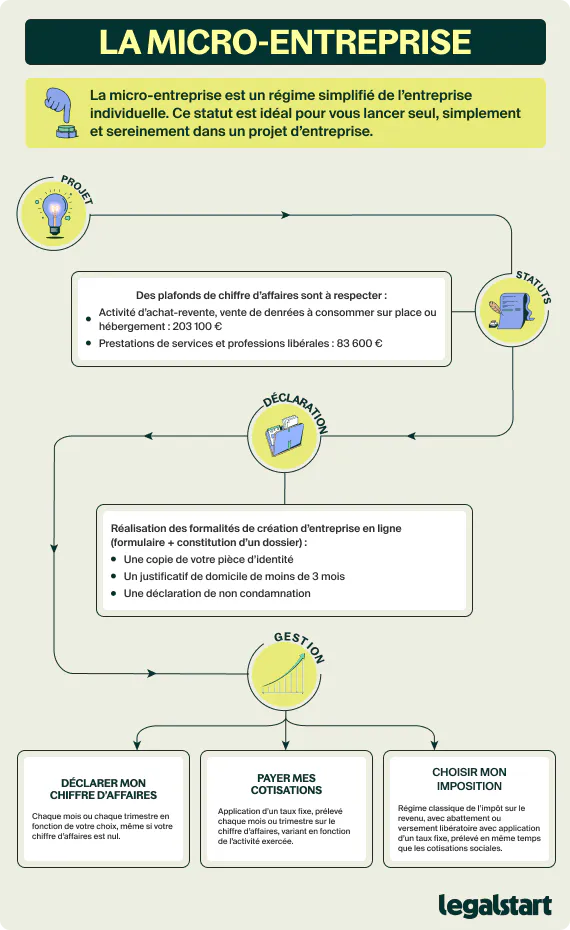
Une question revient très souvent chez les nouveaux micro-entrepreneurs : pourquoi faut-il déclarer ses revenus professionnels sur la déclaration de revenus des particuliers ? La réponse est simple : parce que l’administration fiscale calcule votre impôt sur le revenu à l’échelle du foyer fiscal, et que les revenus de la micro-entreprise viennent s’ajouter à tous les autres.
Concrètement, votre chiffre d’affaires micro-entrepreneurial est ajouté à vos salaires, pensions, revenus fonciers, et tout autre revenu du foyer. C’est sur la somme de tout cela que l’impôt est calculé, avec application du quotient familial, des abattements, et du barème progressif. La micro-entreprise n’est pas une « entité séparée » sur le plan de l’impôt sur le revenu : c’est un mode de calcul simplifié de votre bénéfice imposable, mais ce bénéfice reste un revenu personnel.
Deux cas de figure se présentent alors. Si vous avez opté pour le versement forfaitaire libératoire, vous avez déjà payé l’impôt à chaque déclaration URSSAF (mensuelle ou trimestrielle), et la déclaration de revenus sert principalement à informer l’administration de votre revenu fiscal de référence. Si vous n’avez pas opté pour ce dispositif, votre chiffre d’affaires micro-entrepreneurial, après abattement forfaitaire, sera intégré à votre revenu imposable et taxé selon le barème classique.
Et même si vous avez fait 0 € de chiffre d’affaires en 2025, vous devez quand même remplir la déclaration. Vous inscrivez 0 dans la case concernée, et l’administration sait ainsi que vous n’avez rien à payer. C’est une démarche obligatoire, pas une option. Ne pas la faire, c’est prendre le risque d’une taxation d’office sur une base estimée, généralement défavorable.
3. Les cinq vérifications à faire avant d’ouvrir impots.gouv.fr
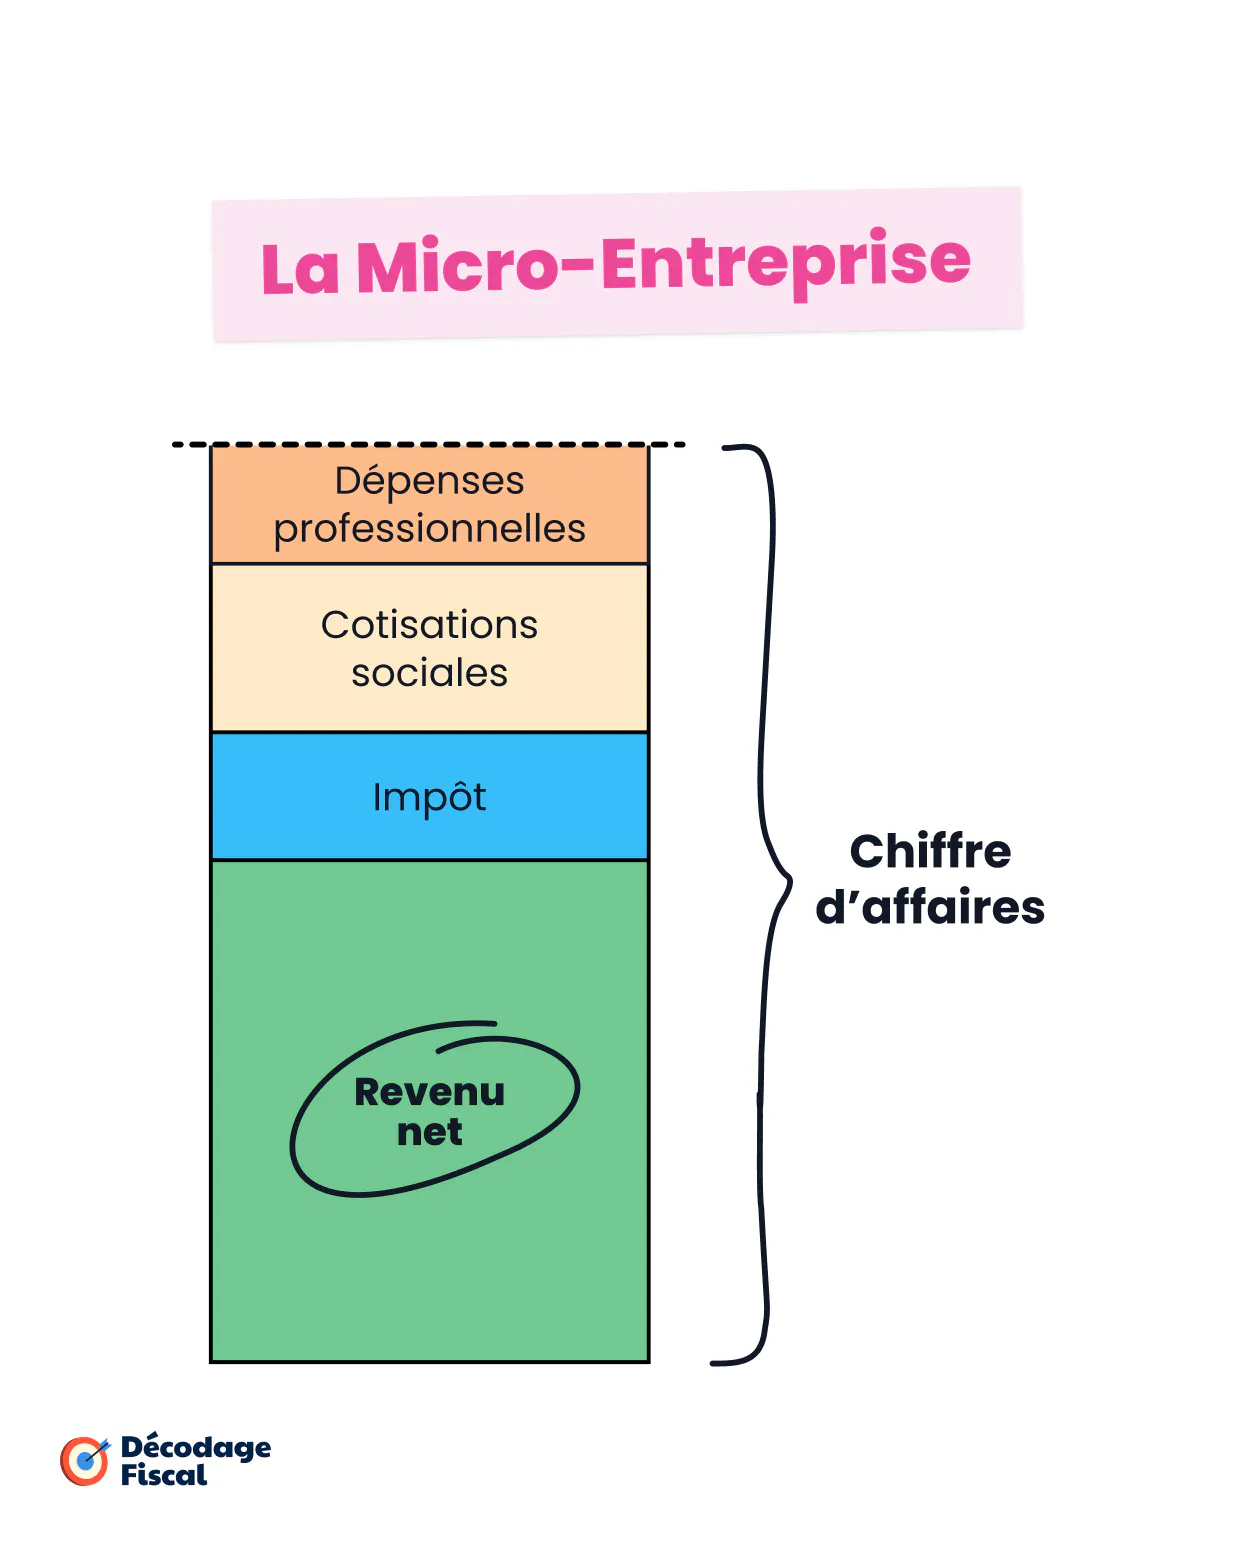
Avant même de vous connecter sur votre espace particulier sur impots.gouv.fr, il y a cinq éléments à vérifier. Ce sont les pièces du puzzle qui vous éviteront de naviguer à vue une fois face au formulaire. Si l’un de ces points est mal préparé, vous risquez soit de cocher la mauvaise case, soit de déclarer un montant incohérent avec vos cotisations sociales, ce qui finit presque toujours par un redressement ou, au mieux, par des allers-retours avec l’URSSAF.
Prenez le temps de passer ces cinq points en revue, dans l’ordre. Le premier est le plus important, parce qu’il sert de référence à tout le reste. Les quatre suivants sont des vérifications de cohérence qui prendront chacune moins de cinq minutes, mais qui vous éviteront des erreurs coûteuses en temps et en énergie.
Voici la liste, telle qu’elle est présentée dans la vidéo de référence : votre attestation fiscale URSSAF, votre situation au regard du versement forfaitaire libératoire, votre type d’activité (BIC ou BNC), votre numéro fiscal à 13 chiffres, et enfin la liste de vos éventuels comptes à l’étranger. On détaille chacun dans les sections suivantes.
4. Récupérer votre attestation fiscale URSSAF en quelques clics
L’attestation fiscale URSSAF est le document de référence. Elle récapitule tout ce que vous avez déclaré à l’URSSAF au cours de l’année 2025 : chiffre d’affaires mensuel ou trimestriel, cotisations payées, et, le cas échéant, versement forfaitaire libératoire acquitté. C’est à partir de ce document que vous allez remplir les bonnes cases sur impots.gouv.fr.
Pour la télécharger, connectez-vous sur le site auto-entrepreneur.fr. Une fois sur votre espace, allez dans « Mes documents », puis « Mes attestations ». Dans le sélecteur de type d’attestation, choisissez « Attestation fiscale annuelle », puis cliquez sur « Générer l’attestation » juste à côté. Le document apparaît juste en dessous : vous le téléchargez, et vous y verrez votre chiffre d’affaires ventilé selon la nature d’activité (BIC ou BNC), ainsi que les éventuelles lignes d’impôt libératoire.
Ce document doit être cohérent avec ce que vous avez réellement encaissé. Si vous constatez un écart — un montant qui ne correspond pas à votre suivi, une activité manquante, une erreur de période — il faut absolument contacter l’URSSAF au 3698 avant de remplir votre déclaration de revenus. Déclarer un montant différent de celui de l’attestation, sans avoir rectifié au préalable, c’est vous exposer à un contrôle et à des cotisations recalculées avec, en prime, les pénalités de retard. Mieux vaut perdre une heure au téléphone avec un conseiller que six mois dans un contentieux.
Gardez ce document à portée de main pendant toute la durée de votre déclaration. C’est votre seul point de vérité officiel sur ce que l’URSSAF a enregistré pour vous. Si un chiffre vous semble anormal, c’est maintenant qu’il faut agir, pas après avoir validé votre déclaration de revenus.
5. Versement forfaitaire libératoire : la question qui change les cases
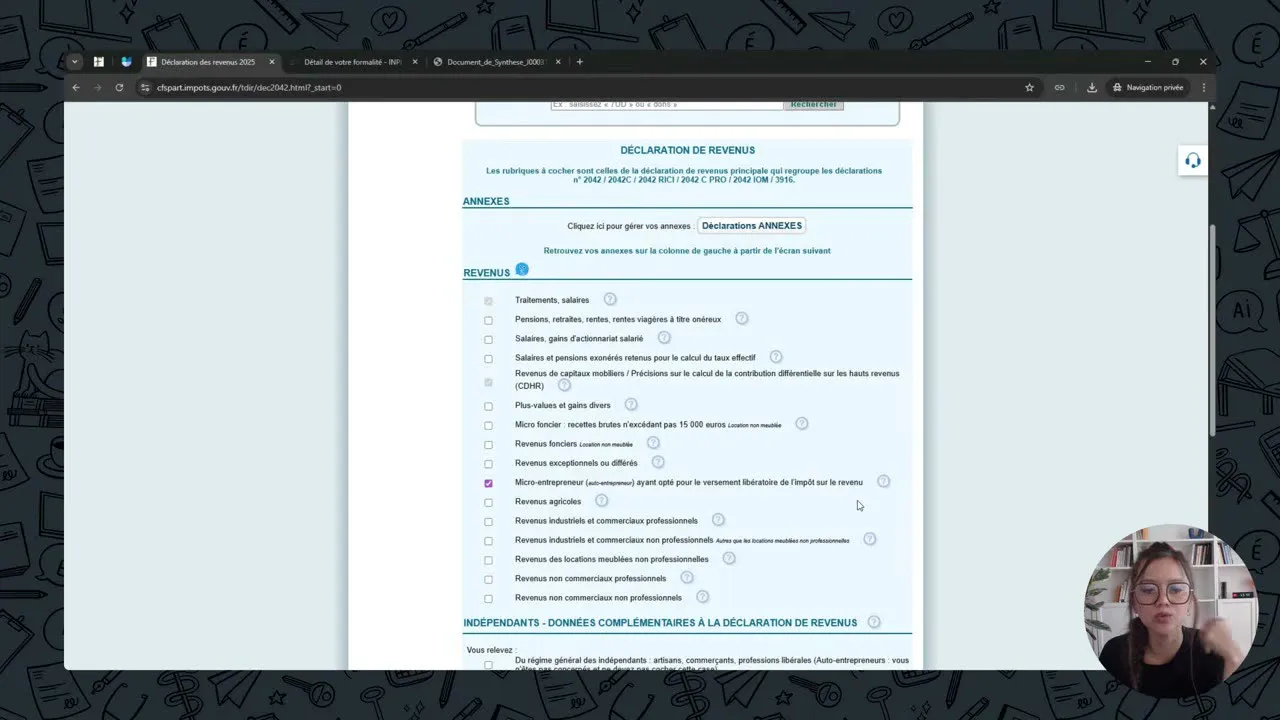
Le deuxième élément à vérifier concerne le versement forfaitaire libératoire (VFL). C’est un dispositif optionnel qui permet de payer l’impôt sur le revenu en même temps que les cotisations sociales, sous forme d’un pourcentage supplémentaire prélevé par l’URSSAF à chaque déclaration de chiffre d’affaires. Pour ceux qui l’utilisent, l’impôt est « libéré » : il n’est plus rajouté à la déclaration de revenus.
Pour savoir si vous y êtes, deux solutions. La première : regarder votre attestation fiscale URSSAF. Si vous payez de l’impôt via l’URSSAF, une ligne spécifique apparaît sur le document. La seconde : vous souvenir de votre choix initial. Le VFL se demande lors de la création de la micro-entreprise, ou plus tard, sous réserve de respecter les plafonds de revenus. Si vous n’avez jamais rien fait de particulier, vous n’y êtes probablement pas.
Pourquoi cette question est-elle cruciale ? Parce que les cases à cocher sur la déclaration de revenus ne sont pas les mêmes selon que vous êtes au VFL ou non. Dans un cas, vous déclarez votre chiffre d’affaires dans une case spécifique qui signale que l’impôt a déjà été payé. Dans l’autre, vous déclarez votre chiffre d’affaires dans une autre case, et l’impôt viendra s’ajouter à votre impôt sur le revenu classique. Cocher la mauvaise case, c’est soit payer deux fois l’impôt, soit ne pas le payer du tout. Les deux erreurs sont désagréables, mais la première est plus facile à corriger que la seconde.
Si vous hésitez encore, le plus simple est de vérifier directement sur votre espace auto-entrepreneur.fr, dans la section où vous déclarez habituellement votre chiffre d’affaires. À chaque déclaration mensuelle ou trimestrielle, vous voyez si une ligne d’impôt est prélevée. Si oui, vous êtes au VFL. Si non, vous ne l’êtes pas.
6. BIC ou BNC : identifier la bonne nature d’activité
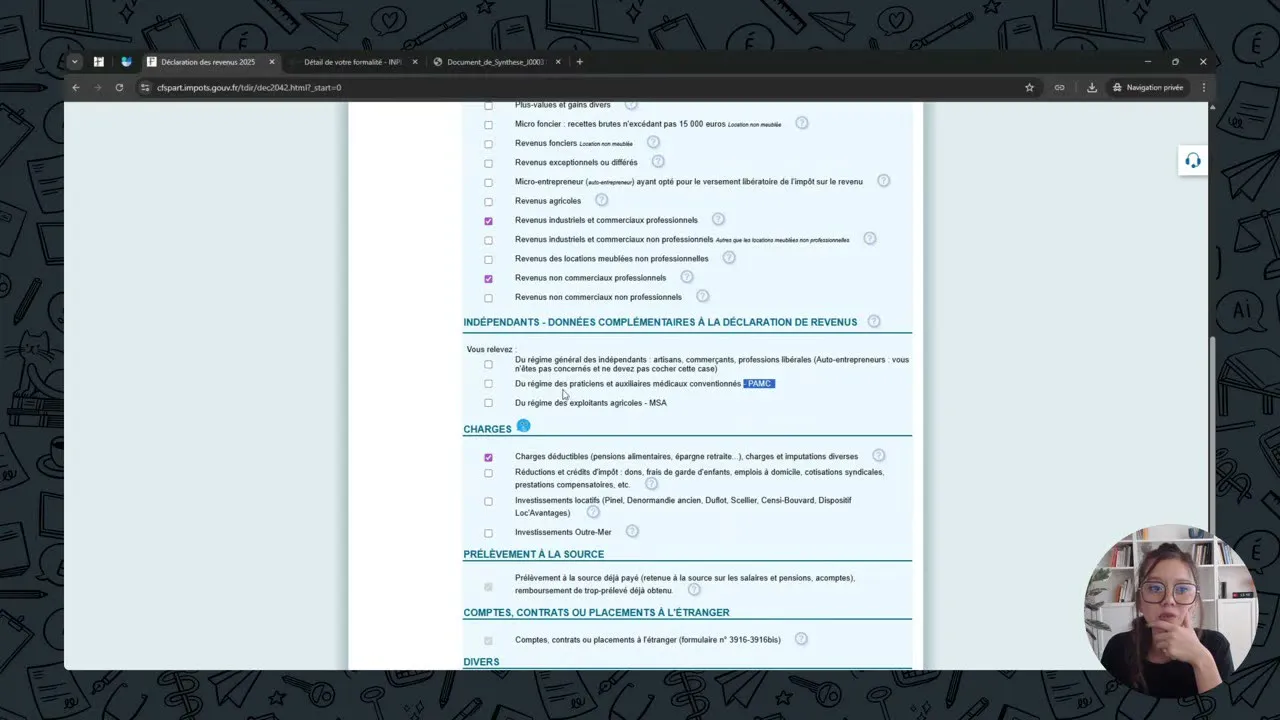
Troisième vérification : connaître votre type d’activité. En micro-entreprise, on distingue trois grandes catégories. La première, BIC vente de marchandises, concerne les activités de revente, d’achat-revente, ou de production pour la vente (par exemple un e-commerçant qui achète et revend des produits). La deuxième, BIC prestation de services, concerne les prestations de services commerciales ou artisanales (consultant, développeur, graphiste, etc.). La troisième, BNC (bénéfices non commerciaux), concerne les professions libérales (médecin, avocat, architecte, coach, formateur, etc.).
Cette distinction n’est pas un détail administratif : elle détermine à la fois le taux de cotisations sociales que vous payez à l’URSSAF, et la case dans laquelle vous inscrivez votre chiffre d’affaires sur la déclaration de revenus. Les taux et les cases diffèrent entre les trois catégories.
Pour vérifier votre catégorie, le plus simple est de regarder votre attestation fiscale URSSAF : c’est là que vous voyez dans quelle case vous avez déclaré votre chiffre d’affaires au cours de l’année. Si vous avez un doute sur la nature officielle de votre activité — par exemple si vous avez créé votre micro-entreprise il y a plusieurs années et que vous ne vous souvenez plus du choix initial — vous pouvez aussi télécharger votre synthèse de formalité de création sur guichet-unique.fr.
Concrètement, rendez-vous sur guichet-unique.fr, dans la rubrique « Formalités validées ». Vous y retrouvez votre formalité de création. Cliquez dessus, et à droite apparaît « Synthèse PDF ». Téléchargez ce PDF. Dans la section « Option fiscale », vous verrez votre régime fiscal et votre nature d’activité. Sur l’exemple donné dans la vidéo, l’information se trouve sur la troisième page, sous la mention « Régime réel simplifié BIC », ce qui signifie que l’activité est en bénéfice industriel et commercial. Si vous constatez une erreur, il faut la corriger auprès de l’URSSAF avant de remplir votre déclaration, sinon vous déclarerez dans la mauvaise case pendant des années.
7. Numéro fiscal et comptes à l’étranger : les derniers préparatifs
Le quatrième élément à vérifier est votre numéro fiscal à 13 chiffres. C’est votre identifiant pour vous connecter à impots.gouv.fr. Vous le retrouvez sur votre dernier avis d’imposition, ou sur votre dernière déclaration de revenus. Si vous l’avez perdu, pas de panique : vous pouvez aussi passer par FranceConnect pour vous identifier via un compte existant (Impots.gouv, identité numérique La Poste, etc.). C’est souvent plus simple que de retrouver un vieux papier.
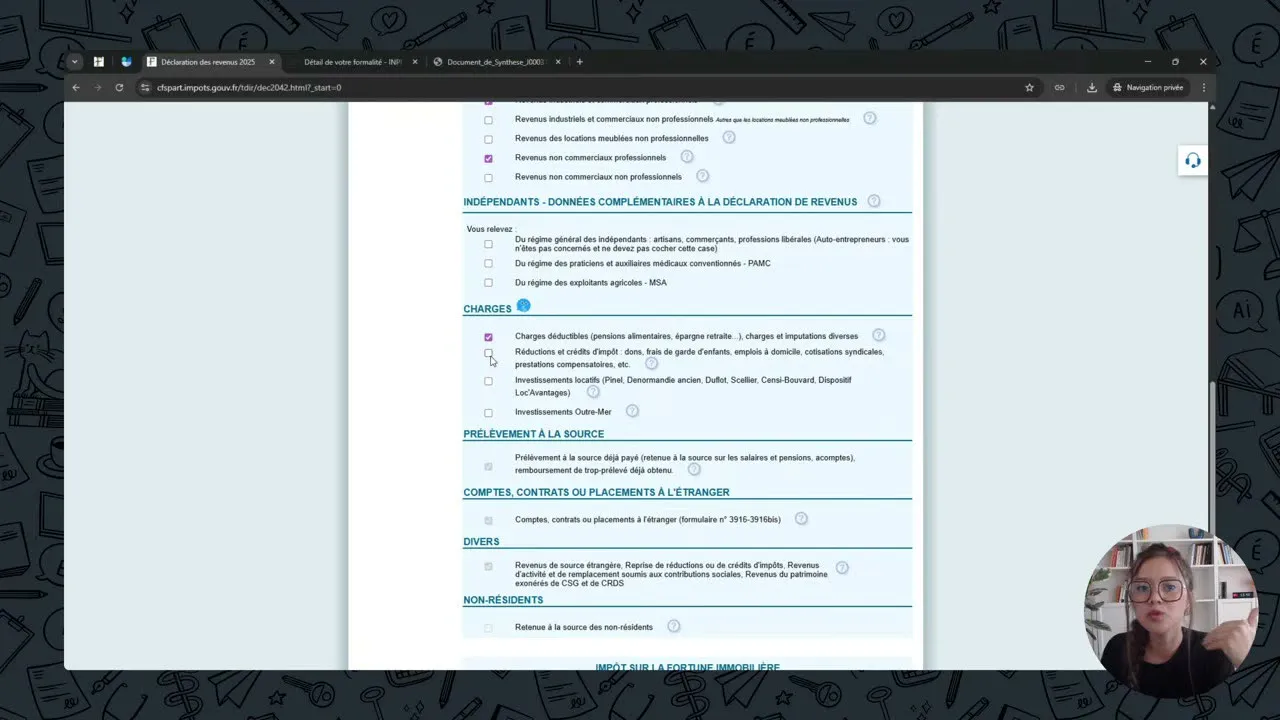
Le cinquième et dernier élément concerne les comptes à l’étranger. Si vous utilisez des services comme Revolut, Wise, Stripe, Advancis, PayPal, ou tout autre prestataire de paiement dont l’IBAN ne commence pas par « FR », vous avez un compte étranger. Et un compte étranger doit être déclaré sur la déclaration de revenus, dans une rubrique spécifique. C’est une obligation déclarative distincte de la déclaration de votre chiffre d’affaires, mais elle se fait en même temps, dans le même formulaire.
Cette obligation concerne même les comptes peu utilisés, même ceux avec un solde faible, même ceux ouverts juste pour recevoir un virement ponctuel. L’administration fiscale cherche à tracer l’argent qui circule hors du système bancaire français classique. Ne pas déclarer un compte Revolut, c’est prendre le risque d’une amende forfaitaire par compte non déclaré, amende qui peut grimper assez vite si vous en avez plusieurs.
Une fois ces cinq points vérifiés — attestation URSSAF à jour, situation VFL connue, nature d’activité confirmée, numéro fiscal en main, liste des comptes étrangers établie — vous êtes prêt à attaquer la déclaration elle-même.
8. Connexion à impots.gouv.fr et démarrage de la déclaration
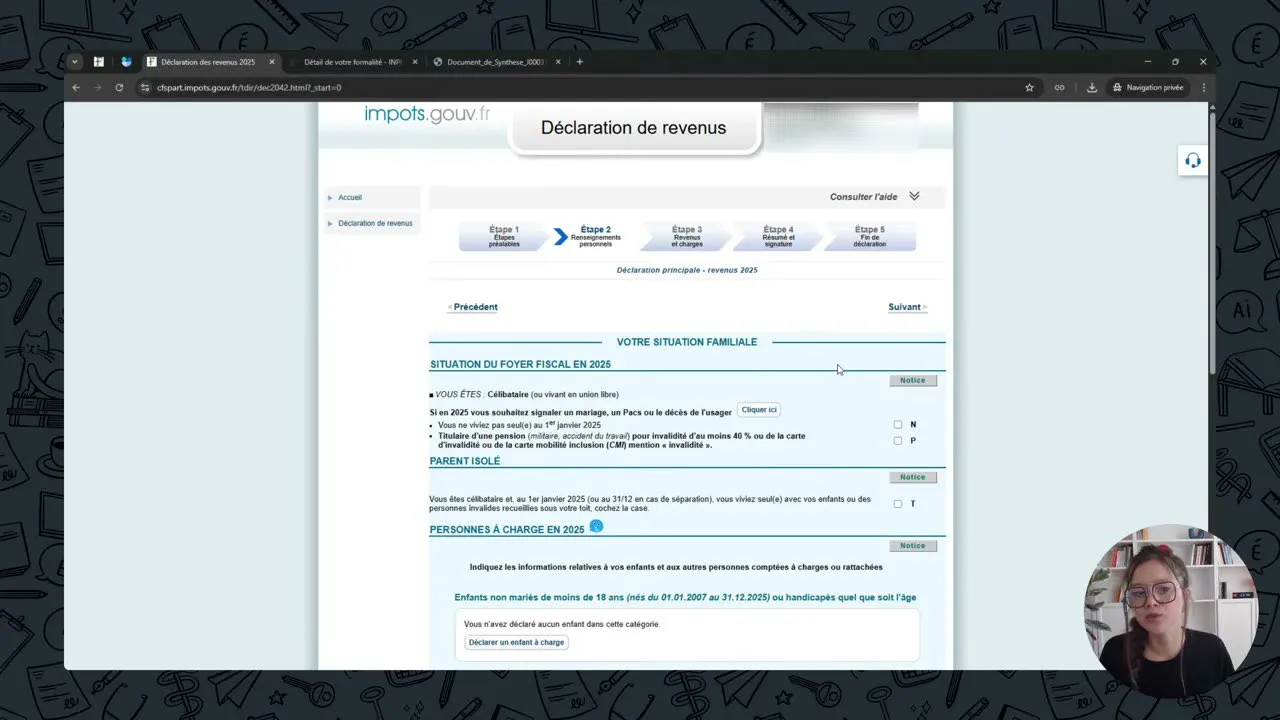
Rendez-vous sur impots.gouv.fr, dans l’espace particulier. Attention à ne pas confondre avec l’espace professionnel, qui sert aux déclarations de TVA, aux déclarations URSSAF, et à d’autres démarches liées à votre activité. Pour votre déclaration de revenus personnelle, c’est bien l’espace particulier qu’il faut utiliser.
Connectez-vous avec votre numéro fiscal et votre mot de passe. Une fois sur votre tableau de bord, vous devriez voir, sur la droite, un bouton « Accéder à la déclaration en ligne ». Cliquez dessus : une nouvelle page s’ouvre, avec une petite fenêtre contextuelle d’information. Validez, puis cliquez sur « Commencer ».
Vous voyez alors apparaître la liste des étapes. Rassurez-vous : ça va beaucoup plus vite qu’on ne le croit. La grande majorité des écrans sont des confirmations d’informations que l’administration connaît déjà : état civil, situation familiale, adresse au 1er janvier 2026. Vous passez ces écrans en validant, sauf si quelque chose a changé.
Concrètement, la première étape vous demande si vous souhaitez signaler un événement familial survenu en 2025 : mariage, divorce, décès, ou pacs. Si rien de tout cela ne vous concerne, vous passez à la suite. L’étape suivante confirme votre état civil : nom, prénom, date de naissance, adresse. Si tout est correct, vous validez. Vient ensuite la question sur la location d’une résidence secondaire au 1er janvier 2026 : si vous n’en avez pas, vous répondez non. Puis une question sur un éventuel déménagement, et une autre sur une déclaration faite par un mandataire ou un tiers de confiance — ce qui n’est pas votre cas puisque vous faites la déclaration vous-même.
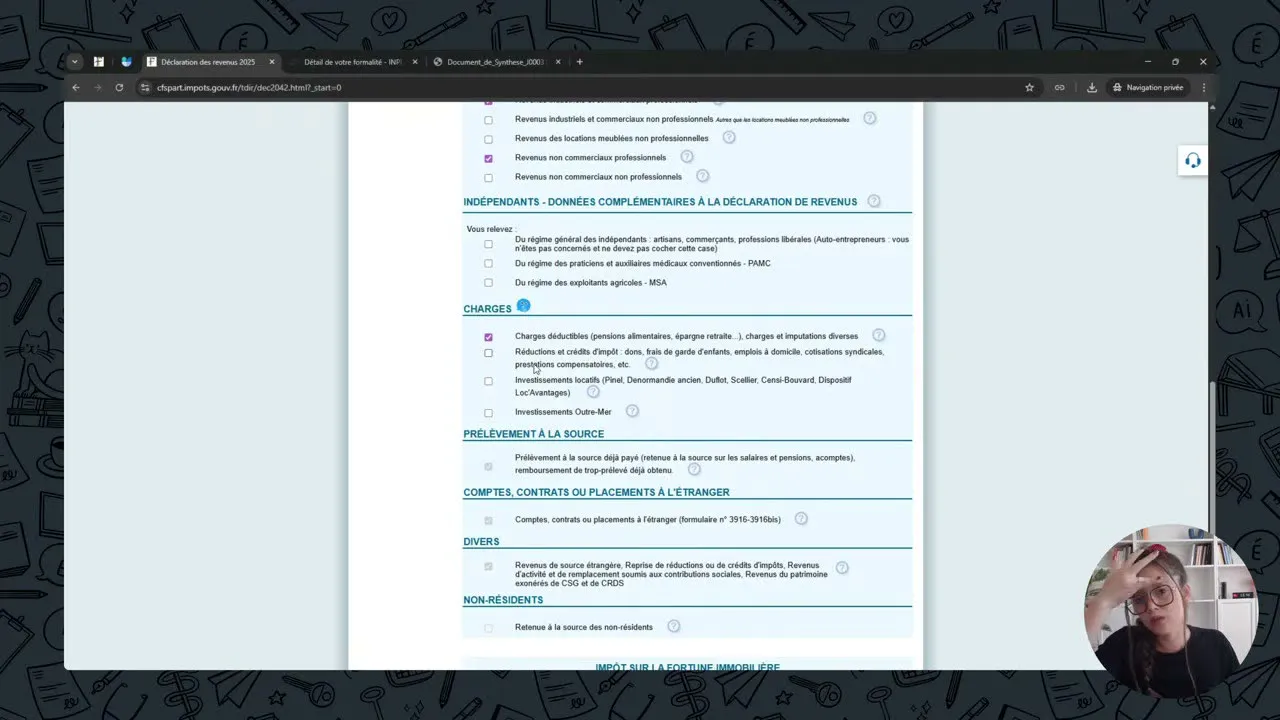
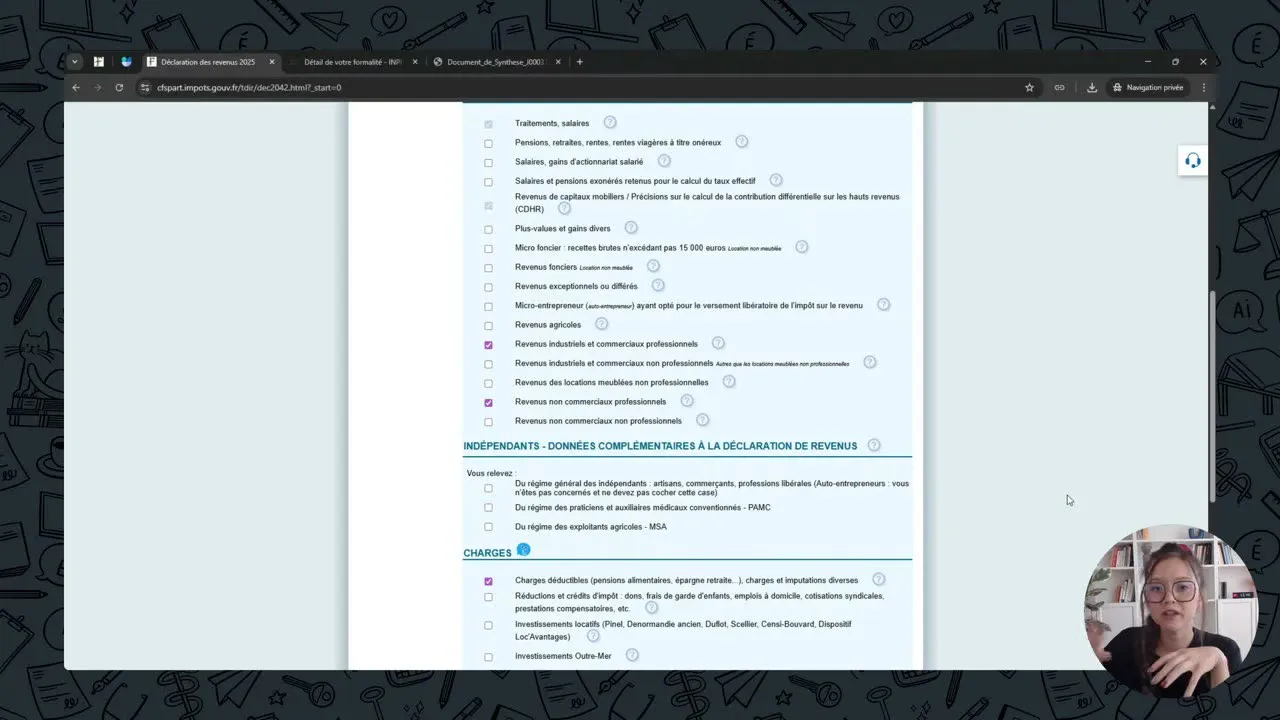
Une fois ces écrans de confirmation passés, vous arrivez à l’étape numéro 3, celle qui concentre l’essentiel du travail. C’est là que vous allez cocher les cases relatives à votre activité de micro-entrepreneur, et inscrire votre chiffre d’affaires dans la bonne rubrique. Une petite fenêtre contextuelle vous indique que des fiches pratiques sont disponibles pour vous aider en cas de doute. Vous cliquez sur OK, et vous voici face aux fameuses cases.
La logique de cette étape est simple : pour chaque type de revenu, une case. Vous cochez celles qui correspondent à votre situation, vous inscrivez les montants dans les champs prévus, et vous passez à la suite. Les cases spécifiques à la micro-entreprise sont regroupées dans une rubrique dédiée, et leur libellé change selon que vous êtes au versement forfaitaire libératoire ou non, et selon que vous êtes en BIC ou en BNC. C’est précisément pour cela que les vérifications préalables sont indispensables : sans elles, vous ne saurez pas quelles cases cocher.
Une fois l’étape 3 complétée, les étapes suivantes consistent principalement à valider les informations calculées automatiquement par l’administration (impôt sur le revenu, prélèvements sociaux, etc.), à vérifier votre situation bancaire pour le remboursement éventuel, et à signer votre déclaration. L’ensemble prend rarement plus de vingt minutes si vous avez bien préparé vos documents en amont.
Conclusion
La déclaration de revenus en micro-entreprise fait moins peur qu’elle en a l’air, à condition d’avoir préparé ses cinq éléments de référence en amont : attestation fiscale URSSAF, situation au regard du versement forfaitaire libératoire, nature d’activité BIC ou BNC, numéro fiscal, et liste des comptes étrangers. Une fois ces points vérifiés, la connexion à impots.gouv.fr et le parcours des étapes se font en moins d’une demi-heure. L’essentiel est de ne pas confondre facturation et encaissement, et de s’assurer que les chiffres déclarés correspondent à ce que l’URSSAF a enregistré. Pour aller plus loin, la vidéo de référence publiée sur YouTube détaille chaque clic à l’écran, étape par étape.