

Construire des organisations performantes et évolutives – Rob Bier
FAQ — construire une organisation qui tient la charge
Pourquoi le « vibe » d’une entreprise est-il un sujet sérieux et pas un truc de consultant ?
Parce que c’est précisément l’endroit où se loge la capacité d’exécution. Quand Rob Bier parle de « vibe », il ne parle pas d’une ambiance sympa le vendredi soir ; il parle du degré de confiance, de collaboration, et de fluidité des décisions dans l’équipe. Une entreprise peut avoir un super produit et une super stratégie ; si le tissu relationnel est défaillant, la stratégie ne sort jamais de la salle de réunion. C’est pour ça que les firmes comme Monitor Group ont fini par créer des pratiques entières consacrées à ce sujet, vingt-cinq ans avant que le mot « team coaching » devienne à la mode.
Qu’est-ce que la « complexity exponentielle » d’une organisation, et pourquoi est-ce un problème ?
Une organisation est un réseau de gens qui interagissent. Quand vous passez de 100 à 150 employés, vous faites un facteur 1,5 sur la tête. Mais le nombre d’interconnexions possibles dans un réseau croît de manière exponentielle avec le nombre de nœuds. Résultat : la complexité à gérer n’a pas augmenté de 50 %, elle a explosé. C’est pour ça qu’un CEO qui doublait ses effectifs tous les deux ans sans s’en apercevoir se retrouve un beau matin avec une « boule de laine » qu’il n’arrive plus à démêler. C’est la physique, et c’est imparable.
Jusqu’à quelle taille le style « get shit done » fonctionne-t-il vraiment ?
Jusqu’à environ cent, cent cinquante personnes, le fameux nombre de Dunbar. Tant qu’on est en dessous, le CEO peut rester très opérationnel, appeler ses clients, descendre dans les produits, et l’organisation tient par la qualité des relations interpersonnelles directes. Au-delà, ce mode de pilotage atteint sa limite, et le dirigeant doit soit monter en compétences, soit s’entourer d’executives capables de ré-orchestrer l’ensemble.
Le blitzscaling est-il toujours une mauvaise idée ?
Non, c’est une bonne idée dans un cas très précis : les entreprises de logiciel pur, à forts effets de réseau, avec un accès abondant aux talents. LinkedIn, Facebook, PayPal à leurs débutsrentrent dans cette catégorie. Pour une boîte qui doit encore déplacer des camions, ouvrir des entrepôts, gérer des call centers physiques, croître à 300 % par an est suicidaire. Le discernement du dirigeant, pas la mode du moment, doit fixer la vitesse.
Pourquoi les VC ne partagent-ils pas les intérêts des entrepreneurs ?
Parce que leur portefeuille est conçu pour produire une licorne sur vingt. Ils ont donc un appétit pour le risque asymétrique : ils peuvent se permettre de « crasher » dix-neuf participations si la vingtième atteint une valorisation stratosphérique. Un entrepreneur qui mise toute sa vie sur une seule boîte n’a, lui, aucun intérêt à adopter ce profil de risque. C’est pour ça que Rob Bier recommande explicitement de ne pas écouter aveuglément ce que dit le VC, surtout quand il pousse à accélérer.
Qu’est-ce que le private equity fait différemment ?
Un fonds de private equity possède réellement ses entreprises et veut gagner de l’argent sur chacune d’entre elles, pas sur une sur vingt. Il a donc un profil de risque beaucoup plus proche de celui de l’entrepreneur. Il va pousser à la discipline, à la rentabilité, à la croissance soutenable, plutôt qu’à la course à la licorne. Pour un fondateur qui veut construire une boîte qui dure dix, vingt, trente ans, ce profil d’investisseur est souvent bien mieux aligné.
Comment MoneySmart a-t-elle survécu 14 ans dans un secteur où Google et Facebook écrasent les marges ?
En acceptant de ne pas aller plus vite que le marché. MoneySmart est un site de comparaison de produits financiers grand public à Singapour et Hong Kong. Quand la boîte a démarré, les consommateurs n’étaient pas prêts à acheter ces produits en ligne ; plutôt que de forcer le marché en brûlant des millions en publicité, les fondateurs ont attendu, pas à pas, que la demande mûrisse. Discipline, discipline, discipline. C’est ce rythme lent mais constant qui leur a permis de rester rentable et de construire une organisation efficace.
Introduction
On a tendance à croire que la performance d’une entreprise se résume à un tableur : croissance, marges, valorisation. Rob Bier, lui, commence par un autre réflexe. Quand il rentre dans une boîte, il ferme les yeux, il respire, et il essaie de sentir ce que les Anglo-Saxons appellent le vibe. Est-ce qu’on ressort de la journée en se disant « c’était super, on a avancé », ou en se disant « j’ai assisté à trois réunions où rien ne s’est décidé » ? Pour ce partner managing de Trellis, cofondateur et président semi-exécutif de MoneySmart, administrateur de Crypto.com et auteur de Smooth Sailing, ce ressenti n’est pas un détail : c’est précisément l’objet de son travail. Construire des organisations qui tiennent debout quand elles grandissent vite, voilà le sujet. Et c’est un sujet qu’il connaît par l’échec autant que par la réussite, comme on va le voir dans cet épisode du podcast Strategy and Leadership qu’il a accordé depuis Singapour, où il vit depuis quatorze ans, à 6 heures du matin heure locale, « en train de pratiquer mes arts obscurs ».
Car derrière la posture tranquille du conseiller de 63 ans, il y a un homme qui a vécu de l’intérieur la grandeur et la chute de la bulle dot-com, qui a regardé sa propre startup de 550 millions de dollars se désagréger à cause du seul problème qu’il était censé savoir résoudre, et qui en a tiré une obsession méthodique pour la discipline organisationnelle. Cet article reprend, en français, la conversation qu’il a eue avec son hôte, et qui se trouve ici dans sa version originale.
On va parler de culture, de meetings, de pâtes italiennes, de pâtes à modeler, de licornes et de Dunbar. On va surtout parler de ce moment très précis où le fondateur qui « fait le job » doit accepter de devenir quelqu’un d’autre : celui qui conçoit la machine qui fait le job à sa place. C’est dur, et c’est presque toujours là que les boîtes se cassent.
1. Les deux forces qui ont animé toute une carrière
Quand on lui demande qui il est, Rob Bier commence par une réponse en forme d’aveu. « Je suis large plutôt que profond, et je suis très curieux. » À 63 ans, il a fait beaucoup de choses : consultant chez Monitor Group, capital-risqueur, entrepreneur, conseiller. Mais un fil relie tout, dit-il : il veut comprendre ce qui fait qu’une entreprise est « grande » au sens profond, pas seulement au sens financier. Pour lui, une grande entreprise, c’est une entreprise qui fait bien ce qu’elle fait. C’est une question d’intérieur, pas seulement de tableau de bord.
Et derrière cette curiosité pour le fonctionnement intime des organisations, il y a une deuxième force, plus émotionnelle, qu’il a essayé de capturer dans un autre livre qu’il n’a pas encore publié et qui s’appellera The Big Ride. C’est cette sensation qu’on ressent parfois, quand on tombe dans une équipe très performante, dans une startup, dans un projet plus grand que soi : « Soudain, ce n’est plus une question de moi ou de mon job. Je suis sur une mission et je suis totalement dedans. » Il aime ce sentiment d’être all in, et il admet que c’est cela, autant que l’analyse froide des organisations, qui l’a fait se lever le matin pendant toutes ces années.
Ce qui est intéressant, c’est que ces deux forces — la rigueur du diagnostic organisationnel et l’élan vers le collectif — cohabitent en permanence chez lui. L’une fournit le cadre, l’autre fournit l’énergie. Et c’est cette combinaison qui va structurer, presque malgré lui, tout ce qu’il a bâti ensuite.
2. Le Monitor Group et la naissance du coaching d’équipe, vingt-cinq ans avant tout le monde
Le premier acte professionnel fondateur, c’est Monitor Group. À l’époque, la firme fondée par Michael Porter se trouvait dans la même ligue que McKinsey et BCG. Rob y est partner, et il constate un problème que les consultants en stratégie ne traitent jamais : on entre dans une salle de direction avec un PowerPoint magnifique, et la discussion qui suit est « diaboliquement mauvaise », avec ses passifs-agressifs, ses gens qui se coupent la parole, ses malentendus, ses malentendus sur les malentendus. Le président de Monitor, à l’époque, résume la situation en une phrase qui va orienter toute la suite : « Le processus de décision n’est jamais meilleur que son maillon le plus faible. »
Rob saute sur le sujet. Il devient l’un des partners fondateurs de la pratique « Organizational Effectiveness » du cabinet, entièrement consacrée à la performance de l’équipe de direction. On est au milieu des années 1990, rappelle-t-il, soit environ vingt-cinq ans avant que le « team coaching » devienne un mot à la mode dans les séminaires de leadership. Leur méthode était sans doute un peu pataude, concède-t-il, mais elle a eu un impact considérable. C’est l’un de ses grands succès professionnels : avoir contribué à inventer, en cabinet, un métier qui n’existait pas encore formellement.
Mais c’est aussi l’époque où il va recevoir la leçon inverse, celle qui va vraiment former sa grille de lecture pour les vingt-cinq années suivantes.
3. Le jour où il a tout raté : la startup à 550 millions de dollars
Le lendemain du jour où il s’installe comme partner dans cette nouvelle pratique, Rob Bier démissionne. C’est la bulle dot-com, et l’appel de l’aventure entrepreneuriale est trop fort. Il cofonde une startup avec un plan d’affaires « super audacieux ». L’objectif initial : lever 30 millions d’euros. Le résultat : 550 millions de dollars levés en cinq mois. « Une opportunité folle, une taille folle, un business plan dingue », résume-t-il, presque en rigolant.
Et puis, le récit bascule. « On a tout raté. On a complètement tout raté, et on a tout raté à cause de l’organizational effectiveness — alors que c’était censé être exactement mon truc. » Il est managing director de la boîte, et malgré son expertise, malgré les PowerPoint magnifiques, la société grandit beaucoup trop vite. Elle « scale » beaucoup trop vite. Et ce qui se passe, c’est que l’organisation devient « une boule de laine dans laquelle on ne peut plus rien faire passer ». Plus rien ne sort. Plus rien ne s’exécute. Et c’est de leur faute, à lui et à son équipe, ce qui est sans doute le plus dur à encaisser.
Cet épisode va devenir la matrice de tout ce qu’il va faire ensuite. Quand un client lui dit « on a un problème de culture », Rob n’écoute pas le mot culture au sens mou du terme. Il pense immédiatement à l’emballement de la croissance, à la complexité qui s’accumule, à la pâte à modeler qui se bloque dans l’extrudeuse. Et il sait que le remède, ce n’est pas un séminaire de team building et ce n’est pas non plus « pousser plus fort ».
4. Le métier d’aujourd’hui : construire des organisations qui montent en charge sans se casser
Une leçon tirée, et un positionnement clair : aujourd’hui, Rob Bier travaille « predominantly with growth companies », c’est-à-dire avec des entreprises en croissance rapide. Pourquoi ce choix ? Parce que, explique-t-il, tout ce qui est vrai d’une entreprise qui ne grandit pas l’est aussi d’une entreprise qui grandit : on veut de la collaboration, une bonne culture, de l’exécution, de la confiance, des équipes performantes. Ce qui change, c’est la difficulté et la vitesse à laquelle les problèmes arrivent. « Si vous roulez en voiture, plus vous allez vite, plus vous devez regarder loin sur la route. » Quand on croît à 10 % par an et qu’on est 50 personnes, on a le temps de construire les bonnes relations, de consolider la culture, de laisser les choses se mettre en place. Quand on croît à 100 % par an, ce qui marchait hier est cassé demain.
Sa formule résumée, c’est : « building high-performing, scalable organizations ». Il insiste d’ailleurs sur le fait que tout le monde jette ces mots à la pelle, et qu’il essaie, lui, d’être « assez rigoureux » dans ses définitions. « High-performing », pour lui, ce n’est pas un slogan LinkedIn. C’est un ensemble de conditions observables : collaboration, confiance, exécution, équipes qui délivrent. Et « scalable », ce n’est pas un mot magique, c’est la capacité de ces conditions à rester vraies quand on double ou qu’on triple la taille de l’entreprise.
Et puis il y a sa méthode, héritée en partie d’une citation de Buckminster Fuller, dont il ne se rappelle plus la formulation exacte mais dont l’esprit est clair : « Si vous voulez faire changer quelqu’un, ne lui dites pas comment changer, donnez-lui un outil qui lui permet automatiquement de faire ce changement. » Rob se situe dans ce monde-là : il ne distribue pas des prescriptions, il met quelque chose dans les mains de ses clients, et eux se rendent compte que « ça marche vraiment ».
5. Le « get shit done CEO » et le mur de Dunbar
L’intervieweur pose alors la question qui fâche : que faire des dirigeants qui ne s’intéressent qu’à la machine, qui ne captent pas le vibe, qui ont une patience calibrée sur leur portefeuille et pas sur leurs équipes ? Rob a deux réponses, et il commence par la première.
Il appelle ces patrons-là les « get shit done guys ». Leur mantra, c’est : « On s’en fout de la culture, du feedback, de la communauté, des valeurs. On doit livrer, point. » Et il n’a rien contre, vraiment rien. Quand on est une toute petite boîte, c’est parfait. Quand on grandit un peu, ça marche probablement encore. Le problème commence autour du nombre de Dunbar — cent, cent cinquante personnes, la fameuse limite cognitive au-delà de laquelle les relations humaines stables ne se gèrent plus « naturellement ».
Et c’est là que le piège se referme. Le patron regarde son tableau des effectifs : on est passé de 100 à 150 personnes, donc un facteur 1,5, « pas un gros sujet ». Sauf que l’organisation n’est pas une ligne, c’est un réseau. Le nombre d’interconnexions dans un réseau croît de manière exponentielle quand on ajoute des nœuds, et c’est un fait mathématique. Résultat : un beau matin, à 150 ou 200 personnes, le dirigeant pousse plus fort, et de moins en moins de choses sortent de l’autre côté. « Tout ce que vous avez, c’est un tas de pâte coincé au milieu de la machine. » Et il pousse encore plus fort, et ça ne marche toujours pas.
À ce stade, dit Rob, si vous êtes intelligent, vous arrêtez de pousser. Vous prenez du recul. Et si vous n’avez pas les compétences pour réorganiser, réaligner, remettre la machine en route, vous n’avez pas le choix : il faut embaucher un COO, un président, une série d’executives qui, eux, sauront mettre des freins sur la vitesse et ré-orchestrer l’ensemble. « Le job du get shit done CEO marche jusqu’au jour où il ne marche plus, et il faut avoir assez de sagesse — ou de conseillers — pour le reconnaître. »
6. La pâte à modeler, les gens, et le mythe de la réunion inutile
L’intervieweur enchaîne avec une observation de terrain : « Est-ce qu’il vous arrive d’avoir des CEOs qui mettent la pâte à modeler en accusation ? » Rob éclate de rire. Oui, évidemment. Et la « pâte », en l’occurrence, ce sont les gens. « On licencie des gens, alors que le problème n’est probablement pas individuel. » Le problème, c’est l’orchestration. C’est ce qu’il appelle « le tissu interstitiel » entre les gens : la culture, la collaboration, les processus, les réunions.
Et c’est ici qu’il lâche une de ses phrases les plus mémorables, et les plus discutables : « En fait, on peut dire que toute la culture se passe, d’une certaine manière, dans les réunions. » Son raisonnement est le suivant : si vous passez votre journée à faire des emails et à remplir des tableurs, toutes les entreprises se ressemblent. Mais si vous enchaînez vingt réunions d’affilée, vous saurez exactement à quelle culture vous avez affaire. Les réunions sont le lieu où se révèle — et où se fabrique — la dynamique réelle d’une organisation. Quand un CEO « blame la pâte », explique-t-il, ce qu’il fait au fond, c’est blâmer les relations humaines et la physique de l’interaction humaine. « C’est probablement pas le bon combat à mener. »
Pour quelqu’un qui dirige une boîte en ligne, qui gère ses clients par email et qui voit le « management » comme un coût, ça peut sembler abstrait. Mais pour quelqu’un qui dirige une équipe de 50, 100 ou 500 personnes, ça devient un point de bascule. Le tissu interstitiel, ce n’est pas du « soft » : c’est de la capacité d’exécution. Et les réunions, aussi chronophages soient-elles, sont l’endroit où ce tissu s’entretient — ou se délite.
7. Les trois étapes de la vie d’un CEO
La conversation glisse alors vers un sujet plus personnel : comment un fondateur accepte-t-il de devenir quelqu’un d’autre ? Rob propose une grille de lecture en trois stades.
Au stade 1, le CEO est un « individual contributor ». Il a 10 personnes dans l’entreprise, il appelle lui-même les clients, il appelle lui-même les investisseurs, il écrit du code, il regarde le produit. Il tire sur des leviers, et il voit les réactions. C’est extrêmement satisfaisant, parce que la boucle de feedback est immédiate.
Au stade 2, son job devient « get shit done », mais de manière un peu plus managériale. Il va aux réunions de revue produit, aux revues business, il implémente des OKRs, des outils de project management, des frameworks. Il a encore l’impression d’avoir les mains sur le volant.
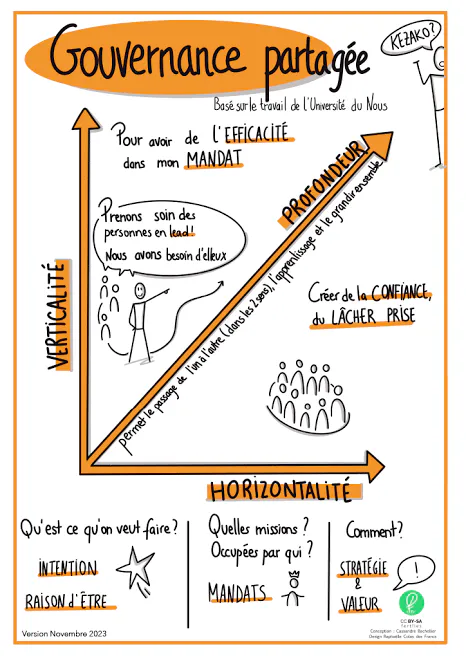
Au stade 3, il doit « construire l’organisation qui fait le taf ». Et là, dit Rob, « c’est comme passer en fly-by-wire ». Vous avez les mains sur le gouvernail, mais ce gouvernail n’est plus mécaniquement relié à rien. Vous envoyez des signaux électriques. Ça fait un effet très différent. Vous ne rentrez pas chez vous en vous disant « j’ai réglé un problème, je me sens bien ». Et c’est précisément ce qui rend la transition si dure : la plupart des executives, et pas seulement les CEOs, sont addicts à ce sentiment d’être encore dans le coup, encore intelligents, encore utiles. Il faut apprendre que ce n’est plus leur job. Leur job devient d’être des « enablers, orchestrators, facilitators, recruiters, coaches, developers » — et, bien sûr, de fixer la direction stratégique. Mais piloter en fly-by-wire, c’est piloter à un degré de retrait.
« Comment est-ce que j’aide les gens à traverser ça ? » répond Rob quand on lui pose la question. « J’essaie toutes les astuces du livre. Je peux expliquer, je peux leur mettre une grosse baffe avec une planche 2×4, je peux les emmener là gentiment, je peux leur montrer ce qui se passe quand ils se trompent. Je prends n’importe quel truc pour les aider à passer ce cap. » Mais le plus efficace, dit-il, en reprenant un vieil adage : « Rien ne réussit comme le succès. » Montrez-leur un exemple où ça a marché, et ils comprennent.
8. Le blitzscaling, le réseau, et la physique de la croissance
Avant d’aborder MoneySmart, l’intervieweur revient sur un point que Rob avait effleuré plus tôt : la vitesse de croissance. Il rappelle que Reed Hoffman, avec son livre Blitzscaling, a popularisé l’idée qu’il faut foncer à tout prix, quitte à sacrifier la discipline. Rob est d’accord, mais il encadre.
Reed Hoffman est « un type super intelligent », et ce qu’il décrit est très pertinent pour « un groupe très très étroit d’entreprises dans lesquelles des conditions très particulières sont réunies ». Si vous essayez de numériser une chaîne d’approvisionnement en Indonésie — comme l’un de ses clients est en train de le faire — et que vous avez encore des camions, des entrepôts, des call centers physiques, alors croître à 300 % par an, « ce n’est pas possible, vous allez vous casser la figure ». Mais si vous êtes LinkedIn, Facebook, PayPal à leurs débuts, une boîte de logiciels purs, d’effets de réseau très forts, avec un accès incroyable aux talents, là, vous pouvez croître à 1 000 % par an ou 300 % par an, et c’est même la chose intelligente à faire.
Le discernement, c’est-à-dire le « business judgment », vous dit à quelle vitesse et dans quelle direction il faut aller. Et si vous allez plus vite que ce que la physique autorise, « la nature vous fait payer le prix fort ». C’est une erreur. Dans certains cas, ce sera 30 % par an. Dans d’autres cas, ce sera 1 000 %. Mais, en général, ce n’est pas aussi rapide que ce que veulent les entrepreneurs super ambitieux. Et — c’est là que Rob enfonce le clou — « ce n’est pas aussi rapide que ce que votre capital-risquier vous dit de faire ».
9. Le problème d’incitation des VC, et pourquoi le private equity pense différemment
Et c’est là qu’arrive l’un des passages les plus cash de la conversation. Pourquoi est-ce que le VC ne veut pas la même chose que vous ? Parce qu’il a un « problème d’incitations » et que ses incentives ne sont pas les vôtres. « Il veut une licorne sur vingt. » Donc il pousse le risque sur l’ensemble de son portefeuille dans l’espoir qu’un des paris atteigne une « breakout velocity » et devienne une boîte à un trillion. Pour lui, c’est une stratégie tout à fait rationnelle. Pour l’entrepreneur individuel, augmenter son profil de risque de cette manière n’est probablement pas dans son intérêt. Conclusion sans appel de Rob, donnée par un homme qui a 14 ans de Singapour et trois décennies de conseil derrière lui : « N’écoutez pas toujours ce que votre VC vous dit. »
Le private equity, explique-t-il, a une logique inverse. Aucun fonds de private equity qui possède réellement une entreprise n’est jamais venu voir son CEO en disant : « On veut que vous grandissiez à 300 % par an. » Ce n’est pas un truc qui existe. Pourquoi ? Pour deux raisons. D’abord, les fonds de PE sont des propriétaires d’entreprises. Ils comprennent à quel point il est difficile de construire ces boîtes, et ils ne veulent pas les casser. Ensuite, ils veulent gagner de l’argent sur chacune de leurs participations, pas sur une sur vingt. Ils doivent donc s’assurer que vous ne prenez pas de risque excessif dans l’espoir d’un breakout improbable.
Et Rob de conclure ce passage par une formule qui devrait être encadrée dans tout incubateur : « C’est un état d’esprit très différent, et il est en fait beaucoup plus aligné avec les incitations et l’état d’esprit de l’entrepreneur, du CEO qui se dit : oui, je veux bien sûr grandir aussi vite que je le peux — mais « aussi vite que je le peux », pas « aussi vite que le capital market récompense dans ce cycle particulier du capital market » ». Le capital market a sa propre logique, et Rob n’est pas là pour la juger, mais à un moment où ce marché vous dit « si vous croissez à 300 % par an, on vous donne une valorisation folle, que vous pouvez transformer en une montagne d’argent, qui peut elle-même alimenter une croissance folle, qui crée une sorte de flywheel » — ce flywheel, Rob Bier l’a vécu. Il dit que ce cycle s’est terminé en mars 2021, et que « je ne pense pas que beaucoup de gens s’en sortent bien dans ces modèles ». On peut avoir de la chance, mais ce n’est pas, pour lui, un exercice intéressant. C’est jouer au capital market, pas construire une entreprise.
10. MoneySmart : la discipline comme stratégie de long terme
L’intervieweur enchaîne alors sur MoneySmart. À l’en croire, c’est une boîte qui a l’air d’avoir fait exactement le contraire du blitzscaling : exister depuis 14 ans, croître sûrement, et rester rentable dans un secteur où Google et Facebook extraient toute la valeur des businesses grand public. Rob est prudent : il est le président, semi-executive chairman, et il rend « tout le crédit au CEO et fondateur, Nuno Duarte », dont il est cofondateur.
La première chose sur laquelle ils se sont mis d’accord, dès le départ, c’est qu’ils n’iraient « qu’aussi vite que ça devait aller ». Et ce qui devait aller, c’était essentiellement dicté par l’acceptation du marché. MoneySmart est un site de comparaison de produits financiers grand public, leader à Singapour et à Hong Kong. Quand ils ont commencé, les consommateurs n’étaient pas prêts à acheter ces produits en ligne. Certains concurrents levaient des tonnes d’argent, les claquaient en publicité, et faisaient faillite parce que le consommateur n’était pas prêt. MoneySmart a eu « la maturité et la discipline de dire : prenons ça une étape à la fois, et construisons au fur et à mesure que le consommateur est prêt ».
Le même principe vaut pour l’organisation elle-même. Il y a eu des moments où ils se sont eux aussi développés trop vite, et où ils ont perdu en organizational effectiveness. Le secteur est rude, les marges sont serrées, Google et Facebook prennent toute la valeur. Donc il faut être extrêmement discipliné sur les opérations et les dépenses. Vous ne pouvez pas croître trop vite, parce que si vous essayez de croître à 100 %, vous gâchez beaucoup d’argent, et votre économie s’effondre. Conclusion : « Discrpline, discpline, discipline. » Et c’est cette discipline qui leur a permis de construire une organisation « vraiment extrêmement efficace et efficiente », pas en mettant le pied au plancher mais par une série de réglages fins.
On pourrait objecter que MoneySmart est un cas un peu chanceux, dans un secteur où le rythme du marché impose de toute façon la prudence. Mais Rob retourne l’argument : justement, ce sont ces boîtes « boring » qui font 30 % de marge et qui rient dans les diners d’industriels, alors que personne n’en parle. Le « shiny object », c’est la licorne ; le sujet intéressant, c’est l’entreprise qui dure.
11. Le hobby qu’on aurait aimé entendre
À la fin de l’échange, l’intervieweur demande à Rob quel est son hobby personnel, quelque chose qu’il aimerait que les gens connaissent, qui n’a rien à voir avec le business et sur lequel il pourrait disserter deux heures. La transcription de la vidéo s’arrête précisément à ce moment, juste avant la réponse de Rob. On n’a donc pas, ici, son anecdote. C’est frustrant, mais c’est aussi un rappel utile : quand on travaille à partir d’une source, on n’invente pas la suite. Si vous voulez connaître sa réponse, il faudra écouter la vidéo jusqu’au bout.
Conclusion
Au fond, ce que raconte Rob Bier, c’est qu’il existe deux jeux très différents dans l’entrepreneuriat. Le premier, c’est le jeu du capital market : lever un maximum, croître le plus vite possible, viser la licorne, et prier pour que le flywheel ne s’arrête pas en plein vol. C’est un jeu d’options, où l’on peut perdre beaucoup sans que cela compte, du moment qu’un des paris gagne. Le second, c’est le jeu de l’organisation : construire, brique àprès brique, une boîte qui sait exécuter à 50, à 150, à 500 personnes, et qui sait rester debout quand la croissance ralentit. C’est un jeu bien plus ennuyeux, bien moins photogénique, et infiniment plus rentable pour la majorité des fondateurs. L’ambition de Rob Bier, depuis qu’il a vu sa propre startup à 550 millions de dollars s’effondrer à cause du seul problème qu’il était censé savoir résoudre, c’est d’aider ses clients à choisir le second jeu — et à le gagner. Ce n’est pas le chemin le plus sexy. C’est, presque toujours, le bon.