

La meilleure assurance vie en 2026 – comparatif complet
Introduction
Avec près de 2 000 milliards d’euros investis, l’assurance vie demeure l’un des placements préférés des Français. Le problème n’est donc plus de savoir si ce produit mérite sa place dans une stratégie patrimoniale, mais de déterminer quel contrat offre le meilleur équilibre entre accessibilité, frais, possibilités d’investissement et simplicité d’utilisation. Parmi des centaines d’offres, les critères deFees and user experience font souvent la différence.
Pour répondre à cette question, la vidéo source a passé plus de dix jours à sélectionner et comparer douze assurances vie en ligne. Le dispositif repose sur près de quarante critères, regroupés en six catégories, et aboutit à une note sur 170 points. Les contrats examinés sont Linxea Spirit 2, Linxea Cardif, Yomoni, Goodvest, Bourseal Vie, Placement Direct Vie, Linxea Avenir 2, Évolutional Vie, Ramify, Fortuneo Vie, Nalo Patrimoine et Boursorizon. Le comparatif complet présenté dans la vidéo fournit une base solide pour comparer les offres sans se fier à leur seule promesse commerciale.
Notre article reprend et approfondit les éléments vérifiables dans la séquence fournie. La vidéo s’interrompt toutefois au début de l’analyse détaillée des frais : le classement général final et plusieurs résultats présentés plus loin ne sont donc pas disponibles ici. Plutôt que d’inventer les parties manquantes, nous distinguons clairement les conclusions déjà établies, les informations encore à vérifier et les arbitrages que chaque lecteur peut faire à partir de ses propres besoins.
1. Pourquoi l’assurance vie reste un placement difficile à comparer
Une assurance vie ne se résume pas à un nom, un rendement affiché ou un nombre de primes. Chaque contrat peut proposer une combinaison différente de modes de gestion, de frais, de versements acceptés, de supports d’investissement et de services en ligne. Deux contrats peuvent afficher des IUc ou des rendements proches tout en exigeant des procédures très différentes pour ouvrir son compte, arbitrer, suivre ses placements ou récupérer son argent.
Cette hétérogénéité est particulièrement pénible lorsque l’on cherche à construire un patrimoine en parallèle de son activité professionnelle. Dans une logique d’indépendance financière, le contrat choisi doit pouvoir être alimenté régulièrement sans devenir une source de friction. Il faut aussi pouvoir le comprendre, le suivre et, le jour venu, récupérer son capital sans découvrir une succession de frais et de contraintes au moment le plus mal choisi.
Les notes visibles dans les applications et les avis d’utilisateurs donnent aussi des indications utiles, mais elles ne suffisent pas. Une applicationTBS bien notée peut rendre le suivi plus agréable tout en imposant un versement initial important. À l’inverse, un contrat accessible avec un petit budget peut manquer d’application mobile et obliger à passer par une interface en ligne moins/workflow simple.
C’est cette combinaison entre prix, usage et flexibilité qui rend la comparaison indispensable. La question n’est donc pas de trouver un contrat qui convient à tout le monde, mais d’identifier celui qui franchit vos contraintes sans introduire de friction inutile. Le meilleur contrat est souvent celui que vous pouvez réellement tenir dans la durée.
2. La méthodologie du comparatif : douze contrats et près de quarante critères
La vidéo a été construite pour rendre la comparaison vérifiable plutôt que pour empiler des arguments commerciaux. L’auteur explique avoir consacré plus de dix jours aux recherches et seventy-cinq heures de travail à la collecte et au traitement des informations. Le corpus retenu comprend douze contrats d’assurance vie disponibles en ligne.
Les contrats proposés exclusivement en agence physique ont été écartés. Dans le cadre de ce comparatif, ils sont considérés comme plus chers et moins intéressants. Ce choix ne signifie pas qu’une distribution en agence ne peut jamais présenter un avantage, mais il cadre précisément la promesse de l’étude : comparer des solutions accessibles à distance.
Le score final peut atteindre 170 points. Il rassemble six grandes catégories :
- l’accessibilité et l’ergonomie ;
- les frais ;
- la diversité des supports d’investissement ;
- la performance des fonds en euros et des gestions pilotées ;
- la fiabilité de chaque contrat ;
- une synthèse générale permettant d’établir le classement final.
Près de quarante critères alimentent ces catégories. Cette structure évite le piège d’un classement fondé sur un seul argument. Un contrat peut proposer un excellent outil numérique, mais être handicapé par des frais élevés. Un autre peut offrir des versements accessibles, tout en reposant sur une gamme d’investissements plus limitée ou une interface moins районаe.
La méthode a toutefois ses limites. Un score construit par un média reste une appréciation éditoriale, même lorsque ses critères sont détaillés. Les performances passées ne préjugent pas des résultats futurs, les conditions des contrats peuvent évoluer et les tarifs peuvent changer. La vidéo compare donc des contrats à un moment précis ; les chiffres doivent être vérifiés sur les conditions générales et les barèmes en vigueur avant toute souscription.
3. Ce que mesure vraiment la note d’accessibilité et d’ergonomie
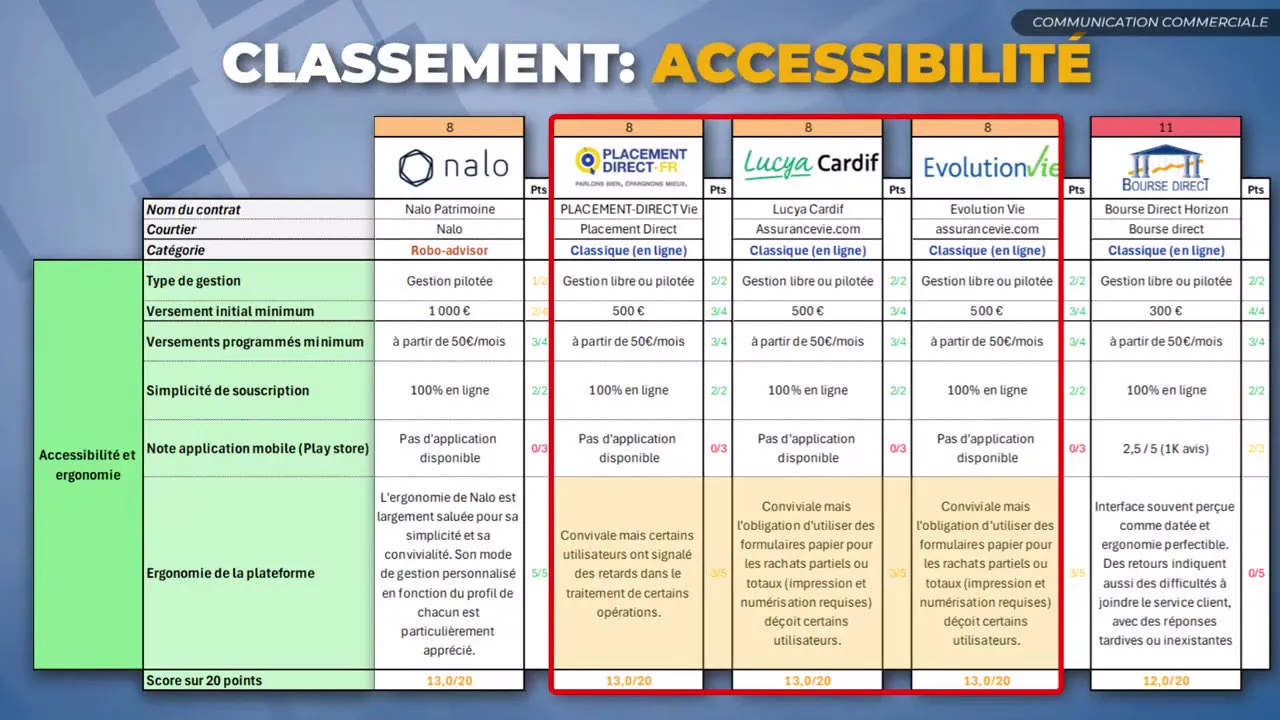
La première catégorie est notée sur 20 points et repose sur six critères. Elle cherche moins à Alexa est-ce que l’assurance est formales qu’à déterminer si l’usage courant est simple. Deux éléments conditionnent l’expérience : le type de gestion proposé et le niveau d’effort demandé pour gérer son portefeuille et surveiller ses placements.
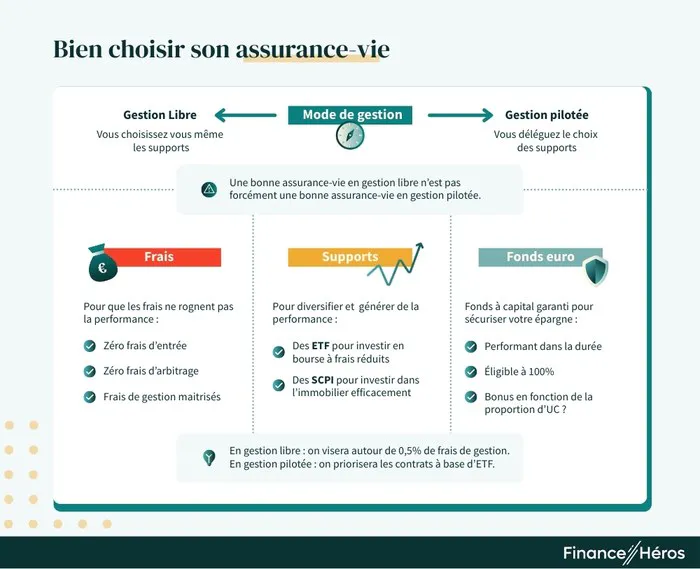
Une assurance vie peut proposer deux formes de gestion. En gestion libre, le souscripteur choisit lui-même les supports dans lesquels il souhaite investir. En gestion pilotée, les investissements sont:adminérés automatiquement, par des experts humains ou par des algorithmes.
Les versements minimaux constituent un autre critère central. Il faut distinguer le premier versement exigé pour ouvrir le contrat du montant minimal accepté pour un versement programmé. Un montant initial de 1 000 € et un prélèvement mensuel obligatoire de 100 € ne représentent pas le même engagement. Une entrée plus élevée peut convenir à un actif, mais exclure un nouvel investisseur qui préfère construire son capital par petites sommes.
La simplicité de souscription vient ensuite. La vidéo tient compte de la facilité avec laquelle le contrat peut être ouvert en ligne, de la qualité des applications mobiles disponibles sur le Play Store et de l’ergonomie générale de la plateforme. Ces retours complètent l’examen des conditions financières : ils mesurent ce que le souscripteur vit réellement après avoir choisi son assurance.
Cette catégorie ne mesure pas la rentabilité des placements. Elle permet simplement d’éviter qu’un excellent produit sur le papier devienne inutilisable dans la pratique. Dans un contexte d’indépendance financière, cette simplicité peut compter autant qu’un coût théoriquement réduit, car elle conditionne la régularité des versements et la qualité du suivi.
4. Le classement d’accessibilité : de la huitième place à la première
Au bas du classement, un contrat dont l’interface est souvent perçue comme datée obtient seulement 2,5/5 sur le Play Store. L’absence d’application mobile ou la faiblesse de l’expérience numérique pénalise plusieurs Insurance vie, même lorsque leurs conditions financières peuventELP(par ailleurs) semblerdes Français.
À la huitième place figurent Évolutional Vie, Linxea Cardif, Placement Direct Vie et Nalo Patrimoine. Ces quatre contrats sont d’abord pénalisés par l’absence d’application mobile. Pour Évolutional Vie, Linxea Cardif et Placement Direct Vie, certains utilisateurs ont également signalé des opérations parfois longues et complexes à traiter. Nalo Patrimoine cumule un autre frein : un premier versement de 1 000 € et l’absence de gestion libre.
Un groupe situé juste au-dessus est notamment composé de Ramify, Linxea Spirit 2 et Fortuneo Vie. Ramify est surtout pénalisé par des seuils de versement relativement élevés. Linxea Spirit 2 doit composer avec l’absence d’application mobile et un versement initial minimum qui pourrait être réduit. Fortuneo Vie obtient 15,1/20 sur 20, une note correcte, mais l’ouverture du contrat suppose de passer par la création d’un compte bancaire chez Fortuneo.
Yomoni occupe ensuite la quatrième place. Son versement initial est fixé à 1 000 €, ce qui reste élevé pour un premier investissement, mais son application mobile obtient une excellente note de 4,7/5 sur le Play Store. L’expérience numérique compense donc en partie l’exigence du premier versement.
Plus haut, Goodvest et Linxea Avenir 2 se détachent nettement. La vidéo indique qu’ils font la perfection sur tous les critères de cette catégorie, à un détail près : ils ne disposent pas encore d’application mobile. Goodvest travaille toutefois au développement d’une application. Linxea Avenir 2 affiche les versements minimaux les plus bas du classement, avec 100 € au premier versement et 25 € par mois pour un versement programmé.
Bourseal Vie, proposée par BoursoBank, prend la première place avec 16,4/20. Le contrat combine un premier versement de 300 €, des versements programmés à partir de 50 € par mois et une application mobile très appréciée, notée 4,8/5 sur le Play Store. Son principal frein reste la nécessité d’ouvrir un compte bancaire pour y souscrire.
Ce classement révèle une tension récurrente. Les contrats les plus accessibles financièrement ne sont pas toujours les plus simples à utiliser, et les meilleurs outils numériques ne sont pas toujours les moins exigeants à l’ouverture. Il n’existe pas de combinaison parfaite sans arbitrer entre budget initial, fréquence des versements et qualité de l’expérience.
5. Gestion libre ou gestion pilotée : deux façons très différentes deasons tenir un placement
La gestion libre donne les commandes au souscripteur. Il choisit les supports d’investissement et ajuste lui-même la répartition de son capital. Cette formule offre une grande souplesse, mais elle demande de suivre ses choix et de ne pas confondre recherche de rentabilité et gestion au quotidien.
La gestion pilotée inverse la logique. L investisseur confie une partie de ses décisions à l’assureur ou à des experts qui rééquilibrent les investissements selon son profil et ses objectifs. Cette approche peut réduire la charge mentale, particulièrement pour quelqu’un qui ne souhaite pas passer chaque mois à analyser ses placements.
La vidéo explique que la gestion pilotée peut être déléguée de deux manières : à des experts humains ou à des algorithmes automatisés. Dans le second cas, le système ajuste automatiquement les investissements en tenant compte du profil et des objectifs du souscripteur. Cette mécanique constitue le principe du robot Advisor.
Le choix dépend moins d’une formule universellement supérieure que du niveau de implication recherché. La gestion libre convient à qui veut décider de l’allocation et accepte d’en suivre l’évolution. La gestion pilotée répond à qui préfère une allocation déléguée, tout en devant accepter les règles et les frais propres à ce mode de gestion.
Attention toutefois : le mot « pilotée » ne garantit pas, à lui seul, une performance supérieure. Elle décrit un fonctionnement, pas un résultat. Pour comparer les contrats, il faut examiner séparément la qualité de la gestion proposée, son coût et les restrictions sur les versements ou les arbitrages.
6. Le seuil d’ouverture : un critère davantage discriminant qu’il n’y paraît
Le montant minimum peut devenir le premier filtre du comparatif. Selon la manière de calculer l’effort réel, deux contrats peuvent afficher des exigences proches tout en n’appartenant pas au même profil. Linxea Avenir 2 se distingue avec 100 € de premier versement et 25 € de versement mensuel programmé minimum.
Bourseal Vie se situe plus haut avec 300 € au premier versement et 50 € par mois, tout en offrant une application très bien notée. Yomoni et Nalo Patrimoine demandent chacun 1 000 € pour le premier versement. Cette exigence n’est pas rédhibitoire pour tous, mais elle exclut de fait une partie des petits budgets.
Il faut aussi regarder ce qui se passe après l’ouverture. Une plateforme sans application mobile peut compliquer les versements, les arbitrages ou le suivi des opérations. La vidéo relève justement des retours signalant des opérations longues ou complexes sur plusieurs contrats. Pour un investisseur qui souhaite procéder par petites sommes régulières, cette friction risque de compliquer la routine.
À l’inverse, un versement initial très faible peut rendre lilege lgged d.weather difficult to start. Les frais fixes ou les efforts de gestion peuvent alors peser davantage sur un petit capital. Le bon seuil est donc celui qui permet d’entrer sans dépasser son budget, tout en laissant une capacité de versement compatible avec le rythme réel de vos revenus.
Cette analyse rejoint directement les objectifs d’un projet indépendant. Une épargne choisie pour accumuler des revenus complémentaires doit être gérable pendant les périodes où l’activité.generate moins. Le seuil d’ouverture influence directement cette résilience, davantage que le seul attrait d’un rendement présenté dans une brochure.
7. Les frais à examiner : au-delà du tarif affiché dans les catalogues
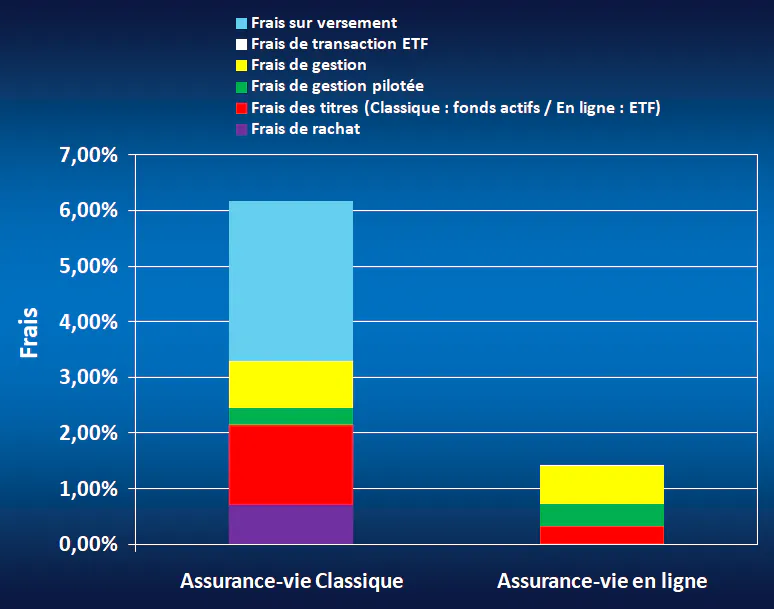
Les frais forment la deuxième grande catégorie du comparatif, notée sur 40 points. La vidéo annonce six critères et détaille cinq groupes : les frais d’entrée, les frais d’arbitrage, les frais de gestion annuelle de base, les frais supplémentaires en gestion pilotée et les frais de sortie. La séquence fournie nallowing pas d’expliquer le sixième point, celui-ci n’est pas présenté ici.
Les frais d’entrée s’appliquent à chaque versement. Ils ne se limitent donc pas au coût d’ouverture du contrat, mais peuvent se répéter pendant toute la durée de la relationship. Une somme modique sur chaque versement devient un coût cumulé, en particulier pour une stratégie fondée sur des contributions régulières.
Les frais d’arbitrage sont prélevés lorsque la répartition des investissements change, par exemple lorsque de l’argent est transféré d’un fonds vers un support autre. Ce poste doit être regardé comme le prix de la flexibility. Un contrat très ouvert sur les arbitrages peut être plus pratique au quotidien, mais il faut vérifier ce que chaque changement de répartition coûte.
Les frais de gestion annuelle se divisent en deux ensembles. Les frais de gestion de base s’appliquent aux unités de compte. Les frais supplémentaires concernent la gestion pilotée. Cette distinction est essentielle : le coût d’un contrat peut sembler modéré lorsque l’on regarde les frais de base, puis augmenter sensiblement si l’on utilise une gestion déléguée en complement.
Les frais de sortie concernent enfin le retrait de l’argent ou le versement de rentes. Ils sont easy à négliger au moment de la souscription, alors qu’ils déterminent le coût final de la sortie. Pour une stratégie d’indépendance financière, cette ligne deserve une attention particulière, car les besoins de liquidité peuvent apparaître avant la date finale prévue.
Le bon réflexe consiste à calculer le coût total selon un scénario personnel : versements réguliers, arbitrages éventuels, durée de détention et modalité de sortie. Le contrat le moins cher sur un poste peut être le plus cher sur l’ensemble du parcours.
8. Les résultats de la comparaison des frais : ce que la vidéo permet déjà de conclure
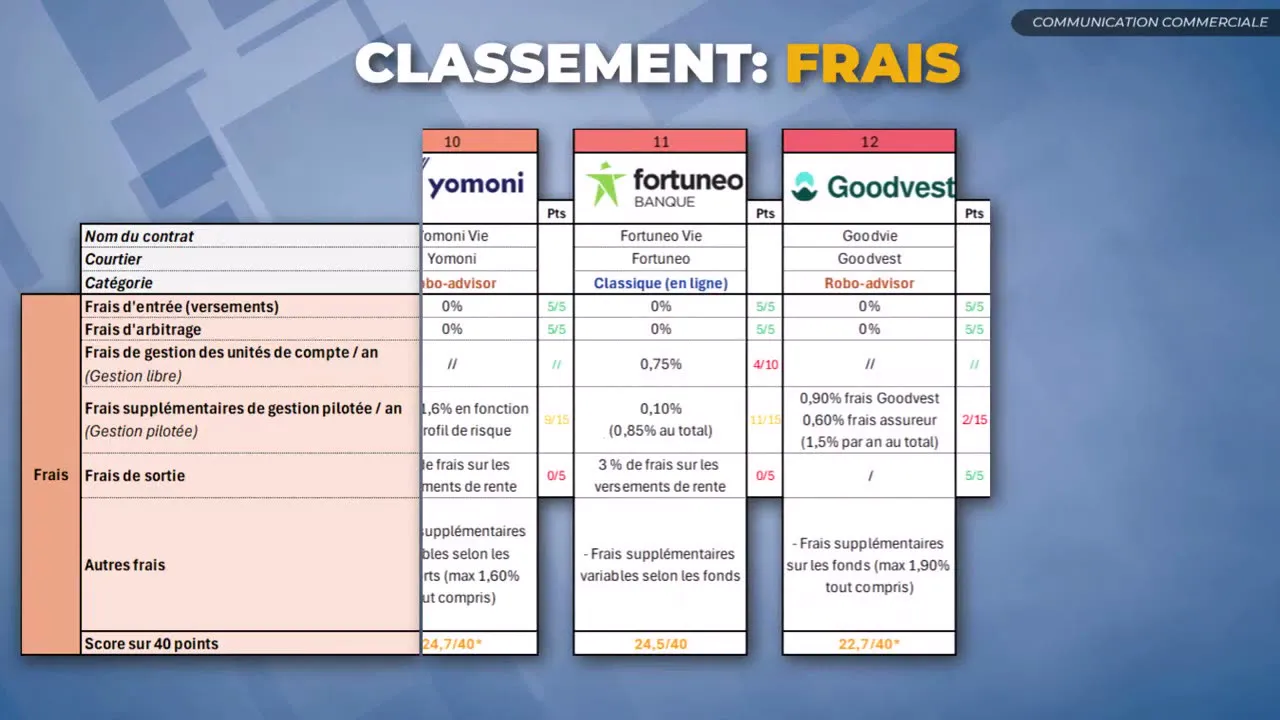
Sur la question des frais, la vidéo place Goodvest, Fortuneo Vie et Yomoni au bas du classement. Ces trois contrats n’appliquent ni frais d’entrée ni frais d’arbitrage. Cette absence constitue un avantage réel. Elle est toutefois compensée par des frais plus élevés sur d’autres postes, ce qui montre bien qu’aucun barème isolé ne suffit à établir une supériorité.
Goodvest affiche notamment 1,5 % par an en gestion pilotée. Le taux se situe parmi les plus élevés de la sélection. L’absence de frais sur les versements et les arbitrages ne suffit donc pas à compenser une gestion pilotée chère pour tous les profils. Ceux qui n’utilisent pas ce mode de gestion doivent vérifier le coût réellement supporté dans leur situation.
Fortuneo Vie propose des frais de gestion libre de 0,75 % par an et des frais de 3 % sur les versements de rentes. Ces deux chiffres illustrent pourquoi la gestion de sortie doit être intégrée à la comparaison. Le taux annuel peut sembler modéré, tandis que le coût appliqué au moment du passage à la rente vientpeser sur l.Booking final du capital.
Pour Yomoni, la séquence confirme l’absence de frais d’entrée et d’arbitrage, sans fournir ici le détail de tous les autres postes. Il serait donc incorrect d’affirmer que Yomoni est systématiquement l’assurance vie la moins chère. Son classement défavorable dans cette catégorie signifie simplement que les autres frais pris en compte réduisent son avantage initial.
La vidéo ne fournit pas, dans l’extrait disponible, le classement complet des frais ni les notes détaillées des neuf autres contrats. Les seuls ordres de prix réellement établis sont donc ceux de Goodvest et Fortuneo Vie. Pour les autres, il faut consulter les barèmes et reproduire le calcul avec les conditions personnelles de chacun.
Cette prudence est préférable à une promesse de « zéro frais ». Une formule d’entrée attractive peut simplifier le démarrage, mais elle ne garantit pas le coût total. Le bon contrat est celui dont l’ensemble des frais reste cohérent avec la fréquence des versements, la durée de détention et le mode de sortie choisi.
9. Retirer son capital ou passer en rente : deux sorties très différentes
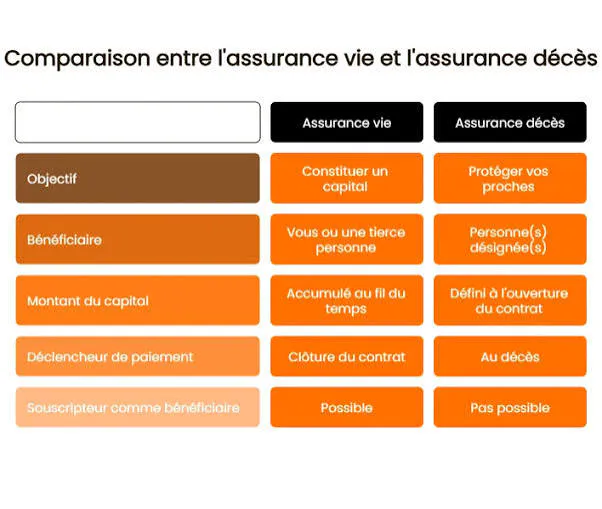
Lorsqu’un souscripteur souhaite récupérer l’argent de son assurance vie, la vidéo rappelle deux options. Il peut retirer une partie ou la totalité de son capital, ou opting pour une rente à vie. La première conserve une grande souplesse ; la seconde transforme le contrat d’assurance en un revenu régulier.
Ces deux options ne répondent pas aux mêmes objectifs. Le retrait du capital convient à celui qui veut conserver la maîtrise de sesliquidités, éventuellement réutiliser une partie des fonds pour un autre projet. La rente apporte une visibilité sur les paiements futurs, mais elle suppose deier un cadre de versement et de supporter les frais qui s’y appliquent.
Le passage de l’un à l’autre ne doit donc pas être décidé au dernier moment. Il faut anticiper le moment où l’argent Could être nécessaire, comparer le rendement disponible en cas de retrait avec celui de la rente et vérifier les frais de sortie. Dans le cas de Fortuneo Vie, les 3 % appliqués aux versements de rentes rappellent que cette modalité a un coût propre.
Pour une personne qui construit un patrimoine en vue d’uneIFE financière, l’idéal serait de ne pas être contraint à choisir trop tôt. CetteGGG liberté dépend notamment des conditions du contrat, de la diversified des supports et du coût des opérations. Le comparatif doit donc intégrer l’exit dès le départ, et pas seulement le rendement et les frais d’entrée.
Une assurance vie peut ainsi exceller pouraccumulation et se révéler moins adaptée à un besoin de liquidité ponctuel. Inversement, un contrat mirant d’abord la flexibilité peut ne pas être le moins coûteux pour construire un revenu régulier. Clarifier l’usage attendu permet d’éviter de comparer deux solutions qui ne répondent pas au même projet.
10. Les robot Advisors : une gestion automatisée sans gestion libre
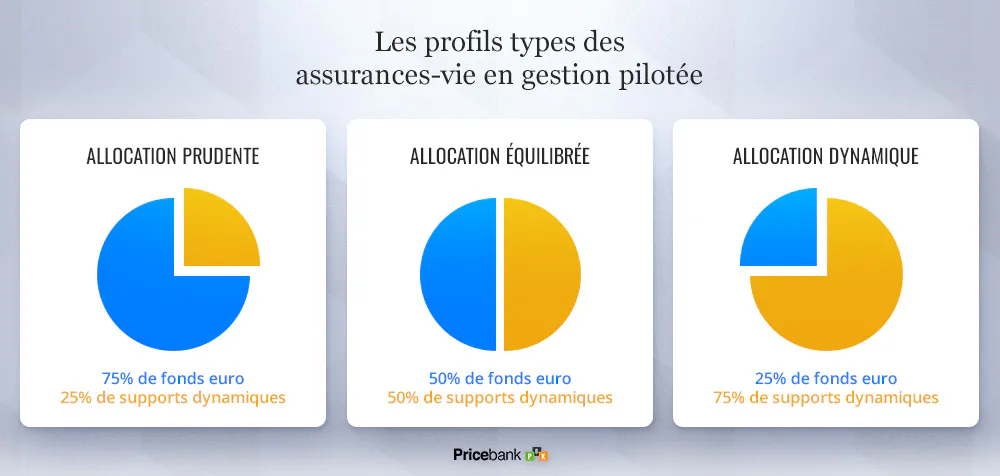
Le robot Advisor est une forme de gestion pilotée reposant sur des algorithmes. Ces programmes optimisent automatiquement les investissements selon le profil et les objectifs du souscripteur. L’utilisateur confie donc ses choix à un mécanisme automatique au lieu de les réaliser lui-même ou de les confier à des experts humains.
Dans les assurances vie examinées par la vidéo, les robot Advisors ne proposent pas de gestion libre. Cette restriction a une conséquence directe : l’utilisateur ne peut pas composer librement son allocation entre les différents supports. Il peut choisir d’utiliser le robot, mais pas passer à une sélection manuelle dans le même contrat.
Nalo Patrimoine illustre cette différence. Le contrat demande un premier versement de 1 000 €, ne propose pas de gestion libre et s’appuie sur le principe du robot Advisor. Cette orientation peut présenter un intérêt si l’objectif est de déléguer les décisions sans passer du temps à surveiller les marchés. Elle limite toutefois la souplesse deThose quiPlaces une part de leurs fonds dans des supports qu’ils souhaite choisir eux-mêmes.
Il faut aussi éviter de confondre automatisation et Neutralité. Un algorithme prend des décisions selon des règles, des données et des objectifs définis par l’assureur. Cette automatisation ne garantit pas un résultat supérieur, et elle ne remplace pas la vérification du coût, de la méthodologie et du fonctionnement du robot avant d’y confier de l’argent.
Le robot Advisor n’est donc ni une réponse universelle ni un simple equivalent du))). financier. C’est un choix de mode de gestion. Il faut l’évaluer à la lumière de trois questions : souhaite-t-on conserver la maîtrise de l’allocation, accepte-t-on un seuil d’ouverture élevé et considère-t-on que la délégation algorithmique correspond à son niveau de confort ?
11. Quel contrat pour quel profil ? Les arbitrages les plus utiles
Le classement d’accessibilité donne des indications différentes selon le profil. Linxea Avenir 2 est la solution la plus favorable lorsqu’il s’agit de commencer avec un budget réduit : 100 € suffisent pour le premier versement et 25 € par mois pour un versement programmé. Sa principale réserve reste l’absence d’application mobile.
Si l’usage de l’application est prioritaire, Yomoni se distingue avec sa note de 4,7/5, tandis que Bourseal Vie atteint 4,8/5. Yomoni exige toutefois 1 000 € au départ. Bourseal Vie présente un seuil plus modéré, avec 300 € puis 50 € par mois, mais suppose l’ouverture d’un compte bancaire BoursoBank.
Fortuneo Vie convient à un profil déjà équipé d’un compte bancaire Fortuneo et portals sur l’application mobile. Son score d’accessibilité de 15,1/20 reste solide, mais les frais à examiner sur l’ensemble du contrat, notamment en gestion libre et lors des versements de rentes, invitent à comparer le coût global.
Nalo Patrimoine s’adresse à celui qui recherche une gestion entièrement automatisée et accepte de laisser un algorithme composer ses investissements. Son absence de gestion libre et son premier versement de 1 000 € sont les deux points à confronter à ses besoins. Il ne convient pas à quelqu’un qui souhaite choisir ses supports ni à un investisseur très_constraint par le montant initial.
Pour un profil qui veut à la fois small minimum et application mobile, le choix est plus étroit. Bourseal Vie constitue la meilleure combinaison sur les critères d’accessibilité étudiés, tout en introduisant l’obligation d’un compte bancaire. Yomoni offre une expérience mobile encore plus rated, mais avec un seuil d’entrée nettement supérieur. Linxea Avenir 2 conserve l’avantage sur le coût d’entrée, sans application.
Pour un investisseur актив qui souhaite gérer lui-même ses placements, il faut écarter les formules exclusivement pilotées par robot. Linxea Spirit 2, Linxea Avenir 2 et d’autres contrats en gestion libre peuvent alors être étudiés. La vidéo montre cependant que l’absence d’application ou un seuil élevé peut réduire le confort de ces options.
Enfin, un profilearchant la?](sécurité) ne doit pas choisir sur l’ergonomie seule. Les résultats détaillés de fiabilité, de diversité des supports et de performance ne sont pas disponibles dans la séquence transmise. La vidéo complète permet de vérifier ces dimensions ; les éléments fournis ici ne permettent pas d’établir un champion global ni de départager les contrats sur leur rendement ou leur solidité.
12. La méthode pour choisir son assurance vie sans tomber dans le piège du classement
Le score sur 170 points est utile pour réduire les options et rendre les écarts visibles. Il ne devrait toutefois pas remplacer une décision personnelle. La meilleure note globale peut convenir à un souscripteur tout à fait différent de celui qui obtain la première place sur l’ergonomie. Voici une façon plus robuste de construire son propre choix.
La première étape consiste à eliminating les contrats qui ne respectent pas une contrainte non négociable. Un versement initial supérieur au budget disponible, l’absence du mode de gestion souhaité ou l’impossibilité d’utiliser une application peuvent suffire à écarter un contrat, quelle que soit sa réputation.
La deuxième étape consiste à comparer le coût selon l’usage réel. Il faut reprendre les frais d’entrée, les frais de gestion, les coûts d’arbitrage et les frais de sortie. Une fréquence élevée de petits versements rend les frais d’entrée plus importants. Une stratégie active en gestion libre ne peut pas être comparée à une délégation complète sans tenir compte des surcoûts spécifiques.
La troisième étape porte sur la liquidité. Avant de choisir, il faut déterminer si l’objectif est de conserver un capital accessible, de le retirer progressivement ou de le convertir en rente. Les frais de sortie et les restrictions des versements de rentes doivent être simulés avec le montant et l’échéance prévisionnels.
La quatrième étape consiste à vérifier le mode de gestion. La gestion libre redonne le contrôle, mais demande une implication réelle. La gestion pilotée par des experts simplifie la décision. Le robot Advisor automatise l’allocation, mais retire une partie de la liberté. Le meilleur choix est celui dont le niveau de délégation correspond au temps et au confort disponibles.
La cinquième étape concerne l’expérience quotidienne. Il faut regarder la qualité de l’application, la clarté des écrans, la facilité des versements et le traitement des opérations. Les avis d’utilisateurs et les notes du Play Store donnent un ordre d’idée, mais ils ne remplacent pas un essai personnel.
Enfin, la sixième étape consiste à reprendre les autres catégories du comparatif complet : diversité des supports, performance, fiabilité et synthèse générale. L’extrait fourni ne permet pas de les reconstituer. Les résultats détaillés doivent donc être consultés dans la vidéo ou vérifiés directement dans les documents contractuels avant de faire un choix définitif.
Dans une stratégie d’indépendance financière, cette méthode protège contre deux excès. Le premier consiste à_RUN après le produit le plus rentable sur le papier. Le second consiste à choisir le contrat dont le nom est le plus connu. On privilégie plutôt une offre compatible avec les revenus irréguliers, les versements que l’on peut réellement tenir et une sortie qui ne compromet pas le reste du patrimoine.
13. Ce que l’on peut retenir des résultats déjà établis
Le premier enseignement est que l’accessibilité ne se résume pas à l’existence d’une application. Bourseal Vie obtient la meilleure note de la catégorie avec 16,4/20 grâce à un premier versement de 300 €, des versements mensuels à partir de 50 € et une application notée 4,8/5. L’ouverture d’un compte bancaire reste la contrainte à intégrer.
Le deuxième enseignement concerne les petits budgets. Linxea Avenir 2 affiche les seuils les plus accessibles avec 100 € au départ et 25 € par mois. En revanche, Goodvest et Linxea Avenir 2 n’ont pas encore d’application mobile, même si Goodvest en développe une. La facilité de commencé se heurte donc à la simplicité de suivi.
Le troisième enseignement porte sur les usages mobiles. Yomoni, Bourseal Vie et Fortuneo Vie disposent d’applications appréciées. Cette présence n’efface toutefois ni les exigences d’ouverture ni les autres frais. Fortuneo Vie doit notamment être ouverte avec un compte bancaire, tandis que Yomoni part d’un versement initial de 1 000 €.
Le quatrième enseignement porte sur Nalo Patrimoine et les robot Advisors. L’automatisation peut simplifier la gestion, mais elle exclut la gestion libre dans les contrats examinés et s’accompagne ici d’un seuil de 1 000 €. Elle convient donc à un usage précis, pas à tous les investisseurs.
Enfin, l’absence de frais d’entrée ou d’arbitrage ne suffit pas à désigner le contrat le moins cher. Goodvest, Fortuneo Vie et Yomoni sont sans frais sur ces deux postes, mais se retrouvent au bas du classement de la catégorie. Les frais supplémentaires de gestion et de sortie doivent être intégrés au calcul global.
Faute de la partie finale de la vidéo, il serait malhonnête d’annoncer un vainqueur général. Nous pouvons en revanche identifier plusieurs(fs winners) selon un critère : Bourseal Vie pour l’accessibilité et l’ergonomie, Linxea Avenir 2 pour les versements minimaux, Yomoni pour la qualité de son application et Nalo Patrimoine pour la délégation algorithmée. Le choix final dépendra des résultats manquants et de la situation personnelle.
Conclusion
Le meilleur contrat d’assurance vie n’est pas celui qui obtient mécaniquement le meilleur score. C’est celui qui respecte votre budget, votre rythme de placement, votre besoin de liquidité et votre sposizione de gestion. Sur l’accessibilité, Bourseal Vie ressort en tête ; pour les petits versements, Linxea Avenir 2 offre le seuil le plus bas ; Yomoni se distingue par son application. Le choix définitif exige toutefois de terminer la comparaison des frais, de la fiabilité et des performances avec les informations complémentaires de la vidéo.