

Micro-entreprise et impôts 2026 – on vous aide
FAQ
Quel chiffre d’affaires faut-il déclarer aux impôts en micro-entreprise ?
Vous devez déclarer exactement le même chiffre d’affaires que celui déclaré à l’URSSAF sur l’année civile précédente. Pour la déclaration 2026, c’est votre CA 2025 qui est concerné. Vous pouvez le retrouver sur votre attestation fiscale, disponible sur le site auto-entrepreneur URSSAF. Un écart entre les deux déclarations expose à un contrôle fiscal.
Comment est calculé le revenu imposable en micro-entreprise ?
Le fisc part de votre chiffre d’affaires hors taxes et applique un abattement forfaitaire selon votre activité : 71 % pour l’achat-revente, 50 % pour les services commerciaux, 34 % pour les services libéraux (BNC). Le reste constitue votre revenu net imposable, qui s’ajoute à vos autres revenus du foyer pour le calcul de l’impôt sur le revenu.
Le versement libératoire est-il toujours intéressant ?
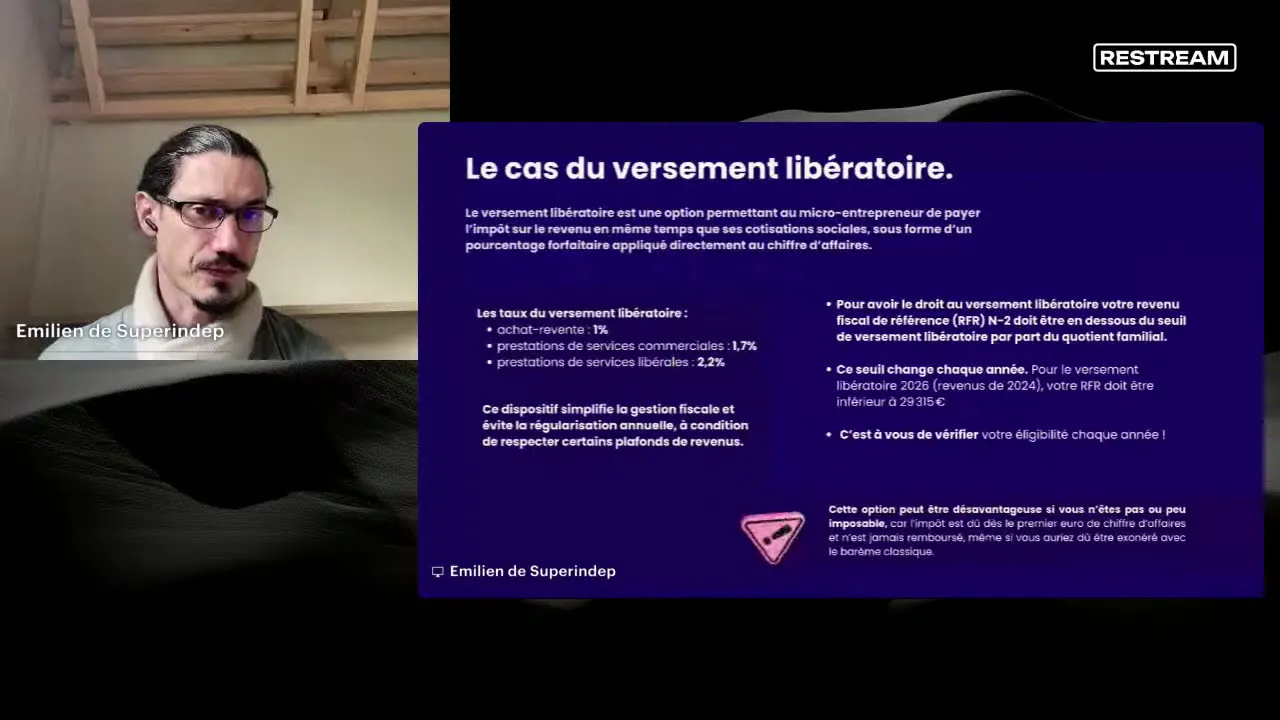
Non, pas systématiquement. Le versement libératoire (1 %, 1,7 % ou 2,2 % du CA selon l’activité) est un paiement forfaitaire de l’impôt sur le revenu en même temps que les cotisations URSSAF. Il est avantageux si votre tranche marginale d’imposition est élevée. Si vous êtes à 0 % ou 11 %, le barème classique coûte souvent moins cher. Le calcul dépend de votre situation familiale et patrimoniale.
Que se passe-t-il si je dépasse les plafonds de chiffre d’affaires ?
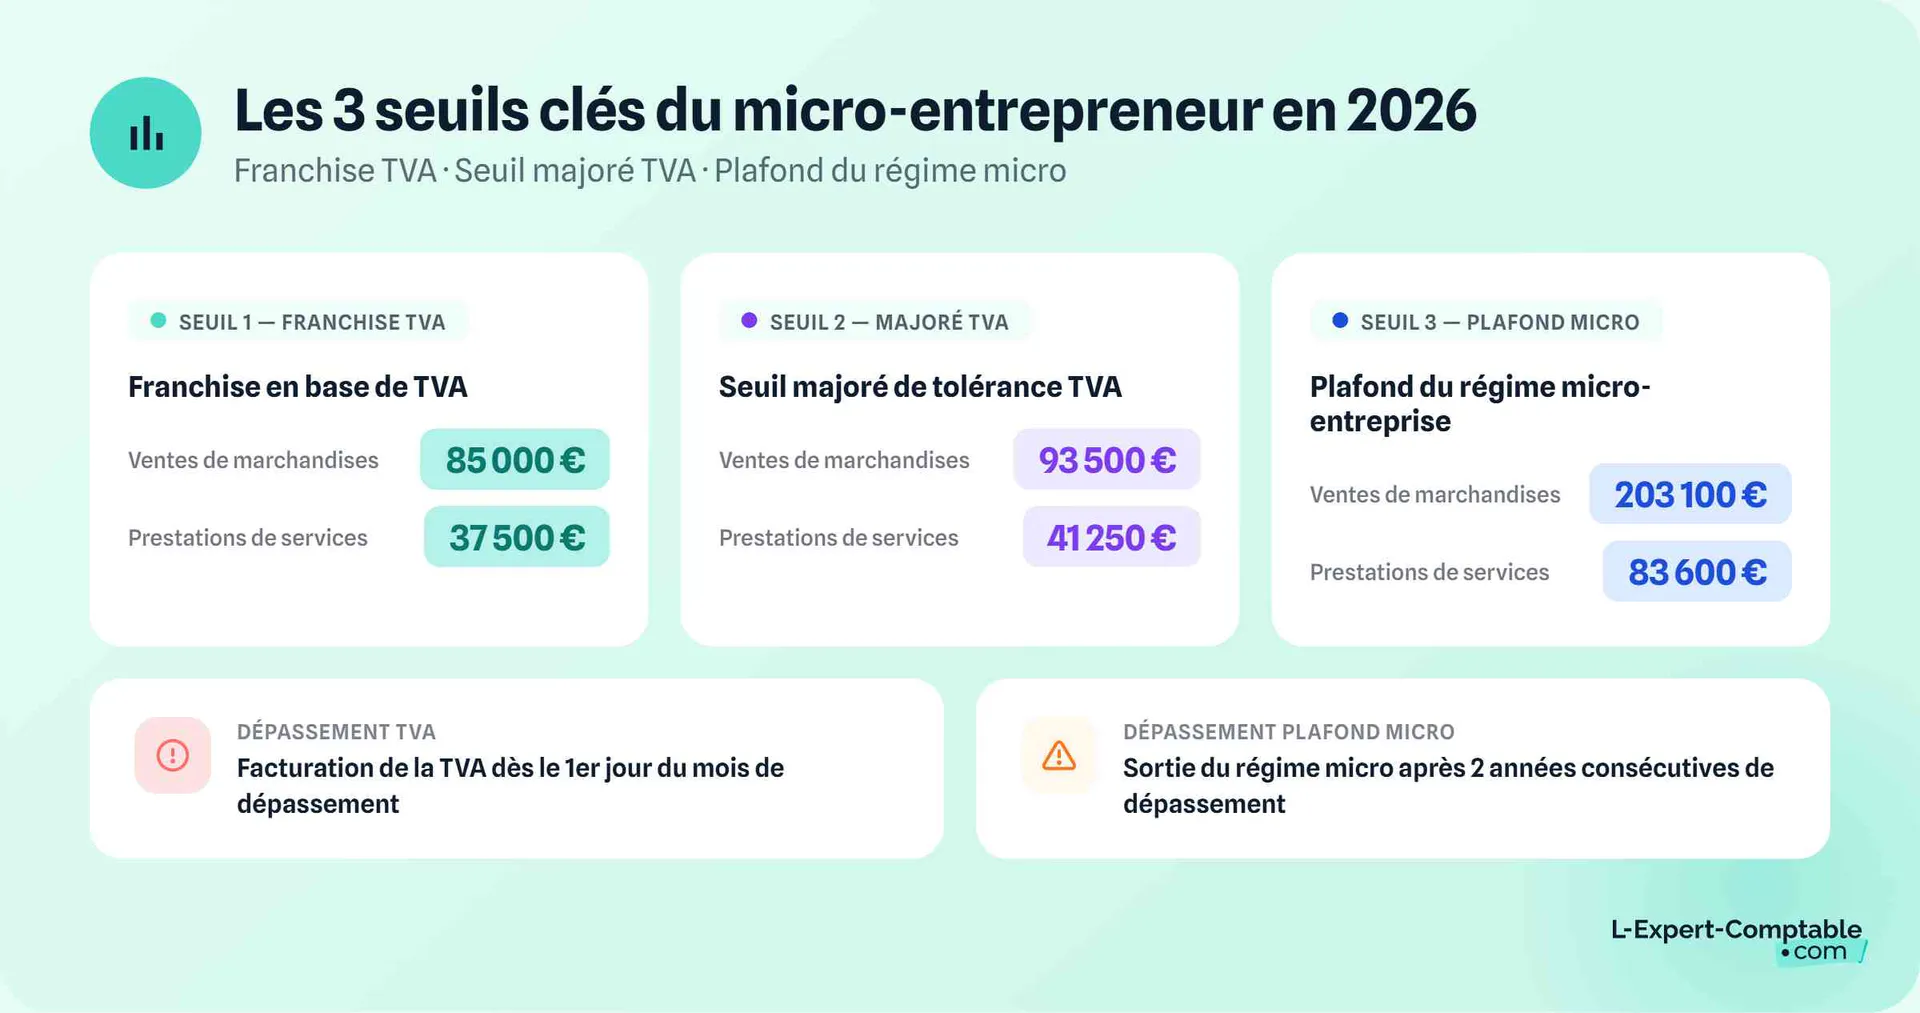
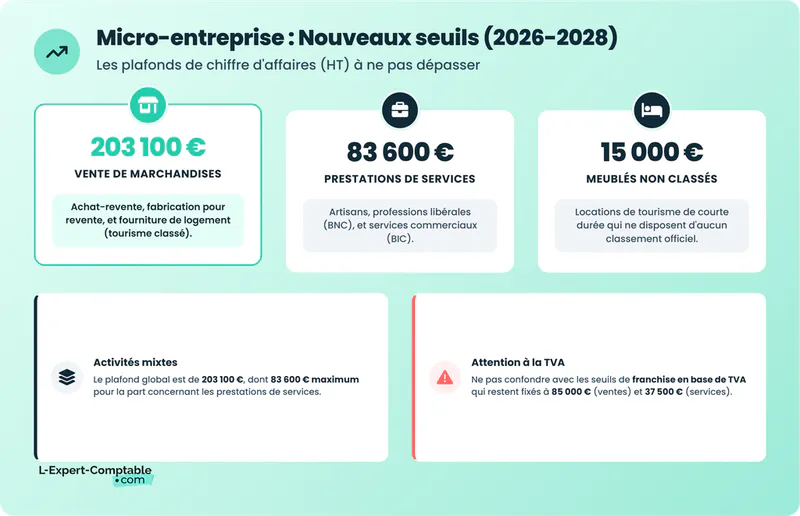
Si vous dépassez 77 700 € de CA en services ou 188 700 € en achat-revente, vous sortez automatiquement du régime micro-fiscal et micro-social à compter du 1er janvier de l’année suivante. Vous basculez alors sur le régime réel simplifié (impôts) et le régime social des indépendants (URSSAF). Anticipez ce passage si vous approchez les seuils.
Dois-je tenir une comptabilité en micro-entreprise ?
Non, c’est justement l’intérêt du régime. Vous n’avez pas de bilan, pas de compte de résultat, pas de charges déductibles à suivre. Vous déclarez votre chiffre d’affaires global, et l’administration applique un abattement forfaitaire. En contrepartie, vous ne pouvez pas déduire vos frais réels, ce qui peut devenir pénalisant si ceux-ci dépassent l’abattement.
La TVA change-t-elle quelque chose pour l’impôt sur le revenu ?
Non. Votre chiffre d’affaires déclaré aux impôts est toujours hors taxes. Vous ne payez pas d’impôt sur le revenu sur la TVA collectée. C’est une règle simple mais qu’il faut avoir en tête pour éviter de se tromper dans les montants reportés, surtout la première année.
Comment savoir si la micro-entreprise reste le bon statut ?
Le critère principal est votre niveau de frais réels. Si vos frais restent en dessous de l’abattement forfaitaire (50 % ou 34 % selon votre activité), la micro reste le bon choix. Si vos frais dépassent régulièrement ce seuil — locaux, matériel, sous-traitance, déplacements importants — un statut au réel vous fera payer moins d’impôts. La règle d’or : refaire le point chaque année, et ne pas hésiter à changer quand la mécanique ne joue plus en votre faveur.
Introduction
Pour un auto-entrepreneur, la déclaration d’impôts ressemble souvent à un examen qu’on n’a pas révisé. On a facturé toute l’année, on a cotisé à l’URSSAF, et voilà qu’en mai il faut remplir des cases avec un vocabulaire qu’on n’a jamais eu besoin de connaître en tant que salarié : abattement, versement libératoire, tranche marginale, revenu net imposable. Pendant ce temps, autour de vous, on explique doctement que « les indépendants paient moins d’impôts » ou, à l’inverse, que « la micro-entreprise, c’est un piège ». Les deux affirmations sont vraies, selon votre situation. Et c’est précisément pour ça qu’il faut comprendre la mécanique, plutôt que de la subir.
C’est le pari du live d’Émilien, cofondateur de Superindep (solution de gestion administrative, fiscale et sociale pour auto-entrepreneurs), diffusé sur sa chaîne YouTube : prendre une petite demi-heure pour expliquer, sans jargon, comment l’administration fiscale arrive à vous imposer à partir de votre seul chiffre d’affaires, et où se trouvent — ou pas — les marges d’optimisation. L’exercice est utile en particulier à tous ceux qui ont lancé une activité en parallèle du salariat pour sortir progressivement de la course au quotidien, et qui veulent comprendre ce qu’ils payent vraiment.
Voici ce qu’il faut en retenir pour aborder les impôts 2026 avec un peu plus de clarté, et quelques réflexes à adopter pour ne rien laisser au hasard — ni à l’administration.
1. L’impôt sur le revenu en France : tranches, TMI et taux moyen
Avant de parler micro-entreprise, il faut comprendre comment fonctionne l’impôt sur le revenu en France, parce que c’est ce barème qui s’applique à votre activité. Le système repose sur des tranches progressives : plus vous gagnez, plus le taux augmente. Mais — et c’est le point qui crée le plus de confusions — chaque taux ne s’applique jamais à l’intégralité de votre revenu. Il s’applique uniquement à la fraction qui tombe dans la tranche concernée.
La première tranche va de 0 à 11 497 € de revenu net imposable, et elle est taxée à 0 %. Cela signifie que les premiers 11 497 € déclarés chaque année ne rapportent rien au fisc, quel que soit votre niveau de richesse. C’est aussi vrai pour un salarié au SMIC que pour un grand patron. Ensuite vient la tranche à 11 %, qui s’applique de 11 497 € à 29 315 €, puis 30 %, 41 % et 45 % à mesure que le revenu progresse. La progressivité n’est pas un détail : c’est la mécanique centrale, et c’est elle qui protège les faibles revenus.
Prenons un exemple pour visualiser. Si vous déclarez 15 000 € de revenus sur l’année, vous ne payez pas 11 % de 15 000 €. Vous payez 0 € sur les premiers 11 497 €, puis 11 % uniquement sur la part qui dépasse, soit 11 % de 3 503 €, ce qui donne environ 385 € d’impôt. Pas 1 650 €. La nuance peut paraître technique, elle change pourtant radicalement la perception qu’on a de sa charge fiscale.
C’est ici qu’intervient une notion essentielle, souvent mal comprise : la TMI, ou tranche marginale d’imposition. La TMI, c’est le taux auquel est taxé votre dernier euro gagné, pas le taux moyen auquel est taxé l’ensemble de votre revenu. Si vous gagnez 35 000 € par an, votre TMI est à 30 %, mais votre impôt total sera une moyenne de toutes les tranches traversées : 0 % sur les premiers 11 497 €, 11 % sur la tranche suivante, et 30 % sur la fraction qui dépasse 29 315 €. Le taux moyen d’imposition, lui, sera bien inférieur à 30 %.
Cette distinction a une conséquence pratique immédiate et souvent oubliée : un euro supplémentaire gagné en micro-entreprise n’est pas taxé à votre TMI sur l’intégralité de votre activité. Il est taxé au taux de la dernière tranche dans laquelle il tombe, et c’est tout. Si vous êtes en TMI à 30 % et que vous gagnez 200 € de plus, ces 200 € sont taxés à 30 %, pas 30 % de tous vos revenus. Pour un side hustle en croissance, c’est un levier de compréhension important : chaque euro marginal a un coût fiscal prévisible, qu’on peut intégrer dans son calcul de rentabilité.
2. Du chiffre d’affaires au revenu imposable : le rôle de l’abattement forfaitaire
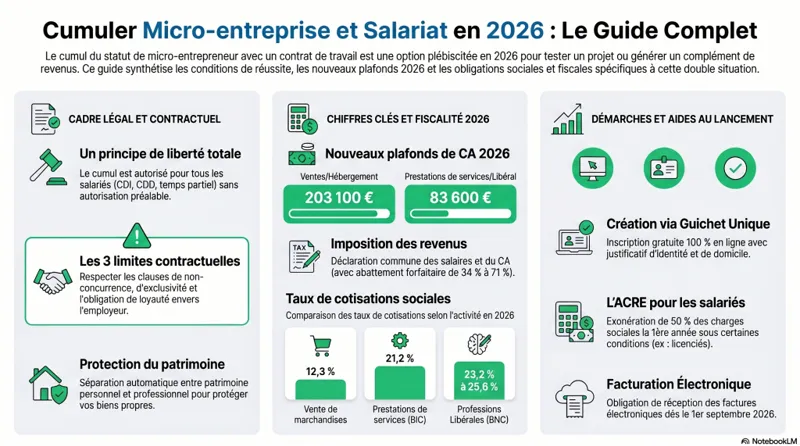
En micro-entreprise, l’administration fiscale ne vous demande pas de tenir une comptabilité complète, avec des charges déductibles, un bilan, un compte de résultat. Elle part d’un point unique : votre chiffre d’affaires annuel hors taxes. À partir de ce chiffre d’affaires, elle applique un abattement forfaitaire censé représenter à la fois vos charges professionnelles et vos cotisations sociales. Ce qui reste après cet abattement constitue votre revenu net imposable, qui vient s’ajouter à vos autres revenus du foyer pour le calcul de l’impôt sur le revenu.
L’abattement forfaitaire dépend de la nature de votre activité, et c’est là que les choses se corsent, parce qu’il existe trois taux radicalement différents selon ce que vous faites au quotidien.
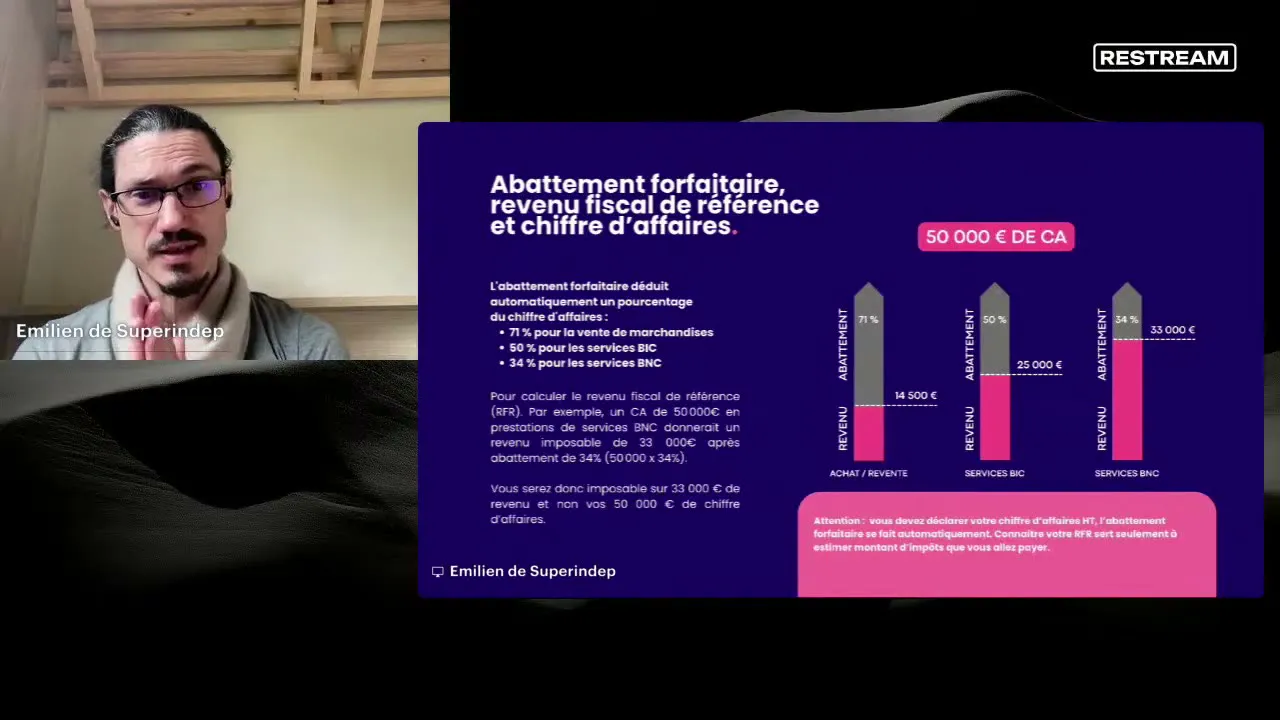
- Si vous êtes en achat-revente (vous achetez un bien pour le revendre : e-commerce, boutique, revente d’objets, etc.), l’abattement est de 71 %. Sur 100 € de chiffre d’affaires, 71 € partent en achat de marchandises et en frais divers, et il vous reste 29 € de revenu net imposable.
- Si vous êtes en service commercial (prestations de service soumises à TVA, hors professions libérales), l’abattement est de 50 %. Sur 100 € facturés, 50 € sont considérés comme des charges, et il vous reste 50 € de revenu net.
- Si vous êtes en service libéral, ou BNC (Bénéfices Non Commerciaux — consultants, coachs, formateurs, développeurs freelances, rédacteurs, etc.), l’abattement est de 34 %. Sur 100 € facturés, on considère que 34 € partent en frais, et il vous reste 66 €.
Ces écarts ne sont pas anecdotiques. Entre un e-commerçant et un consultant BNC, à chiffre d’affaires identique, le revenu imposable peut presque doubler. C’est pourquoi il est absolument essentiel de bien déclarer dans la bonne catégorie dès le départ. Si vous vous trompez, deux scénarios : soit vous payez beaucoup plus d’impôts que nécessaire, soit — cas plus fréquent — vous en payez beaucoup moins que prévu, et l’administration finit par venir vous demander pourquoi vous déclarez si peu. Dans les deux cas, la rectification est douloureuse.
3. Un calcul concret pour voir ce que ça donne
Pour rendre tout ça concret, prenons un exemple chiffré. Imaginons un auto-entrepreneur qui réalise 50 000 € de chiffre d’affaires sur l’année. Selon sa catégorie, son revenu net imposable sera très différent :
- En achat-revente (abattement de 71 %) : 50 000 € × 0,29 = 14 500 € de revenu imposable.
- En service commercial (abattement de 50 %) : 50 000 € × 0,50 = 25 000 € de revenu imposable.
- En BNC / service libéral (abattement de 34 %) : 50 000 € × 0,66 = 33 000 € de revenu imposable.
Sur le même chiffre d’affaires, l’écart de revenu imposable va du simple au double entre un e-commerçant et un consultant libéral. C’est le reflet d’une réalité simple : le e-commerçant achète de la marchandise qu’il revend, donc une grosse part de son CA part en coûts directs, tandis que le consultant vend principalement son temps et son expertise, avec peu de frais associés. L’abattement forfaitaire essaie de coller à cette réalité, avec les limites que cela suppose.
Un point important que rappelle Émilien : votre chiffre d’affaires déclaré est toujours hors taxes. Vous ne payez pas d’impôt sur la TVA collectée. Ce serait sinon un impôt sur un autre impôt, ce qui n’aurait aucun sens. Donc tout ce qu’on calcule ici, abattement compris, se fait sur le HT. C’est un détail qui paraît évident une fois qu’on l’a compris, mais qui peut perturber les débutants qui mélangent les notions dans leurs premières déclarations.
4. L’attestation fiscale : le réflexe à adopter pour dormir tranquille
Puisque l’administration part de votre chiffre d’affaires, encore faut-il que le chiffre déclaré aux impôts soit exactement le même que celui déclaré à l’URSSAF. Si vous passez par une solution comme Superindep, c’est automatique : on vous indique le montant exact à reporter, et la cohérence avec l’URSSAF est vérifiée de bout en bout. Si vous gérez tout à la main, c’est à vous de faire la vérification.
Le réflexe à adopter est simple : rendez-vous sur le site auto-entrepreneur URSSAF, rubrique « attestation », et demandez votre attestation fiscale. Ce document récapitule votre chiffre d’affaires N-1 — donc, pour la déclaration 2026 sur les revenus 2025, c’est le CA 2025 qu’il faudra reporter. Vous devez déclarer exactement le même montant aux impôts qu’à l’URSSAF. Si les deux chiffres divergent, vous vous exposez à une correction, voire à un contrôle fiscal. Ce n’est pas une théorie : les croisements de fichiers sont systématiques, et les écarts finissent toujours par sortir.
Cette attestation est aussi un bon outil de pilotage personnel. Elle vous permet de vérifier en un coup d’œil que vos déclarations mensuelles ou trimestrielles ont bien été prises en compte, et que le total annuel correspond à ce que vous avez réellement facturé. Pour un side hustle où les encaissements sont parfois éclatés sur plusieurs canaux (virements, Stripe, PayPal, cagnottes, etc.), c’est un point de référence indispensable.
5. Le régime micro-fiscal : une mécanique spécifique à la micro-entreprise
Tout ce qu’on vient de voir repose sur ce qu’on appelle le régime micro-fiscal, indissociable du statut de micro-entrepreneur. Pour rappel, la micro-entreprise est une entreprise individuelle soumise à un double régime simplifié : micro-fiscal côté impôts, micro-social côté URSSAF. Les deux fonctionnent sur la même logique : estimer vos charges de manière forfaitaire à partir de votre chiffre d’affaires, pour vous éviter la tenue d’une comptabilité complète.
Concrètement, l’abattement forfaitaire de 71 %, 50 % ou 34 % n’est pas un outil d’optimisation arbitraire. Il est censé couvrir à la fois vos charges professionnelles réelles et vos cotisations sociales. Émilien prend l’exemple du BNC : si on enlève 34 % d’un CA de 50 000 €, on obtient 33 000 € de revenu net imposable. Dans ces 34 %, on retrouve les 25 % de cotisations que vous payez à l’URSSAF, plus environ 9 à 10 % de frais annuels estimés. Sur 50 000 € de CA, ça représente environ 5 000 € de frais forfaitaires par an.
Et c’est là que le régime devient intéressant — ou pas, selon votre profil. Si vous avez très peu de frais réels (un consultant qui travaille depuis chez lui, un développeur freelance, un rédacteur), l’abattement de 34 % vous donne un revenu imposable plus élevé que la réalité. Vous payez de l’impôt sur de l’argent que vous avez déjà en poche, et c’est tout à votre avantage. À l’inverse, si vous avez beaucoup de frais réels (déplacements, matériel, sous-traitance, locaux), l’abattement forfaitaire les sous-estime, et il vaudrait mieux passer sur un autre statut (entreprise individuelle au réel, EURL, SASU) pour déduire vos charges réelles.
Autrement dit, en micro-entreprise, personne ne sait exactement combien vous gagnez. Et c’est d’ailleurs un des gros intérêts de ce statut, surtout dans une logique de side hustle : si vos frais sont faibles, vous optimisez mécaniquement sans rien faire. Si vos frais explosent, il faut sortir du régime.
6. Optimisations et pièges classiques à éviter
Une fois la mécanique comprise, reste la question qui fâche : comment optimiser — légalement — sa situation ? Premier réflexe, déjà évoqué : être dans la bonne catégorie d’activité. C’est le levier le plus puissant, et c’est aussi le plus sous-estimé. Beaucoup d’auto-entrepreneurs se trompent à la création, en mettant leur activité principale en « service commercial » alors qu’elle relève en réalité du « service libéral » (ou inversement), et vivent ensuite avec un abattement inadapté pendant des années. Si vous avez un doute, c’est une question à régler en priorité : auprès de votre URSSAF, de votre chambre consulaire, ou via un outil d’aide à la création sérieux.
Deuxième réflexe : choisir le bon rythme de déclaration. En micro-entreprise, vous déclarez votre chiffre d’affaires chaque mois ou chaque trimestre à l’URSSAF. Si votre activité est irrégulière — gros contrats ponctuels, saisonnalité marquée, projets clients espacés — il peut être intéressant d’ajuster votre calendrier de déclaration pour lisser vos revenus et éviter les mauvaises surprises en fin d’année. Ce n’est pas de l’évasion, c’est de la gestion de trésorerie.
Troisième réflexe : la question du versement libératoire. Pour rappel, le versement libératoire est une option qui permet de payer l’impôt sur le revenu en même temps que vos cotisations URSSAF, à un taux forfaitaire (1 % du CA pour les achat-revente, 1,7 % pour les services, 2,2 % pour les BNC). Si vous l’avez choisi, vous êtes libéré de l’impôt sur le revenu sur cette activité : pas de case à remplir, pas de quotient familial à intégrer. Attention cependant, ce n’est pas toujours avantageux. Si vous êtes dans une tranche marginale faible (0 % ou 11 %), passer par le barème classique peut vous coûter moins cher. Le calcul se fait au cas par cas, et c’est typiquement le genre de décision qu’on prend une fois par an, à la déclaration.
Quatrième et dernier réflexe : ne pas oublier les plafonds de chiffre d’affaires. En 2025, la micro-entreprise reste limitée à 77 700 € de CA pour les services et à 188 700 € pour l’achat-revente. Au-delà, vous sortez automatiquement du régime. Si vous approchez ces seuils, il est temps d’anticiper un passage à un statut supérieur, et donc de comparer dès maintenant le coût réel d’une bascule.
Conclusion
Comprendre ses impôts en micro-entreprise, ce n’est pas devenir fiscaliste. C’est juste intégrer trois mécanismes : les tranches de l’impôt sur le revenu, l’abattement forfaitaire qui transforme votre CA en revenu imposable, et la cohérence indispensable entre vos déclarations URSSAF et fiscales. Une fois ces trois briques en tête, la déclaration de mai cesse d’être une épreuve, et votre side hustle devient un vrai projet piloté — et non plus une source d’angoisse administrative. Pour creuser le sujet, le live d’Émilien sur YouTube reste une référence claire et directe pour y voir plus net.