

Retraite anticipée personnalisée, 6 voies Fire classées
Introduction
Le mouvement FIRE — pour Financial Independence, Retire Early — véhicule une image tenace : celle d’un trentenaire qui plaque son travail du jour au lendemain et finit sa vie autour de bols de nouilles instantanées. Cette caricature a la vie dure, mais elle est très éloignée de la réalité du mouvement aujourd’hui. Le concept s’est progressivement ramifié en six grandes approches, chacune avec son mode de vie, son taux d’épargne, son niveau de patrimoine cible et sa propre stratégie de retrait. L’enjeu n’est plus seulement de « tout arrêter à 30 ans et survivre », mais bien de choisir un chemin adapté à ses revenus, à ses envies et à sa tolérance au risque.
Dans cet article, on passe en revue ces six styles FIRE avec, pour chacun, des exemples chiffrés, des fourchettes de patrimoine et des hypothèses de durée réalistes. On s’intéresse aussi à la place de la retraite publique — l’équivalent américain de notre Sécurité sociale — dans chaque trajectoire, ainsi qu’aux différences concrètes entre une démarche FIRE et une retraite traditionnelle bien conduite. Le contenu s’inspire largement de la vidéo d’Erin, que vous pouvez consulter ici : Retire Early Your Way: 6 FIRE Paths Ranked by Lifestyle + Net Worth.
Que vous soyez tenté par la frugalité radicale du Lean FIRE, par le confort assumé du Fat FIRE ou par un hybride plus progressif comme le Coast FIRE, l’objectif reste le même : reprendre la main sur votre temps, sans sacrifier pour autant votre stabilité financière ni votre qualité de vie au quotidien.
1. Lean FIRE : la voie minimaliste qui a lancé le mouvement
Le Lean FIRE est la voie originelle du mouvement. C’est elle qui a véritablement lancé la machine dans les années 2010, autour de blogs comme Mr. Money Mustache et de retours d’expérience très documentés sur les forums spécialisés. L’idée est simple : réduire drastiquement ses besoins pour pouvoir partir à la retraite très vite, parfois avant 40 ans, en vivant sur un budget modeste mais pleinement assumé.
Concrètement, on parle d’un niveau de vie annuel situé entre 25 000 et 40 000 dollars. Ce n’est pas de la misère, mais cela suppose de faire des choix concrets : colocation, installation dans une région à faible coût, ou même expatriation pour profiter d’un pouvoir d’achat plus élevé à l’étranger. Le Portugal, le Mexique, certaines parties de l’Asie du Sud-Est ou encore l’Europe de l’Est reviennent régulièrement dans les discussions des adeptes. Pour soutenir ce train de vie sur la durée, le patrimoine cible se situe typiquement entre 600 000 et 1 million de dollars, en appliquant un taux de retrait volontairement prudent.
Pour tenir cet objectif, il faut généralement viser un taux d’épargne très élevé — souvent 50 % du revenu, parfois davantage. À ce rythme, on peut atteindre son numéro Lean FIRE en 10 à 20 ans, selon l’âge de départ et le niveau de revenu initial. Erin cite l’exemple d’une testeuse logicielle de 30 ans gagnant 55 000 dollars par an et parvenant à mettre de côté la moitié de son salaire grâce à une colocation bien choisie. Elle atteint son Lean FIRE vers 42 ans, s’installe au Portugal et vit confortablement avec environ 2 500 dollars par mois — soit un budget largement suffisant dans une ville comme Lisbonne ou Porto.
Le taux de retrait utilisé en Lean FIRE est volontairement plus conservateur que la règle classique des 4 %. On se situe plutôt entre 3 % et 3,5 %, et ce pour deux raisons solides : la durée de la retraite est potentiellement très longue (cinquante ans ou plus), et le coussin de sécurité doit absorber les aléas du marché ainsi que les dépenses imprévues. Mieux vaut un portefeuille qui survit à trois krachs successifs qu’un capital qui fond au bout de vingt-cinq ans.
Côté enveloppe, le compte-titres taxable (brokerage account) reste l’outil roi : pas de plafond de versement, pas de restriction d’âge, accès libre aux fonds à tout moment. Le Roth IRA conserve tout son intérêt grâce à la croissance défiscalisée et à la possibilité de retirer ses contributions à tout moment, sans pénalité. Enfin, si l’employeur propose un HSA — Health Savings Account —, c’est un véritable trésor : entrée en franchise d’impôt, croissance défiscalisée, sortie défiscalisée pour dépenses de santé éligibles. C’est ce qu’on appelle le triple avantage fiscal, et peu d’enveloppes au monde offrent un traitement aussi favorable.
Concernant la retraite publique, les adeptes du Lean FIRE partent généralement bien avant l’âge légal, avec des droits souvent modestes. Le montant perçu à terme sera probablement réduit, proche du minimum. Beaucoup considèrent donc la retraite publique comme un bonus, et non comme une source de revenu principale. Bonne nouvelle toutefois : pour la grande majorité des pays, il est possible de percevoir sa retraite américaine depuis l’étranger, sous réserve de respecter quelques formalités administratives. Seule une poignée de pays fait exception à cette règle, et la liste est régulièrement mise à jour par l’administration américaine.
2. Fat FIRE : l’indépendance financière version premium
À l’opposé du Lean FIRE, le Fat FIRE est la version luxueuse de l’indépendance financière. L’idée n’est plus de se serrer la ceinture, mais de pouvoir quitter son emploi sans renoncer à un train de vie élevé. On veut la liberté du temps, mais avec le confort en plus — et sans avoir à se justifier sur la moindre dépense.
Ce chemin s’adresse plutôt à des profils à hauts revenus, généralement entre la fin de la trentaine et la cinquantaine, qui refusent de rogner sur leur quotidien. Appartement en centre-ville, voyages réguliers, restaurants gastronomiques, abonnements en pagaille : tout cela reste non négociable. Le budget annuel en retraite se situe typiquement à 150 000 dollars ou plus, ce qui implique un patrimoine cible entre 2,5 et 5 millions de dollars, voire davantage selon les ambitions et la durée de vie envisagée.
Le temps nécessaire pour y parvenir dépend de l’agressivité de l’épargne et de la qualité de l’investissement. Pour un couple à hauts revenus, on parle souvent de 15 à 25 ans de carrière active. Erin prend l’exemple d’un couple new-yorkais gagnant 400 000 dollars par an à deux. Ils maximisent leurs 401(k) — l’équivalent du PERCO français — et investissent également en compte-titres. À 52 ans, ils disposent de 3,5 millions de dollars, voyagent six mois par an, conservent un appartement en ville et possèdent une résidence secondaire dans le Colorado.
La stratégie de retrait en Fat FIRE est encore plus prudente que dans les autres approches. On vise plutôt 3 %, pour préserver un capital capable de tenir sur plusieurs décennies à un niveau de dépense élevé. Pour diversifier les sources de revenus, les adeptes du Fat FIRE s’appuient souvent sur des dividendes, des revenus locatifs, voire des rentes partielles (annuities) afin de se protéger contre le risque de séquence — ce risque bien connu qui consiste à devoir vendre des actifs en plein krach boursier pour financer ses besoins courants, ce qui peut grignoter le capital de manière irréversible.
Les enveloppes privilégiées sont les 401(k) traditionnels pour réduire l’imposition pendant la vie active, les comptes Roth pour bénéficier de retraits défiscalisés en retraite, et bien sûr le compte-titres taxable pour garder une cagnotte accessible à tout moment. Le HSA reste un allié précieux grâce à son triple avantage fiscal, et l’immobilier locatif apporte une diversification bienvenue, avec des flux de trésorerie réguliers qui permettent de moins piocher dans le portefeuille boursier.
Avec des revenus élevés sur l’ensemble de la carrière, les candidats au Fat FIRE obtiennent généralement une retraite publique proche du maximum. Mais là encore, elle est souvent considérée comme un bonus, et non comme le socle du plan. Elle sert surtout à financer des extras ou à limiter les retraits sur le portefeuille. Reste un piège classique, qu’Erin souligne bien : l’inflation du mode de vie. Plus on gagne, plus on vit dans des environnements chers et plus on est entouré de personnes qui dépensent librement. Sans discipline, le taux d’épargne fond comme neige au soleil. Le Fat FIRE n’est accessible aux hauts revenus qu’à condition de rester intentionnel dans ses choix de vie, et c’est sans doute la discipline mentale la plus difficile à tenir sur la durée.
3. Barista FIRE : un job à temps partiel pour adoucir la transition
Le Barista FIRE tient son nom d’une image simple : celle d’un ancien cadre qui, au lieu de prendre sa retraite complète, enchaîne les shifts dans un café Starbucks pour compléter ses revenus et conserver une couverture santé. L’idée est de ne pas attendre d’avoir atteint son plein numéro FIRE pour ralentir, mais de basculer plus tôt vers un travail à temps partiel, moins stressant, tout en laissant le portefeuille couvrir le reste des dépenses.
C’est une voie idéale pour les profils qui ne veulent pas grinder jusqu’à 50 ans, mais qui ne sont pas prêts à arrêter complètement de travailler non plus. On la retrouve souvent chez des personnes entre la fin de la trentaine et la cinquantaine, avec un revenu modeste à moyen, en quête de meilleur équilibre entre vie professionnelle et vie personnelle. Le budget annuel se situe entre 40 000 et 75 000 dollars, dont environ la moitié est financée par le portefeuille, l’autre moitié par l’activité à temps partiel.
Pour que ce montage fonctionne, il faut un patrimoine situé entre 500 000 et 1,5 million de dollars. À ce niveau, le portefeuille génère suffisamment de revenus — via des retraits mesurés ou des dividendes — pour couvrir les besoins de base, tandis que le job à temps partiel finance les extras et, souvent, la protection sociale. En visant un taux d’épargne soutenu, on peut y parvenir en 10 à 20 ans selon les revenus et la discipline budgétaire.
Erin prend l’exemple d’une graphiste de 45 ans qui quitte son poste salarié mais conserve trois clients en freelance. Son portefeuille couvre l’essentiel de ses besoins fixes ; elle travaille 15 à 20 heures par semaine pour financer les loisirs, les voyages et la santé. Pendant cette phase de semi-retraite, le taux de retrait effectif sur le portefeuille reste faible, autour de 2 %, puisque l’activité professionnelle continue d’alimenter une partie du budget. Le jour où elle arrête totalement de travailler — que ce soit dans cinq ans ou dans vingt ans —, ce taux remonte mécaniquement vers 4 % ou 5 %.
Les enveloppes idéales pour le Barista FIRE sont, là encore, le compte-titres taxable pour sa flexibilité totale, le Roth IRA ou Roth 401(k) pour la croissance défiscalisée, et le HSA si l’employeur le permet. L’objectif est de garder un maximum de latitude pour piocher dans les bons pots au bon moment, sans subir les contraintes des retraits anticipés sur les comptes de retraite traditionnels.
Le Barista FIRE est l’une des rares approches où la retraite publique peut jouer un rôle majeur à terme. Si la personne a travaillé à temps plein pendant plusieurs années avant de basculer en temps partiel, et qu’elle continue à cotiser via son activité réduite jusque dans la cinquantaine ou la soixantaine, elle continue à construire ses droits. Au moment de la liquidation, la retraite publique peut donc représenter une part significative des revenus totaux, ce qui en fait un vrai pilier de la stratégie — contrairement à d’autres approches FIRE plus radicales.
4. Coast FIRE : épargner tôt, laisser le temps faire le reste
Le Coast FIRE est probablement l’approche la plus sous-estimée du mouvement. Le principe est d’épargner très agressivement en début de carrière pour atteindre un montant suffisant — parfois 200 000 à 300 000 dollars —, puis de laisser le temps et les intérêts composés faire le travail. Une fois ce palier atteint, on n’est pas techniquement à la retraite, mais on n’a plus besoin d’épargner pour sa retraite future : le capital actuel, s’il n’est plus touché, est censé croître tout seul jusqu’à l’âge traditionnel de départ.
Concrètement, cela revient à accumuler un « noyau dur » d’épargne le plus tôt possible — idéalement avant 30 ou 32 ans —, puis à réduire l’intensité de l’effort d’épargne au fil des années pour réinjecter du pouvoir d’achat dans la vie courante. La vie de famille, l’achat d’un logement, les voyages, les projets personnels reprennent le dessus, sans mettre en péril l’objectif final.
Erin cite l’exemple d’une enseignante qui parvient à accumuler 250 000 dollars à 32 ans. Elle continue à travailler à temps plein, mais au lieu de pousser l’épargne à fond, elle relâche la pression et consomme une partie de son revenu. Sans aucun nouveau versement, son portefeuille est projeté à plus de 1,5 million de dollars à 60 ans, simplement grâce à la croissance composée sur trois décennies. C’est la beauté de la mathématique des intérêts composés : le temps travaille pour vous, à condition d’avoir planté la graine suffisamment tôt.
Côté stratégie de retrait, il n’y en a pas pendant la phase active, puisqu’on est encore en train de travailler. Le jour où la retraite arrive — autour de 60-65 ans, dans un schéma classique —, on applique une stratégie de retrait traditionnelle, autour de 4 % ou 5 %, ou un système de guardrails qui ajuste les retraits en fonction de la performance du portefeuille. La discipline de la première phase rend cette deuxième phase beaucoup plus sereine.
Les enveloppes privilégiées sont les comptes de retraite traditionnels et Roth, puisque l’horizon de sortie se situe à un âge où les pénalités de retrait n’ont plus cours. Cela dit, le compte-titres taxable garde son utilité si vous souhaitez partir un peu plus tôt, ou simplement conserver une cagnotte de précaution accessible à tout moment. À chaque fois que c’est possible, mieux vaut maximiser les enveloppes fiscales avantageuses, qu’elles soient traditionnelles ou Roth.
Contrairement à une idée reçue, le Coast FIRE ne conduit pas mécaniquement à une retraite publique réduite. Comme la plupart des adeptes du Coast FIRE continuent à exercer une activité à temps plein tout au long de leur carrière, leurs revenus courants restent élevés, ce qui alimente normalement leurs droits. La retraite publique peut donc rester un pilier solide du plan global — à condition, bien sûr, d’avoir maintenu une activité professionnelle stable sur plusieurs décennies.
Pour Erin, le Coast FIRE est son approche préférée, et on comprend pourquoi. Elle évoque son expérience personnelle : un diagnostic de tumeur au cerveau en début de carrière, suivi d’une année complète d’arrêt pour récupérer. Cet épisode a radicalement changé sa manière de voir l’indépendance financière. Le Coast FIRE permet d’acheter de la liberté et de la résilience non seulement pour la retraite, mais aussi pour faire face aux imprévus de la vie active — une démission contrainte, un burn-out, un problème de santé, un accompagnement familial. C’est une assurance-vie financière, bien plus qu’un projet de retraite à proprement parler.
5. Slow FIRE : la voie intentionnelle vers une retraite classique
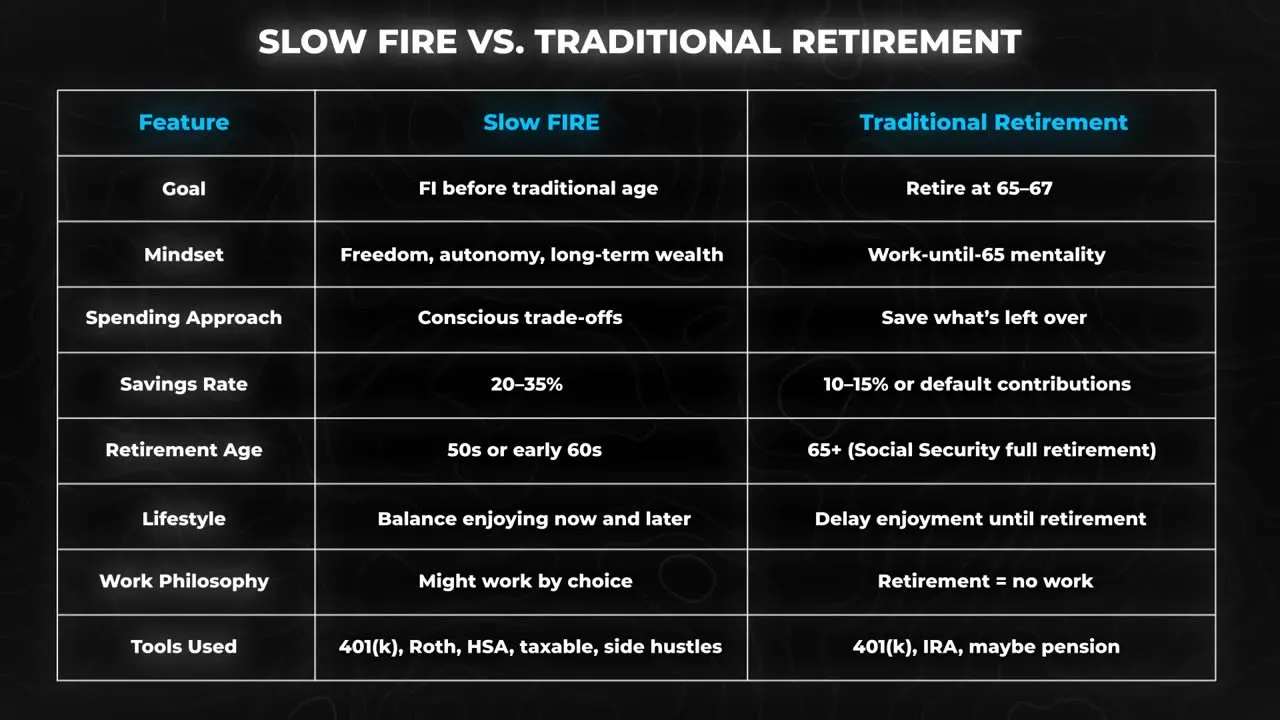
Le Slow FIRE ressemble à première vue à une préparation de retraite tout à fait classique. La différence tient en deux mots : intention et stratégie. On ne se contente pas d’épargner ce qu’il reste à la fin du mois en espérant que ça suffira. On planifie, on vise un objectif chiffré, et on garde la liberté de partir plus tôt que la norme si on le souhaite.
Cette voie s’adresse aux profils qui gagnent entre 60 000 et 150 000 dollars par an, souvent dans la trentaine ou la quarantaine, qui visent un taux d’épargne de 20 à 35 % de leur revenu et un patrimoine cible situé entre 1,5 et 2,5 millions de dollars. L’idée n’est pas de se priver de tout, mais de garder un équilibre sain entre consommation présente et constitution d’un capital pour plus tard.
Erin prend l’exemple d’un couple quadragénaire qui épargne 25 % de ses revenus. Ils continuent à prendre des vacances, vivent dans une maison qu’ils aiment, profitent de la vie au quotidien, mais ils sont sur la bonne trajectoire pour partir à 58 ans avec 2 millions de dollars, sans crédit immobilier à payer. C’est une trajectoire crédible, accessible à beaucoup de couples des classes moyennes supérieures, à condition de tenir la durée.
La stratégie de retrait en Slow FIRE s’apparente à ce qu’on trouve dans la littérature financière classique : 4 %, 5 %, ou un système de guardrails qui ajuste les retraits à la hausse ou à la baisse en fonction de la performance du portefeuille. L’objectif est de garder de la flexibilité sans sacrifier la stabilité — pouvoir dire oui à un voyage, mais aussi pouvoir dire non à un gros retrait si les marchés traversent une mauvaise passe.
Côté enveloppes, le Slow FIRE autorise à peu près tout l’arsenal disponible. 401(k) traditionnels et Roth, IRA, HSA si l’employeur le propose, et compte-titres taxable pour les départs anticipés. Le « rule of 55 » — qui permet, sous conditions, de retirer de son 401(k) sans pénalité à partir de 55 ans en cas de départ de l’employeur — peut également entrer en jeu pour ceux qui souhaitent quitter le monde du travail un peu plus tôt que l’âge traditionnel.
Avec une activité exercée jusque dans la cinquantaine, voire la soixantaine, les droits à retraite publique se construisent solidement. Le moment de la liquidation devient alors un choix stratégique : faut-il partir à 62 ans pour profiter plus tôt ? Attendre l’âge plein (67 ans) ? Repousser jusqu’à 70 ans pour maximiser le montant ? Pour les couples, la coordination des calendriers de liquidation entre conjoints est un exercice à part entière, mais qui peut rapporter plusieurs dizaines de milliers de dollars sur la durée.
Au fond, la différence entre Slow FIRE et retraite traditionnelle tient surtout à l’intention. Les deux peuvent se terminer à 60 ou 65 ans. Mais dans un cas, on aplanifie en conscience, on se donne la possibilité de partir plus tôt si l’envie ou les circonstances l’exigent. Dans l’autre, on attend la date officielle en croisant les doigts pour que le capital tienne. C’est précisément cette marge de manœuvre qui change tout.
6. Flamingo FIRE : la semi-retraite sur un pied
Le Flamingo FIRE tire son nom de l’image d’un flamant rose : un animal qui se tient sur une patte, en équilibre, dans une posture à la fois stable et détendue. L’idée est d’accumuler environ 50 % de son plein numéro FIRE, puis de basculer dans une forme de semi-retraite où l’on ne touche pas du tout à son portefeuille. On le laisse grossir tranquillement pendant qu’on vit d’une activité à temps partiel, souvent à l’étranger ou dans un mode de vie plus lent.
C’est l’approche qui convient le mieux aux personnes qui refusent le grind sans pour autant vouloir s’arrêter totalement de travailler. Le profil type : un couple ou un célibataire qui capitalise 750 000 à 800 000 dollars vers la fin de la trentaine, puis qui bascule vers du freelancing, du conseil ou une activité passion à 10-15 heures par semaine. Le portefeuille, lui, n’est pas sollicité et continue à croître sur 10, 15 ou 20 ans.
Erin donne l’exemple d’un couple qui met de côté 800 000 dollars à 38 ans, s’installe en Espagne, et fait chacun du freelance 10 à 15 heures par semaine. Sans aucun retrait sur le portefeuille, celui-ci atteint 1,5 million de dollars en 15 ans, moment à partir duquel ils peuvent basculer vers une retraite complète ou continuer sur le même schéma aussi longtemps qu’ils le souhaitent.
Pendant la phase de semi-retraite, il n’y a pas de retrait sur le portefeuille. C’est la grande différence avec le Barista FIRE. On vit uniquement de ses revenus d’activité partielle, ce qui permet au capital de travailler en arrière-plan. Au moment de basculer en retraite complète, on applique une stratégie de retrait traditionnelle : 4 %, 5 %, ou un système de guardrails. La flexibilité est totale.
Côté enveloppes, le compte-titres taxable reste indispensable pour disposer d’une cagnotte accessible en cas d’imprévu. Les comptes Roth et traditionnels peuvent aussi être mobilisés, surtout si l’horizon de sortie est plutôt traditionnel. L’idée est de panacher les enveloppes pour garder un maximum de latitude au moment de piocher.
La retraite publique, en Flamingo FIRE, dépend beaucoup du parcours. Si les premières années de carrière ont été intenses — donc bien rémunérées —, puis que l’activité bascule en temps partiel, les droits peuvent être un peu inférieurs à ce qu’ils auraient été en cas de carrière full-time jusqu’au bout. Cela dit, tant que l’on continue à cotiser, même à temps partiel, on reste dans le système. Et pour ceux qui exercent leur activité partielle depuis l’étranger, attention : les revenus perçus hors des États-Unis ne cotisent pas à la retraite américaine, ce qui peut mécaniquement réduire le montant final. C’est un point à intégrer dans son calcul, pas une surprise qui gâche la fête.
7. Trois approches proches, trois logiques différentes : Barista, Flamingo et Coast FIRE
Au premier abord, le Barista FIRE, le Flamingo FIRE et le Coast FIRE se ressemblent beaucoup : ils impliquent tous une forme d’activité réduite, un arbitrage entre épargne précoce et consommation présente, et un recours à la flexibilité du temps partiel. Mais les différences de timing, d’état d’esprit et de stratégie financière sont en réalité majeures.
Le Barista FIRE est un pont. On n’est pas encore financièrement indépendant. Le portefeuille seul ne suffit pas à couvrir l’intégralité du niveau de vie, et on continue à dépendre d’un revenu d’activité pour boucler le budget. C’est une étape intermédiaire, une transition entre la vie active à plein temps et une éventuelle retraite complète.
Le Flamingo FIRE est une glisse. On a déjà accumulé environ la moitié de son numéro FIRE, on ne touche pas au portefeuille, et on se contente d’un travail partiel pour vivre. Le but n’est pas la retraite totale, mais un rythme de vie plus lent, moins stressant, avec du temps pour les priorités personnelles. C’est un mode de vie durable, qu’on peut tenir aussi longtemps qu’on le souhaite.
Le Coast FIRE est une croisière. On a atteint le point où le portefeuille peut croître tout seul jusqu’à l’objectif final, sans nouveau versement. On travaille à temps plein, mais l’urgence de l’épargne a disparu. On est à « altitude de croisière » : le plus dur est fait, il suffit de maintenir le cap. La contrainte principale n’est plus l’épargne, mais le temps qu’il faudra pour que la capitalisation fasse son œuvre — souvent deux ou trois décennies.
Les trois approches mènent à l’indépendance financière, mais selon des trajectoires très différentes. Le choix entre elles dépend moins d’un calcul mathématique que d’un arbitrage personnel entre liberté immédiate, sécurité et rythme de vie souhaité.
8. Tableau récapitulatif des six approches FIRE
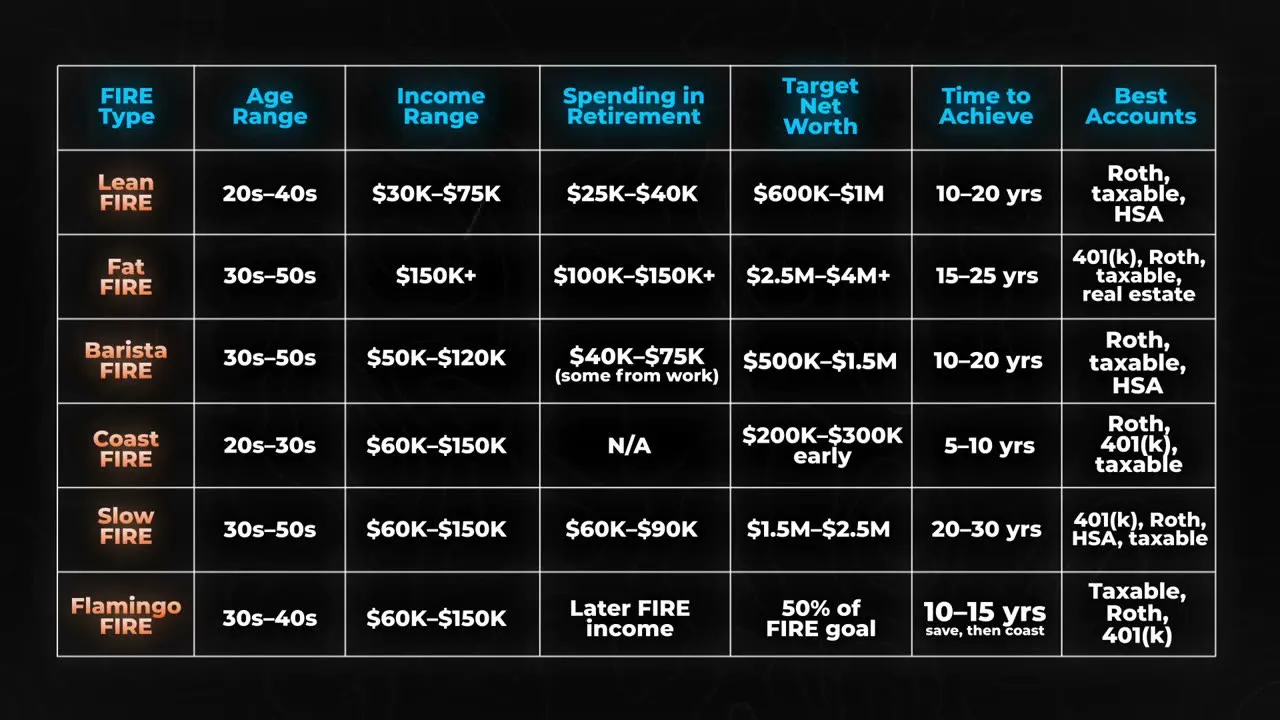
- Lean FIRE — Âge cible : 30-40 ans. Revenu annuel en retraite : 25 000 à 40 000 $. Patrimoine cible : 600 000 à 1 million $. Délai typique : 10-20 ans. Taux de retrait : 3 à 3,5 %.
- Fat FIRE — Âge cible : 45-55 ans. Revenu annuel en retraite : 150 000 $ et plus. Patrimoine cible : 2,5 à 5 millions $ (voire plus). Délai typique : 15-25 ans. Taux de retrait : environ 3 %.
- Barista FIRE — Âge cible : 40-55 ans. Revenu annuel en retraite : 40 000 à 75 000 $ (moitié portefeuille, moitié activité). Patrimoine cible : 500 000 à 1,5 million $. Délai typique : 10-20 ans. Taux de retrait : environ 2 % en phase mixte, puis 4-5 % à l’arrêt complet.
- Coast FIRE — Âge cible : 60-65 ans. Revenu annuel en retraite : variable, selon style de vie. Patrimoine cible : 200 000 à 300 000 $ à atteindre tôt, puis capitalisation naturelle jusqu’à 1,5 million $ et plus. Délai typique : variable, dépend du point de départ. Taux de retrait : 4 à 5 % en phase retraite.
- Slow FIRE — Âge cible : 55-65 ans. Revenu annuel en retraite : niveau de vie maintenu. Patrimoine cible : 1,5 à 2,5 millions $. Délai typique : 15-25 ans. Taux de retrait : 4 à 5 % ou approche guardrails.
- Flamingo FIRE — Âge cible : 38-45 ans (entrée en semi-retraite). Revenu annuel en retraite : 50 % du patrimoine FIRE visé, en semi-retraite. Patrimoine cible : environ 50 % du plein numéro FIRE à l’entrée, puis capitalisation. Délai typique : 10-20 ans pour atteindre le plein capital. Taux de retrait : nul en phase mixte, puis 4-5 %.