

50 astuces de vie frugale qui fonctionnent vraiment
FAQ
Qu’est-ce que la règle du 10/1 exactement ?
C’est un principe d’origine chinoise, relayé notamment par le créateur financier Humphrey Yang, qui suggère de viser un taux d’épargne de 90 % : si vous gagnez dix unités, efforcez-vous de n’en dépenser qu’une. L’objectif n’est pas d’atteindre ce chiffre — presque personne n’y parvient — mais de tirer le curseur mental dans cette direction pour économiser plus que la moyenne.
Comment atteindre un taux d’épargne de 50 % ?
Le créateur de la vidéo explique qu’il lui a fallu plusieurs années pour y parvenir. La méthode qu’il recommande combine plusieurs leviers : vivre sur un seul revenu, automatiser l’épargne, négocier ses factures, utiliser des outils de cashback, et se fixer un « pourquoi » suffisamment puissant pour résister aux tentations. L’approche est progressive, pas brutale.
Les outils comme Honey ou Capital One Shopping sont-ils vraiment efficaces ?
Selon le témoignage du créateur, ces extensions de navigateur permettent d’économiser « plusieurs centaines de dollars » par an, pour un effort de configuration quasi nul. Une fois installées, elles cherchent automatiquement des codes de réduction à chaque achat en ligne. Le retour sur investissement en temps est donc très élevé.
Qu’est-ce qu’un groupe « Buy Nothing » et comment en trouver un ?
C’est une communauté locale — souvent organisée via Facebook — où les voisins échangent, prêtent ou donnent des objets et des services gratuitement. Pour en trouver un, on peut chercher « Buy Nothing » suivi de sa ville sur les réseaux sociaux. Si aucun groupe n’existe, on peut en créer un.
Comment négocier son assurance automobile ?
Le créateur rapporte que son grand-père a économisé « plus de quelques milliers de dollars » par an en changeant de compagnie au moment du renouvellement. La méthode : consacrer une à deux heures à contacter plusieurs assureurs, à comparer les devis, et à menacer de partir. Les fournisseurs ont souvent des marges de manœuvre qu’ils ne déploient que face à un client prêt à basculer.
Quel forfait téléphonique économique choisir ?
Le créateur mentionne Helium Mobile à 20 dollars par mois pour un forfait illimité aux États-Unis. En France, les équivalents incluent les marques low-cost des grands opérateurs (Sosh, RED, B&You) ainsi que des MVNO comme Prixtel ou La Poste Mobile, avec des forfaits illimités à partir de 15-20 euros par mois.
Comment se fixer un objectif financier solide ?
Le créateur insiste sur l’importance d’un « pourquoi » puissant — par exemple, acheter de la liberté, du temps avec ses enfants, la possibilité de voyager. Cet objectif doit être formulé positivement, visualisé clairement, et décliné en objectifs chiffrés à court, moyen et long terme. C’est ce qui permet de tenir sur la durée malgré les tentations.
Introduction
Le créateur de la vidéo « 50 Frugal Living Tips That Actually Work » maintient un taux d’épargne supérieur à 50 % depuis huit ans. À certains moments, ce taux est même monté jusqu’à 75 %, quand il traversait des phases de frugalité extrême. Son constat, partagé en introduction, mérite d’être noté : ce n’est pas un grand soir de l’austérité qui a produit ces résultats, mais une accumulation de petits changements répétés sur la durée. La vidéo, disponible sur YouTube, promet cinquante conseils. Le présent article en reprend et développe la première série, telle qu’elle apparaît dans la transcription disponible — celle-ci étant tronquée, nous nous en tenons strictement aux éléments vérifiables qui suivent.
L’idée directrice de toute la vidéo tient en une phrase : viser un objectif extrême — même inatteignable — tire le curseur dans la bonne direction. On n’atteindra pas 90 % d’épargne du jour au lendemain, mais en visant ce chiffre, on économise mécaniquement plus qu’en visant 10 %. C’est le point de départ de la règle du 10/1, et c’est ce que nous allons décortiquer dans un premier temps.
1. La règle du 10/1 et le taux d’épargne personnel
La règle du 10/1 est un principe que le créateur dit avoir découvert chez Humphrey Yang, et qui trouve son origine dans un proverbe chinois. L’idée est simple : si vous gagnez l’équivalent de 10 unités, efforcez-vous de vivre avec une seule. Concrètement, cela signifie viser un taux d’épargne de 90 %. Dans les faits, personne n’y parvient — on se situera plutôt entre 5 et 9 unités dépensées — mais l’important est l’orientation du curseur mental. Tant que l’on garde en tête l’objectif de minimiser la part consommée, on finit par atteindre un niveau de frugalité qui protège contre la plupart des aléas financiers.
Pour sa part, le créateur s’est fixé un seuil plancher de 50 % de taux d’épargne. Il lui a fallu plusieurs années pour y arriver, mais une fois ce palier atteint, il a fait « tout ce qu’il fallait » pour ne pas redescendre en dessous — y compris en mettant de côté tout euro supplémentaire non prévu. Le message implicite est important : le taux d’épargne n’est pas une moyenne glissante que l’on calcule une fois par an, c’est une discipline mensuelle. Si un mois dépasse le plafond de dépenses autorisé, le mois suivant doit compenser.
Cette règle a un effet psychologique secondaire utile : elle transforme l’argent non dépensé en score personnel. On ne parle plus de « ce que je n’ai pas le droit d’acheter », mais de « ce que j’ai réussi à mettre de côté ». Le passage d’un état d’esprit de restriction à un état d’esprit de construction change la perception de l’effort. C’est un levier que l’on retrouve dans beaucoup de témoignages de personnes ayant atteint l’indépendance financière : le taux d’épargne devient un jeu d’optimisation, pas une punition.
Pour appliquer concrètement la règle, on peut commencer par calculer son propre taux actuel — diviser le montant épargné et investi sur un mois par le revenu total du mois. Une fois ce chiffre obtenu, on se fixe un objectif supérieur de cinq points pour les douze mois qui viennent. Ce n’est pas spectaculaire, mais c’est soutenable. Et c’est exactement le type de petit changement répété qui, sur huit ans, produit les résultats mentionnés dans la vidéo.
2. Vivre sur un seul revenu
Le deuxième conseil, qui peut sembler élémentaire mais que « très peu de gens appliquent », consiste à organiser ses finances autour d’un seul revenu. Le créateur explique qu’il a vécu pendant des années sur son salaire de jour, et que tout le reste — revenus annexes, primes, remboursements d’impôts — partait directement en épargne ou en investissement. L’idée n’est pas de se priver, mais de sanctuariser une partie des revenus en les rendant inaccessibles au budget courant.
Cette méthode a plusieurs avantages. D’abord, elle force à calibrer son train de vie sur une base plus basse que le revenu réel, ce qui crée mécaniquement une marge. Ensuite, elle permet d’absorber les aléas : si un side hustle s’arrête, si une prime n’est pas versée, si un remboursement tarde, la vie quotidienne continue sans à-coups. C’est une forme d’assurance implicite, bien plus efficace que n’importe quelle prévision budgétaire.
Pour mettre en place ce système, on commence par identifier son revenu de base — celui qui tombe chaque mois, quasi garanti. On construit son budget sur cette base uniquement. Ensuite, on définit à l’avance une liste d’affectations pour les revenus « non récurrents » : prime de fin d’année, revenu d’un projet freelance, remboursement d’impôt, cadeau en argent. Plutôt que de les intégrer au budget courant et de les voir se diluer dans des dépenses supplémentaires, on les oriente vers des objectifs précis : fonds d’urgence, épargne, investissement, remboursement anticipé d’un crédit.
Le créateur mentionne que cette discipline lui a permis, à terme, de « s’acheter de la liberté ». L’expression est parlante : chaque euro supplémentaire mis de côté n’est pas de l’argent perdu, c’est du temps de travail futur non dû. Quand on raisonne en termes de temps plutôt qu’en termes de montant, l’effort d’épargne prend une autre dimension. Une heure de travail économisée aujourd’hui, c’est une heure de liberté acquise demain.
Il faut noter que cette approche fonctionne d’autant mieux que l’on dispose d’un side hustle ou d’une source de revenus complémentaires. Mais même sans revenus annexes, on peut appliquer le principe : considérer toute augmentation, tout remboursement, tout revenu exceptionnel comme de l’argent à investir plutôt qu’à dépenser. C’est un changement de posture qui, à lui seul, peut faire basculer une trajectoire financière.
3. S’équiper des bons outils numériques
Le troisième ensemble de conseils concerne les outils. Le créateur en mentionne trois, tous gratuits ou peu coûteux, qui permettent de récupérer de l’argent sans effort conscient.
Le premier est Gas Buddy, une application qui recense les prix des carburants station par station. L’intérêt n’est pas d’économiser cinq ou dix cents en faisant cinq minutes de détour — car le carburant brûlé pour aller chercher la meilleure essence annule souvent l’économie. L’intérêt est de repérer les écarts importants : il arrive que certaines stations affichent un demi-dollar, voire un dollar complet de moins que la moyenne. Sur un plein, cela représente une économie non négligeable. Le créateur précise qu’il n’utilise plus cette application depuis qu’il possède une voiture électrique, mais qu’il l’a utilisée « très longtemps » et qu’elle lui a fait économiser beaucoup d’argent.
Les deux autres outils cités sont Honey et Capital One Shopping. Il s’agit d’extensions de navigateur qui, à chaque achat en ligne, cherchent automatiquement des codes de réduction applicables. Le créateur indique avoir économisé « plusieurs centaines de dollars » grâce à ces services, pour un effort « presque nul ». C’est le type d’outil qui coche toutes les cases : gratuit, automatique, cumulable. Une fois l’extension installée, on n’y pense plus, et l’économie se fait en arrière-plan.
Ces outils appartiennent à une catégorie plus large que l’on pourrait appeler la « frugalité passive ». L’idée est de mettre en place des systèmes qui économisent de l’argent sans qu’il soit nécessaire d’y penser activement. Une extension de navigateur, une application de comparaison de prix, un virement automatique : une fois configurés, ces mécanismes tournent seuls et produisent des résultats mesurables sur l’année. C’est aussi ce qui distingue la frugalité durable de la restriction ponctuelle : on ne compte pas sur la volonté, on compte sur l’architecture du système.
Pour aller plus loin, on peut ajouter à cette liste d’autres outils du même type : comparateurs d’assurance, alertes de prix sur Amazon, applications de cashback. L’important n’est pas de toutes les utiliser, mais d’en choisir deux ou trois qui couvrent les postes de dépenses les plus importants, et de les laisser travailler en silence. Le retour sur investissement en temps de configuration est presque toujours positif.
4. Rejoindre un groupe « Buy Nothing »
Le quatrième conseil est sans doute l’un des plus originaux de la vidéo. Les groupes « Buy Nothing » sont des communautés locales — souvent organisées via Facebook ou des applications dédiées — où les voisins d’un même quartier ou d’une même ville échangent, prêtent, donnent ou troquent des objets et des services. Le créateur explique que ces groupes ne sont pas présents partout, mais qu’ils méritent d’être cherchés dans sa zone géographique.
Le fonctionnement est simple. Quelqu’un publie qu’il donne un objet dont il ne se sert plus. Quelqu’un d’autre répond et passe le récupérer. Pas d’argent, pas de transaction, pas d’intermédiaire. À l’inverse, on peut publier une demande : « Je cherche une perceuse pour un week-end, quelqu’un peut-il m’en prêter une ? » Et souvent, un voisin répond présent. C’est un système qui repose sur la confiance locale et sur le constat que la plupart des objets dorment 95 % du temps dans un placard.
Au-delà de l’aspect financier, le créateur souligne deux bénéfices collatéraux. Le premier est écologique : donner une seconde vie à un objet plutôt que de le jeter réduit le volume de déchets. Le deuxième est social : ces groupes créent du lien entre voisins, ce qui est devenu rare dans les grandes villes et les zones périurbaines. On sait qui habite à côté, on échange des services, on se rend des coups de main. C’est une forme de capital social qui, à terme, a aussi une valeur économique.
Pour ceux qui ont un talent ou un service à proposer, le système fonctionne aussi en troc. Un voisin sait réparer des vélos, un autre donne des cours de maths, un troisième propose de garder des enfants. On échange trois heures de cours contre cinq heures de garde, sans qu’un centime ne circule. C’est une économie parallèle qui, dans certains quartiers, atteint un volume non négligeable.
Pour trouver un groupe près de chez soi, on peut commencer par chercher « Buy Nothing » sur Facebook, en filtrant par ville ou par quartier. Si aucun groupe n’existe, on peut en créer un. L’investissement initial est faible — un message d’explication, quelques règles de base — et le réseau se construit généralement assez vite, surtout dans les zones densément peuplées.
5. Fabriquer ses produits ménagers
Cinquième conseil, et l’un des plus radicaux en termes d’écart entre l’ancien et le nouveau comportement : remplacer les produits ménagers du commerce par des alternatives faites maison. Le créateur montre à l’image un flacon qu’il utilise comme nettoyant multi-usages. Sa composition ? De l’eau et du vinaigre blanc, selon ses dires. Il précise que sa compagne, Merith, prépare la mixture, et que le résultat est « tellement moins cher » et « meilleur pour la santé » que les produits industriels.
L’argument économique est direct. Un litre de vinaigre blanc coûte quelques euros et remplace plusieurs flacons de nettoyant multi-usages, de détartrant, voire de produit pour vitres. En ajoutant du bicarbonate de soude, on obtient une pâte qui décape, détartre, désodorise. En ajoutant du savon de Marseille, on obtient un produit pour le sol. En ajoutant quelques gouttes d’huile essentielle, on parfume légèrement le mélange. À chaque fois, le coût de revient est divisé par dix, voire davantage, par rapport aux équivalents du commerce.
L’argument sanitaire est tout aussi important. Les produits ménagers industriels contiennent souvent des composés organiques volatils, des tensioactifs de synthèse, des parfums artificiels. Une exposition régulière, même à faibles doses, peut provoquer des irritations, des maux de tête, des réactions allergiques. Un mélange vinaigre-eau-bicarbonate ne présente pas ces risques. C’est particulièrement pertinent dans les foyers avec des enfants en bas âge, des animaux, ou des personnes asthmatiques.
Pour mettre en place ce système, on commence par identifier les trois ou quatre produits ménagers que l’on utilise le plus. Pour chacun, on cherche une recette maison équivalente. On s’équipe de quelques flacons spray réutilisables, de vinaigre blanc en bidon, de bicarbonate de soude en gros conditionnement, et éventuellement de savon de Marseille. Le coût de démarrage est de quelques dizaines d’euros, et il faut généralement un à deux mois pour amortir l’investissement initial.
Le créateur pousse la logique encore plus loin en évoquant les nombreuses utilisations possibles du bicarbonate de soude : nettoyage du four, détartrage de la cafetière, désodorisant pour le réfrigérateur, produit pour la vaisselle. À chaque fois, c’est le même ingrédient, acheté en gros, qui remplace trois ou quatre produits spécialisés. C’est l’application directe du principe « un ingrédient, plusieurs usages », qui est l’un des piliers de la frugalité efficace.
6. Réparer plutôt que remplacer
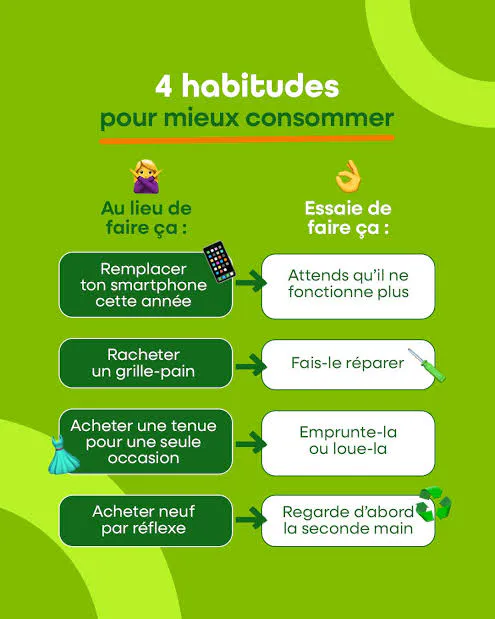
Sixième conseil, qui peut sembler évident mais que « très peu de gens appliquent » : utiliser ses affaires jusqu’à ce qu’elles soient réellement hors d’usage, puis tenter de les réparer avant de les remplacer. Le créateur cite explicitement les vêtements, le téléphone, l’ordinateur portable et la voiture.
L’exemple des vêtements est parlant. Dans la plupart des garde-robes occidentales, on remplace un jean dès qu’il est délavé, un pull dès qu’il bouloche, une paire de chaussures dès qu’elle est marquée. Or, un jean délavé protège toujours du froid, un pull bouloché tient toujours chaud, des chaussures marquées tiennent toujours aux pieds. La norme sociale pousse au remplacement, mais la fonction première de l’objet est toujours remplie. Réparer un accroc, recoudre un bouton, repriser un trou : ce sont des gestes simples qui prolongent la vie d’un vêtement de plusieurs mois, voire de plusieurs années.
Pour le téléphone, la logique est la même. Les fabricants sortent un nouveau modèle chaque année, et les opérateurs subventionnent le remplacement tous les dix-huit à vingt-quatre mois. Mais un smartphone de trois ou quatre ans fonctionne toujours parfaitement pour la plupart des usages. Tant que la batterie tient une journée, que l’appareil photo reste correct, que les applications tournent, il n’y a aucune raison objective de le remplacer. Le créateur précise qu’il utilise ses appareils « jusqu’à ce qu’ils ne fonctionnent plus vraiment ».
Pour l’ordinateur portable, le raisonnement est identique. Remplacer un laptop qui fonctionne encore pour un modèle plus fin, plus léger, plus rapide, c’est dépenser plusieurs centaines d’euros pour un gain marginal. Une opération de maintenance de base — nettoyage de la ventilation, remplacement du disque dur par un SSD, ajout de RAM — peut redonner trois à cinq ans de vie utile à une machine, pour un coût total de quelques dizaines d’euros.
Pour la voiture, le sujet est plus complexe, car la sécurité entre en jeu. Mais même là, la logique de réparation s’applique : on ne change pas de voiture tous les trois ans « parce qu’elle a 80 000 km ». Une voiture bien entretenue peut rouler 250 000 km, voire 400 000 km sans problème majeur. Le coût d’un entretien régulier est sans commune mesure avec le coût d’un remplacement anticipé.
Le gain financier de cette approche est double. D’abord, on reporte dans le temps des dépenses de remplacement qui peuvent atteindre plusieurs milliers d’euros. Ensuite, on apprend à évaluer un objet à sa fonction plutôt qu’à son apparence, ce qui est une compétence transférable à tous les aspects de la consommation. C’est aussi un geste écologique : allonger la durée de vie d’un produit, c’est réduire son empreinte carbone de fabrication.
7. Négocier ses factures et son assurance
Septième conseil, illustré par une anecdote familiale : négocier ses factures, et en particulier son assurance automobile. Le créateur raconte qu’il a parlé à son grand-père la semaine précédent l’enregistrement de la vidéo, et que celui-ci a économisé « plus de quelques milliers de dollars » sur son assurance auto simplement en changeant de compagnie au moment du renouvellement.
Le mécanisme est bien connu des assureurs, mais souvent ignoré des assurés. Chaque année, à la date anniversaire du contrat, l’assureur augmente la prime de quelques pourcents. C’est un jeu d’inertie : la plupart des clients ne comparent pas, ne négocient pas, et acceptent la hausse. Mais en consacrant une à deux heures à appeler plusieurs concurrents, à demander des devis, à mentionner les offres obtenues chez les autres, on peut obtenir des économies substantielles — parfois plusieurs centaines d’euros par an, voire plus.
Le créateur précise que son grand-père a simplement pris « une heure ou deux » pour contacter plusieurs assureurs, comparer les offres, et basculer vers la plus compétitive. Le résultat : « des milliers de dollars d’économie chaque année ». Rapporté au temps investi, c’est l’un des meilleurs retours sur investissement possibles. Aucune autre activité financière ne rapporte plusieurs milliers d’euros par heure de travail.
Cette logique ne se limite pas à l’assurance auto. Elle s’applique à l’assurance habitation, à l’assurance santé complémentaire, à la banque, aux télécoms, à l’énergie. Pour chaque poste, la stratégie est la même : au moment du renouvellement, on compare, on demande, on menace de partir. Les fournisseurs le savent, et ils ont souvent des marges de manœuvre qu’ils ne déploient que face à un client prêt à partir.
Pour mettre en place ce système, on peut se créer un rappel annuel dans son agenda, un mois avant chaque date anniversaire de contrat. On prépare une liste de trois à cinq concurrents par poste, on recueille leurs offres, et on contacte son fournisseur actuel avec ces éléments. La conversation est en général courtoise — les commerciaux sont formés pour retenir les clients — mais l’issue est souvent favorable. Et si elle ne l’est pas, on bascule.
Le créateur note que « beaucoup de compagnies sont très rapides » à traiter ces demandes, ce qui est un euphémisme : dans beaucoup de cas, l’appel ne prend que dix à quinze minutes. C’est l’un des rares domaines où l’effort financier est inversement proportionnel à l’effort en temps : plus on passe de temps à comparer, plus on économise d’argent.
8. Changer de forfait téléphonique
Huitième conseil, dans la même veine que le précédent : changer de forfait téléphonique peut générer des économies importantes. Le créateur explique qu’il est passé à Helium Mobile, un opérateur qu’il présente comme facturant 20 dollars par mois pour un forfait « illimité sur tout », sans palier de prix supérieur.
Il précise qu’il utilise ce service depuis « quelques mois », qu’il n’a « remarqué aucune différence » par rapport à son ancien opérateur, et qu’il a économisé « une tonne d’argent ». Le détail du forfait n’est pas précisé dans la transcription, mais l’idée générale est claire : beaucoup de consommateurs paient leur forfait mobile bien plus cher que nécessaire, souvent par inertie ou par peur de perdre en qualité de service.
Le marché des télécoms est en effet l’un des plus concurrentiels, et les écarts de prix entre opérateurs peuvent atteindre un facteur deux, voire trois, pour des services équivalents. Les forfaits « illimités » des opérateurs historiques incluent souvent des options dont on n’a pas besoin — données à l’étranger, appels vers des numéros spéciaux, services de streaming — qui gonflent la facture sans utilité réelle pour la plupart des utilisateurs.
Pour évaluer si l’on paie trop cher son forfait, on peut commencer par comparer son usage réel — données consommées, minutes d’appel, SMS envoyés — avec son forfait actuel. Si l’on consomme moins de la moitié de son enveloppe, on paie probablement pour du gaspillage. On peut ensuite comparer les offres des opérateurs alternatifs, en incluant les MVNO — opérateurs virtuels qui utilisent les réseaux des grands opérateurs mais pratiquent des tarifs bien plus bas.
Le créateur mentionne Helium Mobile, qui est un opérateur américain fonctionnant sur un modèle particulier (réseau décentralisé d’utilisateurs). En France, les équivalents les plus connus incluent les marques low-cost des grands opérateurs (Sosh, RED, B&You) ainsi que des MVNO comme Prixtel, La Poste Mobile, ou NRJ Mobile. Les forfaits commencent à quelques euros par mois pour les usages légers, et dépassent rarement quinze à vingt euros pour les usages intensifs.
Le basculement lui-même est simple : on conserve son numéro, on reçoit une nouvelle carte SIM, et l’activation prend quelques heures. Aucun engagement de durée, aucun frais de résiliation dans la plupart des cas. C’est probablement l’un des changements les plus rapides à mettre en place et les plus rentables dès le premier mois.
9. Mettre en place l’épargne automatique
Neuvième conseil, qualifié par le créateur de « quelque chose que l’on rate si on ne le fait pas » : mettre en place un virement automatique vers un compte d’épargne ou d’investissement à chaque réception de salaire. L’idée est de « se payer en premier », c’est-à-dire de prélever l’épargne avant même d’avoir vu l’argent sur son compte courant.
Le mécanisme est simple. On définit un montant fixe — en valeur absolue ou en pourcentage du salaire — et on programme un virement automatique le jour de la réception du salaire, vers un compte d’épargne à haut rendement, un compte-titres, ou tout autre véhicule d’investissement. L’argent est ainsi mis de côté avant qu’on ait eu le temps de le dépenser.
Le créateur insiste sur le fait que cette automatisation est presque un « vol de soi-même » — une manière de se forcer à atteindre ses objectifs financiers sans avoir à prendre de décision chaque mois. C’est un point important : la plupart des gens qui échouent à épargner régulièrement ne manquent pas de revenus, ils manquent de système. Tant que l’épargne est une décision mensuelle, elle est en concurrence avec toutes les autres décisions du mois — et elle perd presque toujours.
En automatisant, on transforme l’épargne en infrastructure. On ne la décide plus, on la subit — dans le bon sens.s du terme. L’argent part, le solde baisse, et on ajuste ses dépenses en conséquence. C’est l’inverse de la logique classique, qui consiste à dépenser puis à épargner ce qui reste — méthode qui, par construction, conduit à n’épargner que ce que l’on n’a pas réussi à dépenser.
Le choix du véhicule d’épargne dépend de l’objectif. Pour un fonds d’urgence, on privilégie un compte épargne à haut rendement, liquide et sans risque. Pour un objectif à moyen terme, on peut envisager un compte-titres ou une assurance-vie en unités de compte. Pour un objectif à long terme, on peut aller vers des enveloppes plus agressives — ETF, actions, immobilier — en fonction de sa tolérance au risque.
Le créateur ne précise pas le montant ou le pourcentage qu’il recommande, mais la logique est la suivante : commencer petit, puis augmenter progressivement. Même 50 euros par mois, placés sur un compte à haut rendement pendant dix ans, produisent un capital non négligeable grâce aux intérêts composés. L’important est de commencer, et d’augmenter à chaque augmentation de salaire.
10. Se fixer un « pourquoi » solide
Dixième conseil, et peut-être le plus important de toute la vidéo : se fixer un objectif financier clair, et surtout identifier le « pourquoi » qui le sous-tend. Le créateur explique que cet exercice a « vraiment changé beaucoup de choses » dans sa propre trajectoire, et que l’un des plus grands impacts de sa vie a été d’avoir un « pourquoi puissant ».
Le raisonnement est le suivant : économiser est difficile. Travailler plus pour gagner plus est difficile. Se priver de certaines dépenses est difficile. Si l’on n’a pas de raison claire et puissante de le faire, on cède à la première tentation. Les sollicitations sont partout — publicités, réseaux sociaux, entourage — et elles sont conçues pour faire céder. Sans ancre interne, on finit par dépenser.
Le « pourquoi » du créateur, c’est « s’acheter de la liberté ». Il explique qu’il voulait du temps avec ses enfants, la possibilité de voyager, la capacité de dire non à des contraintes qu’il ne supportait plus. Et il précise que toutes ces choses ont été rendues possibles par les années de sacrifice qu’il a acceptées. C’est un point crucial : le sacrifice n’était pas une fin en soi, il était le moyen d’un objectif supérieur.
Pour formuler son propre « pourquoi », on peut se poser plusieurs questions. Qu’est-ce que je ferais si je n’avais plus besoin de travailler pour vivre ? Quelle activité me manque et que je ne peux pas pratiquer aujourd’hui par manque de temps ou d’argent ? Quel est le projet de vie que je reporte depuis des années ? La réponse à ces questions donne généralement un « pourquoi » suffisamment puissant pour résister aux tentations quotidiennes.
Le créateur insiste sur le fait que ce « pourquoi » doit être « clairement imprimé » dans l’esprit, comme un « design clair ». Ce n’est pas une vague intention, c’est une image précise de la vie que l’on veut construire. Plus cette image est nette, plus elle agit comme un aimant sur les décisions quotidiennes. À l’inverse, un « pourquoi » flou — « je veux être riche » — n’a quasiment aucun pouvoir de motivation.
Une fois ce « pourquoi » défini, on peut le matérialiser. On l’écrit, on l’affiche, on le relit régulièrement. On peut aussi le décliner en objectifs financiers concrets : « dans cinq ans, mon patrimoine doit atteindre X », « dans dix ans, mes revenus passifs doivent couvrir Y % de mes dépenses ». Ces objectifs chiffrés servent de balises sur le chemin. Sans eux, le « pourquoi » reste abstrait, et l’abstrait ne motive pas sur la durée.
11. Cuisiner en lot pour gagner du temps et de l’argent
Onzième conseil, premier d’une série sur l’alimentation — poste de dépense que le créateur qualifie de « l’une des plus grosses dépenses de la plupart des gens ». La première astuce : cuisiner en lot, ou « batch cooking ».
Le principe est simple. Au lieu de cuisiner chaque jour — ce qui prend du temps, de l’énergie, et conduit souvent à des repas improvisés et coûteux — on consacre une ou deux sessions par semaine à préparer plusieurs repas en une seule fois. On cuisine en grande quantité, on répartit dans des contenants, on congèle ou on réfrigère, et on n’a plus qu’à réchauffer les jours suivants.
Le créateur explique que cette méthode permet d’économiser du temps et de l’argent. Du temps, parce qu’on réduit le nombre de sessions de cuisine — une grosse session de deux heures remplace cinq sessions de trente minutes. De l’argent, parce qu’on achète les ingrédients en plus grande quantité, ce qui réduit le coût unitaire, et parce qu’on limite le gaspillage. Quand on cuisine au jour le jour, on finit souvent par jeter des légumes oubliés au fond du frigo. Quand on cuisine en lot, on utilise tout, parce qu’on a planifié.
Pour mettre en place ce système, on commence par planifier les repas de la semaine. On choisit cinq ou six plats, on liste les ingrédients, on fait une seule course. On cuisine ensuite deux ou trois plats le dimanche, on les répartit dans des contenants hermétiques, on les stocke au réfrigérateur pour trois à quatre jours et au congélateur pour les jours suivants. La veille, on sort le contenant du congélateur, on le met au réfrigérateur, et le lendemain il n’y a plus qu’à réchauffer.
Le créateur précise que sa famille et lui « cuisinent toujours en lot », qu’ils congèlent les repas, puis les sortent du congélateur ou les mettent dans des tupperwares pour les consommer plus tard. Cette routine, une fois installée, devient un automatisme. Elle demande un effort initial de planification, mais elle libère ensuite un temps considérable en semaine — temps que l’on peut consacrer à des activités à plus forte valeur ajoutée, y compris des side hustles.
Au-delà du batch cooking, cette approche a un effet secondaire positif : elle réduit la tentation de la restauration rapide. Quand on a un repas maison prêt en dix minutes au réfrigérateur, on commande beaucoup moins de plats livrés. Sur une année, l’économie peut atteindre plusieurs centaines d’euros pour un foyer de deux personnes, et bien plus pour une famille.
12. Changer d’enseigne pour ses courses
Douzième et dernier conseil couvert par la transcription disponible : comparer les enseignes de supermarché et basculer vers la moins chère peut générer des économies considérables. Le créateur explique qu’il a constaté, pour des produits strictement identiques, des écarts de prix de 30 à 50 % entre deux supermarchés situés à cinq minutes l’un de l’autre.
Ce chiffre est frappant, et il mérite d’être pris au sérieux. Sur un panier hebdomadaire de 100 euros, un écart de 30 % représente 30 euros par semaine, soit plus de 1 500 euros par an. Sur un panier de 150 euros, on dépasse les 2 000 euros annuels. C’est l’équivalent d’un mois de salaire pour beaucoup de foyers, simplement en changeant de magasin.
Les raisons de ces écarts sont multiples. Les grandes surfaces nationales ont des structures de coûts différentes — centrales d’achat, logistique, politique de prix. Les hard-discounters comme Aldi ou Lidl pratiquent des prix bas en réduisant le choix et en optimisant la logistique. Les supermarchés de proximité compensent leur prix plus élevé par la commodité. À chacun de déterminer ce qui compte le plus : le prix ou la proximité.
Pour comparer efficacement, on peut faire l’exercice suivant : noter les prix de vingt ou trente produits de consommation courante dans trois enseignes différentes, sur une même semaine. Les produits doivent être strictement identiques — mêmes marques, mêmes conditionnements. On additionne, on compare. L’exercice prend une heure ou deux, mais il donne une image claire de l’écart réel entre enseignes.
Le créateur ne précise pas quelles enseignes il compare, mais le principe est universel. Dans la plupart des zones urbaines ou périurbaines, on a le choix entre au moins trois ou quatre supermarchés dans un rayon de quinze minutes. Le coût du trajet pour se rendre dans l’enseigne la moins chère est presque toujours inférieur à l’économie réalisée. C’est un calcul simple à faire une fois, et qui produit des bénéfices récurrents.
Au-delà du choix de l’enseigne, on peut pousser la logique plus loin en combinant : hypermarché pour les produits non périssables, marché local pour les fruits et légumes de saison, hard-discounter pour les produits de base. Cette approche multi-canaux demande un peu plus d’organisation, mais elle peut faire baisser le panier moyen de 20 à 40 % par rapport à un approvisionnement mono-enseigne.
Il faut noter que la transcription fournie s’arrête ici. La vidéo prometait cinquante conseils, mais seuls les douze premiers — ou plutôt les douze premiers regroupés en une douzaine de thématiques — sont disponibles dans la source qui nous a été transmise. Les conseils restants, qui couvrent probablement d’autres aspects de la vie quotidienne — transport, loisirs, habillement, vacances, gestion administrative — ne sont pas traités dans cet article par souci d’honnêteté envers le lecteur.
Conclusion
Les douze conseils présentés dans cet article — tirés de la première partie de la vidéo « 50 Frugal Living Tips That Actually Work » disponible sur YouTube — partagent un fil conducteur : ils ne demandent pas un effort surhumain, mais une attention systématique aux petits postes de dépense et une discipline d’automatisation. La règle du 10/1, l’épargne automatique, la négociation annuelle des contrats, le batch cooking, le changement d’enseigne : chacun de ces gestes, pris isolément, paraît modeste. C’est leur accumulation sur plusieurs années qui produit les résultats mentionnés — un taux d’épargne supérieur à 50 % maintenu pendant huit ans, et, à terme, la liberté de choisir son mode de vie. La transcription fournie étant tronquée, les trente-huit autres conseils de la vidéo ne sont pas couverts ici ; on les retrouvera dans la source d’origine pour compléter cette première sélection.