

Neobanques, qui choisir – Revolut, N26, Nickel, Bunq, Wise, Chime, Monzo
FAQ
Une néobanque a-t-elle l’obligation d’avoir une licence bancaire ?
Oui. Pour mériter le terme « néobanque » et proposer l’ensemble des services associés, un établissement doit détenir une licence bancaire. C’est ce qu’ont rappelé l’ACPR et la Banque de France dans leur cadre de 2021. Sans licence, on parle plutôt de solution de paiement ou de compte de paiement, avec des services réduits.
Quel est le coût réel d’un compte Revolut pour un usage standard ?
La formule Standard est à 0 €. La carte Metal monte à 13,99 € par mois, et la formule Ultra à 45 € par mois. Pour un usage quotidien de particulier sans fonctionnalités avancées, la formule Standard suffit dans la majorité des cas.
bunq est-elle vraiment ouverte aux profils qui n’ont pas accès aux banques classiques ?
Oui, c’est l’un des positionnements de bunq, y compris aux personnes interdites bancaires. La marque revendique « la banque de la liberté » et accepte des profils que le système bancaire classique exclut.
Peut-on vraiment ouvrir un compte Nickel sans rendez-vous et sans justificatif de domicile ?
Oui. Il suffit d’une pièce d’identité en cours de validité pour ouvrir un compte dans un point de vente Nickel (buraliste). C’est l’un des atouts majeurs du modèle, et c’est ce qui le rend accessible aux personnes en situation de précarité administrative.
Ma French Bank propose-t-elle un compte pour les professionnels ?
Non, l’offre de Ma French Bank est réservée aux particuliers. Pour un compte professionnel, il faut se tourner vers d’autres acteurs, Revolut ou bunq par exemple, qui ont des grilles business dédiées.
Les cartes métal de Nickel sont-elles vraiment moins chères que celles des concurrents ?
Oui. La carte métal de Nickel est à 100 € par an (environ 8,33 € par mois), là où les cartes métal des concurrents tournent plutôt entre 13,99 € et 17,99 € par mois. Les services associés restent très proches fonctionnellement, ce qui rend Nickel particulièrement intéressant sur ce créneau.
Peut-on tester ces néobanques gratuitement avant de s’engager ?
Revolut et bunq permettent d’ouvrir un compte gratuitement à 0 €. bunq offre en plus un essai gratuit de 30 jours sur toutes ses formules. Nickel propose la première formule à 20 € par an, sans période d’essai gratuite. Ma French Bank est à 2,90 € par mois pour le compte Original, sans période d’essai gratuite non plus.
Introduction
Vous avez probablement vu passer une bonne dizaine de pubs pour des néobanques cette semaine. Revolut par-ci, bunq par-là, Nickel au coin de la rue, et demain une nouvelle venue qui promet de « révolutionner votre argent ». Sur le papier, elles se ressemblent toutes : une app, une carte, zéro paperasse. En pratique, elles ne jouent pas du tout dans la même cour — et c’est précisément ce qu’on va décortiquer dans cet article, qui s’appuie sur le comparatif publié par la chaîne comparateur banque.com (vidéo consultable ici).
L’exercice compare, synthétise et analyse les offres d’une cinquantaine d’établissements : banques traditionnelles, néobanques et fintechs. Pour rester utile, on a gardé six acteurs qui sortent du lot, et on a creusé en détail les quatre sur lesquels la vidéo source revient le plus longuement : Revolut, bunq, Nickel et Ma French Bank. Pour les autres (N26, Wise, Chime, Monzo…), on vous dira honnêtement ce qu’on a — et ce qu’on n’a pas — sous la main à partir du comparatif d’origine.
Avant de choisir, une mise au point s’impose. Le mot « néobanque » a tellement été galvaudé que l’ACPR et la Banque de France ont posé un cadre en 2021 : pour mériter l’étiquette, il faut une vraie licence bancaire. Ça change la donne sur la garantie de vos dépôts et sur les services qu’on peut réellement vous proposer. C’est le point de départ, et c’est aussi ce qui justifie qu’on ne traite pas tous les acteurs sur le même pied.
1. Pourquoi toutes les « néobanques » ne se valent pas
Quand on vous dit « néobanque », vous pensez probablement à une jolie application et à une carte de paiement au design léché. C’est l’image qu’on vous vend dans les pubs, les stories Instagram, les placements de produit dans les vidéos de YouTubers finance. Mais derrière la couche marketing, il y a une réalité réglementaire qui change la nature même de ce que vous achetez.
En 2021, l’ACPR (Autorité de contrôle prudentiel et de résolution) et la Banque de France ont mis un coup d’arrêt à l’utilisation du mot « néobanque » dans la communication commerciale. Pourquoi ? Parce que le terme était utilisé à toutes les sauces, y compris par de simples solutions de paiement ou des fintechs qui n’ont pas le statut d’établissement de crédit. Or, ce statut n’est pas un détail administratif : il conditionne directement la garantie de vos dépôts (jusqu’à 100 000 € via le Fonds de Garantie des Dépôts et de Résolution) et l’étendue des services qu’on peut légalement vous proposer.
Concrètement, une vraie néobanque doit détenir une licence bancaire. C’est cette licence qui vous permet, par exemple, de bénéficier d’un IBAN local au sens plein du terme, d’émettre ou d’encaisser des chèques dans des conditions encadrées, de proposer un compte joint, ou d’offrir certains produits d’épargne réglementés. Sans licence, vous avez affaire à un compte de paiement — utile au quotidien, mais limité sur les produits annexes et sur la profondeur de l’agrément.
C’est pour cette raison que, dans le classement sur lequel s’appuie cet article, on privilégie les acteurs qui disposent effectivement de cette licence, et en particulier les acteurs français. Ça ne veut pas dire que les autres sont à fuir — Revolut, par exemple, dispose d’une licence bancaire européenne via sa succursale en Lituanie — mais ça veut dire qu’il faut savoir exactement ce qu’on achète quand on souscrit. Le prix attractif d’un compte de paiement n’est pas comparable au prix d’un compte adossé à un établissement de crédit, parce que la nature du service rendu n’est pas la même.
Le reste de cet article va donc distinguer deux familles : d’un côté les « super-apps » qui empilent les fonctionnalités dans une interface unique (Revolut, bunq) ; de l’autre les solutions de proximité, souvent adossées à un grand réseau physique français (Nickel chez les buralistes, Ma French Bank dans les bureaux de poste). Chaque modèle a ses avantages, ses frictions et son public. Le bon choix dépend moins du buzz que de votre usage réel au quotidien.
Un dernier point avant d’entrer dans le vif du sujet : tous les chiffres et toutes les fourchettes de prix cités ici sont ceux évoqués dans la vidéo source au moment de son enregistrement. Les grilles tarifaires des néobanques bougent vite, et certaines promos « mois offert » peuvent apparaître ou disparaître d’une semaine à l’autre. Avant de cliquer sur un lien d’ouverture, prenez toujours trente secondes pour vérifier la grille en vigueur sur le site officiel.
2. Revolut : la super-app à 30 millions de clients
Commençons par l’acteur qui fait le plus de bruit dans le paysage : Revolut. Plus de 30 millions de clients dans le monde, une croissance qui ne ralentit pas trimestre après trimestre, et une stratégie assumée de « super-app » financière. Si vous cherchez une néobanque qui promet de faire beaucoup de choses dans une seule interface, c’est probablement le premier nom qui vient, et pour cause : la marque a investi massivement dans le marketing à grande échelle.
Revolut s’adresse à tout le monde, ou presque. Vous pouvez ouvrir un compte en tant que particulier, en tant que professionnel (indépendant, auto-entrepreneur, freelance), ou pour un mineur. Cette segmentation large permet à l’application de couvrir les usages familiaux, les usages entrepreneuriaux et les usages personnels sans vous forcer à multiplier les outils et les interfaces. Pour un couple où un membre a une activité indépendante, par exemple, c’est un argument pratique : on gère tout depuis la même maison.
Sur le prix, l’entrée est gratuite : vous pouvez créer un compte Revolut à 0 €, ce qui est parfait pour tester le service sans aucun risque financier. Vous téléchargez l’app, vous passez l’onboarding, vous recevez une carte virtuelle immédiatement, et vous voyez si l’expérience vous plaît. La carte physique peut suivre, gratuitement sur la formule standard. Ensuite, l’escalier tarifaire grimpe avec les fonctionnalités. La carte Metal, par exemple, monte jusqu’à 13,99 € par mois. Et si vous voulez le très haut de gamme, il y a la formule « Ultra », lancée récemment, qui se positionne comme une offre « ultra prestige » — son prix atteint 45 € par mois.
Au moment où la vidéo source a été enregistrée, Revolut offrait 10 € à l’ouverture du compte aux nouveaux clients passant par le lien dédié — sous certaines conditions qu’il faut vérifier sur la page d’offre. C’est un classique du secteur d’amorcer l’acquisition avec un petit bonus, et ça reste appréciable quand on teste un service pour la première fois. Pensez simplement à lire les conditions pour ne pas avoir de mauvaise surprise sur la durée de validité du code.
Ce qui distingue Revolut, c’est l’ambition « tout-en-un ». Depuis une seule et même application, vous pouvez : dépenser avec la carte et le paiement mobile (Apple Pay, Google Pay), investir (en actions fractionnées, en cryptos, parfois en matières premières selon les juridictions et les évolutions), comparer des prix, réserver des voyages, organiser des cagnottes entre amis pour un cadeau commun, gérer un budget pour vos enfants, ou piloter la trésorerie de votre activité indépendante. L’idée, c’est de devenir l’unique point d’entrée financier de votre vie quotidienne.
Pour quelqu’un qui cherche à centraliser sa vie financière — c’est le cas typique du lecteur de ce blog, qui cumule side hustle, compte perso et éventuellement une petite activité — c’est un argument solide. Vous n’avez plus à jongler entre cinq apps différentes : une app bancaire, une app de brokerage, une app de cagnotte, une app de comparaison de prix, etc. Revolut veut être l’app unique, et sur le papier, l’exécution est plutôt réussie.
Cela dit, quelques points méritent d’être gardés en tête avant de signer. Revolut dispose d’une licence bancaire européenne, mais elle n’est pas une banque française au sens strict. Pour la majorité des usages, ça ne change rien à votre quotidien. Pour certains cas spécifiques — certains virements SEPA qui doivent absolument partir d’un IBAN français, IBAN français systématique pour vos interlocuteurs administratifs, compatibilité avec certaines plateformes françaises très pointilleuses sur la domiciliation bancaire — ça peut créer de petites frictions qu’il faut apprendre à gérer. Ce n’est pas rédhibitoire, mais c’est à intégrer dans votre réflexion.
3. Bunq : la néobanque verte et ouverte à tous
Si Revolut mise sur la taille et la fonctionnalité généraliste, bunq mise sur les valeurs. Cette néobanque néerlandaise se présente comme « la banque de la liberté ». Le positionnement est clair, assumé, et il structure toute la communication de la marque : ouvrir un compte à n’importe qui, sans condition de revenus, sans condition de genre, sans condition de parcours, et même aux personnes interdites bancaires.
C’est un point qu’on sous-estime souvent quand on compare les néobanques. En France, l’interdit bancaire est un parcours du combattant : on vous inscrit au fichier de la Banque de France, on vous ferme l’accès au système bancaire classique pour les moyens de paiement les plus utiles (chéquiers, facilités de caisse), et reconstruire une relation avec une banque devient un chemin long et humiliant. bunq, elle, accepte ces personnes sans discrimination. Pour quelqu’un qui sort d’une période difficile et qui veut reprendre sa vie financière en main sans attendre dix ans, c’est une porte d’entrée réelle et concrète.
Sur les tarifs, bunq propose une grille qui démarre à 0 € pour les particuliers. Comme chez Revolut, vous pouvez donc tester gratuitement avant de vous engager, ce qui enlève la barrière psychologique à l’essai. La formule la plus évoluée grimpe jusqu’à 17,99 € par mois. Les comptes pros (business) existent également, avec des grilles tarifaires spécifiques — il faut choisir la formule adaptée à votre statut juridique, ce qui est important pour les travailleurs non salariés qui consultent l’offre.
Le gros « plus » de bunq, celui qui revient dans toutes les conversations et qui est au cœur de l’identité de la marque, c’est son engagement écologique. La formule Easy Green est particulièrement appréciée des utilisateurs : elle permet, par exemple, de planter un arbre à chaque palier de dépenses atteint. C’est un détail dans l’absolu, mais pour quelqu’un qui veut aligner ses finances avec ses convictions environnementales, ça compte. Ce n’est pas du greenwashing de façade, c’est un positionnement intégré à l’offre commerciale.
Deux autres points pratiques méritent d’être soulignés pour les lecteurs qui hésitent encore. D’abord, bunq propose un essai gratuit de 30 jours, quelle que soit la formule choisie. C’est généreux, et ça permet de vraiment tester le service dans la durée avant de s’engager. Trente jours, c’est assez pour encaisser un salaire, payer quelques factures, et voir si l’app vous convient au quotidien. Ensuite, la résiliation est possible à tout moment — pas de piège contractuel, pas de frais cachés pour fermer le compte, pas d’engagement longue durée.
Enfin, un changement récent et important à considérer : bunq propose désormais un IBAN français. Pendant longtemps, les clients français de bunq recevaient un IBAN néerlandais, ce qui pouvait poser problème avec certains organismes — notamment les administrations françaises, certains employeurs qui valident les IBAN à la souscription, ou les plateformes de e-commerce et de location qui discriminent parfois les IBAN non-français à l’inscription. Avec l’arrivée de l’IBAN français, ce frein disparaît pour les nouveaux clients, et c’est un vrai changement d’équation pour les hésitants.
Pour résumer : bunq, c’est la néobanque qui coche les cases « valeurs », « accessibilité » et « flexibilité ». Si Revolut est la super-app généraliste qui veut tout faire, bunq est la néobanque qui assume une identité forte et qui attire un public sensible à ce positionnement. Ce n’est pas un choix rationnel pur, c’est aussi un choix d’affinité — et c’est très bien comme ça.
4. Nickel : la solution sans banque à 20 € par an
On change de registre avec Nickel. Ici, on n’est pas sur une super-app internationale avec une ambition mondiale, mais sur une solution française, pragmatique, accessible partout — y compris en cash. Et c’est précisément ce qui fait sa force dans le paysage français.
Nickel appartient depuis quelques années à BNP Paribas, ce qui lui donne un socle solide et rassurant sans en faire une banque traditionnelle. Le positionnement marketing est original : on parle d’une « solution sans banque », parce que le compte Nickel n’est pas un compte bancaire traditionnel au sens strict, mais il fonctionne comme tel au quotidien pour la majorité des usages.
Le premier atout qui fait la différence, c’est le réseau physique. Nickel est accessible via un large réseau de points de vente en France, principalement chez les buralistes. Vous avez probablement vu ces petites bornes installées à côté du tabac dans votre quartier : ce sont les bornes Nickel. Elles permettent d’ouvrir un compte en quelques minutes, sur présentation d’une simple pièce d’identité en cours de validité, et d’alimenter ce compte en espèces. Pas besoin de rendez-vous, pas besoin de justificatif de domicile compliqué, pas besoin d’attendre une validation à J+7.
Cette dimension physique change la donne pour beaucoup de Français. Vous pouvez déposer du cash chez le buraliste du coin, recevoir un virement, payer par carte bancaire, ou encaisser un chèque — le tout depuis un point Nickel ou depuis l’application mobile. Pour quelqu’un qui ne veut pas — ou ne peut pas — passer par une banque en ligne 100 % digitale, pour quelqu’un qui touche encore une partie de sa rémunération en espèces, ou pour quelqu’un qui veut un compte de secours simple et immédiatement accessible, c’est un compromis précieux.
Nickel est aussi pensé pour les transferts internationaux. Si vous envoyez régulièrement de l’argent à l’étranger, en devises étrangères, la solution se positionne comme plus rapide et moins chère que les banques traditionnelles. Pour les familles expatriées, les travailleurs frontaliers, ou les personnes qui soutiennent financièrement de la famille à l’étranger, c’est un vrai sujet de budget mensuel. Le transfert classique en agence bancaire coûte cher et prend du temps. Nickel fluidifie ce flux.
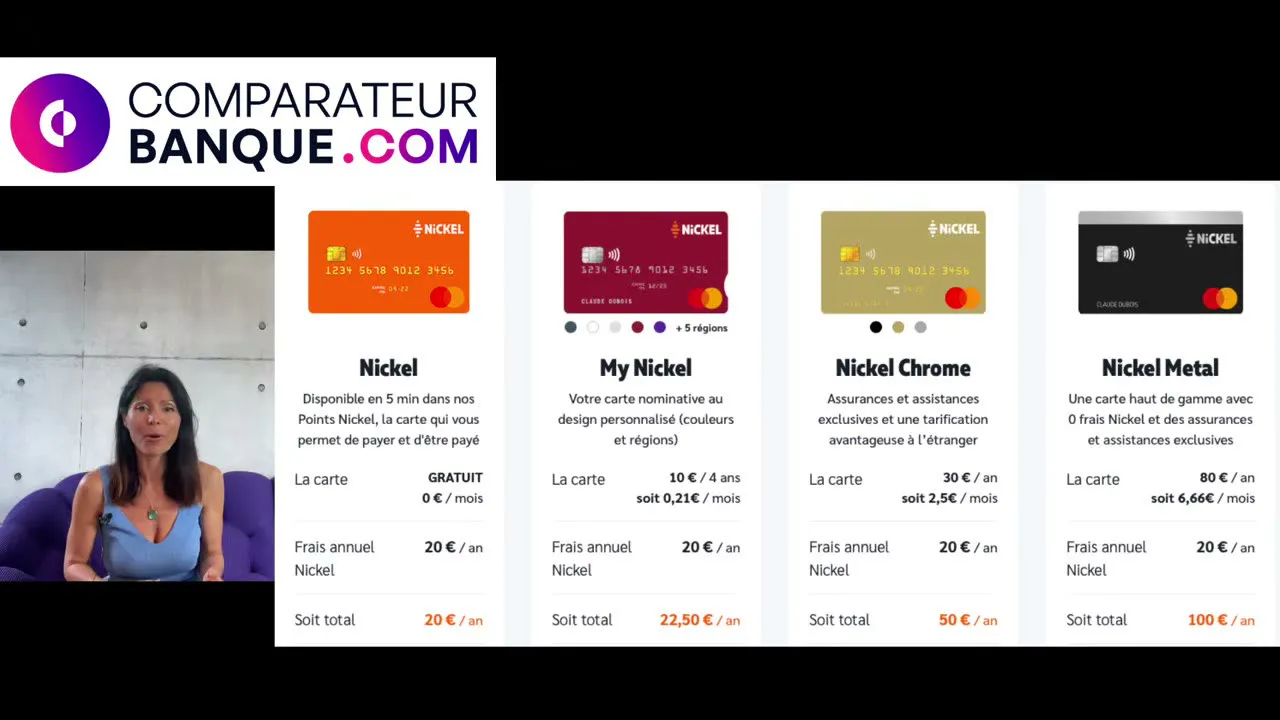
Sur le prix, Nickel est imbattable dans le paysage français. La première formule démarre à 20 € par an — pas par mois, par an. C’est 2 à 3 fois moins cher qu’une banque classique pour un service équivalent au quotidien, et c’est aussi moins cher que la plupart des néobanques concurrentes qui jouent dans la même catégorie. Si vous voulez une carte métal, la formule haut de gamme est à 100 € par an, soit environ 8,33 € par mois. À titre de comparaison, les cartes métal des concurrents tournent plutôt entre 13,99 € et 17–18 € par mois, avec des services souvent très proches fonctionnellement.
En clair, si vous cherchez une carte métal sans vous ruiner, Nickel est probablement l’option la plus rationnelle du marché français. Vous payez significativement moins pour un service équivalent. Pour un usage critique qui s’habitue à comparer les coûts fixes du quotidien, c’est un point non négligeable.
Petit bémol à intégrer dans votre décision : il n’y a pas de compte à 0 € chez Nickel. L’entrée se fait à 20 € par an, ce qui reste dérisoire à l’échelle d’une année, mais ça mérite d’être noté si vous cherchez absolument la gratuité totale et que vous n’avez pas de raison particulière d’aller chez le buraliste.
5. Ma French Bank : le choix 100 % français
Reste Ma French Bank, la deuxième solution française de ce comparatif. Si Nickel mise sur les buralistes, Ma French Bank mise sur les bureaux de poste. C’est un choix stratégique qui change le profil de la cible et qui structure l’expérience client.
Ma French Bank est une néobanque adossée à La Poste. Vous retrouverez ses « corners » dans certains bureaux de poste, ce qui permet d’ouvrir un compte et d’être accompagné en face à face si besoin. Pour les Français qui restent attachés au contact humain — et ils sont plus nombreux qu’on ne le pense, malgré la digitalisation de la banque — c’est un vrai avantage. Pouvoir poser une question à un conseiller La Poste, c’est un confort qui a un prix, mais qui se valorise en tranquillité d’esprit.
Le positionnement « 100 % français » est assumé dans la communication, et c’est précisément ce qui peut rassurer une partie de la clientèle. Quand vous ouvrez un compte chez Ma French Bank, vous savez que vous traitez avec un acteur local, soumis à la réglementation française, et adossé à un groupe historique qui a pignon sur rue. Pour certains profils, notamment les personnes âgées qui découvrent les néobanques ou les personnes prudentes qui veulent minimiser les risques, ça compte autant que les fonctionnalités elles-mêmes.
Sur les offres, Ma French Bank se limite aux particuliers — il n’y a pas de compte pro dans la grille actuelle. Deux formules sont disponibles : le compte Original à 2,90 € par mois, et le compte Idéal à 6,90 € par mois. C’est plus cher que Nickel sur la formule d’entrée, mais c’est dans la fourchette basse du marché des néobanques françaises, et la grille reste lisible : deux offres, deux prix, pas de complexité inutile.
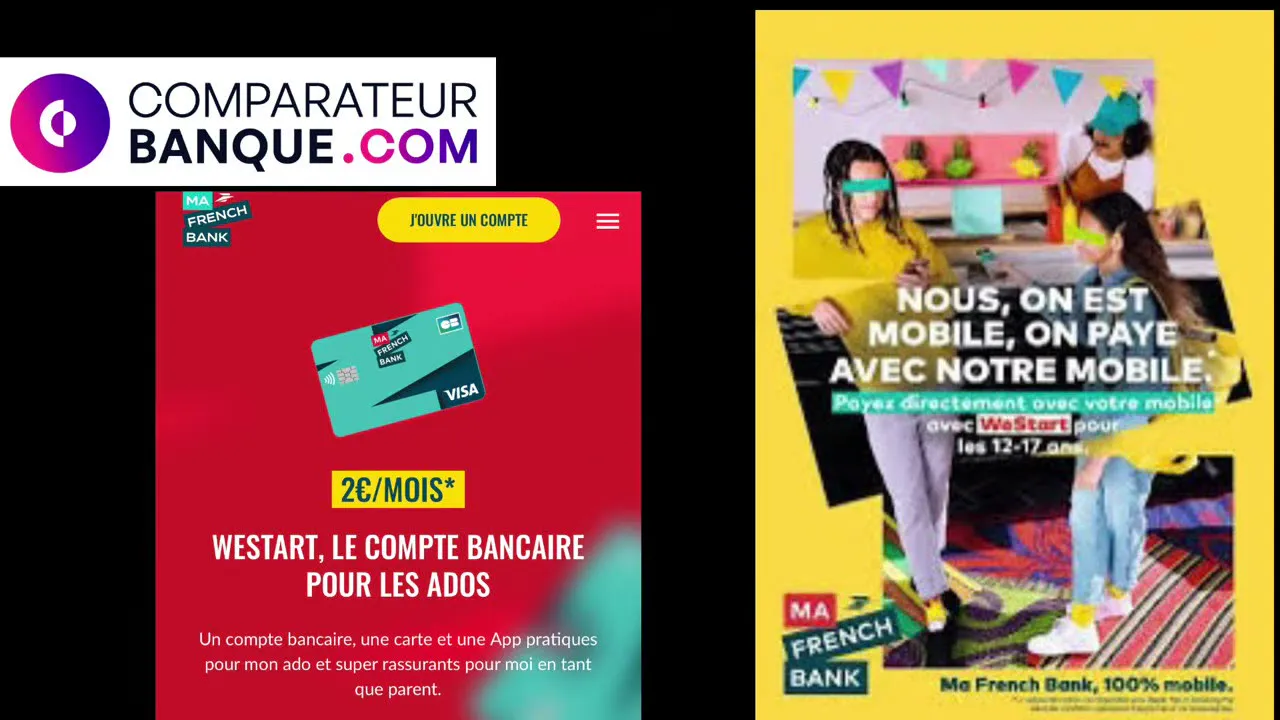
Comme chez Nickel, Ma French Bank propose aussi un compte pour les mineurs, à partir de 12 ans, dès 2 € par mois. C’est un bon outil pour initier un adolescent à la gestion d’un budget, avec un parent qui garde un œil sur les opérations depuis son propre espace. Pour un parent qui veut transmettre les bases de l’argent-de-poche sans sortir la carte à tout va, c’est un outil pédagogique utile.
Un mot sur les promotions : de temps en temps, Ma French Bank propose des mois offerts ou des tarifs réduits sur ses offres. Au moment de la vidéo source, ce n’était pas le cas, et il n’y avait pas de promo en cours à signaler. Mais ce type de promo revient régulièrement dans la stratégie commerciale de la marque, et c’est un argument à surveiller si vous n’êtes pas pressé pour ouvrir votre compte. Pensez à passer par les liens d’ouverture du comparateur pour bénéficier automatiquement de la promo en cours si elle existe.
Pour quelqu’un qui veut une néobanque française, avec un point physique de proximité dans les bureaux de poste, et qui n’a pas besoin d’un compte pro, Ma French Bank coche les bonnes cases. Ce n’est pas l’offre la plus sexy ni la plus innovante du marché, mais c’est une offre fiable, lisible, et alignée avec les attentes d’une partie significative de la clientèle française.
6. Revolut vs Bunq vs Nickel vs Ma French Bank : le match rapide
Pour y voir plus clair sans refaire le tour complet, voici une synthèse en tableau mental. On ne va pas vous imposer un « vainqueur » unique — le bon choix dépend strictement de votre situation, de votre budget, et de vos priorités.
- Vous voulez une super-app qui fait tout (dépenser, investir, voyager, comparer des prix, gérer une cagnotte) : Revolut. C’est l’option la plus complète côté fonctionnalités, la plus internationale, et la plus évolutive. Point d’attention : licence européenne, pas française au sens strict.
- Vous êtes interdit bancaire, ou vous voulez une néobanque avec des valeurs affirmées (écologie, inclusivité, ouverture à tous) : bunq. L’ouverture à tous les profils, l’IBAN français désormais disponible, et la formule Easy Green en font un choix cohérent et différenciant.
- Vous voulez payer le moins possible, vous appréciez le cash et le réseau physique de proximité : Nickel. 20 € par an pour la formule de base, et un point de vente probablement à 5 minutes de chez vous. Carte métal imbattable sur le prix.
- Vous voulez du 100 % français, avec un point physique dans un bureau de poste et une marque de confiance historique : Ma French Bank. Sobre, fiable, lisible. Bien pour les particuliers qui ne veulent pas de la complexité.
Sur les prix, on rappelle les ordres de grandeur évoqués dans la vidéo source : Revolut démarre à 0 € et monte jusqu’à 45 € par mois pour la formule Ultra ; bunq démarre à 0 € et monte jusqu’à 17,99 € par mois ; Nickel démarre à 20 € par an pour la première formule et monte à 100 € par an pour la carte métal ; Ma French Bank démarre à 2,90 € par mois pour le compte Original et monte à 6,90 € par mois pour le compte Idéal.
Sur les fonctionnalités distinctives, on peut retenir quelques marqueurs simples : Revolut brille par l’investissement intégré et la réservation de voyages ; bunq brille par son positionnement éthique et l’ouverture aux profils exclus du système bancaire classique ; Nickel brille par le maillage physique des buralistes et les transferts internationaux économiques ; Ma French Bank brille par l’ancrage à un réseau de proximité rassurant.
Un dernier point d’honnêteté avant de passer à la FAQ : on n’a pas pu traiter en détail les autres néobanques évoquées dans le titre de la vidéo source (N26, Wise, Chime, Monzo…). Elles existent, elles ont leurs arguments, mais la vidéo source n’en parle pas en détail, et on a choisi de ne pas inventer des chiffres ou des promesses qui ne sont pas dans le comparatif original. Pour aller plus loin, le mieux reste de regarder la vidéo en entier et de consulter la grille comparative complète des 54 établissements.
Conclusion
Au final, il n’y a pas de « meilleure néobanque » universelle. Il y a celle qui correspond à votre usage, à votre budget, et à votre rapport au système bancaire. Revolut pour la super-app qui centralise tout, bunq pour les valeurs et l’ouverture à tous, Nickel pour le maillage physique et le prix imbattable, Ma French Bank pour le 100 % français et le contact en bureau de poste. À vous de croiser votre profil avec ces quatre positionnements, et de faire votre choix. Pour aller plus loin, la vidéo source reste la référence pour creuser les chiffres et les grilles tarifaires.