

Comparatif Néo Banques 2026, Boursobank, Fortuneo, Revolut, N26
FAQ
Quelle banque en ligne choisir pour un PEA en 2026 ?
BoursoBank et Fortuneo restent les deux références du marché, les plus solides et les plus régulées. Pour les ordres de bourse, les grilles tarifaires sont parmi les plus compétitives. Trade Republic est une alternative à surveiller pour les ordres les plus simples, mais elle ne couvre pas tous les cas d’usage d’un PEA complet.
Faut-il quitter sa banque classique pour une banque en ligne ?
Ça dépend de votre usage, mais dans la majorité des cas, oui. Les frais de tenue de compte, les commissions d’intervention, les frais sur les opérations courantes, et le manque de souplesse des banques classiques pèsent sur la durée. En gardant au bureau national, la transition est possible, et la grande majorité des opérations se font sans accroc.
Quelle néobanque choisir entre Revolut et N26 ?
Revolut pour la profondeur des options, l’investissement intégré, et les virements internationaux. N26 pour la simplicité, une interface plus épurée, et une carte N26 GO qui reste plus permissive sur les retraits à l’étranger.
Quelle est la banque en ligne la moins chère ?
Toutes les banques en ligne affichent 0,00 € de frais de tenue de compte, et c’est sur l’usage — carte, opérations à l’étranger, virements internationaux — que les différences se font. La moins chère pour vous est celle qui colle le mieux à votre usage réel, et pas celle qui affiche le plus de 0 €.
Peut-on avoir plusieurs banques en ligne en même temps ?
Oui, c’est même une pratique courante chez les profils avertis. Une banque en ligne principale pour le PEA et l’assurance vie, une néobanque pour les voyages et le mobile, et parfois un compte classique conservé par inertie ou pour les dépôts d’espèces. L’enjeu est de ne pas multiplier les frais, et de garder une architecture lisible.
Les banques en ligne sont-elles vraiment fiables ?
Oui, à condition de choisir des établissements régulés en France ou en Europe. BoursoBank (Société Générale), Fortuneo (Crédit Mutuel Arkéa), Hello Bank (BNP Paribas) sont adossées à des groupes bancaires solides, et le détail n’est pas un sujet. Les néobanques, en particulier Revolut, ont un track record plus court, mais elles sont régulées et leurs fonds sont protégés.
Comment ouvrir un compte dans une banque en ligne ?
En quelques minutes depuis l’application ou le site, avec une photo d’identité, un justificatif de domicile, et un IBAN pour le transfert initial. L’ouverture est rapide, mais l’on ne choisit pas sa banque au feeling : on l’a testée et comparée à ses usages, sans quoi on découvre ses limites au pire moment.
Introduction
Sur cette chaîne, on parle d’investissement passif en bourse, et la banque reste la première brique de toute stratégie patrimoniale sérieuse. Or, le passage d’une banque classique à une banque en ligne ou à une néobanque n’est plus seulement une affaire d’économies de frais : c’est aussi, souvent, un moyen d’accéder à des supports d’investissement plus souples, depuis un PEA jusqu’à une assurance vie, en passant par un simple compte courant qui s’adapte à votre mode de vie. Dans ce comparatif, on passe en revue une dizaine d’acteurs — BoursoBank, Fortuneo, Revolut, N26, Hello Bank, Monabanq, Bforbank (AXA), Trade Republic, Eloan, et le Crédit Agricole comme point de repère pour les banques classiques — pour y voir clair sans bullshit commercial. Le tableau complet qui a servi de base à l’analyse est consultable dans la vidéo d’origine, ici.
Avant de détailler les critères un par un, un point mérite d’être posé d’emblée : la distinction qui compte n’est plus entre votre banque de quartier et une banque en ligne, mais bien entre deux familles d’acteurs — les banques en ligne « classiques » d’un côté, les néobanques de l’autre. Cette différence structurelle pèse autant dans la durée que les frais affichés en première ligne.
Dernier point d’entrée : la démarche de comparaison. Plutôt que de chercher la banque « la moins chère » en absolu, on part de votre usage réel — carte, voyages, virements, produits d’épargne — et on regarde quelle enseigne colle le mieux à ce profil. C’est cette approche, critère par critère, que l’on déroule maintenant.
1. Pourquoi comparer banques en ligne et néobanques en 2026 ?
L’arrivée des banques en ligne a rebattu les cartes du secteur. Pendant longtemps, détenir un compte, l’ouvrir, le fermer ou simplement y déposer de l’argent avait un coût considéré comme négligeable, parfois même totalement masqué. Les frais de tenue de compte, qui restaient la norme dans les établissements classiques, étaient présentés comme la simple contrepartie du service rendu en agence et du conseiller qui connaissait votre prénom. Ce modèle a vécu.
Boursorama, Fortuneo et quelques autres ont d’abord proposé une offre presque identique à celle des banques traditionnelles, mais sans les murs. Moins d’intermédiaires, moins de frais, et un service 100 % à distance qui suffit à la grande majorité des opérations courantes : virements, prélèvements, carte, consultation de solde. Le pari était risqué, il a été tenu. Aujourd’hui, la banque en ligne « classique » n’est plus une bizarrerie de geek : c’est un choix de raison pour des millions de Français.
Résultat : la concurrence a joué en faveur du client. Les banques traditionnelles ont dû s’aligner, supprimer ou forfaitiser un certain nombre de frais visibles. Sur le critère des frais de base, la quasi-totalité des banques en ligne et des néobanques du comparatif affichent désormais 0 €. Ce n’est pas parfait partout, mais le mouvement de fond est enclenché.
Pour autant, ce serait une erreur d’en conclure que tout est devenu gratuit. Les frais n’ont pas disparu, ils se sont déplacés. Ils sont désormais liés à l’usage que vous faites de votre compte, au type de carte choisi, à la fréquence de vos opérations à l’étranger, et à vos besoins spécifiques — notamment quand on sort de la zone euro. C’est précisément sur ces usages que la comparaison devient intéressante, et c’est ce que les sections qui suivent s’attachent à démontrer.
2. Critère n°1 : combien coûte vraiment sa banque aujourd’hui ?
Premier réflexe à avoir avant de signer : additionner tous les frais, pas seulement regarder le ticket d’entrée. Une banque qui affiche 0 € de frais de tenue de compte n’est pas forcément moins chère qu’une autre qui facture 1,50 € par mois, si la première facture ailleurs — carte premium obligatoire, retraits hors zone, virements internationaux — ce que la deuxième inclut sans condition.
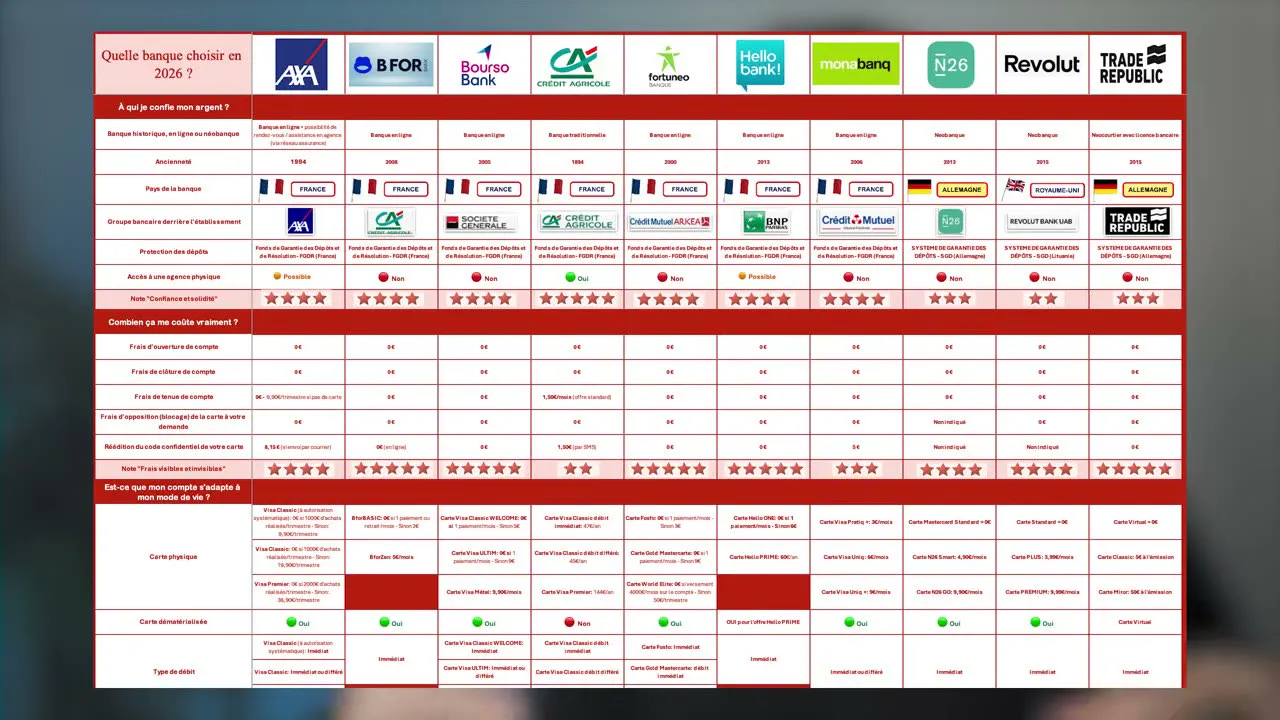
Sur les frais de base stricto sensu, la lecture du tableau comparatif est sans appel. La plupart des banques du comparatif affichent 0 €. C’est un acquis, et c’est même un critère sur lequel les banques classiques ont dû s’aligner : suppression de certains frais, forfaitisation, simplification sur les postes les plus visibles. C’est le signe que la concurrence a fini par jouer en faveur du client.
Le Crédit Agricole, qui sert ici de point de repère pour les établissements traditionnels, maintient par exemple des frais de tenue de compte de 1,50 € par mois sur son forfait standard. Multiplié par 12, cela représente 18 € par an pour un service qu’une banque en ligne propose sans condition. À l’échelle d’un foyer, sur dix ou vingt ans, ce n’est plus anodin. Et c’est sans parler des frais de carte, des commissions d’intervention, des frais de mise en place de prélèvement ou de tel ou tel « service optionnel » que la banque classique facture en plus, là où la banque en ligne inclut la plupart du temps l’ensemble dans la formule de base.
Cela posé, et c’est un point important : ce n’est pas sur les frais de base que la différence va réellement se faire entre les acteurs du comparatif. Tous, ou presque, sont à 0 €. La différence va se faire sur l’usage — carte, opérations à l’étranger, virements, produits d’investissement. C’est pour cela que les critères suivants sont les vrais critères discriminants.
Au passage, un mot sur la notion de « banque gratuite ». Une banque en ligne qui facture sa carte 5 € par mois, ses retraits hors zone 1,50 € par opération, et ses virements internationaux 1 % du montant, n’est pas gratuite au sens économique du terme. Elle est seulement gratuite si on l’utilise conformément à ce qu’elle attend de vous. Tout l’enjeu du choix consiste à vérifier que ses attentes collent à votre usage réel — et pas l’inverse.
3. Critère n°2 : la carte bancaire, premier marqueur de votre mode de vie
La carte est l’un des postes où l’écart entre les acteurs se creuse le plus, et c’est aussi l’un des premiers signaux que la banque vous envoie sur le type de client qu’elle cible. Trois familles de tarification coexistent, et il est utile de bien les distinguer avant de choisir.
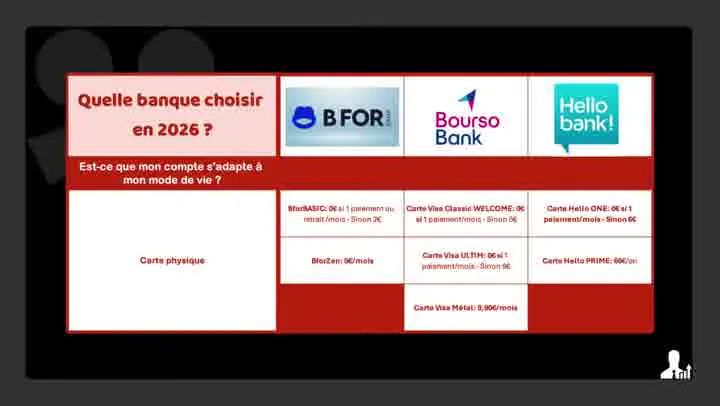
La première famille, c’est la carte « gratuite » sous condition d’usage. La carte elle-même est à 0 €, mais l’établissement exige au minimum un paiement ou un retrait par mois pour la maintenir gratuite. C’est le cas de Bforbank, BoursoBank, Fortuneo pour les cartes Fosfo et Gold Mastercard, et Hello Bank. Pour la majorité des gens qui utilisent effectivement leur carte tous les mois, la condition est sans impact. C’est presque un non-sujet.
La deuxième famille, c’est la carte « gratuite » sous condition de volume. L’exemple le plus parlant est celui d’AXA Bank, qui impose 1 000 € d’achats par trimestre pour conserver la gratuité. 1 000 € par trimestre, soit environ 333 € par mois : pour des budgets serrés, des étudiants, ou des personnes qui consomment peu en carte, la condition peut être plus contraignante qu’un simple paiement mensuel. Il ne suffit pas d’utiliser sa carte, il faut l’utiliser suffisamment.
La troisième famille, c’est la carte payante d’office. C’est le modèle du Crédit Agricole, et c’est aussi celui de Monabanq, avec un forfait mensuel ou annuel sans condition d’usage ou presque. Le prix est fixe, connu d’avance, et n’est pas conditionné à un quelconque volume. Pour les utilisateurs qui veulent une carte premium sans se poser de question, ou qui n’utilisent leur carte que rarement, c’est un modèle qui peut se défendre.
Premier piège à éviter : la tarification dépend du type de carte choisi, et pas seulement de la banque. Une même enseigne peut proposer une carte gratuite sous condition et une carte premium payante, voire plusieurs niveaux intermédiaires. C’est explicite chez Bforbank, BoursoBank et Eloan, qui déclinent leur offre en plusieurs gammes. Il faut donc regarder la grille complète, et pas seulement la première ligne.
Fortuneo illustre bien cette logique. La Fosfo et la Gold Mastercard sont gratuites avec un mouvement par mois, et couvrent l’essentiel des usages. La World Elite, en revanche, exige de verser au moins 4 000 € par mois sur le compte pour rester gratuite. C’est une condition qui en fait une carte d’investisseur ayant une épargne de trésorerie importante, plus qu’une carte du quotidien. Si vous avez 4 000 € de cash qui dort sur votre compte tous les mois, c’est probablement que vous êtes en train de réfléchir à la meilleure façon de le placer.
Second piège, et non des moindres : les néobanques — N26, Revolut, Trade Republic — sont souvent moins chères sur le papier, mais leur offre bancaire n’est pas aussi complète. La carte est un outil d’usage quotidien bien pensé, design, agréable à utiliser, mais elle ne remplace pas un compte courant traditionnel pour tous les cas d’usage. On y reviendra dans la section dédiée.
4. Critère n°3 : payer et retirer à l’étranger sans mauvaise surprise
Premier point à acter : les paiements par carte en France sont totalement gratuits, partout, sans exception. C’est l’usage de base, et aucune banque — classique, en ligne ou néobanque — ne se distingue vraiment sur ce critère. Pas de frais sur les paiements, pas de commission, pas de mauvaise surprise. C’est le standard.
La différence commence dès qu’on franchit la frontière ou qu’on règle dans une devise autre que l’euro. Et c’est précisément là que les banques en ligne et les néobanques se distinguent le plus des banques classiques.
Pour les paiements à l’étranger en devise, la situation est moins homogène. AXA, Bforbank et le Crédit Agricole facturent des frais sur ce type d’opération, et il faut intégrer ces frais dans son calcul dès qu’on voyage hors zone euro. À l’inverse, d’autres établissements restent gratuits ou très peu chers. Si vous voyagez souvent, que ce soit pour le travail, pour un city trip improvisé, ou pour une expatriation partielle, c’est un critère à regarder en priorité — d’autant qu’il peut représenter plusieurs dizaines, voire plusieurs centaines d’euros par an selon le volume d’achats à l’étranger.
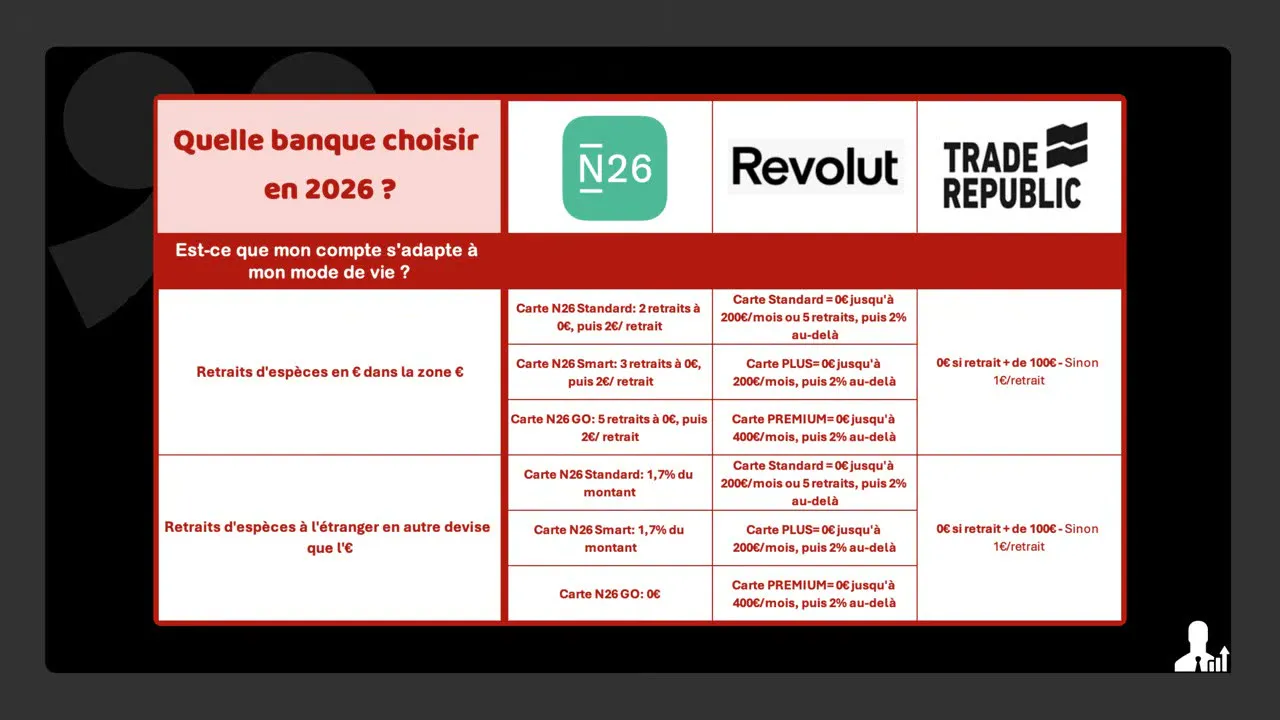
Côté retraits, le tableau est encore plus contrasté, et c’est sans doute le poste où la lecture du comparatif est la plus révélatrice :
- Fortuneo se distingue clairement : retraits gratuits quelle que soit la devise, sans plafond caché. Pour un voyageur fréquent, c’est un argument de poids.
- AXA, BoursoBank et Monabanq restent gratuits pour les retraits en euros, mais facturent ou limitent les retraits dans d’autres devises.
- Hello Bank propose des retraits gratuits quelle que soit la devise, mais uniquement dans les distributeurs du groupe BNP Paribas (et Crédit Agricole selon l’évocation). En dehors, c’est limité ou payant.
- Les néobanques — N26, Revolut, Trade Republic — restreignent en général les retraits, en nombre ou en montant. La carte N26 GO fait exception. Trade Republic a une logique inverse : c’est un montant minimum, et non un plafond maximum, qui est imposé.
Concernant les plafonds de paiement, ils varient d’une banque à l’autre et d’une carte à l’autre. Les néobanques ont en général un tarif plus clair et plus lisible sur ce point — c’est l’un de leurs arguments. Les banques en ligne « classiques » ont des plafonds plus généreux, ce qui peut être utile pour des achats importants.
Au final, deux questions simples à vous poser avant de signer : voyagez-vous souvent en Europe, hors Europe, ou pas du tout ? Et lorsque vous voyagez, retirez-vous régulièrement de l’argent, ou payez-vous surtout par carte, en évitant le cash ? Les réponses à ces deux questions orientent très vite le choix.
5. Critère n°4 : virements SEPA, internationaux et frais cachés
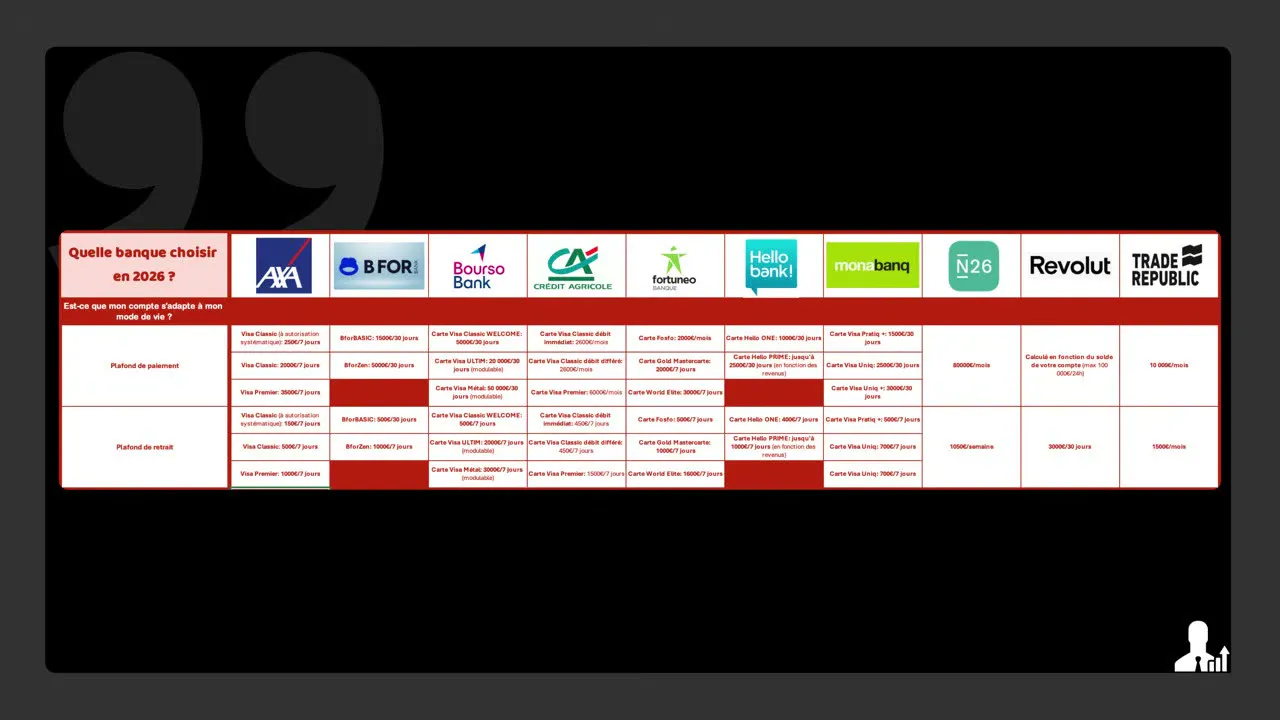
Les virements sont l’un des usages les plus sous-estimés du quotidien bancaire, et c’est pourtant l’un des postes où l’écart entre les acteurs peut devenir douloureux — surtout quand on envoie de l’argent hors zone euro.
Premier point de clarification : un virement « classique », c’est un virement en euros entre deux comptes situés en Europe — c’est ce qu’on appelle un virement SEPA. Dans ce cadre, l’opération est gratuite partout, instantanée ou non selon les banques, sans frais cachés. C’est l’usage de base, facturer, accepter un prélèvement, se faire rembourser un ami, payer un fournisseur. Pas de mauvaise surprise à attendre.
La situation change dès qu’on sort du cadre SEPA. Envoyer des dollars aux États-Unis, envoyer des euros au Japon, transférer des livres sterling vers un compte au Royaume-Uni post-Brexit : ce type de virement sera plus cher, forcément, qu’un virement SEPA. Et soyons honnête : ce sera payant partout, sauf chez Trade Republic et chez BoursoBank avec l’offre Métal. Ces deux exceptions méritent d’être soulignées, parce qu’elles changent la donne pour les freelances, les travailleurs frontaliers, les expatriés, ou simplement les personnes qui ont une activité en ligne qui les amène à recevoir ou envoyer des paiements internationaux.
Particularité de Revolut : il n’y a pas de tarification fixe, mais une page dédiée avec un calculateur qui permet de savoir d’avance combien coûtera le virement. C’est un modèle transparent, qui évite les surprises sur l’opération elle-même, même si le montant peut rester salé. L’approche est cohérente avec la philosophie de Revolut : pas de grille tarifaire figée, mais un coût visible au moment de l’opération.
Pour les virements instantanés, la situation varie selon les banques : certaines le proposent gratuitement, d’autres le facturent, d’autres encore le limitent à un certain nombre d’opérations par mois. Pour 90 % des usages, le virement instantané n’est pas indispensable — il devient critique quand on a besoin d’envoyer de l’argent à un proche en urgence, à un artisan pour déclencher une intervention, ou quand on gère une activité où la rapidité de transfert a un impact direct sur la trésorerie.
6. Critère n°5 : découverts, agios et facilités de trésorerie
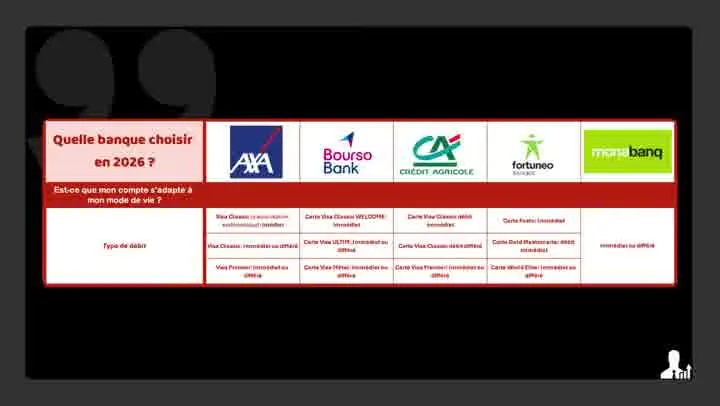
On en parle peu, et pourtant : la facilité de trésorerie est un poste où les banques en ligne ont fait des progrès considérables, là où les banques classiques continuaient à facturer sans complexe. Pour un freelance, un entrepreneur, ou simplement quelqu’un dont la rémunération est irrégulière, c’est un point qui peut peser très lourd sur l’année.
Dans les banques classiques, un dépassement de quelques jours pouvait déclencher des agios, des commissions d’intervention, et parfois des frais fixes sur chaque opération rejetée. Le tout pour un montant qui restait parfois marginal, mais facturé plusieurs fois. C’est un modèle qui a vécu, et il a vécu pour la bonne raison : il était devenu insupportable pour le client.
Aujourd’hui, plusieurs banques en ligne proposent des découverts encadrés, avec des taux d’agios plus bas que la moyenne, et des commissions d’intervention supprimées ou plafonnées. Certaines offrent même un découvert automatique, calibré selon votre profil, sans frais de mise en place. C’est un progrès réel, et c’est un critère à intégrer dans la comparaison dès qu’on a une activité irrégulière.
Attention toutefois : un découvert encadré reste un crédit, et il a un coût. L’idée n’est pas de s’en servir comme mode de fonctionnement permanent, mais comme un tampon en cas d’imprévu. Pour un usage durable, mieux vaut aligner son épargne de précaution et son compte courant plutôt que de dépendre d’un découvert récurrent.
Pour les néobanques, la situation est plus contrastée : certaines ne proposent aucun découvert, et refusent les opérations qui mettraient le compte en négatif. D’autres acceptent un découvert encadré, avec des conditions variables. C’est un point à vérifier au cas par cas, surtout si votre compte principal est une néobanque et que vous avez besoin d’un tampon de trésorerie ponctuel.
7. Critère n°6 : PEA, assurance vie et supports d’investissement
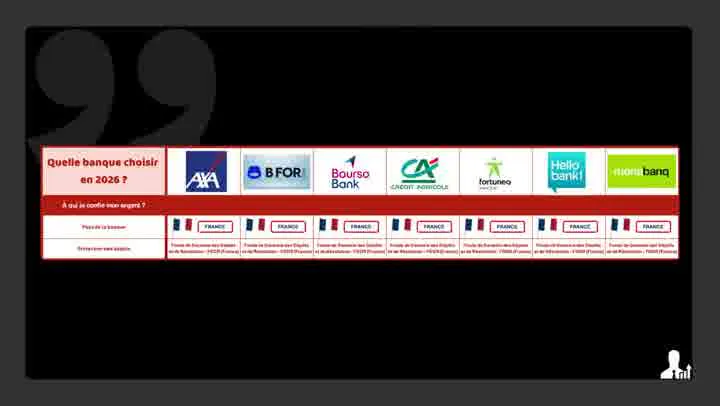
C’est ici que les choses deviennent vraiment intéressantes pour le public de ce blog. Le passage d’une banque classique à une banque en ligne n’est pas qu’une affaire de frais de carte et de retraits à l’étranger : c’est aussi, souvent, le moyen d’accéder à des supports d’investissement mieux pensés, moins chargés en frais de garde, et avec des grilles tarifaires plus claires sur les ordres de bourse.
Sur le PEA, le trio de tête du comparatif — BoursoBank, Fortuneo, Bourse Direct — propose historiquement des tarifs parmi les plus bas du secteur pour les ordres de bourse. Pour un investisseur passif qui passe quelques ordres par mois, voire quelques ordres par trimestre, ces écarts représentent une économie réelle sur le long terme. À cela s’ajoute une largeur de marché supérieure : la plupart des ETF et des actions européennes et américaines sont accessibles, sans frais de change excessifs sur les valeurs cotées en dollars.
Sur l’assurance vie, les banques en ligne ont rattrapé leur retard. Là où le produit était historiquement l’apanage des banques classiques et des conseillers en gestion de patrimoine, plusieurs banques en ligne proposent désormais des contrats en ligne, sans frais sur les unités de compte, avec des frais de gestion compétitifs. C’est un progrès notable, qui permet de centraliser son épargne longue sur une seule interface, sans dépendre d’un courtier externe.
Pour les SCPI, les OPCI, et autres supports de diversification immobilière, l’offre est plus restreinte en ligne, mais elle existe. Certaines banques en ligne proposent un module dédié, d’autres renvoient vers des courtiers partenaires. À voir au cas par cas selon votre stratégie.
Les néobanques, en revanche, sont nettement en retrait. Revolut propose un module d’investissement limité à quelques produits. Trade Republic mise tout sur le PEA et fait partie des acteurs à regarder sérieusement pour les ordres de bourse — c’est l’un de ses points forts. N26, à ce stade, n’a pas de vraie proposition d’investissement. Si votre usage principal est l’investissement, les néobanques seules ne suffisent pas : il faut les compléter avec au moins une banque en ligne offrant un PEA complet.
8. Critère n°7 : dépôt d’espèces et encaissement de chèques
C’est l’un des critères qui fait toute la différence entre une banque en ligne et une néobanque, et c’est un point que beaucoup découvrent trop tard, au moment où ils en ont besoin.
Déposer des espèces : c’est simple dans une banque classique, c’est compliqué voire impossible dans une banque en ligne, et c’est globalement hors sujet dans une néobanque. BoursoBank propose des points de dépôt d’espèces dans certains bureaux de poste, ce qui en fait l’une des rares banques en ligne à offrir ce service. Fortuneo permet aussi le dépôt d’espèces selon des modalités spécifiques. Pour les autres, c’est plus compliqué, voire inexistant.
Pour les personnes qui reçoivent régulièrement des espèces — un commerce, un loueur de meublé, un particulier qui paie en liquide — c’est un critère à intégrer dans le choix dès le départ. Une banque en ligne qui n’accepte pas les espèces n’est pas éliminée d’office, mais elle impose d’avoir un compte secondaire pour gérer cette part de trésorerie, ce qui complique inutilement l’architecture bancaire.
Encaissement de chèques : la plupart des banques en ligne proposent l’envoi de chèques par voie postale, à scanner via l’application, ou à déposer dans certains points partenaires. C’est plus contraignant qu’un dépôt en guichet, mais ça reste opérationnel. Les néobanques, en revanche, sont très limitées sur ce point, Revolut et Trade Republic acceptant les chèques selon des modalités variables, N26 ne les acceptant pas, ou très marginalement.
Pour la grande majorité des Français, qui utilisent de moins en moins le chèque, ce critère est secondaire. Pour ceux qui en reçoivent encore régulièrement — un employeur, un locataire, une administration — c’est un point à clarifier avant de basculer à 100 % sur une banque en ligne.
9. Critère n°8 : application mobile et expérience utilisateur
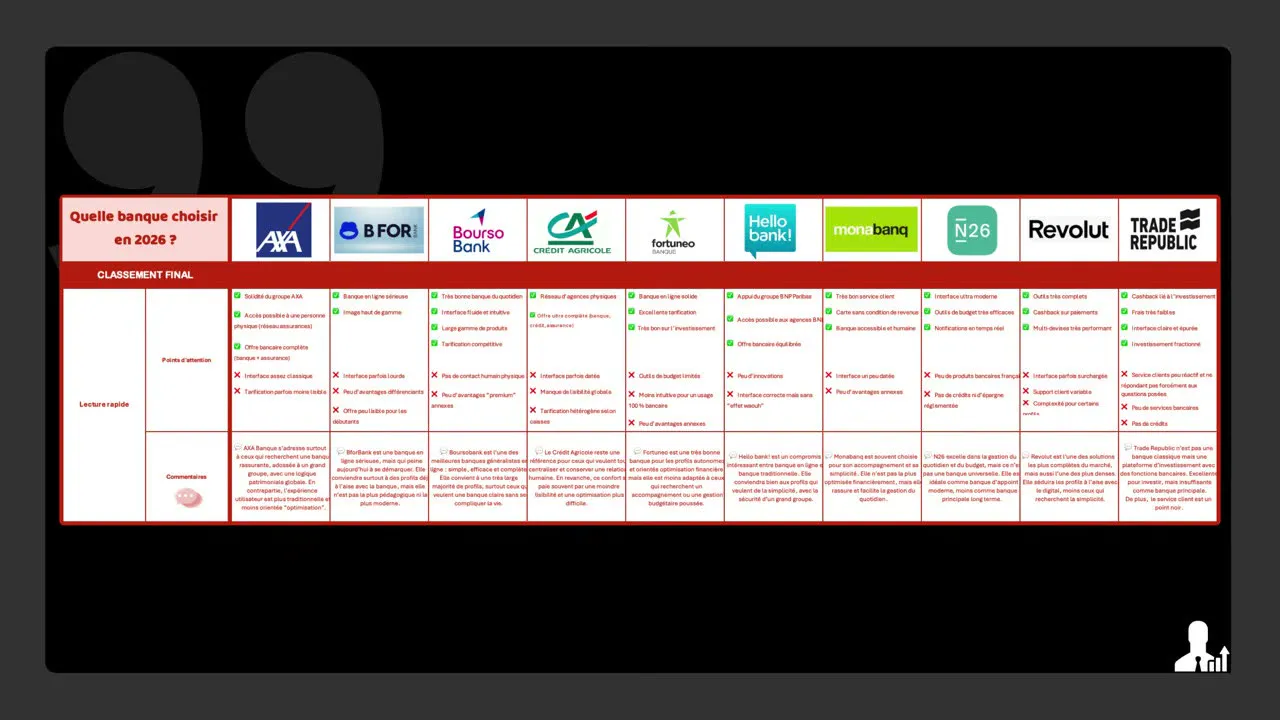
L’expérience utilisateur est devenue, avec le temps, l’un des critères les plus discriminants entre les acteurs. Une banque en ligne qui propose une application lente, peu lisible, ou peu fiable, perd des clients. Une néobanque qui propose une application fluide, claire, agréable à utiliser, gagne des parts de marché.
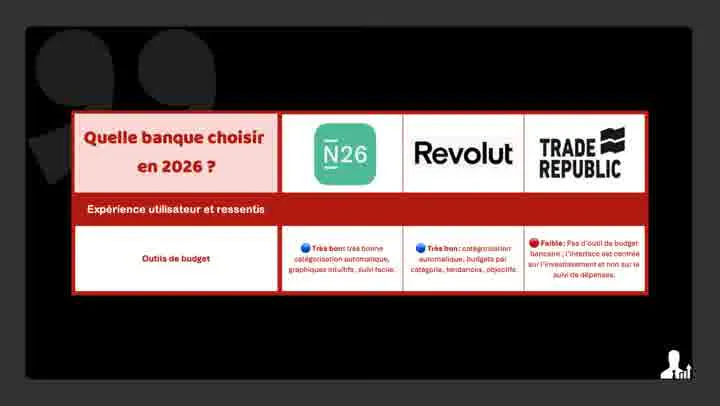
Sur ce terrain, les néobanques ont pris un avantage net. Revolut, N26 et Trade Republic ont fait de la qualité de leur application un argument commercial en soi : interface épurée, notifications en temps réel, catégorisation automatique des dépenses, gestion des abonnements. Pour un usage quotidien centré sur la carte et le mobile, c’est un vrai confort.
Les banques en ligne « classiques » ont beaucoup progressé sur ce terrain en quelques années. BoursoBank, Fortuneo et les autres ont retravaillé leurs applications, ajouté des fonctionnalités, fluidifié les parcours. Le niveau reste en général un cran en dessous des néobanques sur la fluidité pure, mais l’écart se réduit. Pour un usage complet — compte courant + PEA + assurance vie dans la même interface —, les banques en ligne restent incontournables.
Pour les banques classiques, la transition numérique est en cours. Les applications des grandes banques traditionnelles se sont améliorées, mais elles restent souvent plus lentes, plus lourdes, et moins bien pensées pour un usage mobile-first que les applications des banques en ligne et des néobanques. C’est un point qui compte si vous utilisez votre banque principalement depuis votre smartphone.
Au passage, un point important sur le service client : dans une banque classique, vous avez un conseiller dédié, joignable en agence ou par téléphone. Dans une banque en ligne, vous avez un chat, un mail, parfois un téléphone, mais pas de conseiller attitré. Le service est réactif, mais standardisé. Pour les opérations courantes, c’est largement suffisant. Pour les situations complexes — un litige, un blocage de compte, une opération atypique —, le service client d’une banque en ligne peut être moins personnalisé, et c’est l’un des arbitrages à intégrer.
10. Synthèse : quelle banque pour quel profil ?
Plutôt que de proclamer un vainqueur unique, ce qui serait malhonnête, on peut dresser une synthèse par profil type. C’est plus opérationnel, et plus honnête intellectuellement.
Pour un investisseur passif qui passe quelques ordres par mois sur un PEA et veut une assurance vie en complément : BoursoBank reste le choix par défaut, avec Fortuneo en alternative sérieuse. Les deux ont des grilles tarifaires très compétitives sur les ordres de bourse, des applications de qualité, et un track record solide sur la durée.
Pour un voyageur fréquent qui paie et retire en devises hors zone euro : Fortuneo sort clairement du lot grâce à ses retraits gratuits quelle que soit la devise. À compléter avec une carte Revolut ou une carte N26 pour les usages quotidiens à l’étranger, en complément.
Pour un utilisateur mobile-first qui veut une carte simple, design, sans paperasse : Revolut ou N26 selon les préférences. Revolut pour la profondeur des options, N26 pour la simplicité. À compléter avec une banque en ligne pour les produits d’investissement.
Pour un entrepreneur ou un freelance qui a besoin d’un compte pro avec encaissement, virements internationaux, et trésorerie irrégulière : BoursoBank pro ou Shine selon la taille de l’activité. Les néobanques pro se développent, mais elles n’ont pas encore la couverture fonctionnelle des banques en ligne pour les activités établies.
Pour quelqu’un qui ne fait rien de tout ça et veut juste un compte simple, pas cher, sans se poser de question : Fortuneo ou BoursoBank en carte Fosfo / Welcome. Les deux offrent l’essentiel sans frais, avec une application qui fait le job, et la possibilité d’évoluer vers des produits d’investissement le jour où le besoin se fait sentir.
Au final, le « bon » choix dépend moins de la banque que de votre profil d’usage réel. C’est en partant de cet usage, et pas du marketing, que la comparaison devient pertinente.
Conclusion
Le bon réflexe à avoir en 2026 n’est pas de chercher la banque en ligne « la moins chère » en absolu, mais celle qui correspond à votre usage réel. Carte, voyages, virements, PEA, assurance vie : chaque critère pèse différemment selon votre profil. Pour un investisseur passif, BoursoBank ou Fortuneo restent les valeurs sûres. Pour un usage international fréquent, Revolut complète Fortuneo. Pour un profil mobile-first, N26 ou Revolut suffisent. L’important est de partir de vos usages, pas du marketing. Le tableau comparatif complet qui a servi de base à cet article reste consultable dans la vidéo d’origine, pour ceux qui veulent creuser davantage.