

Comparatif meilleures banques 2021 à 2026
Introduction
Choisir sa banque en France, ce n’est pas qu’une affaire de proximité ou d’habitude. C’est un arbitrage concret entre frais, services, ergonomie et souplesse — surtout quand on cherche à optimiser chaque euro pour sortir de la course aux salaires. Cette vidéo YouTube propose un comparatif des meilleures banques en 2021, en s’appuyant sur les recherches personnelles de son auteur. On y distingue trois grandes familles d’établissements, puis on épluche les critères qui font vraiment la différence au quotidien. L’article qui suit reformule ce contenu pour vous aider à y voir plus clair, à condition de garder en tête que les offres bancaires évoluent vite et qu’il est toujours utile de vérifier les conditions actuelles avant de signer.
Pour rester fidèle à l’esprit du contenu original, on s’appuiera sur les catégories et les critères présentés dans la vidéo (disponible ici : https://www.youtube.com/watch?v=fXri8CRT2Bo), tout en évitant de recopier la transcription brute. Les noms de banques cités sont ceux que l’auteur a lui-même mentionnés ; aucune donnée chiffrée n’a été ajoutée si elle ne figure pas dans la vidéo, et l’on signalera franchement les points sur lesquels la transcription s’arrête.
1. Trois grandes familles de banques en France
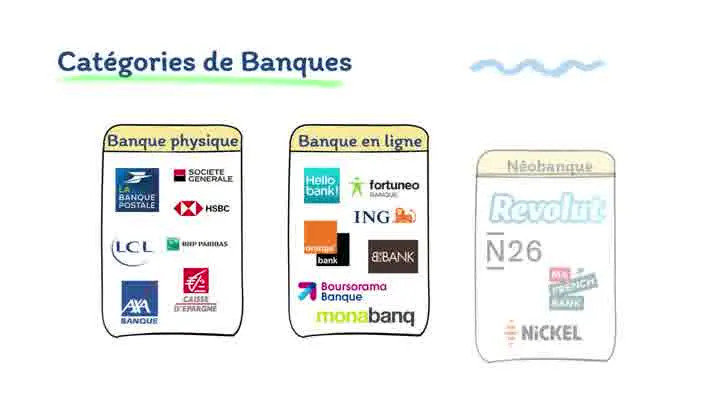
Avant de comparer les offres, la vidéo commence par une mise au point utile : en France, les établissements bancaires ne se ressemblent pas, et ils ne s’adressent pas aux mêmes profils. On peut les ranger dans trois grandes catégories, qui correspondent à trois manières de concevoir la relation au client.
La première catégorie, ce sont les banques physiques. On les reconnaît aux agences que l’on croise dans les centres-villes : La Banque Postale, Société Générale, LCL, BNP Paribas, Caisse d’Épargne, HSBC, AXA Banque, et bien d’autres. Ce sont les banques traditionnelles, avec guichets, conseillers et horaires d’ouverture.
La deuxième catégorie regroupe les banques en ligne. Elles sont généralement filiales d’une banque traditionnelle, mais fonctionnent sans agence. La vidéo en cite plusieurs : Hello Bank!, Fortuneo, Banque ING, Orange Bank, BforBank, Boursorama Banque ou encore Monabanq.
La troisième catégorie, enfin, ce sont les néobanques. Pensées dès le départ pour le mobile, elles sont parfois basées à l’étranger. La vidéo mentionne Revolut, N26, My French Bank ou Nickel.
Chaque famille a ses avantages et ses inconvénients. Plutôt que de chercher la « meilleure banque » en absolu, il est plus réaliste de chercher celle qui correspond à votre usage réel — et à votre tolérance au papier, au téléphone et au déplacement en agence.
2. Les banques physiques : le confort qui se paye
Les banques physiques ont un avantage évident : elles sont faciles d’accès. Quand on a un compte chez elles, on dispose en général d’un conseiller dédié, que l’on peut rencontrer en face à face pour évoquer un projet, un problème ou une question un peu technique. C’est un lien humain qui a de la valeur, notamment pour les personnes qui n’aiment pas tout faire depuis une application.
Ces banques proposent aussi de nombreux services physiques que les autres ne peuvent pas offrir. Vous pouvez déposer du liquide, remettre un chèque en main propre, demander des rouleaux de pièces si vous en avez besoin, ou encore contracter un crédit immobilier ou à la consommation plus facilement, grâce à un échange direct avec votre conseiller.
En contrepartie, le prix est plus élevé. Les agences et les conseillers ont un coût, et ce coût se répercute sur les frais bancaires. Les horaires d’ouverture sont par nature limités, et la communication passe souvent par courrier postal, avec des délais qui peuvent être longs. La vidéo résume bien la situation en parlant de « mammouths très gros mais très lents ».
Pour quelqu’un qui cherche à optimiser ses frais au quotidien, ou qui n’a pas besoin d’un contact humain régulier, ce surcoût n’est pas toujours justifié. Mais pour garder un lien social avec un conseiller, ou pour faciliter certaines démarches comme un emprunt immobilier, une banque physique reste pertinente.
3. Les banques en ligne : le compromis classique
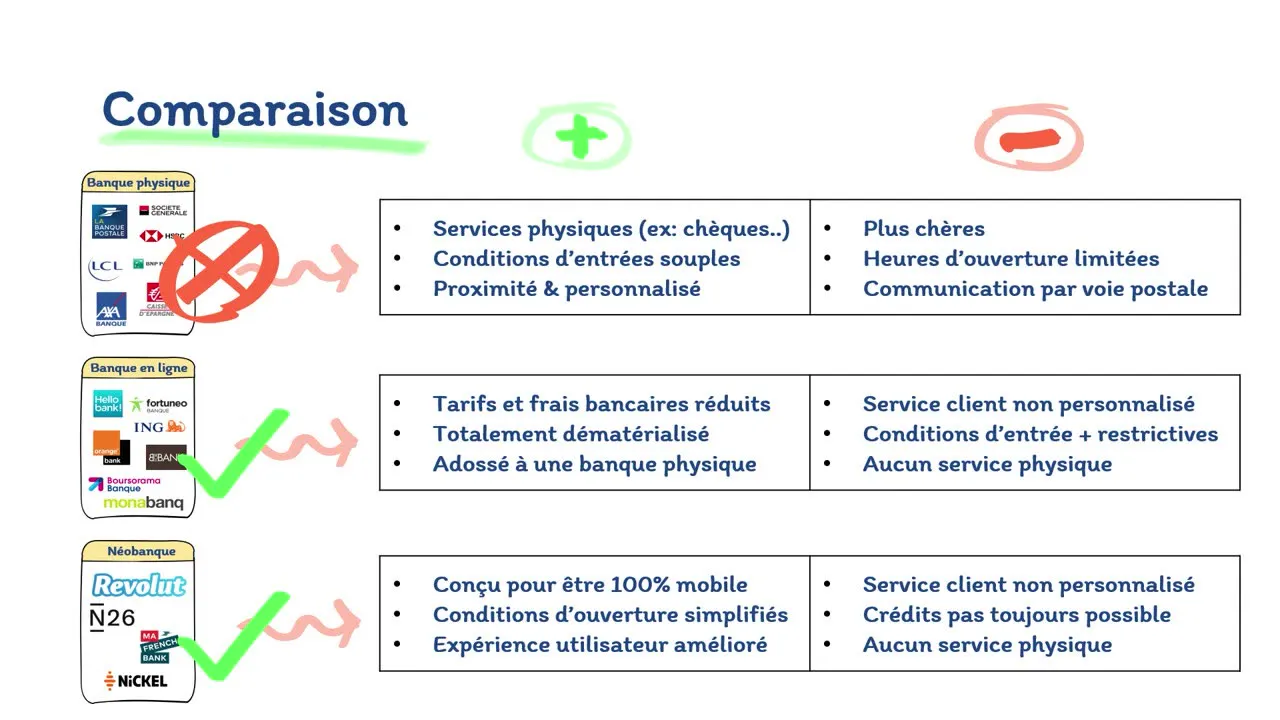
Les banques en ligne sont souvent des filiales de banques traditionnelles, ce qui leur permet de proposer des services similaires à moindre coût. Leurs frais et leurs coûts sont globalement très faibles, et leur fonctionnement est entièrement dématérialisé. Pas d’agence, pas de guichet : tout se fait depuis l’application ou le site web.
Cette dématérialisation a un avantage pratique : l’interface est souvent moderne, agréable à utiliser, et pensée pour le mobile. Pour quelqu’un qui gère ses comptes depuis son téléphone, c’est un confort appréciable, surtout quand on enchaîne les side projects et qu’on veut garder un œil rapide sur sa trésorerie.
Le revers de la médaille, c’est l’absence de conseiller personnalisé. Quand on a une question un peu complexe, on passe par le chat, le mail ou le téléphone, mais on n’a pas d’interlocuteur attitré qui connaît notre dossier. Certaines banques en ligne imposent aussi des conditions d’entrée plus restrictives : il faut souvent effectuer un dépôt initial pour pouvoir ouvrir le compte.
Enfin, l’absence de service physique peut poser problème dans certains cas. Déposer un chèque, par exemple, est souvent impossible ou très difficile. Pour la majorité des opérations courantes, ce n’est pas un souci, mais c’est un point à avoir en tête si vous recevez encore beaucoup de chèques.
4. Les néobanques : la mobilité avant tout
Les néobanques poussent la logique un cran plus loin. Elles sont pensées dès le départ pour être 100 % mobiles, avec une expérience utilisateur au centre de la proposition de valeur. Les conditions d’ouverture sont simplifiées : pas besoin de dépôt initial, et l’inscription se fait souvent par visioconférence, sans avoir à envoyer de courrier.
C’est un avantage réel pour les personnes qui veulent ouvrir un compte rapidement, ou qui n’ont pas envie de se déplacer. L’ergonomie des applications est généralement soignée, et les fonctionnalités annexes (suivi des dépenses, catégorisation automatique, notifications en temps réel) sont souvent mieux pensées que dans les banques traditionnelles.
Les points faibles ressemblent à ceux des banques en ligne : pas de service client personnalisé, pas de service physique. Mais il y a une différence supplémentaire : les crédits à la consommation ne sont pas toujours possibles, et c’est un peu pareil pour les livrets d’épargne. Les banques en ligne proposent souvent le Livret A, mais pas les néobanques.
En contrepartie, certaines néobanques comme N26 se distinguent en proposant des services qu’on ne trouve pas ailleurs dans cette catégorie, comme la possibilité de contracter un prêt. C’est un point qui mérite d’être vérifié au cas par cas, mais qui change la donne pour les profils qui pensaient que les néobanques étaient réservées à un usage secondaire.
5. Pourquoi on laisse les banques physiques de côté
La vidéo fait un choix éditorial assumé : elle ne parle pas en détail des banques physiques, et se concentre uniquement sur les banques en ligne et les néobanques. Ce n’est pas un rejet, mais un arbitrage.
D’abord, les banques physiques sont souvent très bien pour garder un lien social avec un conseiller, ou pour faciliter certaines démarches comme un crédit immobilier. Mais elles sont aussi beaucoup plus chères, et il vaut mieux ouvrir un compte dans une banque en ligne ou une néobanque si on veut faire des économies.
Ensuite, chaque agence régionale des banques physiques peut avoir des offres différentes. Il est donc impossible de les comparer facilement dans une seule vidéo, alors que les banques en ligne et les néobanques ont des offres nationales standardisées.
Enfin, si vous êtes intéressé par une banque physique, le mieux est de regarder celles qui sont le plus proche de chez vous et de prendre rendez-vous pour comparer. La vidéo laisse donc ce travail au cas par cas, et se concentre sur les offres qu’elle peut comparer de manière homogène.
6. Six critères pour comparer objectivement
Pour comparer les banques en ligne et les néobanques de manière utile, la vidéo retient six critères. Ce sont les points sur lesquels les offres se distinguent vraiment, et qui font la différence au quotidien.
- Le pays de localisation de la banque (France ou étranger).
- La disponibilité du Livret A et des livrets d’épargne réglementée.
- L’existence ou non d’un dépôt initial à l’ouverture.
- Le nombre de clients en France, comme indicateur de stabilité.
- La possibilité de contracter un crédit à la consommation.
- La gratuité de la carte bancaire.
Ces six critères ne sont pas exhaustifs, mais ils couvrent l’essentiel des usages courants. La vidéo invite d’ailleurs à faire pause pour comparer chaque critère, ce qui est une bonne habitude à prendre avant tout choix.
L’idée n’est pas de chercher la banque parfaite sur tous les critères, mais de trouver celle qui coche les cases qui comptent vraiment pour vous. Si vous ne voyagez jamais, la localisation à l’étranger n’est pas un problème. Si vous ne voulez pas de crédit, l’absence de cette option n’est pas un blocage. À chacun de pondérer en fonction de sa situation réelle.
7. La localisation de la banque : un critère fiscal à ne pas négliger
Le premier point que la vidéo souligne, et qui est souvent sous-estimé par les particuliers, c’est le pays de localisation de la banque. Toutes les banques en ligne mentionnées dans la vidéo sont basées en France. En revanche, les néobanques sont parfois localisées à l’étranger, et ce n’est pas anodin.
N26, par exemple, est une banque allemande. Revolut, quant à elle, était historiquement enregistrée au Royaume-Uni, mais a récemment transféré son siège en Lituanie, notamment pour des raisons liées au Brexit. My French Bank fait exception en restant en France, comme son nom l’indique, et Nickel est également française.
Cette distinction n’est pas qu’une question de préférence nationale. Elle a des conséquences concrètes sur votre quotidien de client, et notamment sur vos obligations déclaratives envers l’administration fiscale française. C’est un point que la vidéo prend soin de mentionner, parce qu’il peut transformer une bonne affaire en source de tracas administratifs.
8. Le formulaire 3919 : la déclaration annuelle des comptes à l’étranger
Si vous ouvrez un compte dans une banque ou une néobanque localisée à l’étranger, vous avez l’obligation de remplir le formulaire 3919 pour déclarer ce compte à l’administration fiscale française. C’est une démarche annuelle, qui s’ajoute à votre déclaration de revenus classique.
Pour les banques et néobanques localisées en France, cette démarche n’est pas nécessaire. La banque elle-même transmet les informations au fisc via les procédures habituelles. C’est un détail qui peut sembler bureaucratique, mais c’est un vrai sujet pour quiconque veut éviter les ennuis avec l’administration fiscale.
La vidéo ne dramatise pas ce point, mais elle le mentionne clairement. Avoir un compte à l’étranger n’est pas négatif en soi, mais cela ajoute une couche administrative qu’il ne faut pas négliger. Si vous n’avez pas envie de vous souvenir de cette obligation chaque année, une banque ou néobanque française sera plus simple à gérer au quotidien.
9. Livret A et livrets réglementés : l’avantage des banques en ligne
Le deuxième critère de comparaison concerne les livrets d’épargne, et plus particulièrement le Livret A. La plupart des banques en ligne proposent un Livret A, ce qui n’est pas le cas de toutes les néobanques.
Orange Bank et N26, par exemple, ne proposent pas de Livret A, mais elles offrent une alternative. Pour les autres néobanques mentionnées dans la vidéo, il est tout simplement impossible d’ouvrir un livret d’épargne réglementé. C’est une limite importante si vous utilisez votre livret comme épargne de précaution.
Pour quelqu’un qui veut centraliser ses finances sur un seul établissement, c’est un point à considérer sérieusement. Si vous avez besoin d’un Livret A, d’un LDDS ou d’un LEP, une banque en ligne sera souvent plus adaptée qu’une néobanque. En revanche, si vous utilisez votre néobanque comme compte secondaire pour les voyages ou les dépenses courantes, cette limite n’est pas forcément un blocage.
10. Le dépôt initial : un filtre à l’entrée
Le troisième critère est le dépôt initial. Quand on ouvre un compte dans une banque en ligne, on doit souvent effectuer un dépôt pour activer le compte. Ce dépôt peut aller de quelques dizaines à quelques centaines d’euros selon les établissements.
Pour les néobanques, la logique est différente. Les conditions d’ouverture sont simplifiées, et il n’y a souvent pas besoin de dépôt initial. L’inscription se fait par visioconférence, sans courrier, et le compte est opérationnel rapidement.
Dans la comparaison de la vidéo, N26 se distingue comme la seule banque qui ne demande pas de dépôt initial. C’est un avantage pour les personnes qui veulent tester le service sans engager de frais, ou qui n’ont pas les moyens d’immobiliser une somme à l’ouverture.
Ce critère peut paraître anecdotique, mais il a son importance quand on démarre avec un budget serré. Pour un étudiant ou une personne en début de parcours, l’absence de dépôt initial est un vrai plus. Pour quelqu’un qui a déjà une épargne de côté, ce n’est pas un critère déterminant.
11. Le nombre de clients : un indicateur de stabilité à surveiller
La vidéo introduit un critère qu’on ne voit pas souvent dans les comparatifs bancaires : le nombre de clients en France. L’idée est simple : une banque avec beaucoup de clients est probablement une banque qui satisfait ses utilisateurs, et qui a moins de risque de fermer ses services du jour au lendemain.
L’auteur mentionne avoir vu des banques en ligne exister il y a quelques années, mais disparaître faute de clients suffisants. C’est un risque réel dans un marché où la concurrence est forte et où les marges sont faibles. Une banque qui ne parvient pas à atteindre une masse critique de clients peut tout simplement cesser son activité.
Pour cette raison, l’auteur accorde une certaine préférence aux banques qui ont 500 000 clients ou plus en France. C’est un seuil arbitraire, mais il a le mérite d’exister. Au-delà de ce seuil, on peut estimer que la banque a atteint une taille suffisante pour être pérenne.
Cela ne veut pas dire qu’une banque plus petite est forcément mauvaise. Mais si vous cherchez à minimiser le risque de devoir changer de banque dans deux ans, le nombre de clients est un indicateur à prendre en compte, au même titre que la santé financière de l’établissement.
12. Le crédit à la consommation : un service pas si universel
Le cinquième critère concerne le crédit à la consommation. La plupart des banques en ligne proposent ce service, ce qui n’est pas le cas de toutes les néobanques.
Parmi les néobanques, N26 se distingue en proposant la possibilité de contracter un prêt. Les autres néobanques ne le permettent pas, ou de manière très limitée. C’est une différence importante si vous envisagez de financer un projet via votre banque.
Pour quelqu’un qui n’a pas besoin de crédit, ce critère n’est pas pertinent. Mais pour quelqu’un qui veut pouvoir emprunter pour acheter une voiture ou financer des travaux, sans avoir à ouvrir un compte supplémentaire dans une banque traditionnelle, c’est un point à vérifier avant de s’inscrire.
La vidéo note que ce n’est pas forcément utile à tout le monde, mais que c’est toujours intéressant de savoir à l’avance quels services sont disponibles. Si vous avez un pépin avec votre voiture, par exemple, savoir que vous pouvez contracter un crédit rapidement depuis votre application peut être rassurant.
13. La carte bancaire gratuite : la norme chez les pure players
Le dernier critère, et non des moindres, c’est la gratuité de la carte bancaire. Les banques physiques font souvent payer ce service, avec des frais annuels qui peuvent atteindre plusieurs dizaines d’euros.
Les banques en ligne et les néobanques proposent des offres beaucoup plus intéressantes sur ce point. La carte est souvent gratuite, ou conditionnée à un usage minimum, comme un certain nombre de paiements par mois. C’est un avantage concret, qui se ressent directement sur le budget annuel.
Pour quelqu’un qui utilise sa carte bancaire tous les jours, c’est un critère qui peut peser lourd dans la balance. Une carte gratuite, c’est une économie de 30 à 50 euros par an par rapport à une banque traditionnelle, sans perte de service notable pour les usages courants.
Cela dit, il faut lire les conditions. Certaines cartes gratuites le sont uniquement si vous les utilisez un certain nombre de fois par mois, ou si vous y domiciliez vos revenus. C’est un détail à vérifier avant de s’inscrire, pour éviter les mauvaises surprises.
14. Revolut et N26 : les deux néobanques étrangères qui dominent le marché
Parmi les néobanques citées dans la vidéo, deux noms reviennent systématiquement : Revolut et N26. Ce sont les deux acteurs étrangers qui ont le plus de visibilité en France, et pour cause, ils ont été parmi les premiers à proposer une offre 100 % mobile avec une carte bancaire.
N26 est une banque allemande, ce qui en fait une néobanque localisée à l’étranger. Elle se distingue par l’absence de dépôt initial, la possibilité de contracter un prêt, et une application particulièrement soignée. En revanche, elle ne propose pas de Livret A, mais offre une alternative pour ceux qui veulent placer leur épargne.
Revolut, quant à elle, a changé de localisation. Initialement enregistrée au Royaume-Uni, elle a transféré son siège en Lituanie pour des raisons liées au Brexit. Comme N26, elle ne propose pas de Livret A, mais propose une alternative. Son positionnement est un peu différent, avec une forte dimension internationale et des fonctionnalités pensées pour les voyageurs et les freelances.
Ces deux néobanques ont en commun d’être pensées pour un usage mobile, avec une inscription simplifiée et une expérience utilisateur au centre. Elles sont particulièrement adaptées aux personnes qui voyagent souvent, qui ont des revenus en devises, ou qui veulent une seconde banque pour des usages spécifiques.
15. Orange Bank et les banques en ligne françaises
Côté banques en ligne françaises, la vidéo en cite plusieurs : Hello Bank!, Fortuneo, Banque ING, Orange Bank, BforBank, Boursorama Banque ou encore Monabanq. Ce sont toutes des filiales de banques traditionnelles, ce qui leur permet de proposer des services similaires à moindre coût.
Orange Bank fait figure d’exception dans cette liste. C’est la seule banque en ligne mentionnée qui ne propose pas de Livret A, mais elle offre une alternative. Pour le reste, elle fonctionne comme les autres : application mobile, frais réduits, pas d’agence physique.
Les autres banques en ligne citées proposent généralement le Livret A, des frais réduits, et une application mobile complète. Elles se distinguent par leur offre de bienvenue, leurs partenariats avec des enseignes de la grande distribution ou des opérateurs télécoms, ou leurs services annexes comme les assurances, les crédits ou l’épargne.
Pour choisir parmi ces banques en ligne, il faut souvent comparer les primes de bienvenue, les conditions de gratuité de la carte, et les services annexes qui peuvent être utiles dans votre situation. C’est un travail de comparaison qui prend du temps, mais qui peut rapporter plusieurs dizaines d’euros par an.
16. My French Bank et Nickel : les néobanques françaises
Toutes les néobanques ne sont pas étrangères. La vidéo mentionne My French Bank et Nickel, qui sont des néobanques françaises. Elles ont l’avantage d’éviter les contraintes déclaratives liées aux comptes à l’étranger, tout en proposant une expérience 100 % mobile.
My French Bank, comme son nom l’indique, est une néobanque française. Elle fait partie des acteurs qui cherchent à combiner la mobilité d’une néobanque avec la sécurité d’un établissement basé en France. Pour les personnes qui veulent éviter la paperasse du formulaire 3919, c’est une option à considérer sérieusement.
Nickel est une autre néobanque française, avec un positionnement un peu différent. Elle est connue pour son accessibilité, avec des points de vente physiques dans les bureaux de tabac, ce qui permet de déposer du liquide ou d’acheter une carte même sans compte bancaire traditionnel. C’est une solution souvent utilisée par les personnes qui ont des difficultés avec les banques classiques.
Ces deux néobanques françaises ont un avantage fiscal évident : pas besoin de formulaire 3919. Elles sont aussi soumises à la réglementation française, ce qui peut être rassurant pour les personnes qui hésitent à confier leur argent à un établissement étranger.
17. Le tableau comparatif : 1 banque en ligne et 7 néobanques passées au crible
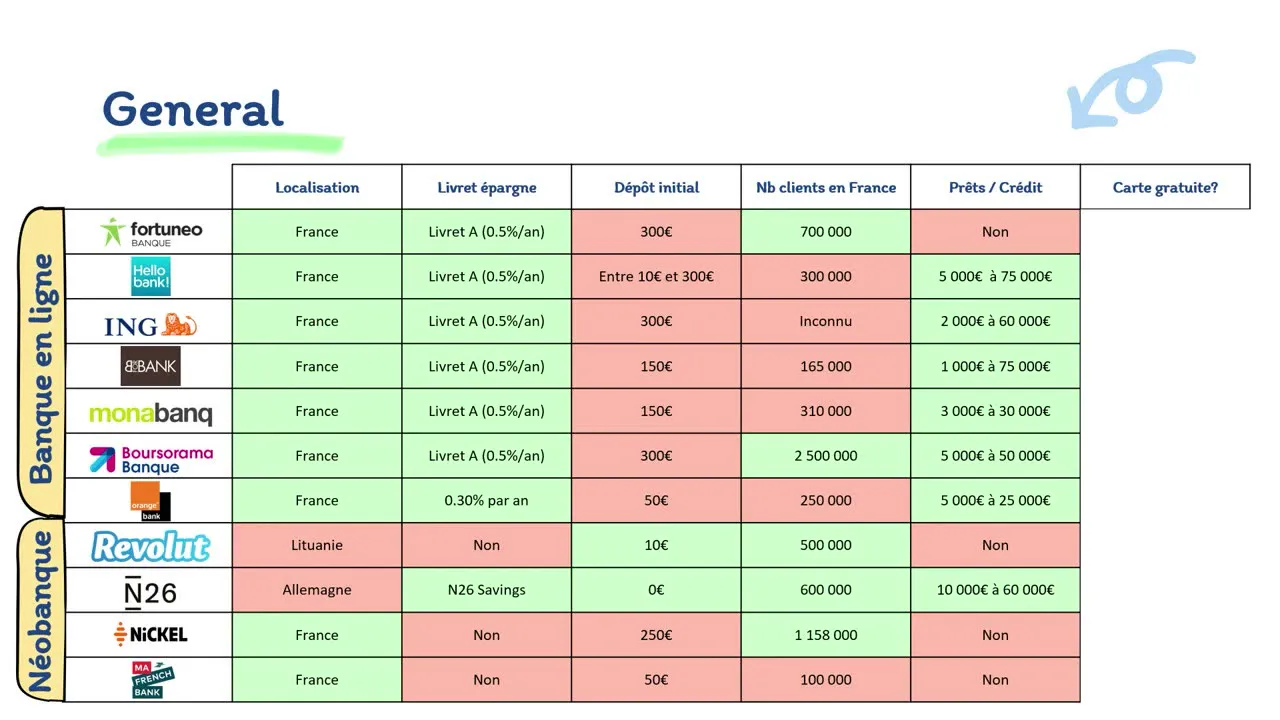
Pour rendre la comparaison plus concrète, la vidéo s’appuie sur un tableau qui regroupe 1 banque en ligne et 7 néobanques jugées pertinentes. Ce n’est pas un classement exhaustif du marché, mais une sélection d’acteurs qui ont chacun leurs particularités.
Le tableau reprend les six critères évoqués plus haut : pays de localisation, Livret A, dépôt initial, nombre de clients en France, crédit à la consommation, et gratuité de la carte. C’est un outil pratique pour visualiser d’un coup d’œil les forces et les faiblesses de chaque acteur.
La vidéo invite d’ailleurs à faire pause à ce moment-là pour prendre le temps de comparer chaque critère. C’est une bonne habitude à prendre, surtout si vous hésitez entre plusieurs établissements. Un tableau bien fait vaut souvent mieux qu’un long discours.
Ce qu’il faut retenir de ce tableau, c’est qu’il n’y a pas de banque parfaite. Chaque acteur a ses forces et ses faiblesses, et le meilleur choix dépend de votre situation personnelle. Si vous voyagez beaucoup, Revolut ou N26 seront intéressantes. Si vous voulez un Livret A, une banque en ligne française sera plus adaptée. Si vous voulez éviter la paperasse, My French Bank ou Nickel seront de bonnes options.
18. La logique des trois recommandations de l’auteur
À la fin de la vidéo, l’auteur donne sa conclusion personnelle sous forme de trois recommandations. Ce sont les trois banques qu’il trouve les plus intéressantes, avec les raisons qui l’ont poussé à les choisir. La transcription dont nous disposons s’arrête avant le détail de ces trois choix, mais la logique de sélection transparaît dans tout ce qui précède.
La première recommandation est généralement une banque en ligne française, choisie pour sa stabilité, son nombre de clients élevé, et la qualité de ses services. C’est un choix de raison, pour quelqu’un qui cherche un compte principal fiable et économique.
La deuxième recommandation est souvent une néobanque française, choisie pour sa simplicité d’utilisation et l’absence de contraintes déclaratives. C’est un choix de pragmatisme, pour quelqu’un qui veut une expérience 100 % mobile sans les complications des comptes à l’étranger.
La troisième recommandation est généralement une néobanque étrangère, choisie pour ses fonctionnalités avancées et son positionnement international. C’est un choix de fonctionnalité, pour quelqu’un qui voyage souvent ou qui a des besoins spécifiques que les banques françaises ne couvrent pas.
Ces trois recommandations ne sont pas universelles, mais elles ont le mérite d’être argumentées. L’auteur insiste d’ailleurs sur le fait que ce sont ses choix personnels, basés sur ses recherches et ses critères. Si une autre banque dans la liste vous plaît, il vous encourage à faire vos propres recherches pour vérifier que les conditions sont toujours les mêmes, puisque ça peut changer dans le futur. La vidéo source, à retrouver sur YouTube, reste la meilleure base pour approfondir le sujet.