

Comparatif et avis sur Boursobank, Fortuneo, Revolut, N26
FAQ
Quelle est la banque en ligne la plus fiable en France ?
Selon le comparatif, BoursoBank et Fortuneo arrivent en tête sur le critère fiabilité et ancienneté, avec une note de 5/5. BoursoBank, adossée à la Société Générale, affiche plus de 6 millions de clients et près de vingt ans d’existence. Fortuneo, liée au Crédit Mutuel Arkéa, totalise environ 1 million de clients. Toutes deux bénéficient de la garantie des dépôts jusqu’à 100 000 € via le FGDR.
Quelle banque en ligne propose une carte bancaire vraiment gratuite ?
BoursoBank (Welcome et Ultime sous conditions d’utilisation), Fortuneo, Hello bank! et BforBank proposent des cartes gratuites sous réserve d’une utilisation régulière. Revolut offre également une carte Standard gratuite, mais les autres formules (Plus, Premium, Metal, Ultra) sont payantes. N26, Helios et Monabanq ne proposent pas de carte 100 % gratuite.
Quelle est la différence entre une banque en ligne et une néobanque ?
Les néobanques (Revolut, N26) se concentrent principalement sur le compte courant et offrent peu ou pas de produits d’épargne réglementée, de crédit ou d’assurance-vie. Les banques en ligne (BoursoBank, Fortuneo, Hello bank!, BforBank, Monabanq) proposent une gamme complète équivalente aux banques traditionnelles, mais 100 % digitale. Pour centraliser toutes ses finances, une banque en ligne est préférable.
Peut-on vraiment remplacer sa banque traditionnelle par une banque en ligne ?
Pour la grande majorité des usages (compte courant, carte, épargne, crédit, bourse), oui. Seules quelques opérations spécifiques nécessitent encore un passage en agence : dépôt d’espèces important, coffre-fort, certains actes notariaux. Si vous n’avez pas besoin de ces services, la banque en ligne couvre 100 % des besoins courants.
Quelle banque en ligne choisir pour voyager ?
Revolut est imbattable pour les paiements et retraits à l’étranger grâce à son interbanking rate et à ses frais réduits. BoursoBank Welcome et Fortuneo permettent également de payer et retirer sans frais hors zone euro, sous conditions. Pour les longs séjours, Revolut Premium ou Metal offre des plafonds plus élevés et des assurances voyage.
Les néobanques sont-elles aussi sûres que les banques en ligne ?
Oui, en termes de protection des dépôts. Revolut (Royaume-Uni) et N26 (Allemagne) sont couvertes par les systèmes de garantie de leurs pays respectifs, équivalents au FGDR français. En revanche, leur solidité repose uniquement sur leur propre modèle économique, sans adossement à un grand groupe. C’est pourquoi BoursoBank et Fortuneo obtiennent de meilleures notes sur le critère fiabilité.
Faut-il fermer son compte bancaire traditionnel avant d’ouvrir une banque en ligne ?
Non, il est recommandé de conserver l’ancien compte ouvert pendant quelques mois le temps de domicilier tous les prélèvements et virements récurrents (loyer, salaires, impôts). Une fois la migration achevée, vous pourrez fermer l’ancien compte en toute sécurité. Pensez à vérifier les frais de clôture, qui sont généralement à 0 € dans les banques en ligne mais peuvent exister dans certaines banques traditionnelles.
Introduction
Les banques en ligne se sont imposées en quelques années comme une alternative crédible aux réseaux traditionnels. Frais réduits, applications modernes, accessibilité permanente : les promesses sont nombreuses, mais toutes les banques en ligne ne se valent pas. Entre BoursoBank, Fortuneo, Revolut, N26 et les autres, comment choisir celle qui correspond vraiment à votre situation ? Dans une vidéo détaillée, Matth Louvet, conseiller en gestion de patrimoine et fondateur de S’Investir, a passé au crible dix banques en ligne sur 52 critères regroupés en six grandes catégories. L’objectif : permettre à chacun de faire un choix éclairé, adapté à ses besoins réels, et d’économiser plusieurs centaines d’euros par an.
Le comparatif complet, accessible gratuitement via le premier lien en description de la vidéo disponible ici, passe en revue les cartes bancaires, les frais, les services associés, l’ergonomie des applications et la qualité du service client. Chaque banque a été testée en profondeur, avec même des appels au service client pour évaluer la réactivité effective. À la fin, un classement global permet de savoir exactement quelle banque en ligne choisir selon votre profil d’utilisation.
Avant d’entrer dans le détail, deux précisions importantes. D’une part, Orange Bank et Ma French Bank, initialement présentes dans le tableau, ont été retirées du comparatif car elles cessent leur activité. Mieux vaut éviter d’y ouvrir un compte. D’autre part, Revolut et N26 sont des néobanques, et non des banques en ligne à proprement parler. La nuance a des conséquences concrètes sur l’étendue de l’offre, notamment en matière d’épargne et de crédit.
1. Pourquoi les banques en ligne séduisent-elles autant de Français ?
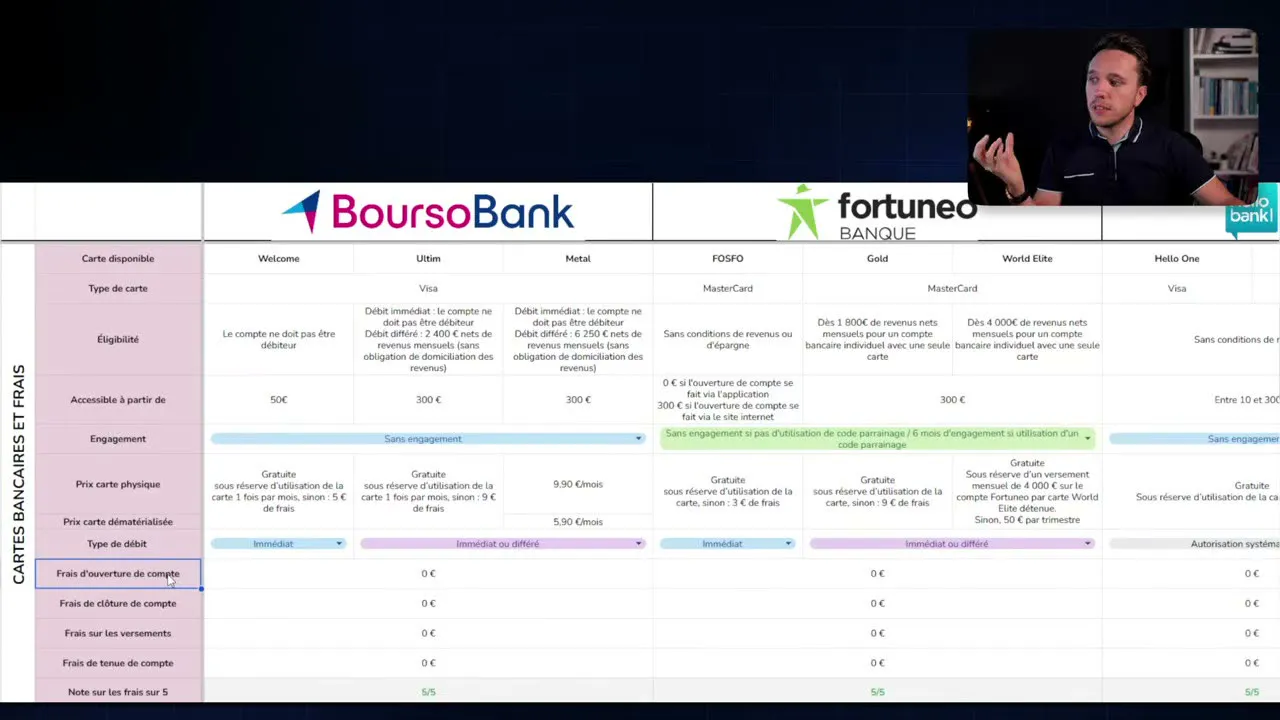
Le premier motif de migration reste le coût. En France, un particulier dépense en moyenne 250 € par an en frais bancaires : frais de tenue de compte, frais de carte, commissions sur les opérations à l’étranger, frais de retrait, etc. Les banques en ligne, elles, facturent en général 0 € pour l’ouverture, la clôture, les versements et la tenue de compte. Sur cinq ans, l’économie peut atteindre 1 250 € par personne, voire davantage si vous voyagez fréquemment ou si vous cumulez plusieurs comptes au sein d’un même foyer.
Mais l’argument financier ne fait pas tout. Les banques en ligne ont aussi imposé un nouveau standard de qualité en matière d’expérience utilisateur. Applications mobiles fluides, notifications en temps réel, catégorisation automatique des dépenses, virements instantanés, gestion de l’épargne depuis le même écran : autant de fonctionnalités qui restent souvent en option, voire inexistantes, dans les réseaux traditionnels. Pour les entrepreneurs, les freelances et tous ceux qui cherchent à optimiser la gestion de leur argent au quotidien, cette modernité change la donne.
Reste une question légitime : peut-on vraiment confier l’intégralité de ses finances à une banque 100 % digitale ? Pour la grande majorité des usages, la réponse est oui. Virement, prélèvement, carte bancaire, épargne, crédit immobilier, bourse : la plupart des banques en ligne proposent aujourd’hui une gamme complète. Seules quelques opérations très spécifiques (dépôt d’espèces important, coffre-fort, certains services notariaux) nécessitent encore un passage en agence. Pour les profils qui n’ont pas besoin de ces services, la banque en ligne couvre l’essentiel, voire la totalité, des besoins courants.
Au-delà du coût et de la modernité, le passage à une banque en ligne s’inscrit souvent dans une démarche plus large d’optimisation de ses finances personnelles. En réduisant les frais bancaires, on augmente mécaniquement son taux d’épargne. En centralisant ses comptes sur une application performante, on garde une vision claire de ses flux. En profitant de cartes sans frais à l’étranger, on évite les mauvaises surprises lors des déplacements. C’est une étape concrète vers plus d’indépendance financière, loin du gaspillage silencieux que représentent les frais bancaires classiques.
Enfin, la défiance vis-à-vis des grandes banques traditionnelles n’a jamais été aussi forte. Scandales à répétition, frais opaques,服务质量 discutée : les motifs de colère s’accumulent. Les banques en ligne, en misant sur la transparence totale (grilles tarifaires lisibles, pas de frais cachés, communication digitale directe), récupèrent une partie de cette frustration. Elles ne sont pas parfaites, mais elles ont compris qu’une partie de la clientèle veut une relation bancaire plus simple, plus honnête et plus économique.
2. Méthodologie : 52 critères et 6 catégories pour y voir clair
Pour comparer efficacement les banques en ligne, Matth Louvet et son équipe ont défini 52 critères regroupés en six grandes catégories : fiabilité et ancienneté, cartes bancaires et frais, services associés, qualité de l’application, service client et offre globale (épargne, crédit, bourse, etc.). Chaque catégorie reçoit une note sur 5, et une note globale est calculée à la fin pour établir le classement final.
Cette approche permet d’éviter deux écueils classiques. Le premier consiste à choisir une banque uniquement sur la gratuité de la carte, sans regarder la solidité financière de l’établissement. Une carte gratuite ne sert à rien si la banque disparaît ou si le service client est injoignable en cas de problème. Le second écueil consiste à rester sur des critères subjectifs (ergonomie, design, retours d’expérience en ligne) sans intégrer le coût réel d’utilisation. En croisant les deux, on obtient une vision nuancée, proche de la réalité du terrain.
Le tableau compare également les banques en ligne à une banque traditionnelle de référence, la Société Générale. L’idée n’est pas de disqualifier les réseaux physiques, mais de mesurer l’écart réel en termes de services, de frais et d’accessibilité. Pour beaucoup de Français, ce comparatif sera l’occasion de découvrir que leur banque actuelle leur coûte plusieurs centaines d’euros par an sans qu’ils s’en rendent compte, ou que certaines fonctionnalités qu’ils croyaient réservées aux agences sont en réalité disponibles depuis une application.
Les notes attribuées vont de 3/5 à 5/5 selon les catégories et les banques. Aucune banque n’obtient la note maximale sur l’ensemble des critères, ce qui confirme qu’il n’existe pas de banque en ligne parfaite. Le meilleur choix dépend de votre profil : un étudiant n’aura pas les mêmes besoins qu’un entrepreneur ou qu’un investisseur immobilier. C’est précisément cette diversité des usages qui justifie un comparatif aussi détaillé.
Précision utile : le tableau omet volontairement Orange Bank et Ma French Bank, en cours de cessation d’activité au moment de l’analyse. Ouvrir un compte dans l’une de ces deux enseignes serait prendre un risque inutile. Revolut et N26, en revanche, sont conservées, mais sont identifiées comme néobanques. Cette distinction n’est pas qu’un détail sémantique : elle a un impact direct sur la gamme de produits disponibles, comme on le verra plus loin.
3. Fiabilité et ancienneté : les fondations avant tout
Avant de regarder les cartes et les frais, la première catégorie étudiée concerne la fiabilité et l’ancienneté de la banque. Plusieurs critères entrent en jeu : le pays d’origine, l’existence d’une société mère, l’année de création, la protection des dépôts et le nombre de clients. Ces éléments constituent le socle de toute relation bancaire durable.
Les banques françaises du comparatif (BoursoBank, Fortuneo, Hello bank!, Monabanq, BforBank) sont adossées à de grands groupes bancaires. BoursoBank est ainsi liée à la Société Générale, Fortuneo au Crédit Mutuel Arkéa, BforBank et Hello bank! au groupe BNP Paribas. Cet adossement offre un filet de sécurité supplémentaire en cas de difficultés financières. Il garantit aussi un accès aux réseaux d’agences pour certaines opérations, même si vous gérez tout en ligne. Pour les clients qui voyagent ou qui ont besoin d’un contact humain ponctuel, c’est un avantage non négligeable.
Les néobanques, en revanche, n’ont pas de société mère. Revolut, basée au Royaume-Uni, et N26, basée en Allemagne, fonctionnent de manière indépendante. Cela ne signifie pas qu’elles sont risquées, mais la solidité repose uniquement sur leur propre modèle économique. Helios, créée en 2020, est un cas intermédiaire : franco-allemande, récente, sans adossement à un grand groupe. Sa note dans cette catégorie est logiquement plus basse (4/5) que celle de BoursoBank ou Fortuneo (5/5).
L’année de création donne une indication sur la maturité de l’établissement. BoursoBank, fondée en 2005, approche les vingt ans d’existence. Fortuneo et Hello bank! ont également plus de dix ans. Revolut a été lancée en 2015, N26 en 2013, Helios en 2020. Plus une banque est ancienne, plus elle a traversé de cycles économiques et réglementaires, ce qui renforce la confiance. Une banque qui a survécu à la crise de 2008, aux évolutions réglementaires successives et aux changements de comportement des clients a démontré sa capacité d’adaptation.
La protection des dépôts est un point rassurant. En France, le Fonds de Garantie des Dépôts et de Résolution couvre jusqu’à 100 000 € par déposant et par établissement. Cela signifie qu’en cas de faillite bancaire, vous récupérez vos avoirs jusqu’à ce plafond. Les banques étrangères proposent des systèmes équivalents dans leur pays respectif. Aucun drapeau rouge à signaler de ce côté-là : votre argent est protégé, que vous choisissiez une banque française ou une néobanque européenne.
Enfin, le nombre de clients donne une idée de la pérennité de l’établissement. BoursoBank affiche plus de 6 millions de clients, Fortuneo environ 1 million. Ces volumes montrent que la banque a su convaincre au-delà du cercle des premiers adopteurs. Revolut, malgré sa croissance rapide, reste une néobanque avec une base plus réduite (14 000 clients selon les chiffres cités dans la vidéo, à prendre avec précaution). Pour les néobanques, la base est plus modeste, mais la dynamique de croissance compense en partie ce déficit de maturité. À noter que le nombre de clients n’est pas qu’un indicateur marketing : il traduit aussi la capacité de la banque à investir dans ses services, à négocier des tarifs avantageux et à maintenir un service client de qualité.
Verdict de cette catégorie : BoursoBank et Fortuneo décrochent 5/5, suivies de près par les autres banques françaises adossées à un grand groupe (4/5). Helios, N26 et Revolut obtiennent 4/5, sanctionnées par leur jeunesse relative et l’absence de maison-mère. Aucune note sous 4/5, ce qui confirme que toutes les banques du comparatif sont, a minima, fiables.
4. Cartes bancaires et frais : l’argument massue
Deuxième grande catégorie, et pas des moindres : les cartes bancaires et les frais associés. C’est souvent le premier critère regardé par les Français, et pour cause. La plupart des banques en ligne proposent plusieurs cartes possibles, avec des services et des tarifs différents. Chez BoursoBank, on trouve par exemple la Welcome, l’Ultime et la Metal. Revolut en propose cinq, de la Standard à l’Ultra. Chaque carte répond à un usage spécifique : paiement à l’étranger, plafonds élevés, assurances voyage, cashback, etc.
La question pratique qui se pose est simple : peut-on obtenir une carte tout à fait correcte à 0 € ? Oui, et c’est même la norme chez plusieurs acteurs. BoursoBank propose une carte gratuite sous réserve d’une utilisation au moins une fois par mois. Sans activité, elle bascule à 9 € par mois. Mais dans les faits, une carte bancaire principale sert forcément chaque mois, donc la gratuité est quasi systématique. Fortuneo et Hello bank! fonctionnent sur le même principe : gratuité sous conditions d’utilisation. BforBank permet aussi d’obtenir une carte gratuite. En revanche, Monabanq facture sa carte à partir de 3 € par mois. Revolut propose une Standard gratuite, mais les autres formules (Plus, Premium, Metal, Ultra) sont payantes, et des frais de livraison peuvent s’appliquer. N26, Helios et la Société Générale ne proposent que des cartes payantes, sans alternative gratuite.
Attention toutefois aux conditions d’accès. Pour obtenir la carte Ultime de BoursoBank en débit différé, il faut justifier d’au moins 2 400 € de revenus nets mensuels. Cette condition exclut les étudiants, les jeunes actifs et tous ceux qui démarrent dans la vie active. La carte Welcome, elle, est accessible sans condition de revenus, ce qui en fait une porte d’entrée idéale pour les budgets serrés. Fortuneo, Hello bank! et les autres appliquent des conditions variables selon le profil. Avant de signer, mieux vaut vérifier la grille tarifaire complète, disponible en quelques clics sur le site de chaque banque.
Au-delà de la carte elle-même, les banques en ligne excellent sur les frais annexes. Ouverture de compte, clôture, versements, tenue de compte : tout est généralement à 0 €. Chez les banques traditionnelles, ces frais peuvent atteindre 20 à 30 € par mois rien que pour la tenue de compte, sans compter les commissions d’intervention. Sur une année, un foyer peut ainsi économiser plusieurs centaines d’euros en migrant vers une banque en ligne. À l’échelle d’une vie, c’est une différence qui se chiffre en dizaines de milliers d’euros, surtout si l’on place cet argent économisé sur des supports d’épargne ou d’investissement.
Pour cette catégorie, BoursoBank, Fortuneo et Hello bank! obtiennent 5/5 grâce à leurs cartes gratuites sans frais cachés. Monabanq se contente de 3/5, sanctionnée par l’absence de carte gratuite. Revolut et N26 héritent de 4/5 : Revolut parce qu’une carte gratuite existe (Standard), N26 malgré l’absence d’offre gratuite, en raison d’une offre globale cohérente. Les autres banques s’échelonnent entre 3 et 4/5 selon les services inclus dans la carte.
5. Services associés : épargne, crédit, bourse, au-delà du compte courant
Une banque en ligne ne se résume pas à un compte courant et une carte. Les services associés (livret d’épargne, assurance-vie, crédit immobilier, crédit à la consommation, bourse, etc.) déterminent souvent le choix final. C’est ici que la distinction entre banque en ligne et néobanque prend tout son sens. Les banques en ligne françaises proposent une gamme quasi complète, là où les néobanques se limitent souvent au compte courant et à quelques services annexes.
Livret A, LDDS, livret bancaire, assurance-vie, PEA, compte-titres : les grandes banques en ligne couvrent l’essentiel. BoursoBank et Fortuneo se distinguent par la richesse de leur offre. BoursoBank propose même un PEA-PME, utile pour les entrepreneurs qui veulent loger leurs parts de société dans un cadre fiscal avantageux. Fortuneo, historiquement positionnée sur la bourse, offre des tarifs compétitifs pour les ordres de courtage, ce qui en fait un choix naturel pour les investisseurs actifs. Hello bank! et BforBank complètent l’offre avec des produits d’épargne classiques, sans aller aussi loin que les deux leaders.
Les néobanques, en revanche, restent limitées. Revolut propose un compte épargne et un coffre-fort en crypto, mais pas de Livret A, pas d’assurance-vie, pas de PEA. N26 va un peu plus loin avec un compte épargne, mais l’offre reste basique. Pour quelqu’un qui cherche à centraliser l’intégralité de ses finances sur un seul établissement, les néobanques seules ne suffisent pas. Elles peuvent compléter une banque traditionnelle ou une banque en ligne, mais pas la remplacer.
Le crédit est un autre terrain de différenciation. Les banques en ligne françaises proposent toutes du crédit immobilier, du crédit à la consommation et du crédit renouvelable. Les taux sont généralement compétitifs, et la souscription 100 % en ligne accélère considérablement les délais. Revolut a récemment lancé une offre de crédit dans certains pays, mais pas en France de manière généralisée. N26 ne propose pas de crédit.
Pour les investisseurs, la bourse est un critère clé. BoursoBank et Fortuneo dominent le marché avec des interfaces dédiées, des tarifs parmi les plus bas du marché, et un accès à l’ensemble des places européennes et américaines. Trade Republic, bien que non mentionnée dans le transcript, appartient à une autre catégorie. Les autres banques en ligne offrent un service correct, sans atteindre ce niveau d’excellence. Les néobanques, là encore, sont en retrait : Revolut propose du trading sur actions, mais avec des limitations et des frais spécifiques.
Verdict pour cette catégorie : BoursoBank et Fortuneo en tête (5/5), suivies par Hello bank! et BforBank (4/5). Monabanq obtient 3/5, avec une offre plus limitée. Les néobanques obtiennent 2 à 3/5 selon les cas, faute de produits d’épargne structurés et de solutions de crédit. C’est l’une des principales limites à garder en tête si l’on envisage d’utiliser une néobanque comme banque principale.
6. Qualité de l’application : l’expérience utilisateur au cœur du choix
L’application mobile est la vitrine d’une banque en ligne. C’est par elle que transitent la majorité des opérations au quotidien : consultation du solde, virements, gestion de la carte, catégorisation des dépenses, contact avec le service client. Une application lente, buggée ou mal conçue transforme la relation bancaire en parcours du combattant. À l’inverse, une application fluide et intuitive rend la gestion financière presque agréable.
Les notes dans cette catégorie varient de 3/5 à 5/5. BoursoBank et Revolut décrochent les meilleures notes (5/5), grâce à des interfaces modernes, des notifications pertinentes et des fonctionnalités avancées (catégorisation automatique, budgets, objectifs d’épargne, blocage temporaire de la carte en un clic). Fortuneo et Hello bank! suivent de près (4/5), avec des applications solides mais parfois un peu moins innovantes. N26 obtient également une bonne note (4/5), avec un design épuré et des fonctionnalités axées sur la gestion quotidienne. Les autres banques s’échelonnent entre 3 et 4/5, avec des applications fonctionnelles mais perfectibles.
Au-delà de l’esthétique, plusieurs critères fonctionnels comptent. La vitesse d’exécution des virements, la possibilité de programmer des opérations récurrentes, l’intégration avec des outils externes (agrégateurs de comptes, logiciels de comptabilité), la gestion multi-comptes, la qualité de la recherche dans l’historique : tous ces éléments font la différence au quotidien. Les meilleures applications permettent aussi de gérer l’épargne et les placements depuis le même écran, ce qui évite de jongler entre plusieurs interfaces.
Pour les entrepreneurs, freelances et travailleurs indépendants, la possibilité de générer des justificatifs de domicile, des RIB en PDF, des relevés de compte exportables est un vrai plus. Certaines applications intègrent aussi des fonctionnalités de facturation ou de suivi des dépenses professionnelles, très utiles pour la comptabilité. Ce n’est pas encore la norme, mais les banques en ligne investissent massivement dans ce créneau.
La sécurité, enfin, ne doit pas être négligée. Authentification à deux facteurs, biométrie, notifications en temps réel à chaque opération, possibilité de bloquer la carte instantanément, code de sécurité dynamique pour les achats en ligne : les meilleures applications intègrent nativement ces fonctionnalités. Aucune banque du comparatif n’obtient de mauvaise note sur ce critère, mais toutes ne vont pas au même niveau de sophistication.
7. Service client : l’épreuve de vérité
Le service client est souvent le parent pauvre des banques en ligne, et c’est précisément pour cette raison qu’il a été testé en profondeur dans le comparatif. Pour chaque banque, l’équipe a appelé le service client, posé des questions techniques et mesuré la réactivité, la pertinence des réponses et la qualité humaine de l’échange. Le résultat donne une vision très concrète de ce qui vous attend en cas de problème.
Les notes vont de 2/5 à 5/5. BoursoBank et Fortuneo obtiennent 5/5, avec des conseillers joignables rapidement par téléphone, des réponses claires et un vrai sens du service. Hello bank! et BforBank suivent avec 4/5, des services clients corrects mais parfois un peu longs à joindre. Revolut obtient 3/5 : le service client est principalement digital (chat, e-mail), et la réactivité peut varier fortement. N26 obtient 2/5, avec un service client historiquement critiqué pour sa lenteur, même si la situation s’améliore progressivement. Les autres banques oscillent entre 3 et 4/5.
Le canal de contact compte autant que la qualité de la réponse. Une banque qui propose uniquement un chatbot et un formulaire de contact sera nécessairement moins bien notée qu’une banque qui offre un numéro de téléphone avec un conseiller humain joignable en moins de cinq minutes. À l’usage, la possibilité de parler à quelqu’un en cas de blocage (carte avalée, virement rejeté, suspicion de fraude) est un critère décisif. Les banques 100 % mobiles oublient parfois que la relation bancaire reste, fondamentalement, une relation de confiance.
Pour les profils qui voyagent beaucoup ou qui gèrent des opérations complexes, la qualité du service client est non négociable. Un incident à l’étranger un samedi soir, un virement urgent qui ne passe pas, une carte qui dysfonctionne : dans ces moments-là, on mesure l’écart entre une banque qui répond et une banque qui fait le mort. Le test du service client dans le comparatif prend tout son sens ici : il ne s’agit pas d’un critère théorique, mais d’un indicateur de fiabilité opérationnelle.
8. Offre globale et verdict final : le classement des 10 meilleures banques en ligne
En croisant les six catégories, on obtient une note globale sur 5 qui permet de classer les banques de la meilleure à la moins bonne. Sans révéler un classement exact qui pourrait varier selon les mises à jour, on peut identifier trois tiers.
Le premier tiers, celui des banques qui obtiennent 4,5 à 5/5, regroupe BoursoBank, Fortuneo et, dans une moindre mesure, Hello bank!. Ces trois banques cumulent les avantages : ancienneté, adossement à un grand groupe, cartes gratuites, applications performantes, services clients réactifs et offres complètes. BoursoBank se distingue par son volume de clients (plus de 6 millions) et la richesse de son catalogue. Fortuneo brille particulièrement sur la bourse et l’épargne. Hello bank! offre un bon compromis pour les clients BNP Paribas existants.
Le deuxième tiers (3,5 à 4,5/5) rassemble BforBank, Monabanq et Revolut. BforBank est une banque solide mais sans éclat particulier. Monabanq souffre de l’absence de carte gratuite, mais compense par un service client de qualité. Revolut, malgré son statut de néobanque, obtient une note globale honorable grâce à son application et sa carte Standard gratuite, mais elle reste limitée sur l’épargne et le crédit.
Le troisième tiers (3 à 3,5/5) comprend N26, Helios et la Société Générale. N26 pâtit de son service client critiqué et de son offre limitée. Helios, trop récente, manque encore de maturité. La Société Générale, en tant que banque traditionnelle, ne peut pas rivaliser sur les frais avec les banques en ligne, même si elle conserve des avantages en agence. Elle sert ici de point de comparaison pour mesurer l’écart avec les acteurs 100 % digitaux.
Quelques enseignements transverses. D’abord, la taille du client n’est pas un indicateur de qualité. Une banque avec 1 million de clients peut être meilleure qu’une autre avec 6 millions, selon les critères qui comptent pour vous. Ensuite, le meilleur choix dépend de votre profil : un étudiant privilégiera une carte gratuite sans condition de revenus (Welcome de BoursoBank, Standard de Revolut), un investisseur se tournera vers Fortuneo, un entrepreneur vers BoursoBank pour la richesse de l’offre. Enfin, le coût n’est pas le seul critère : un service client de qualité et une application performante valent souvent quelques euros de plus par mois.
9. Banque en ligne et néobanque : comment choisir selon son profil ?
Au-delà du classement, la vraie question est : quelle banque en ligne pour quel profil ? Voici quelques cas concrets pour y voir plus clair.
L’étudiant ou le jeune actif, sans revenus stables ni patrimoine, trouvera son bonheur chez BoursoBank avec la carte Welcome (gratuite, sans condition de revenus), chez Revolut avec la Standard (gratuite, idéale pour les paiements à l’étranger et les voyages), ou chez Fortuneo si l’on commence à placer un peu d’argent. Monabanq peut aussi convenir, malgré le coût de la carte, si l’on valorise un service client à la française.
L’actif salarié ou le cadre cherchera une carte avec des assurances voyage et un débit différé. La carte Ultime de BoursoBank (gratuite sous conditions d’utilisation) coche toutes les cases, à condition de justifier de 2 400 € de revenus nets mensuels. Fortuneo et Hello bank! proposent des cartes équivalentes. Pour un usage international fréquent, Revolut Premium ou Metal offre des plafonds élevés et des frais réduits à l’étranger, en complément d’une banque en ligne française.
L’entrepreneur, le freelance ou l’indépendant a besoin d’une banque qui accepte les statuts non-salariés, gère les virements professionnels et propose des outils adaptés. BoursoBank, Fortuneo et BforBank acceptent les indépendants, avec des offres dédiées. Les néobanques, à l’exception de Revolut Business, sont souvent limitées pour les professionnels. Pour la gestion de la trésorerie et la facturation, certaines banques en ligne intègrent des outils spécifiques, à comparer avant de choisir.
L’investisseur immobilier, le boursicoteur ou l’épargnant averti se tournera vers Fortuneo pour la bourse (tarifs compétitifs, PEA, compte-titres), BoursoBank pour la richesse de l’offre (assurance-vie, PEA, PEA-PME, bourse), ou Revolut pour le trading fractionné et les cryptos, en complément d’une autre banque. Les néobanques pures restent insuffisantes pour une stratégie d’investissement complète.
Enfin, le voyageur fréquent privilégiera une carte sans frais à l’étranger. BoursoBank Welcome, Revolut Standard et Fortuneo répondent à ce critère, avec des plafonds de retrait et de paiement variables. Pour les séjours longs ou les paiements en devises exotiques, Revolut reste imbattable grâce à son interbanking rate et à ses plafonds élevés sur les offres payantes.
10. Les pièges à éviter avant d’ouvrir un compte
Quelques écueils classiques méritent d’être signalés avant de franchir le pas. Premier piège : la carte gratuite qui devient payante sans qu’on s’en aperçoive. BoursoBank facture 9 € par mois si la carte n’est pas utilisée au moins une fois par mois. Si vous oubliez d’activer votre carte pendant plusieurs mois, la facture peut grimper rapidement. Solution : programmer une petite opération automatique chaque mois (un virement, un paiement) pour conserver la gratuité.
Deuxième piège : les conditions de revenus sous-estimées. La carte Ultime de BoursoBank nécessite 2 400 € de revenus nets mensuels. Si vous ne remplissez pas cette condition, vous serez rétrogradé vers la Welcome, qui a moins de fonctionnalités. Vérifiez bien votre éligibilité avant de demander la carte haut de gamme.
Troisième piège : les frais cachés sur les opérations à l’étranger. Certaines banques en ligne facturent des commissions sur les retraits et les paiements hors zone euro, malgré une carte annoncée comme « gratuite à l’étranger ». Revolut se distingue ici, mais attention aux week-ends où des frais de change peuvent s’appliquer. Lisez la grille tarifaire avant de partir.
Quatrième piège : l’oubli de l’épargne réglementée. Livret A, LDDS, LEP : ces produits ne sont pas tous disponibles dans toutes les banques en ligne. Si vous souhaitez centraliser l’intégralité de votre épargne, vérifiez que votre banque propose bien les livrets que vous utilisez. Les néobanques, en particulier, en sont souvent dépourvues.
Cinquième piège : la dépendance à un service client 100 % digital. Si vous avez besoin de parler à un conseiller en agence pour certaines opérations (succession, procuration complexe, gros dépôt d’espèces), une banque en ligne pure ne suffira pas. Dans ce cas, privilégiez un établissement adossé à un réseau d’agences (BoursoBank via Société Générale, Fortuneo via Crédit Mutuel Arkéa, Hello bank! via BNP Paribas).
Conclusion
Au terme de ce comparatif, une chose est claire : il n’existe pas de banque en ligne parfaite, mais il existe une banque en ligne adaptée à chaque profil. BoursoBank reste le choix le plus équilibré pour la majorité des Français, grâce à sa fiabilité, sa gratuité et la richesse de son offre. Fortuneo conviendra davantage aux investisseurs et aux épargnants. Revolut s’impose comme le complément idéal pour les voyageurs et les usages internationaux. Les néobanques comme N26, malgré leurs limites, trouvent leur place dans une stratégie multi-comptes, à condition de ne pas tout miser sur elles. Quelle que soit votre situation, l’essentiel est de comparer objectivement, de lire les grilles tarifaires et de tester avant de s’engager. L’économie potentielle se chiffre en centaines d’euros par an, mais le confort d’utilisation et la qualité du service client valent aussi quelques euros de plus par mois. Pour aller plus loin, vous pouvez consulter la vidéo complète de Matth Louvet et télécharger gratuitement le tableau comparatif via le lien disponible dans la description.