

Le guide complet pour créer sa micro-entreprise
FAQ
Auto-entreprise et micro-entreprise, c’est vraiment la même chose ?
Oui, c’est exactement le même statut, seul le nom a évolué. Tout ce qui s’applique à l’une s’applique à l’autre, et les deux termes sont interchangeables dans vos démarches.
Peut-on facturer un client avant d’avoir reçu son numéro SIRET ?
Oui. Vous pouvez créer votre micro-entreprise le jour même où vous trouvez un client, puis émettre une facture en indiquant la mention « en cours d’immatriculation » à la place du SIRET, dans l’attente de sa réception.
Faut-il absolument un compte bancaire professionnel ?
Pas au départ. Vous n’avez l’obligation d’ouvrir un compte dédié qu’à partir de 10 000 € de chiffre d’affaires sur deux années consécutives, et un simple compte courant suffit, à condition qu’il soit dédié à votre activité. En revanche, dès que vous payez la TVA, vous aurez besoin d’un compte pro avec un RIB français pour éviter les bugs sur le site des impôts.
Comment dépasser légalement le plafond de chiffre d’affaires ?
La vidéo de référence évoque une astuce permettant de continuer son activité au-delà du seuil, en toute légalité. Le détail pratique n’est pas exposé dans ce guide, mais la solution existe et évite d’avoir à basculer brutalement vers un autre statut.
Comment réduire ses cotisations sociales de moitié ?
La vidéo mentionne cette astuce sans la détailler dans l’extrait disponible. L’idée, c’est qu’un aménagement du statut ou un choix d’option adapté permet d’abaisser significativement le taux effectif de cotisations, qui peut alors tomber sous les 10 % au lieu des 21,2 % standards en prestation de services.
À partir de quel chiffre d’affaires faut-il passer en société ?
Il n’y a pas de seuil unique, mais la bascule devient pertinente quand les charges deviennent importantes (équipe, locaux, matériel lourd), quand vous souhaitez accueillir un associé, ou quand vous voulez lever des fonds. Beaucoup d’entrepreneurs commencent en micro pour valider leur modèle, puis migrent vers une EURL, une SASU ou une SARL quand l’activité décolle.
La micro-entreprise est-elle vraiment crédible auprès d’une banque pour un emprunt immobilier ?
La micro-entreprise est traditionnellement moins bien prise en compte dans le calcul de capacité d’emprunt, et les banques demandent souvent trois ans d’ancienneté. Cela dit, ce n’est pas une règle absolue : un dossier propre, des relevés bancaires sains et une attitude professionnelle peuvent faire lever ces réticences, y compris avant les trois ans d’activité.
Introduction
Travailler depuis n’importe où, ne plus dépendre d’un patron, choisir ses propres projets, multiplier ses revenus : c’est la promesse qui ouvre la plupart des vidéos sur l’entrepreneuriat. Et pour cause, une seule décision — créer son entreprise — peut effectivement changer la donne. Mais encore faut-il choisir le bon statut juridique. Parmi toutes les options disponibles, la micro-entreprise reste la plus adaptée pour lancer un business dans 99 % des cas, à condition de bien connaître ses règles, sous peine de laisser passer de l’argent. Ce guide complet, construit à partir de la formation de la vidéo de référence, reprend l’ensemble du parcours : avantages, inconvénients, plafonds, conditions d’éligibilité, obligations comptables, fiscalité, et création concrète. L’idée n’est pas de paraphraser la vidéo, mais d’en extraire une feuille de route exploitable, avec les chiffres, les pièges et les quelques astuces que peu de monde connaît.
Un point d’abord, pour éviter toute confusion : auto-entreprise et micro-entreprise, c’est exactement la même chose. Il s’agit uniquement d’un changement de dénomination officielle. Donc si vous lisez « auto-entreprise » sur un site, un forum ou un formulaire administratif, vous pouvez traduire mentalement par « micro-entreprise » et vous ne serez pas perdu. Le reste de l’article utilise le terme « micro-entreprise ».
1. Micro-entreprise et auto-entreprise : même combat
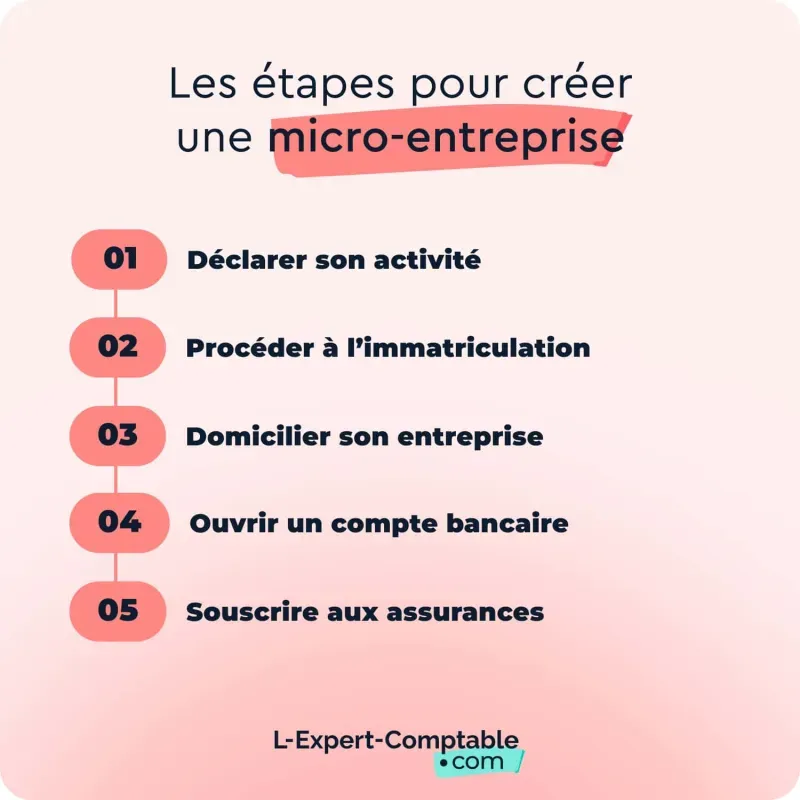
En France, la terminologie a évolué. Ce que l’on appelait « auto-entreprise » depuis 2009 a été officiellement remplacé par le terme « micro-entreprise » dans le cadre du plan en faveur des travailleurs indépendants, sans que les règles de fond ne changent pour le créateur. Le régime reste fondé sur le même principe : un statut simplifié, accessible en quelques clics, pensé pour permettre à un particulier de démarrer une activité professionnelle sans avoir à monter un dossier juridique complexe ni à immobiliser du capital.
Cette équivalence est importante, parce que vous allez croiser les deux termes partout : sur les sites de l’URSSAF, sur les portails d’information, dans les discussions entre entrepreneurs, voire dans les anciennes vidéos. Tout ce qui suit s’applique indifféremment aux deux. Garder cette synonymie en tête évite de se disperser dans des lectures contradictoires qui, en réalité, disent la même chose.
2. Pourquoi la micro-entreprise plaît autant
Le premier avantage, c’est la simplicité de création. Vous vous inscrivez en ligne, c’est gratuit, et c’est ouvert quasiment à tout le monde. On détaillera la procédure dans la dernière partie, mais l’idée à retenir ici, c’est qu’entreprendre ne demande plus de passer par un notaire, un avocat, ni même par un capital de départ. La barrière à l’entrée a quasiment disparu.
Le second avantage, c’est la facilité de gestion au quotidien. La création ne représente qu’une infime partie de la vie d’une entreprise ; le reste, c’est de l’administration. En France, on peut vite passer plus de temps à gérer de la paperasse qu’à faire grandir son activité. En micro-entreprise, les obligations comptables sont réduites au minimum : une connexion par mois ou par trimestre pour déclarer ses revenus, un suivi des entrées d’argent, et c’est à peu près tout. Pas de bilan annuel, pas de comptes de résultat à faire certifier par un expert-comptable, pas de assemblées générales à organiser.
La gestion bancaire est également allégée. Vous n’êtes pas obligé d’ouvrir un compte professionnel coûteux : un simple compte courant peut suffire, sous certaines conditions que l’on verra plus loin. Cela permet d’éviter les offres « pro » à plusieurs dizaines d’euros par mois quand on débute.
Enfin, et c’est un point essentiel quand on travaille avec des particuliers, la micro-entreprise est exonérée de TVA. Concrètement, si vous facturez 120 €, c’est 120 € hors taxes qui tombent dans votre poche (après cotisations). À l’inverse, une entreprise qui vous achète un service paie le montant HT et récupère la TVA. Avec un particulier, pas de déduction possible de son côté, donc l’absence de TVA en micro reste un avantage compétitif réel sur le prix affiché.
3. Les trois catégories d’activité (et leurs plafonds de chiffre d’affaires)
Toutes les micro-entreprises ne sont pas logées à la même enseigne. Selon l’activité exercée, vous relevez de l’une des trois catégories suivantes, chacune avec ses propres plafonds et son propre régime fiscal.
La première catégorie, c’est l’activité d’achat-vente de marchandises, qui relève des BIC (bénéfices industriels et commerciaux). On y retrouve par exemple le e-commerce, la revente de produits physiques, ou la distribution. Le plafond de chiffre d’affaires y est de 188 700 € HT par an.
La seconde catégorie concerne les prestations de services commerciales ou artisanales, toujours en BIC. Vous y êtes rattaché si vous vendez des formations en ligne, des prestations d’artisan, des services de dépannage, ou encore des prestations de consulting à caractère commercial. Le plafond descend à 77 700 € HT par an.
La troisième catégorie regroupe les autres prestations de services et les professions libérales, qui relèvent cette fois des BNC (bénéfices non commerciaux). Freelances, développeurs, designers, rédacteurs, consultants indépendants, coachs : c’est ici que la majorité des profils en ligne se retrouvent. Le plafond est également de 77 700 € HT par an.
Vous pouvez tout à fait exercer dans les trois catégories avec une seule et même micro-entreprise. C’est juste que, selon l’activité, les plafonds et l’imposition ne sont pas les mêmes. Et c’est précisément la limite de chiffre d’affaires qui varie selon la catégorie, ce qui explique pourquoi le législateur distingue ces trois régimes.
- Achat-revente (BIC) : 188 700 € HT / an
- Prestations de services commerciales ou artisanales (BIC) : 77 700 € HT / an
- Professions libérales et autres prestations de services (BNC) : 77 700 € HT / an
Un point important est annoncé dans la vidéo : il existe un moyen légal de dépasser ce plafond, dont le détail est donné en fin de formation. L’idée à retenir, c’est que la micro-entreprise n’est pas une prison : si votre activité décolle au-delà des seuils, des solutions existent pour continuer sans avoir brutalement à tout rebattre.
4. Les limites du statut — sans langue de bois
La micro-entreprise n’est pas un statut parfait, et son côté « magique » cache plusieurs limites qu’il faut intégrer dès le départ pour éviter les mauvaises surprises.
Première limite, déjà évoquée : le plafond de chiffre d’affaires. Vous ne pouvez pas gagner autant que vous voulez avec une micro-entreprise. Si votre projet vise rapidement plusieurs centaines de milliers d’euros de CA annuel, il faudra tôt ou tard basculer vers un autre statut (EURL, SASU, SARL, etc.).
Deuxième limite, souvent sous-estimée : l’impossibilité de déduire vos charges. Comme on le verra dans la partie fiscalité, vous payez des cotisations calculées sur votre chiffre d’affaires, et non sur votre bénéfice. Qu’il s’agisse d’un MacBook Pro, d’un smartphone haut de gamme, d’un écran supplémentaire, ou d’un local professionnel, vous payez la même chose. Un freelance dont l’activité repose essentiellement sur un ordinateur et une connexion internet n’est que rarement pénalisé, mais un projet avec beaucoup de charges — local, équipe, matériel lourd — trouvera rapidement ses limites dans ce régime.
Troisième limite : pas d’associés possibles. En micro-entreprise, il n’y a pas d’associé ni de co-fondateur. C’est une entreprise individuelle, c’est-à-dire une personne seule. Impossible donc d’intégrer formellement un partenaire dans la structure. Cela ne signifie pas qu’il faille travailler seul : vous pouvez collaborer de manière informelle avec d’autres freelances, un développeur, un designer, etc., à condition que chacun ait son propre statut. Mais vous devrez recevoir l’intégralité du paiement client, puis reverser vous-même la part due à votre collaborateur — ce qui n’est pas optimal fiscalement, mais reste fonctionnel.
Quatrième limite, et non des moindres : un manque de crédibilité vis-à-vis des investisseurs et des banques. Côté investisseurs, comme vous ne pouvez pas céder de parts, un investisseur ne peut vous remettre de l’argent qu’en contrepartie d’un prêt, d’un contrat, ou d’un simple soutien sans garantie formelle — ce qui a de quoi refroidir. Côté banques, le calcul d’emprunt repose généralement sur vos revenus déclarés, et la micro-entreprise applique un abattement défavorable qui réduit mécaniquement la capacité d’emprunt perçue. De plus, beaucoup d’établissements demandent au minimum trois ans d’activité avant de prêter. La nuance importante soulignée dans la vidéo, c’est qu’il ne s’agit pas d’une vérité absolue : un dossier propre, des relevés de banque sains, une attitude professionnelle et une bonne situation personnelle peuvent faire lever ces réticences plus vite qu’attendu.
En résumé, si votre objectif immédiat est de lever des fonds et d’intégrer des associés dès le départ, ce n’est pas le bon statut. En revanche, commencer par une micro-entreprise pour valider la rentabilité de votre idée, puis basculer en société pour accueillir des associés et lever des capitaux, reste une trajectoire tout à fait pertinente.
5. Qui peut créer une micro-entreprise (conditions d’éligibilité)
Bonne nouvelle : quasiment tout le monde peut accéder à ce statut. Les conditions d’éligibilité sont regroupées en trois familles — conditions liées à la personne, conditions liées à l’activité, et conditions liées au chiffre d’affaires.
Concernant la personne, il faut simplement être majeur ou mineur émancipé. Les mineurs de 16 à 18 ans peuvent également créer une micro-entreprise, à condition d’obtenir l’autorisation des deux parents. Il faut par ailleurs avoir la nationalité française, être ressortissant d’un pays de l’Union européenne ou de la Suisse, ou bien être résident en France avec un titre de séjour en cours de validité. Pour les cas particuliers (Français vivant à l’étranger, ressortissants hors UE, etc.), il est conseillé de se référer au portail officiel du gouvernement dont le lien figure dans la description de la vidéo source.
Concernant l’activité, quasiment toutes les activités sont autorisées. Les exceptions concernent principalement les professions médicales, les activités agricoles, l’immobilier et quelques autres secteurs réglementés. Pour tous les projets en ligne qui touchent au développement, au design, au contenu, à la formation, au conseil ou au e-commerce, il n’y a en pratique aucun blocage.
Concernant le chiffre d’affaires, ce sont les plafonds déjà mentionnés : 188 700 € HT pour l’achat-revente, et 77 700 € HT pour les prestations de services. À plus de 6 000 € par mois en moyenne, ces seuils laissent une marge confortable pour démarrer et se développer avant d’envisager un changement de statut.
6. Les quatre obligations à ne pas négliger
Créer une micro-entreprise, ce n’est pas encaisser de l’argent en silence. Vous devez être rigoureux sur quatre obligations principales, sous peine d’amendes parfois salées.
Première obligation : la rédaction de factures. À chaque encaissement, que ce soit pour un client professionnel ou un particulier, vous devez émettre une facture et la lui transmettre. Une facture est un document comptable officiel, pas une simple note de service. Vous ne pouvez pas y écrire n’importe quoi : de nombreuses mentions légales sont obligatoires. Les plus courantes incluent votre nom et prénom (la micro-entreprise n’a pas de dénomination propre, vous facturez à votre nom), les coordonnées de l’entreprise (votre adresse, sauf si vous passez par une société de domiciliation), la date d’émission, le numéro de facture (qui doit être croissant, sans rupture), l’identité et les coordonnées du client, le détail ligne par ligne des prestations ou produits avec quantité et prix unitaire, les éventuelles remises, le montant total à payer, et plusieurs autres mentions qui dépendent de votre activité et de votre régime de TVA. Il existe aussi des règles sur la date d’envoi et le format. Rédiger ses premières factures sur un Google Doc ou un tableur est techniquement possible, mais la complexité augmente vite : pour quelques euros par mois, un outil spécialisé simplifie radicalement la vie. Un détail utile mentionné dans la vidéo : vous avez le droit de facturer un client même si vous n’avez pas encore reçu votre numéro SIRET, à condition de mentionner « en cours d’immatriculation » sur la facture. Cela permet de ne pas perdre un client qui voudrait vous signer dans la foulée.
Deuxième obligation : la tenue d’un livre des recettes. C’est un document qui récapitule toutes vos entrées d’argent, avec, pour chacune : la date d’encaissement, le numéro de la facture correspondante, l’identité du client, la nature de la prestation ou la référence du produit, le montant encaissé hors taxes, et le mode de règlement (virement, chèque, espèces, etc.). Ce document peut prendre la forme d’un cahier manuscrit, d’un tableur, ou mieux, d’un logiciel dédié qui l’alimente automatiquement. Le minimum légal est de pouvoir le présenter en cas de contrôle.
Troisième obligation : un compte bancaire dédié. On y revient en détail dans la partie suivante, car la règle est moins simple qu’elle n’en a l’air.
Quatrième obligation : le paiement des cotisations sociales. C’est l’impôt de la micro-entreprise, et c’est l’objet de toute la partie fiscalité.
7. Le compte bancaire : la subtilité qui peut coûter une amende à 4 chiffres
On entend souvent dire qu’un micro-entrepreneur doit ouvrir un compte professionnel. La réalité est plus nuancée, et la nuance peut vous éviter de mauvaises surprises.
La règle officielle : vous devez ouvrir un compte bancaire séparé de vos comptes personnels uniquement si vous dépassez 10 000 € de chiffre d’affaires pendant deux années consécutives. Concrètement, vous pouvez très bien réaliser 150 000 € de CA les deux premières années et n’ouvrir ce compte dédié que la troisième année. Mieux : vous n’êtes pas obligé de prendre un compte « professionnel » facturé par les banques. Un simple compte courant, ouvert dans n’importe quelle banque, y compris en ligne, suffit à condition qu’il soit dédié à votre activité. C’est un bon moyen d’éviter les 20 à 30 € par mois d’un compte pro quand on démarre.
La subtilité, et c’est là que beaucoup se font piéger, concerne la TVA. Si votre activité vous amène à devoir collecter et reverser la TVA (ce qui arrive dès qu’on dépasse certains seuils ou qu’on opte pour ce régime), vous ne pourrez pas utiliser n’importe quel type de compte. Premier piège : certaines banques en ligne « pro pour micro-entrepreneurs » proposent des comptes dont le RIB est domicilié à l’étranger, par exemple en Allemagne. C’est légal en soi, mais le site des impôts refuse ce type de RIB lors du paiement de la TVA, et affiche un message d’erreur totalement opaque. Deuxième piège, plus vicieux : un RIB français issu d’un compte courant classique n’est pas non plus systématiquement accepté. Si vous découvrez cela deux jours avant la date limite de paiement de la TVA du mois précédent, vous vous exposez directement à une amende à quatre chiffres. Pour résumer : tant que vous ne payez pas la TVA, n’importe quel compte courant français dédié à votre activité suffit. Dès que vous entrez dans le régime de TVA, il vous faut basculer vers un compte professionnel avec RIB français.
8. Fiscalité : combien vous payez vraiment (et comment l’alléger)
La fiscalité de la micro-entreprise est volontairement ultra-simplifiée. Vous êtes taxé uniquement sur votre chiffre d’affaires, pas sur un bénéfice calculé après déduction des charges. Plus vous gagnez, plus vous payez ; si vous ne gagnez rien, vous ne payez rien. Et surtout, il n’y a aucune provision sur charge : vous payez uniquement ce que vous avez déjà encaissé, jamais à l’avance. C’est un schéma rassurant pour se lancer.
Trois composantes forment votre facture fiscale : les cotisations sociales, l’impôt sur le revenu, et la CFE.
Les cotisations sociales se paient tous les mois ou tous les trimestres, au choix, et représentent un pourcentage du chiffre d’affaires qui dépend de votre activité. En activité d’achat-vente, comptez environ 12 % de votre CA. En activité de prestation de services (BIC ou BNC), comptez 21,2 %. À cela s’ajoutent de petites taxes complémentaires qui représentent en cumulé moins de 1 %. Concrètement, sur 1 000 € de CA en freelance, vous paierez environ 212 € de cotisations le mois suivant, plus un petit pourcentage additionnel. La vidéo mentionne par ailleurs une astuce permettant de réduire ces charges de moitié — une optimisation à envisager sérieusement quand on démarre, car quelques points de cotisations en moins changent radicalement la rentabilité nette d’une activité indépendante.
L’impôt sur le revenu se règle de deux manières différentes, et le bon choix dépend de votre situation personnelle.
La première option est la voie classique : vous déclarez votre chiffre d’affaires annuel dans votre déclaration de revenus habituelle, et l’administration fiscale applique un abattement forfaitaire censé couvrir vos charges. Cet abattement est de 50 % pour les prestations de services commerciales (BIC) et de 34 % pour les prestations de services classiques et les professions libérales (BNC). Le montant ainsi obtenu s’ajoute à vos autres revenus et est imposé selon votre tranche marginale d’imposition. Par exemple, pour 50 000 € de CA en freelance, l’administration retient 33 000 € comme revenu imposable (50 000 € moins 34 % d’abattement), ce qui peut vous placer dans la tranche à 30 % si vous n’avez pas d’autres revenus.
La seconde option est le versement libératoire. Vous choisissez ce mode au moment de la création, et vous pouvez le modifier chaque année. L’impôt est alors prélevé en même temps que les cotisations sociales, à un taux fixe : 1,7 % du CA en prestations de services commerciales, et 2,2 % en professions libérales ou autres prestations de services. Cette option est intéressante si vous avez d’autres revenus significatifs et que vous êtes déjà imposé à une tranche élevée : payer un pourcentage fixe de votre CA peut être plus rentable que de voir votre revenu micro s’ajouter à une tranche supérieure. À l’inverse, si votre tranche marginale d’imposition est faible, la première option reste souvent plus avantageuse. Il faut faire le calcul en fonction de votre situation et du CA prévisionnel, plutôt que de choisir par défaut.
Enfin, dernière composante, la CFE (Cotisation Foncière des Entreprises) est un impôt local que vous devez acquitter chaque année, même si vous n’avez rien gagné. Son montant dépend de nombreux facteurs (commune, type d’activité, surface utilisée, etc.) et ne dépasse généralement pas quelques centaines d’euros. C’est un poste à budgéter, mais rarement un poste critique.
9. Créer sa micro-entreprise pas à pas
Une fois que vous avez compris les règles, créer sa micro-entreprise prend moins d’une heure, et n’a pas besoin d’être fait avant de chercher vos premiers clients.
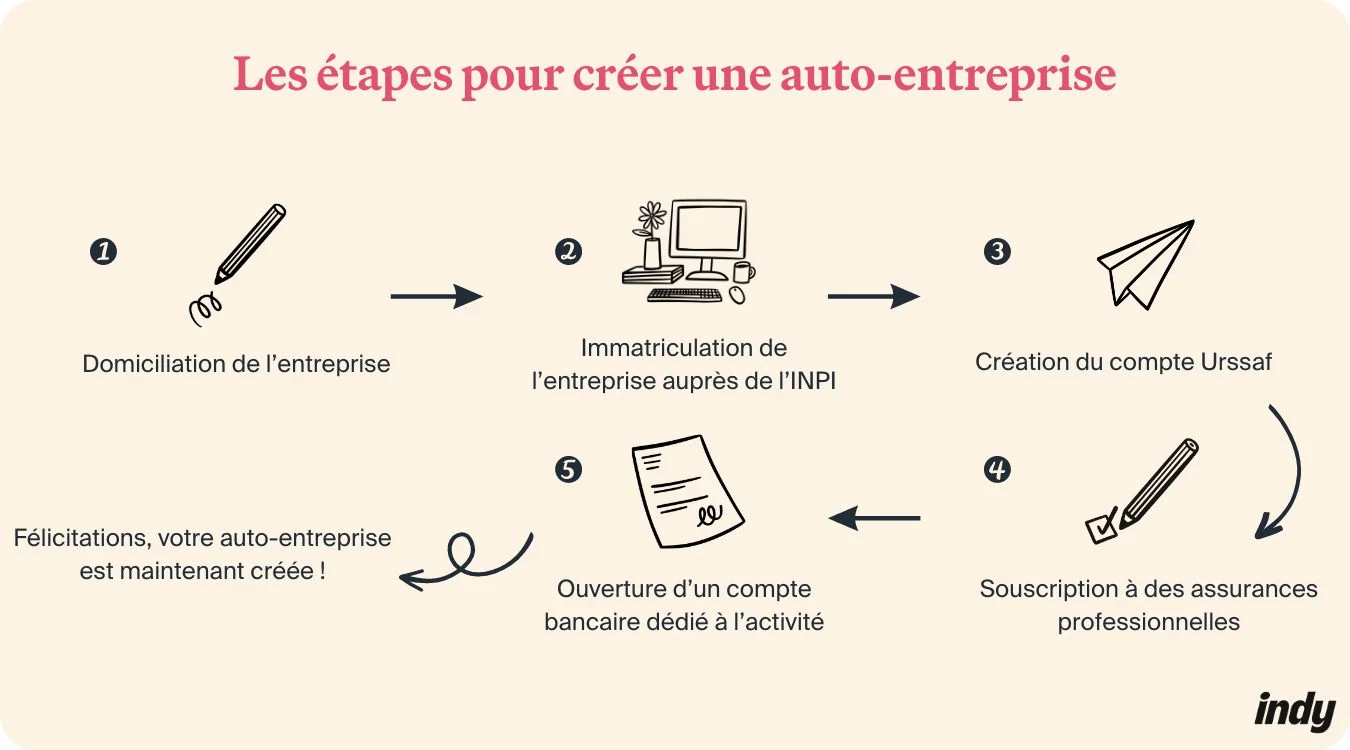
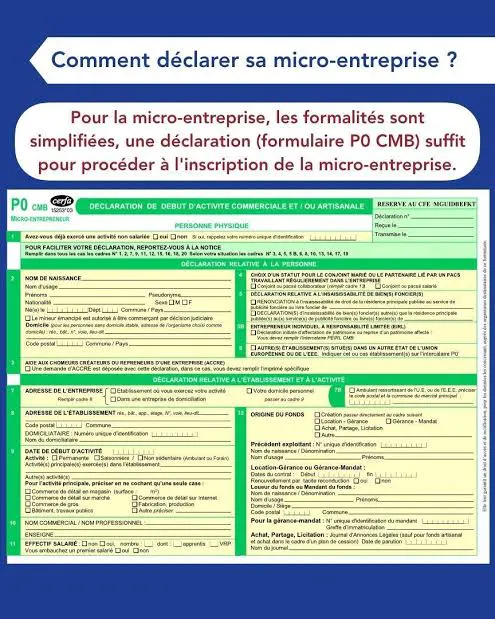
L’inscription se fait intégralement en ligne, sur le site officiel de l’URSSAF Auto-Entrepreneur, et est gratuite. Vous renseignez votre identité, votre adresse, la nature de votre activité, la catégorie (achat-vente, prestations de services, profession libérale), et le régime d’imposition choisi (déclaration classique ou versement libératoire). Une fois le dossier validé, vous recevez votre numéro SIRET sous quelques jours, parfois plus rapidement. À partir de ce moment, vous pouvez émettre vos premières factures en bonne et due forme.
Astuce pratique déjà évoquée : si vous avez un client prêt à signer, vous n’avez pas à attendre le SIRET. Vous pouvez créer le statut le jour même, et émettre une facture avec la mention « en cours d’immatriculation » en attendant la réception du numéro. Aucune opportunité ne doit être perdue à cause d’un délai administratif.
Ensuite, la vie de la micro-entreprise tient en trois routines : encaisser, facturer, déclarer. Chaque encaissement déclenche une facture, chaque facture s’inscrit au livre des recettes, et chaque mois ou trimestre vous déclarez votre CA sur le portail de l’URSSAF pour le calcul automatique des cotisations. C’est aussi simple que cela. Pour ceux qui veulent éviter de gérer cette mécanique à la main, il existe des outils spécialisés (à partir de quelques euros par mois) qui automatisent la facturation, le suivi des paiements, l’alimentation du livre des recettes et la préparation des déclarations.
Pour aller plus loin, le site du gouvernement regorge de ressources officielles (notamment sur la facture, les plafonds, la CFE et les conditions d’éligibilité), et la vidéo de référence aborde plusieurs cas concrets qui complètent utilement ce guide écrit. Les liens figurent dans la description de la vidéo originale.
Conclusion
La micro-entreprise n’est pas un statut miracle, mais c’est le meilleur point d’entrée possible pour la grande majorité des projets : gratuit, rapide, simple à gérer, et fiscalement lisible. Ses limites — plafonds de CA, absence de déduction des charges, impossibilité d’accueillir des associés — sont précisément ce qui pousse, plus tard, à passer à un statut supérieur quand le business le justifie. Bien comprendre ces règles avant de se lancer, c’est s’épargner des amendes, des erreurs de TVA et des calculs d’optimisation mal ficelés. Pour les détails opérationnels, les cas concrets et les deux astuces mentionnées en fin de vidéo, la formation complète reste à regarder ici.