

Les étapes pour l’indépendance financière, retraite anticipée Fire
Introduction
Dans une vidéo publiée sur sa chaîne YouTube, Jake — créateur de contenu spécialisé dans la finance personnelle — propose de déconstruire l’idée reçue selon laquelle l’indépendance financière ne s’atteint que par une seule route. Selon lui, le mouvement FIRE (Financial Independence, Retire Early) se décline en réalité en plusieurs étapes, chacune adaptée à un profil, un rythme et une vision de la vie différents.
L’enjeu n’est pas seulement d’accumuler un capital, mais de définir ce que « être libre » signifie pour soi. Jake raconte comment, en 2018, il hésitait entre acheter une voiture ou investir cet argent pour potentiellement arrêter de travailler un an ou deux plus tôt. C’est ce déclic qui l’a poussé à explorer les différentes manières d’aborder l’indépendance financière, au-delà du schéma unique que la majorité des gens imaginent.
Dans cet article, on passe en revue les cinq grandes étapes du FIRE telles que Jake les présente : Regular FIRE, Lean FIRE, Fat FIRE, Coast FIRE et Barista FIRE. L’objectif : comprendre qui peut se reconnaître dans chaque profil, et quels arbitrages cela implique au quotidien.
1. Pourquoi il n’existe pas une seule route vers l’indépendance financière
Avant d’entrer dans le détail des cinq étapes, Jake tient à poser un constat qui lui tient à cœur : la plupart des gens qui s’intéressent à l’indépendance financière arrivent avec une vision très précise — et très réductrice — de ce que cela implique. Ils imaginent un chemin unique, linéaire, qui mène tout droit à ce qu’on appelle le Fat FIRE : travailler pendant des décennies, économiser sou après sou, et ne s’arrêter que lorsque le portefeuille permet de vivre largement.
Jake le dit franchement : « Je ne veux pas parler au nom de tout le monde, mais j’ai l’intuition que la plupart des gens abordent ça en pensant qu’il n’y a qu’une seule façon de faire, qu’un seul chemin, et que c’est d’atteindre le Fat FIRE. » Cette représentation, très répandue dans la culture populaire FIRE, a un effet pervers : elle fait croire que l’indépendance financière est un objectif lointain, réservé à ceux qui ont un très haut salaire ou qui acceptent de se priver pendant vingt ou trente ans.
Or, l’expérience de Jake — et c’est précisément le message qu’il veut faire passer — montre qu’il faut intégrer beaucoup plus de flexibilité dans sa planification. Il existe des clusters d’idées, des façons d’aborder le sujet qui ne se réduisent pas au schéma « travailler dur pendant des décennies, puis prendre sa retraite ». Et c’est cette diversité qu’il propose d’explorer dans la suite de la vidéo.
Le ton est personnel. Jake ne se présente pas comme un gourou de la finance, mais comme quelqu’un qui, il y a sept ans, occupait un poste dont il savait qu’il ne pourrait pas le tenir éternellement. Un emploi si stressant qu’il se disait que ce travail « serait probablement la fin de [lui] ». C’est dans ce contexte qu’il a commencé à chercher des alternatives, et c’est ce cheminement qu’il partage.
Le message de fond, c’est aussi une forme d’apaisement. Jake espère que, comme lui, les spectateurs ressentiront une certaine paix en réalisant que l’indépendance financière est accessible à une personne ordinaire. Pas besoin d’être multi-millionnaire, pas besoin d’être le plus brillant. C’est possible pour tout le monde — à condition de choisir la bonne étape, celle qui correspond à sa situation et à ses envies.
2. Regular FIRE : la voie classique avec marge de manœuvre
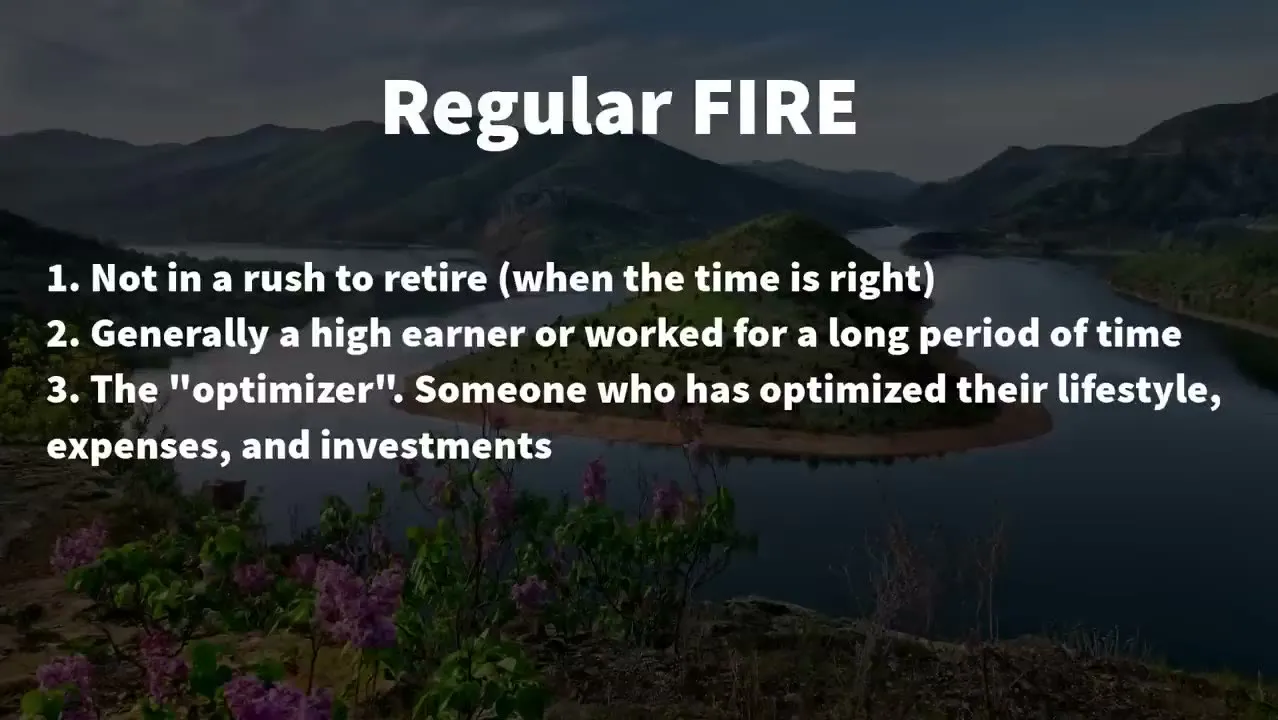
La première étape présentée par Jake est le Regular FIRE. C’est, selon ses mots, « ce qu’on suppose être l’approche la plus évidente » quand on regarde le mouvement FIRE de l’extérieur. L’idée est simple : votre portefeuille doit couvrir vos dépenses annuelles, avec un petit buffer en plus pour les dépenses discrétionnaires.
Pour illustrer, Jake prend un exemple chiffré. Imaginons que vos dépenses annuelles s’élèvent à 75 000 dollars. Cela inclut les charges fixes (loyer ou mensualité de prêt, assurances, abonnements divers) et les charges variables (essence, alimentation, santé, etc.). Pour atteindre le Regular FIRE, votre capital doit générer suffisamment pour couvrir ces 75 000 dollars, mais aussi vous laisser une marge pour les loisirs : voyages, vacances, restaurants un peu plus soignés à l’occasion d’un anniversaire ou des fêtes de fin d’année.
Ce buffer, Jake insiste dessus, fait toute la différence. Il existe un écart entre ce que coûtent vos dépenses incompressibles et ce que vous dépensez réellement au quotidien. Le Regular FIRE, c’est précisément cet écart : vous avez la certitude que vos besoins de base sont couverts, et vous conservez la possibilité de vous faire plaisir de temps en temps, sans mettre en péril votre équilibre financier.
Qui est-ce que le Regular FIRE concerne ? Jake identifie trois profils types. Le premier, c’est quelqu’un qui n’est pas pressé de prendre sa retraite. Cette personne planifie les choses de manière stratégique, accepte de travailler encore quelques années si nécessaire, et cherche avant tout à faire les choses « au bon moment ». Pas de précipitation, pas d’urgence.
Le deuxième profil, c’est le haut revenu — ou, à défaut, quelqu’un qui a travaillé pendant une longue période. Jake précise d’ailleurs qu’il ne faut pas être ingénieur logiciel ou banquier pour accéder au FIRE. Les leviers sont soit un salaire élevé combiné à un taux d’épargne important, soit un revenu plus modeste mais une carrière longue qui a permis d’accumuler sur la durée. Les deux chemins mènent au même endroit, à condition d’être constant.
Le troisième profil, Jake le qualifie d’« Optimizer ». C’est quelqu’un qui a optimisé son mode de vie, ses dépenses et ses investissements. Une personne qui traque chaque sortie d’argent, qui reste éloignée du crédit, qui cherche à gagner plus tout en dépensant moins. Si vous vous reconnaissez dans cette description, le Regular FIRE est probablement l’étape qui vous correspond le mieux.
3. Lean FIRE : la vie épurée, sans superflu
Deuxième étape : le Lean FIRE. Le nom parle de lui-même. Là où le Regular FIRE inclut un buffer pour les dépenses discrétionnaires, le Lean FIRE se concentre sur l’essentiel : couvrir vos dépenses annuelles, point final. Pas de marge pour les extras, pas d’enveloppe voyages ou restaurants.
Jake reprend l’exemple des 75 000 dollars de dépenses annuelles. Pour atteindre le Lean FIRE, votre portefeuille doit produire exactement de quoi couvrir ces 75 000 dollars. Ni plus, ni moins. La différence avec le Regular FIRE est nette : vous n’avez pas ce coussin qui vous permet de dire oui à un week-end improvisé ou à un dîner dans un restaurant un peu plus chic.
Pour autant, le Lean FIRE n’est pas une version « pauvre » du FIRE. C’est un choix de vie assumé. Jake associe ce profil à quelqu’un qui veut une vie plus simple. Quelqu’un qui vit peut-être en zone rurale, loin des grandes villes, où le coût de la vie est plus bas. Quelqu’un qui n’a pas besoin d’aller au cinéma tous les quatre jours, qui ne ressent pas le besoin de renouveler son iPhone tous les deux ans, qui ne court pas après les vêtements de créateur.
Ce qui compte pour cette personne, ce n’est pas la quantité d’argent qu’elle gagne, mais la quantité qu’elle dépense. Jake le formule ainsi : « Ce n’est pas nécessairement une question de combien vous gagnez, mais de combien vous dépensez. » Le Lean FIRE repose sur une forme de contentment : on trouve du plaisir dans la nature, dans son environnement immédiat, dans sa famille, dans son temps privé. On n’a pas besoin de consommer pour se sentir bien.
Jake ajoute une nuance importante : le Lean FIRE peut aussi être une étape contrainte. Certaines personnes y arrivent non pas par choix, mais parce qu’elles n’ont pas les moyens d’aller au-delà — par exemple à cause d’un problème médical qui limite leur capacité à travailler ou à épargner. Le transcript étant tronqué à cet endroit, Jake n’a pas pu développer davantage ce point, mais il reconnaît que cette réalité existe et qu’elle mérite d’être prise en compte.
En résumé, le Lean FIRE convient à ceux qui acceptent de vivre avec moins, qui ne définissent pas leur bonheur par la consommation, et qui sont prêts à troquer une partie du confort matériel contre une liberté acquise plus tôt.
4. Fat FIRE : l’objectif ambitieux que beaucoup imaginent par défaut
Le Fat FIRE est l’étape que la majorité des gens associent spontanément au mouvement FIRE. C’est le graal, l’objectif ultime : un capital suffisamment important pour non seulement couvrir vos dépenses, mais aussi vous offrir un train de vie élevé, avec tout le confort — et plus encore.
Jake le décrit comme l’approche « une seule voie » que la plupart des gens ont en tête quand ils découvrent le FIRE. L’idée : travailler pendant des décennies, économiser sou après sou, et ne s’arrêter que lorsque le portefeuille permet de vivre largement, sans se poser de question. C’est le schéma classique, celui qu’on retrouve dans les articles grand public et les témoignages les plus médiatisés.
Le problème, selon Jake, c’est que cette vision a un effet décourageant. Elle laisse croire que l’indépendance financière est un objectif lointain, presque inatteignable pour quelqu’un qui n’a pas un salaire à six chiffres dès le départ. Elle pousse à reporter le projet à plus tard, à se dire « j’aurai le temps quand je serai plus vieux », et pendant ce temps, on reste enfermé dans un emploi qui nous use.
Le Fat FIRE n’est pas mauvais en soi — c’est même un objectif tout à fait valide pour ceux qui le visent. Mais Jake insiste sur un point : il ne devrait pas être le seul horizon. Si vous visez le Fat FIRE et que vous mettez vingt ans à l’atteindre, vous passez deux décennies à travailler dans des conditions qui, peut-être, ne sont pas tenables sur la durée. D’où l’intérêt de connaître les autres étapes, qui permettent de retrouver de la liberté plus tôt, même avec un capital plus modeste.
Le transcript vidéo étant tronqué à cet endroit, Jake n’a pas pu détailler davantage les arbitrages spécifiques au Fat FIRE (taux d’épargne typique, niveau de capital visé, profil type). Ce qu’il retient, c’est que le Fat FIRE est une option parmi d’autres, pas une obligation. Et que, dans la plupart des cas, il existe des étapes intermédiaires qui permettent de retrouver de la souplesse bien avant d’avoir atteint ce niveau de capital.
5. Coast FIRE : quand on laisse le temps travailler à sa place
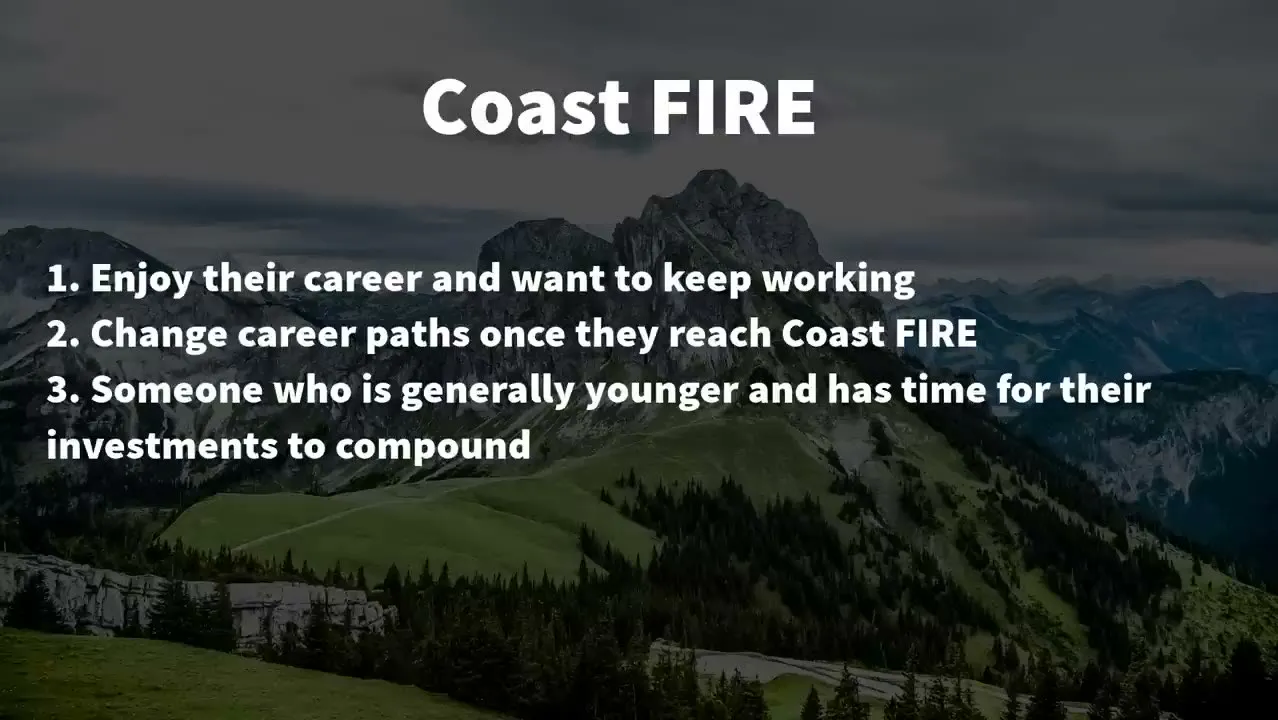
Le Coast FIRE est une étape intermédiaire qui change la perspective. Au lieu de viser un capital suffisant pour couvrir vos dépenses une fois à la retraite, l’idée est d’accumuler un montant qui, grâce à la croissance des marchés sur le long terme, vous permettra d’atteindre l’indépendance financière plus tard — sans avoir à continuer à épargner activement.
Concrètement, cela signifie que vous avez assez d’argent de côté pour que, même si vous arrêtez d’épargner maintenant, la croissance composée fasse le reste du travail. Vous pouvez donc « lever le pied » : travailler moins, changer de poste pour quelque chose de moins stressant, prendre un job alimentaire, ou simplement réduire votre intensité professionnelle. Le capital continue de travailler pour vous, même si vous ne l’alimentez plus.
Cette étape est intéressante pour ceux qui veulent retrouver du temps et de l’énergie avant d’avoir atteint leur objectif final, mais qui ne sont pas prêts à arrêter complètement de travailler. C’est une forme de semi-liberté : vous n’êtes plus dans la course, mais vous n’êtes pas encore à l’arrêt complet.
Le transcript vidéo étant tronqué, Jake n’a pas pu détailler les seuils typiques ni les profils les plus concernés. Il mentionne néanmoins cette étape comme une option à connaître, qui peut servir de tremplin vers d’autres étapes — ou comme un point d’arrivée en soi pour ceux qui veulent simplement ralentir sans tout plaquer.
6. Barista FIRE : la semi-retraite active
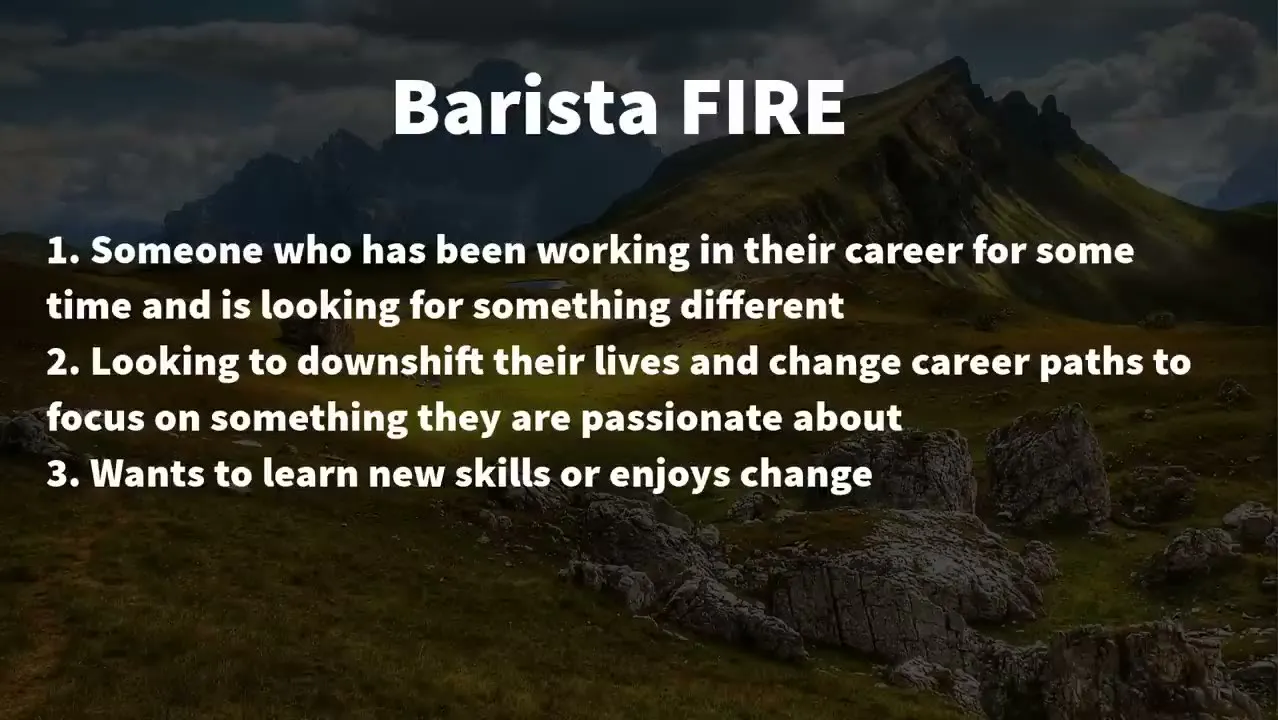
Le Barista FIRE, comme son nom le suggère, fait référence à l’idée de travailler dans un emploi à temps partiel — souvent dans un domaine sans lien avec sa carrière précédente — pour couvrir une partie de ses dépenses, pendant que le reste est financé par ses investissements.
L’image est parlante : vous n’êtes plus dans la course professionnelle, mais vous ne restez pas inactif pour autant. Vous travaillez peut-être comme barista dans un café, comme vendeur dans une librairie, ou dans tout autre emploi qui vous plaît, sans la pression de la carrière. L’objectif n’est pas de gagner un salaire à plein temps, mais de compléter vos revenus pour vivre confortablement, sans puiser dans votre capital.
Cette étape convient particulièrement à ceux qui ne veulent pas — ou ne peuvent pas — arrêter complètement de travailler, mais qui ont besoin de sortir d’un emploi trop stressant ou trop prenant. Elle permet de garder un lien social, une routine, un sentiment d’utilité, tout en retrouvant une forme de liberté.
Comme pour les autres étapes, le transcript vidéo étant tronqué, Jake n’a pas pu développer les détails chiffrés ou les profils types. Ce qu’il retient, c’est que le Barista FIRE est une option crédible pour ceux qui veulent sortir du « tout ou rien » : soit on travaille à fond, soit on ne travaille plus du tout. Il existe un entre-deux, et cet entre-deux peut être tout à fait épanouissant.
Conclusion
Le message central de Jake est simple : l’indépendance financière n’est pas un schéma unique, mais un éventail de possibilités. En connaissant les différentes étapes — Regular, Lean, Fat, Coast, Barista — chacun peut choisir celle qui correspond à sa situation actuelle et à ses envies profondes. L’important n’est pas d’atteindre le « graal » à tout prix, mais de retrouver une forme de liberté, aussi modeste soit-elle, le plus tôt possible.
La vidéo source, disponible sur YouTube à l’adresse https://www.youtube.com/watch?v=PMz5yIzPHjo, offre un point de départ solide pour quiconque souhaite explorer ces différentes voies. Elle rappelle surtout que la paix intérieure liée à l’indépendance financière ne dépend pas du montant accumulé, mais du choix de vie qu’on fait en chemin.