

3800€ de budget famille avec 2 enffants
FAQ
Pourquoi Capucine a-t-elle choisi l’école privée pour ses enfants ?
La vidéo ne développe pas les raisons précises du choix de l’école privée, elle se contente de noter que les deux enfants sont scolarisés dans le privé, ce qui implique un surcoût mécanique par rapport au public. C’est un arbitrage de valeurs fait en connaissance de cause, qui s’ajoute aux charges fixes classiques du couple.
Avoir deux voitures, c’est un luxe ou une nécessité pour ce couple ?
Pour Capucine et son mari, c’est clairement une nécessité, pas un luxe. La vidéo précise que les deux véhicules sont vraiment indispensables pour aller travailler. La créatrice de la chaîne le reconnaît explicitement et précise qu’elle n’est pas anti-voiture : elle recommande simplement, quand on a le choix, de ne pas en avoir. Ce n’est pas le cas ici, et il n’y a rien de critiquable là-dedans.
Quelle taille doit faire un fonds d’urgence selon la vidéo ?
La créatrice recommande d’avoir un fonds d’urgence, peu importe la situation. Elle cite son propre cas, où elle dispose d’environ un an de salaire sur ce fonds. Mais elle reconnaît qu’on n’a pas forcément besoin d’aller jusque-là : l’essentiel, c’est d’avoir de quoi pallier un imprévu sans avoir à prendre un crédit à la consommation. Pour un couple avec enfants et deux voitures, plusieurs milliers d’euros semblent un minimum raisonnable, mais la vidéo ne donne pas de seuil chiffré précis.
Pourquoi utiliser un Livret A pour les charges lissées et pas un autre support ?
Le Livret A a deux avantages qui justifient son usage pour lisser les dépenses annuelles. Premièrement, il est sans risque, capital garanti par l’État. Deuxièmement, il est disponible à tout moment, sans pénalité. Pour un fonds qui doit servir à payer des charges connues à l’avance, c’est exactement le bon profil. Le rendement réglementé est modeste, mais ce n’est pas le sujet : on cherche de la lisibilité, pas de la performance.
Comment gérer un budget à deux quand les salaires sont très différents ?
La créatrice recommande d’appliquer un prorata dans les dépenses partagées, c’est-à-dire que chacun paie en proportion de ses revenus. Elle recommande aussi que chacun puisse se construire une épargne propre, soit en divisant l’épargne commune en deux, soit en gardant un compte individuel. C’est une question d’équité au quotidien, et de sécurité en cas d’imprévu grave dans la vie du couple.
Le budget détaillé de Capucine (courses, loyer, loisirs, abonnements) est-il disponible dans la vidéo ?
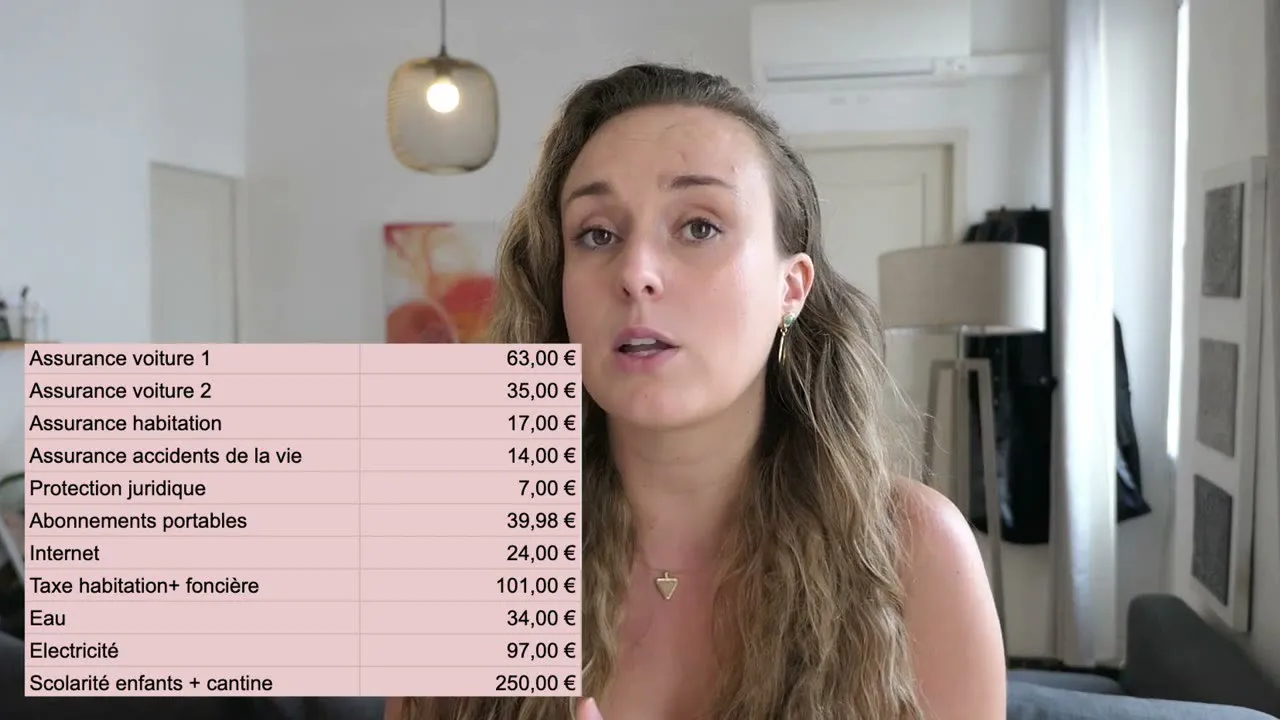
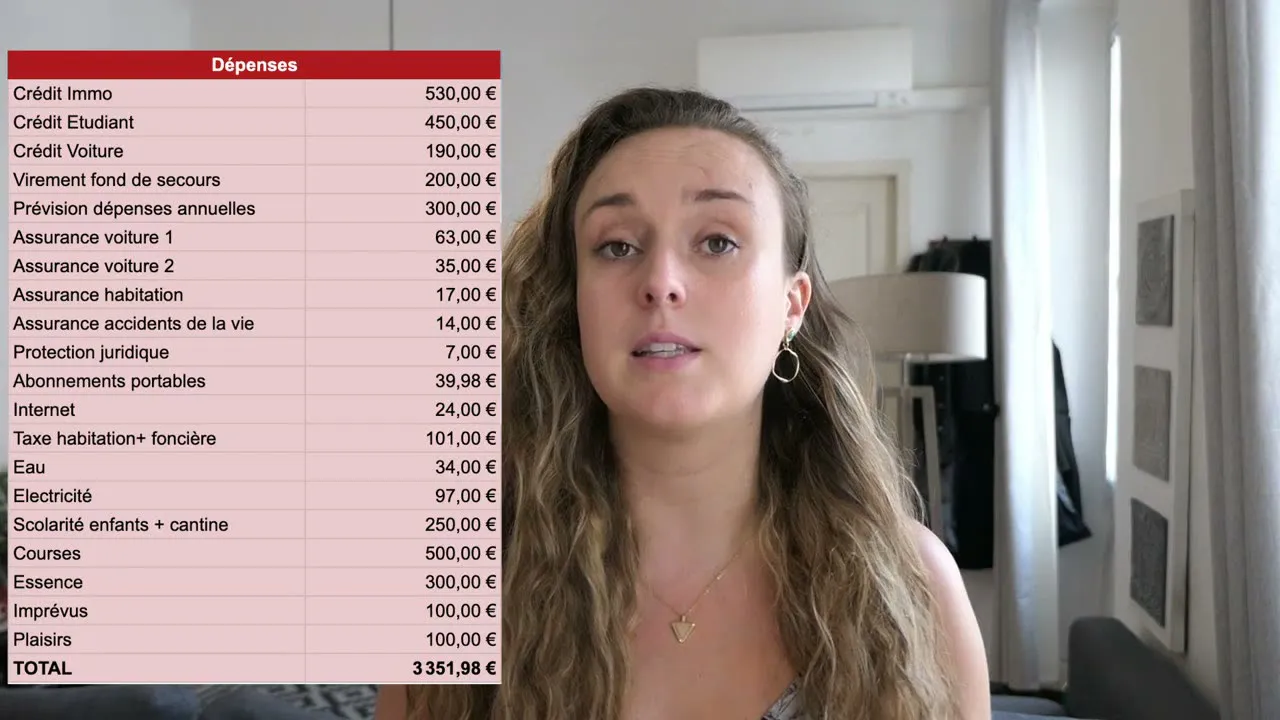
Le transcript fourni pour cet article s’arrête avant le détail ligne par ligne des dépenses. La vidéo traite surtout du contexte familial, des choix structurants (école privée, deux voitures), et de l’architecture bancaire (compte joint, Livret A, LEP). Pour les chiffres exacts poste par poste, il faut se référer directement à la vidéo originale de Budget Famille sur YouTube, qui développe probablement chaque catégorie.
Introduction
Dans cette nouvelle analyse de budget, on s’écarte volontairement du profil-type de la chaîne. Capucine n’est pas minimaliste radicale, n’est pas en train de tirer un trait sur la société de consommation, et ne cherche pas non plus à atteindre le freedom number dans les douze prochains mois. Elle est mariée, elle a deux enfants de trois et cinq ans, ils vivent en couple, ils roulent en voiture, ils inscrivent leurs enfants dans le privé. En un mot : ils correspondent à ce que la majorité des foyers français vivent réellement. Et c’est précisément ce qui rend ce budget intéressant. On a ici une famille qui gagne autour du revenu médian, qui n’est ni dans l’économie extrême, ni dans la surconsommation. Le mot qui revient le plus souvent quand on parcourt les chiffres, c’est équilibre. On a détaillé ce que la vidéo de Budget Famille montre vraiment, et surtout ce qu’elle nous apprend sur la gestion d’un couple avec enfants quand on refuse à la fois le folklore frugaliste et l’insouciance consumériste.
1. Le profil de Capucine : une famille en dehors des codes habituels de la chaîne
Pour situer Capucine, il faut d’abord comprendre l’écosystème de la chaîne qui publie ce format. La majorité des abonnés qui partagent leur budget sont des profils assez proches de la créatrice : souvent des personnes seules ou en couple sans enfants, adeptes du minimalisme, qui cherchent à réduire leurs dépenses au maximum pour atteindre une forme d’indépendance financière. Ce sont des configurations très intéressantes à décortiquer, mais elles ne reflètent qu’une petite partie de la réalité française. Capucine, elle, est dans une configuration plus représentative : mariée, deux enfants en bas âge, deux salaires, des contraintes logistiques concrètes.
Les enfants ont trois et cinq ans. Tous les deux sont inscrits dans une école privée. Ce détail a son importance : l’école privée coûte mécaniquement plus cher que l’école publique, même si, comme le rappelle la vidéo, l’école publique reste rarement gratuite dans les faits (cantine, fournitures, activités, garderie…). Mais au-delà du coût, ce choix traduit une manière de raisonner : ce n’est pas un arbitrage financier pur, c’est un arbitrage de valeurs. Capucine et son mari acceptent de payer plus pour la scolarité de leurs enfants. C’est une information qu’il faudra garder en tête quand on regardera la part de budget qu’ils consacrent aux charges fixes.
L’autre élément de profil qui sort des sentiers battus, c’est la possession de deux voitures. La créatrice de la chaîne précise d’emblée qu’elle n’est pas anti-voiture : elle recommande simplement, quand on a le choix et qu’on est jeune, de ne pas en prendre, à la fois pour le budget et pour l’écologie. Mais elle reconnaît qu’on peut tout à fait avoir besoin d’un véhicule, et c’est le cas ici. Pour Capucine et son mari, la voiture n’est pas un confort, c’est un outil de travail. On verra plus loin que ça a des implications directes sur le reste de leur budget, et que ça justifie plusieurs postes de dépense qu’on ne retrouverait pas dans un budget parisien sans permis.
2. Les revenus du foyer : 3 860€ nets par mois, en plein cœur de la classe moyenne
Les revenus du couple sont assez simples à comprendre : Capucine gagne 1 900€ nets par mois, son mari en gagne 1 830€. À cela s’ajoutent 130€ d’allocations familiales, ce qui porte les rentrées mensuelles à 3 860€ nets. C’est ce qu’on appelle un budget familial double-salaires avec revenus proches — il n’y a pas un « gros » salaire et un « petit » salaire, les deux sont dans la même fourchette.
Pour situer ce chiffre, la vidéo rappelle la fourchette de la classe moyenne pour un couple avec deux enfants selon l’INSEE : entre 3 253€ et 5 609€ de revenus mensuels. À 3 860€, le foyer est donc légèrement au-dessus du seuil d’entrée dans la classe moyenne, plutôt vers le milieu de la fourchette. Ni riche, ni pauvre. Classique. C’est précisément cette position qui rend le budget lisible pour beaucoup de gens : la majorité des foyers français avec enfants ne gagnent pas 8 000€ par mois, et n’ont pas non plus 1 500€ pour boucler les fins de mois. Ils sont quelque part entre les deux, et ils essaient de faire au mieux avec ce qu’ils ont.
La créatrice insiste d’ailleurs sur un point important : ces seuils statistiques, ces moyennes, ce ne sont que des indicateurs globaux. Ce n’est pas parce qu’on gagne le même salaire qu’on vit de la même manière. Le lieu d’habitation, les habitudes de consommation, les contraintes familiales ou médicales, tout ça change la donne. La classe moyenne est une moyenne, pas une prescription. Elle permet surtout d’éviter les jugements à l’emporte-pièce — « il gagne plus, donc c’est facile » ou « moi je gagne moins, donc il se plaint ». C’est un repère, pas un verdict.
Pour Capucine, ce niveau de revenus a un avantage concret : il laisse de la marge. Pas énormément, mais assez pour pouvoir à la fois payer les charges fixes, se faire plaisir de manière raisonnable, et mettre de côté. C’est ce que la vidéo appelle « l’équilibre », et on va voir que cet équilibre se construit à travers une architecture bancaire plutôt méthodique.
3. L’architecture bancaire : compte joint, Livret A et Livret d’Épargne Populaire
L’organisation bancaire du couple est révélatrice de leur état d’esprit. Ils fonctionnent sur trois supports principaux, tous en commun. Le premier, c’est un compte joint, qui sert de compte courant. Tous les revenus y arrivent, toutes les dépenses en sortent. C’est une organisation simple, lisible, qui évite d’avoir à jongler entre plusieurs comptes pour savoir ce qui rentre et ce qui sort.
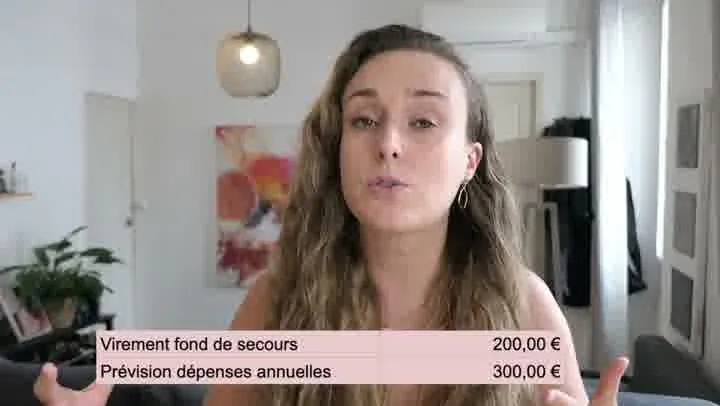
À côté de ce compte courant, le couple dispose de deux livrets d’épargne, eux aussi communs. Le premier est un Livret A, dont la fonction est très spécifique : il sert à provisionner les dépenses annuelles, c’est-à-dire les charges qu’on ne paye pas tous les mois mais qui tombent une fois par an (assurances, impôts, vacances, cadeaux de Noël, contrôles techniques, etc.). La logique, c’est qu’au lieu de se prendre une grosse dépense dans la face en décembre ou en juin, on lisse tout sur l’année en mettant de côté chaque mois une part fixe. On verra dans la section suivante à quel point cette méthode est pertinente.
Le second livret, c’est un Livret d’Épargne Populaire (LEP). Son rôle est de servir de fonds d’urgence. C’est-à-dire qu’il ne sert pas à financer des projets, il sert à absorber les imprévus. Une panne de voiture, un appareil électroménager qui lâche, un souci sur la maison, un problème de santé, voilà à quoi ce livret est destiné. La créatrice de la chaîne insiste d’ailleurs longuement sur ce point : avoir un fonds d’urgence est, selon elle, non négociable, peu importe son niveau de vie. Et quand on est en couple avec des enfants, avoir une épargne de précaution permet aussi d’éviter de retomber dans le crédit à la consommation, qui reste l’un des pièges les plus coûteux pour les ménages.
Cette architecture en trois blocs — compte courant pour le quotidien, Livret A pour les charges lissées, LEP pour les imprévus — n’a rien de révolutionnaire. Mais elle a le mérite d’être appliquée avec rigueur. Et elle donne une base saine au reste de la gestion, notamment parce qu’elle sépare clairement les fonctions de chaque euro qui entre dans le foyer.
4. L’école privée : le poste qui change l’équation du budget
Parmi les postes de dépense qui distinguent clairement Capucine des budgets habituellement analysés sur la chaîne, l’école privée arrive en tête. La vidéo le souligne dès le départ : avec deux enfants de trois et cinq ans dans le privé, le couple a accepté un surcoût mécanique par rapport à une scolarité publique. Ce n’est pas un détail, surtout quand on regarde ce que représente ce type de charge dans un budget familial.
Pour donner un cadre, les frais de scolarité dans le privé en France tournent en moyenne autour de quelques centaines d’euros par an et par enfant, parfois plus selon les établissements, avec en plus des frais annexes (cantine, garderie, activités, uniforme quand il y en a un, fournitures spécifiques, etc.). Sans donner de chiffre exact — la vidéo ne détaille pas ligne par ligne — on comprend que ce poste vient s’ajouter aux charges fixes classiques, et qu’il est lissé probablement via le Livret A dont on vient de parler.
Ce qui est intéressant, c’est que ce choix n’est pas critiqué. La vidéo ne dit pas « ils feraient mieux de mettre leurs enfants dans le public ». Elle note simplement que c’est un choix qui a un coût, et qu’il a été fait en connaissance de cause. C’est cohérent avec la philosophie d’ensemble de ce budget : équilibre, pas extremism. Capucine et son mari ne sont ni dans une logique d’optimisation fiscale agressive, ni dans une logique consumériste. Ils arbitrent en fonction de leurs valeurs.
Pour un lecteur qui se retrouve dans cette situation, la leçon est simple : quand on inscrit ses enfants dans le privé, il faut intégrer ce coût dans le budget annuel, le provisionner, et ne pas le subir comme une mauvaise surprise à la rentrée. C’est typiquement le genre de charge qui justifie la méthode du Livret A, qu’on va détailler un peu plus loin.
5. Les deux voitures : un choix dicté par le travail, pas un confort
On l’a dit, Capucine et son mari ont deux voitures. La vidéo le mentionne clairement, et la créatrice de la chaîne prend soin de préciser qu’il ne s’agit pas d’un caprice. Pour ce couple, la voiture est un outil de travail. Pas un objet plaisir, pas un signe extérieur de richesse, pas un hobby : un moyen de se rendre au travail et de ramener les enfants. Quand on est éloigné des transports en commun, ou quand les horaires de travail ne sont pas compatibles avec les dessertes existantes, le véhicule devient une condition sine qua non de l’emploi.
La vidéo ne développe pas en détail les coûts associés (carburant, assurance, entretien, péage, stationnement, contrôle technique), mais on peut rappeler ce qu’implique le fait d’avoir deux voitures dans un budget familial : deux assurances, deux pleins par mois minimum, deux révisions par an, deux passages au contrôle technique tous les deux ans, sans parler des pneumatiques, des éventuelles réparations, et de la décote. C’est un poste qui peut facilement représenter plusieurs centaines d’euros par mois quand on l’additionne. Et c’est précisément pour ce genre de poste que le fonds d’urgence prend tout son sens : une panne, un accident, une crevaison, un alternateur qui lâche, ça n’arrive pas « si », ça arrive « quand ».
La créatrice rappelle d’ailleurs qu’elle n’est pas anti-voiture en soi. Elle recommande simplement, quand on est jeune et qu’on a la possibilité de s’en passer, de ne pas en prendre. Mais elle reconnaît qu’il y a des situations de vie où la voiture est indispensable, et que crier au scandale dès qu’un budget familial inclut un véhicule, c’est faire preuve d’un certain mépris de classe. Capucine et son mari ne roulent pas en Tesla ou en BMW : ils ont des voitures qui leur permettent d’aller au travail et de vivre normalement. C’est un point à garder en tête quand on regarde les chiffres : derrière le poste automobile, il y a des contraintes géographiques, pas des caprices.
Pour autant, ce poste reste un levier potentiel d’optimisation, à condition que les contraintes changent. Si un des deux conjoints change de travail pour un poste accessible en transports en commun, ou si le couple déménage dans un secteur mieux desservi, une des deux voitures peut sauter. C’est typiquement ce genre d’arbitrage qui fait bouger les finances d’un foyer de plusieurs centaines d’euros par mois, sans changement majeur de mode de vie.
6. La méthode du Livret A pour lisser les dépenses annuelles
On a mentionné le Livret A plusieurs fois, il est temps de s’y arrêter, parce que c’est l’un des éléments les plus concrets et les plus reproductibles du budget de Capucine. Le principe est le suivant : au lieu de subir les grosses dépenses annuelles en bloc, on les anticipe et on les provisionne mois par mois sur un support sans risque et disponible.
Concrètement, le couple fait l’inventaire en début d’année de tout ce qui va tomber en charges annuelles : impôts, assurances (habitation, voiture, scolaire, parfois santé), vacances de la Toussaint ou d’été, Noël, anniversaires, contrôle technique, éventuels frais de scolarité en plus, frais vétérinaires s’ils ont un animal, et tout ce qui sort de l’ordinaire. Ils additionnent le tout, divisent par douze, et programment un virement automatique de cette somme chaque mois depuis le compte courant vers le Livret A. Quand la dépense arrive, l’argent est déjà là, et le compte courant ne bronche pas.
C’est une méthode simple, mais redoutablement efficace, pour une raison très concrète : sans ce lissage, beaucoup de ménages vivent onze mois tranquilles et se prennent un mur financier au douzième mois. Noël arrive, la facture d’impôts tombe, le contrôle technique est dû, et c’est le découvert, le crédit à la consommation, ou la carte bancaire reportée qui prend le relais. Le Livret A ne rapporte pas grand-chose en termes de rendement — on est sur du 3% brut maximum réglementé au moment de la vidéo, net de fiscalité — mais il a un rendement psychologique énorme : il empêche la machine à stress financier de s’emballer.
La vidéo ne donne pas le montant exact mis de côté chaque mois, et il ne servirait à rien de l’inventer. Mais le mécanisme, lui, est claire : à partir du moment où on a identifié ses charges annuelles, on n’a plus qu’à automatiser le virement. Plus besoin d’y penser, plus de stress, plus d’effet de fin de mois décalé. C’est probablement le conseil le plus copier-coller de toute la vidéo, et il s’applique à tout le monde, pas seulement aux familles avec enfants.
7. Le fonds d’urgence, base non négociable d’une gestion sereine
Le second livret, c’est le Livret d’Épargne Populaire, et son rôle est radicalement différent du Livret A. Le Livret A, on l’a vu, finance du prévisible. Le LEP, lui, finance de l’imprévisible. C’est le coussin de sécurité qui permet d’absorber les chocs sans plomber le reste du budget.
La créatrice de la chaîne prend le temps d’insister sur l’importance de ce fonds. Elle recommande d’en avoir un, peu importe la situation financière, et cite ses propres chiffres : de son côté, elle dispose d’environ un an de salaire mis de côté pour faire face à n’importe quel imprévu. C’est un niveau élevé, et la vidéo le reconnaît : on n’a pas forcément besoin d’aller jusque-là pour être serein. L’important, c’est d’avoir de quoi pallier un petit accident de la vie sans avoir à prendre un crédit à la consommation pour le financer.
Pourquoi c’est si important ? Parce que les crédits à la consommation sont l’un des pièges les plus ravageurs pour les budgets modestes. Un emprunt de quelques milliers d’euros pour réparer une voiture, financer une machine à laver, ou payer des soins vétérinaires, peut paraître anodin sur le moment. Mais sur deux ou trois ans, à des taux qui dépassent facilement les 5 ou 6%, voire beaucoup plus quand on est dans les produits les plus agressifs, l’addition devient salée. Le fonds d’urgence, lui, ne coûte rien — il ne rapporte pas grand-chose non plus, mais il n’a pas de coût caché, et il est disponible immédiatement.
Pour Capucine, ce fonds prend tout son sens à cause de la voiture. Quand on a deux véhicules qui roulent tous les jours pour aller au travail, la probabilité d’avoir un pépin mécanique dans l’année n’est pas négligeable. Pneumatique à changer, courroie de distribution, embrayage, batterie, alternateur, fuite, accident : la liste est longue, et la note peut monter vite. Le LEP est là pour que ce genre d’événement reste un incident, pas une catastrophe budgétaire. Pour un lecteur qui n’a pas encore ce coussin, c’est probablement la première chose à mettre en place avant même de chercher à optimiser ses placements.
8. Partager un budget à deux : la question du prorata
La vidéo aborde un sujet souvent oublié dans les analyses de budget : la manière dont un couple gère ses finances communes quand les salaires sont différents. Ici, les revenus sont proches — 1 900€ d’un côté, 1 830€ de l’autre — donc le sujet est presque anecdotique. Mais la créatrice prend le temps d’en parler, parce qu’elle sait que beaucoup de ses abonnés sont dans des configurations où les salaires sont asymétriques.
Son conseil, c’est d’appliquer un prorata dans la répartition des dépenses communes. Concrètement : chacun contribue en proportion de ses revenus. Si un conjoint gagne 70% du revenu total, il paie 70% des charges communes. Si l’autre gagne 30%, il paie 30%. C’est plus équitable qu’un fifty-fifty quand les salaires diffèrent, et ça évite la frustration de celui ou celle qui a l’impression de financer davantage le niveau de vie commun.
Mais le prorata n’est qu’une partie de l’équation. La créatrice insiste aussi sur un point plus profond : il est important que chacun des deux conjoints puisse se créer sa propre épargne, ou du moins sa part d’épargne. Soit en divisant l’épargne commune en deux en cas de séparation, soit en gardant chacun un compte d’épargne individuel. Ce n’est pas une question de défiance vis-à-vis du couple, c’est une question de sécurité. Si un jour il y a une séparation, un divorce, un décès, un imprévu grave, chacun doit pouvoir partir avec une assise financière qui lui est propre. Ce n’est pas romantique, mais c’est sain.
Pour Capucine et son mari, comme les revenus sont proches, le prorata ne change pas grand-chose en chiffres. Ce qui compte surtout, c’est qu’ils se sont posé la question en amont et qu’ils ont choisi une organisation qui leur convient. Et c’est probablement la meilleure leçon à retenir ici : il n’y a pas une seule bonne manière de gérer un budget à deux, mais il faut en parler, le décider ensemble, et l’écrire noir sur blanc pour éviter les ambiguïtés quand les choses se tendent.
9. Ce que ce budget nous enseigne : l’équilibre, sans héroïsme
Au fond, ce qui ressort du budget de Capucine, ce n’est pas une prouesse frugale ni une débauche consumériste. C’est quelque chose de plus rare : un budget de classe moyenne qui tient debout, qui permet de payer ses charges, de se faire des petits plaisirs, de mettre de côté, et de dormir tranquille. Ce n’est pas spectaculaire, mais c’est probablement ce que la majorité des foyers français cherchent à atteindre sans jamais oser le formuler.
La leçon, ce n’est pas qu’il faut gagner 3 860€ par mois pour y arriver. C’est qu’il faut une méthode, une architecture, et de la régularité. Le compte joint, le Livret A pour les charges lissées, le LEP pour les imprévus : voilà une ossature qui marche, qui est reproductible, qui ne demande pas un niveau de revenu exceptionnel. Ce qui demande de la discipline, c’est de mettre en place ces automatismes, et de ne pas les casser à la première envie.
L’autre leçon, c’est qu’on n’a pas besoin d’être extrémiste pour bien gérer. On peut inscrire ses enfants dans le privé, avoir deux voitures, partir en week-end, et continuer à mettre de côté. La frugalité extrême n’est pas une vertu en soi, et la consommation effrénée non plus. Ce qui compte, c’est la cohérence entre ses revenus, ses choix, et son horizon. Capucine et son mari ont une cohérence. C’est ce qui rend leur budget intéressant à étudier, et c’est ce qui le rend reproductible.
Enfin, ce budget rappelle que la gestion financière en couple est avant tout une question de communication. Se mettre d’accord sur une organisation, sur des livrets communs, sur une épargne de précaution, sur une manière de gérer les imprévus : tout ça se décide à deux, et ça se révise à deux. La vidéo ne fait pas de psychologie de salon, mais elle montre qu’un couple qui prend le temps de structurer ses finances, c’est un couple qui se donne plus de chances de tenir la distance.
Conclusion
Le budget de Capucine n’est ni un modèle de frugalité ni un exemple de surconsommation. C’est un budget de classe moyenne, construit autour de trois piliers simples : un compte joint pour le quotidien, un Livret A pour lisser les dépenses annuelles, un LEP pour absorber les imprévus. À l’intérieur de ce cadre, le couple assume des choix qui ont un coût — l’école privée, deux voitures — sans jamais basculer dans l’excès. C’est probablement le profil de budget le plus reproductible qu’on puisse trouver : il ne demande pas un salaire exceptionnel, il ne demande pas une discipline monastique, il demande surtout de la méthode, de la régularité, et de la communication à deux. Pour tous les foyers qui se reconnaissent dans cette configuration, ce budget est une bonne base de réflexion, et la vidéo originale de Budget Famille mérite d’être regardée en entier pour aller plus loin dans le détail.