

La meilleure neo-banque pour gérer ses cryptos
FAQ
Qu’est-ce que le PFOF et pourquoi fait-il débat ?
Le PFOF, ou Payment for Order Flow, est un mécanisme par lequel un courtier est rémunéré par des teneurs de marché pour leur transmettre les ordres de ses clients. Le débat vient du conflit d’intérêts structurel que cela crée : le courtier est payé pour envoyer l’ordre vers un partenaire spécifique, pas nécessairement vers celui qui offrira le meilleur prix au client. En Europe, le PFOF est autorisé mais contesté, et son interdiction est prévue pour 2026.
Trade Republic est-elle une néobanque régulée ?
Oui. Trade Republic est régulée par la BaFin, l’autorité fédérale de surveillance financière en Allemagne, l’équivalent de l’AMF en France. Elle est présente dans 17 pays et revendique plus de 4 millions d’utilisateurs et plus de 35 milliards d’euros d’épargne. Vos dépôts sont protégés par la garantie européenne à hauteur de 100 000 euros.
Peut-on vraiment détenir des cryptomonnaies via Trade Republic ?
Pas vraiment. Quand vous achetez une crypto sur Trade Republic, vous achetez un produit financier qui suit le prix de la crypto, mais vous ne détenez pas les clés privées. Vous ne pouvez pas transférer vos cryptos vers un wallet externe ni les utiliser pour des paiements directs. Pour une vraie détention, il faut passer par un exchange spécialisé ou un wallet personnel.
Que va changer l’interdiction du PFOF par l’Europe en 2026 ?
Le PFOF représente environ un tiers du chiffre d’affaires de Trade Republic. Son interdiction forcerait la plateforme à revoir son modèle économique : augmentation des frais, introduction de services payants, ou réduction des coûts. Pour les clients, la gratuité actuelle pourrait ne plus être totale. Trade Republic aura probablement ajusté ses tarifs d’ici là.
Comment Trade Republic gagne-t-elle de l’argent ?
Trade Republic a deux sources principales de revenus. D’abord, un euro par transaction sur les ordres d’investissement (actions, ETF, cryptos), ce qui devient cher pour les ordres inférieurs à 100 euros. Ensuite, le PFOF, qui représente environ un tiers de son chiffre d’affaires. Les plans d’investissement programmés sont gratuits, mais la plateforme se rattrape sur les autres flux.
Trade Republic convient-elle aux débutants ?
Pour la partie bancaire, oui : l’application est intuitive, les frais sont faibles, l’expérience est fluide. Pour la partie investissement, c’est plus compliqué. L’offre est très large — plus de 300 000 produits financiers — mais sans éducation financière intégrée. Un débutant peut facilement acheter un produit qu’il ne comprend pas, y compris à effet de levier, et perdre beaucoup d’argent. Il vaut mieux se former avant, ou commencer avec des ETF diversifiés.
Quelles sont les autres néobanques comparées dans la vidéo ?
La vidéo compare Trade Republic à Revolut et à une troisième néobanque dont le nom n’est pas clairement identifiable dans le transcript fourni. Pour une analyse détaillée de Revolut et de cette troisième option, il faut se référer à la vidéo complète sur la chaîne BambouFin.
Introduction
Choisir sa néobanque n’a jamais été aussi simple en apparence, et jamais aussi compliqué dans les faits. Trois acteurs font aujourd’hui beaucoup de bruit : Trade Republic, Revolut, et une troisième néobanque dont le nom reste à révéler dans la vidéo source. Pour vous aider à y voir clair, la chaîne BambouFin a sorti sa grille d’évaluation, avec une promesse : aucune langue de bois, aucun faux semblant, et toujours la transparence.
Avant de comparer, encore faut-il savoir comparer. La vidéo s’appuie sur cinq critères notés sur dix — fiabilité, frais, transparence, avenir, cryptos — plus une note moyenne de service client et d’utilisation calculée à partir de vos retours sur Trustpilot, Google Play et l’App Store. L’idée est simple : pas de note arbitraire, pas de préférence déguisée, juste une lecture froide des chiffres et des modèles économiques.
Le transcript fourni s’arrête malheureusement après l’analyse détaillée de Trade Republic. Impossible donc de vous livrer un verdict complet sur Revolut et la troisième néobanque. En revanche, l’examen de Trade Republic est suffisamment dense pour comprendre les questions à se poser avant d’ouvrir un compte, et les pièges dans lesquels on tombe quand on se laisse séduire par la promesse du « tout gratuit ».
1. La grille d’évaluation : cinq critères pour comparer sans se perdre
Comparer trois néobanques sans méthode, c’est comme comparer trois voitures en regardant seulement la couleur. Ça ne mène nulle part. La vidéo de BambouFin commence donc par poser le cadre : cinq critères, une note sur dix pour chacun, et une règle simple — pas de critère oublié, pas de critère ajouté en cours de route.
Premier critère : la fiabilité. Est-ce que la solution est sérieuse, régulée, sécurisée ? On ne rigole pas avec l’argent des autres, et on ne rigole pas non plus avec le vôtre. Deuxième critère : les frais. Sur les cartes, sur les virements, sur les retraits, sur les ordres en bourse. Troisième critère : la transparence. Le business model est-il lisible, ou cache-t-il des revenus que vous ne soupçonnez pas ? Quatrième critère : l’avenir. La banque a-t-elle un horizon, ou risque-t-elle de disparaître ou de se transformer radicalement dans les prochaines années ? Cinquième critère : les cryptomonnaies. C’est le sujet qui nous intéresse ici, et il mérite un traitement à part.
À cela s’ajoute une note de service client et d’utilisation, calculée comme une moyenne de ce que les utilisateurs ont laissé sur Trustpilot, Google Play Store et App Store. Ce n’est pas parfait — une note moyenne cache des écarts énormes entre les utilisateurs — mais c’est un indicateur. Au final, chaque néobanque obtient cinq notes sur dix, plus une note de service. Pas de moyenne globale, pas de podium trompeur. À vous de pondérer selon votre profil.
Cette méthode a un mérite : elle oblige à regarder les choses en face. Une néobanque peut être très fiable et très chère. Une autre peut être très peu chère et très opaque. Une troisième peut être excellente sur les cryptos et catastrophique sur le service client. C’est en croisant les critères qu’on y voit clair, pas en cherchant « la meilleure » dans l’absolu. Et c’est précisément ce que la vidéo fait pour Trade Republic, avec un résultat qui mérite qu’on s’y arrête.
2. Trade Republic : la néobanque allemande qui fait du bruit
Trade Republic, c’est d’abord une tête que vous avez vue partout. La néobanque allemande est présente sur toutes les émissions de finances personnelles, et surtout sur YouTube, où elle sponsorise à peu près tout ce qui parle d’investissement. Ce n’est pas un hasard : depuis son lancement en 2015, elle a construit une notoriété rare dans le secteur.
Sa mission est claire, et elle l’assume : démocratiser l’accès au marché financier pour le plus grand nombre. Selon ses propres termes, Trade Republic se présente comme « la manière la plus intelligente d’investir, de dépenser et d’épargner ». Le positionnement est ambitieux, et les chiffres donnent du poids au discours. La plateforme revendique plus de quatre millions d’utilisateurs, plus de 35 milliards d’euros d’épargne confiés par ses clients, et une présence dans dix-sept pays selon un communiqué de presse cité dans la vidéo.
Côté régulation, Trade Republic est encadrée par la BaFin, l’équivalent allemand de l’AMF française. On n’est donc pas dans une zone grise juridique, même si on n’est pas en France. On reste en Europe, ce qui signifie une protection minimale harmonisée, des règles prudentielles communes, et un recours possible en cas de litige. Pour une néobanque, c’est un prérequis non négociable. Sans régulation sérieuse, pas de confiance, pas de clients, pas d’avenir.
Sur le critère fiabilité, la vidéo attribue un solide 9/10 à Trade Republic. Le point en moins s’explique par deux raisons. D’abord, l’absence de présence directe sur des projets français : la maison-mère est à Berlin, pas à Paris, et cela peut créer des frictions sur certaines opérations. Ensuite, le manque de recul : lancée en 2015, Trade Republic a moins de dix ans d’historique. Dans le monde bancaire, dix ans c’est peu. Les vraies crises, les vrais stress tests, on ne les a pas encore vus. Pour l’instant, tout va bien. Mais personne ne peut garantir que tout ira bien demain.
Reste que la note est élevée, et elle reflète une réalité : Trade Republic est une néobanque sérieuse, régulée, avec une base solide. Ce n’est pas une start-up opportuniste qui refermera demain. C’est un acteur installé, avec des millions de clients et des milliards d’euros sous gestion. Pour qui cherche une plateforme pour investir, c’est un point de départ rassurant.
3. Fiabilité et régulation : un socle solide, mais encore jeune
La fiabilité d’une néobanque ne se résume pas à un logo et à une application qui s’ouvre. Elle se mesure à la régulation, à la solidité financière, à la gouvernance, et à la capacité à traverser les crises. Sur le premier point, Trade Republic coche la case : BaFin, c’est du sérieux. L’autorité allemande est l’une des plus strictes d’Europe, et elle ne laisse pas passer les approximations.
Mais la régulation ne fait pas tout. Une banque peut être parfaitement régulée et faire faillite, comme on l’a vu avec Silicon Valley Bank en 2023. Ce qui protège les clients, c’est aussi la garantie des dépôts. En Europe, cette garantie est de 100 000 euros par déposant et par établissement. Trade Republic, en tant qu’établissement régulé, y est soumis. Vos euros sont donc protégés à ce niveau-là, pas au-delà.
Le deuxième point de vigilance, c’est la jeunesse de l’entreprise. Moins de dix ans d’existence, cela veut dire qu’on n’a pas vu Trade Republic traverser une crise majeure. On ne sait pas comment elle se comporte quand les marchés chutent de 30 %, quand les clients veulent tous retirer leur argent en même temps, quand les régulateurs serrent la vis. Personne ne le sait, ni Trade Republic, ni ses concurrents, ni les régulateurs eux-mêmes. C’est la nature même d’un acteur jeune.
Cela ne veut pas dire qu’il faut fuir. Cela veut dire qu’il faut diversifier. Mettre tous ses œufs dans le panier d’une seule néobanque, quelle qu’elle soit, est une mauvaise idée. Gardez une partie de votre épargne dans une banque traditionnelle, une autre dans une néobanque, une autre encore dans des actifs non corrélés. C’est la base de la gestion de patrimoine, et c’est encore plus vrai quand on parle d’acteurs récents.
La note de 9/10 sur la fiabilité est donc méritée, mais elle ne doit pas endormir la vigilance. Une néobanque fiable aujourd’hui peut devenir problématique demain. La question de l’avenir, justement, se pose avec une acuité particulière pour Trade Republic, et nous y reviendrons.
4. Une application riche, mais une éducation financière aux abonnés absents
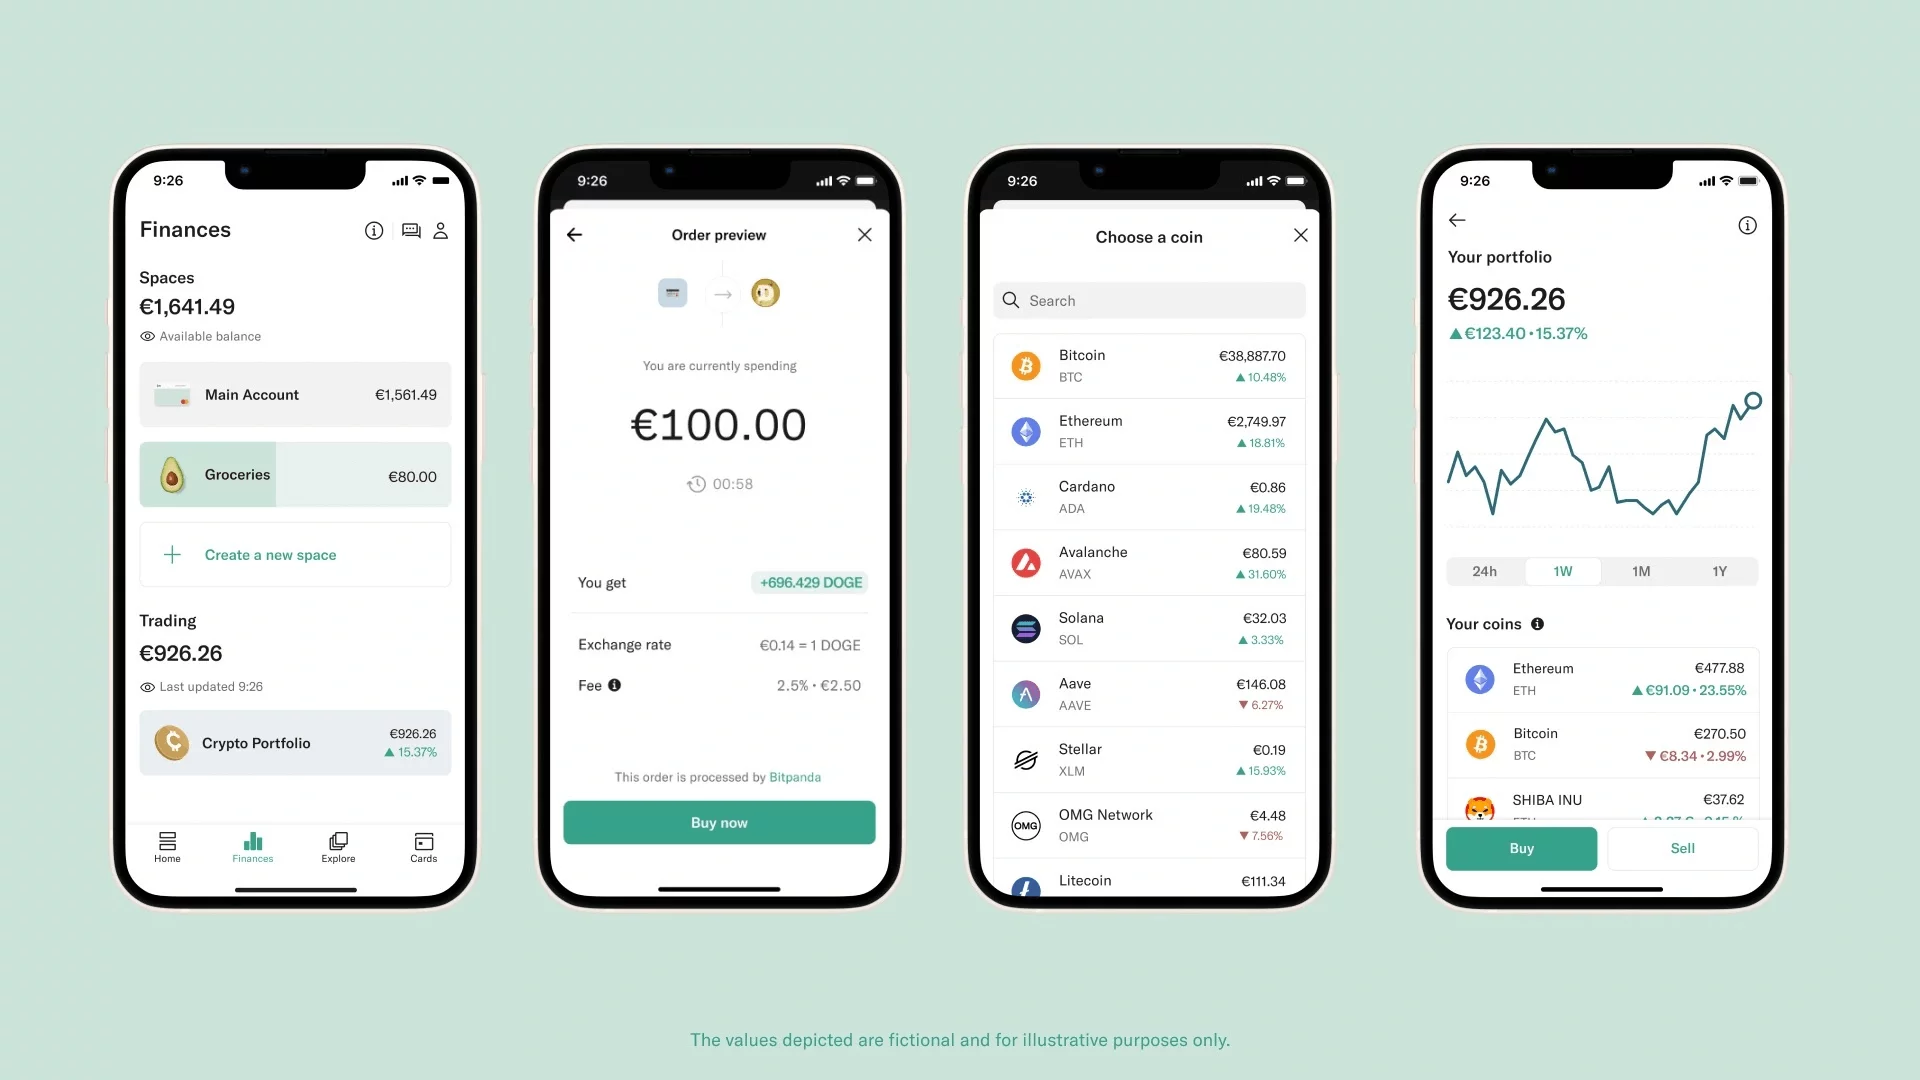
L’application Trade Republic est intuitive et simple pour la partie bancaire. Un compte, une carte, un IBAN, et on fait tourner son argent comme dans n’importe quelle néobanque. L’ergonomie est soignée, les menus sont clairs, et l’expérience utilisateur est fluide. Pour gérer ses dépenses quotidiennes, c’est un outil agréable.
Le problème commence quand on entre dans la partie investissement. Trade Republic propose une offre pléthorique : plus de 6 500 actions, plus de 2 000 ETF, des cryptomonnaies, des produits à effet de levier, et plus de 300 000 produits financiers au total. C’est immense. Pour un investisseur expérimenté, c’est un terrain de jeu. Pour un débutant, c’est une jungle.
Imaginez : vous ouvrez l’application pour la première fois, vous voyez « ETF », vous ne savez pas ce que c’est. Vous voyez « action », vous ne savez pas comment ça fonctionne. Vous voyez « effet de levier », vous ne savez pas que ça peut vous faire perdre plus que votre mise. Et vous voyez « crypto », vous ne savez pas que derrière le mot se cachent des centaines de projets aux réalités très différentes. Sans éducation financière, cette richesse d’offre devient un piège.
C’est précisément le reproche fait dans la vidéo : zéro éducation financière. Trade Republic vous donne accès à tout, mais ne vous apprend rien. Vous pouvez acheter un produit à effet de levier sans comprendre que vous pouvez perdre 100 % de votre mise en une journée. Vous pouvez acheter une action sans savoir lire un bilan. Vous pouvez acheter une crypto sans comprendre la différence entre un token et une action. La plateforme vous laisse faire, et c’est tout.
Pour la mère ou la grand-mère de l’animateur, c’est rédhibitoire. Elles n’installeront jamais l’application, et elles ont probablement raison. Pour un investisseur autonome, qui sait ce qu’il fait, c’est un outil puissant. Pour un débutant qui se lance sans préparation, c’est une bombe à retardement. À chacun de savoir où il se situe.
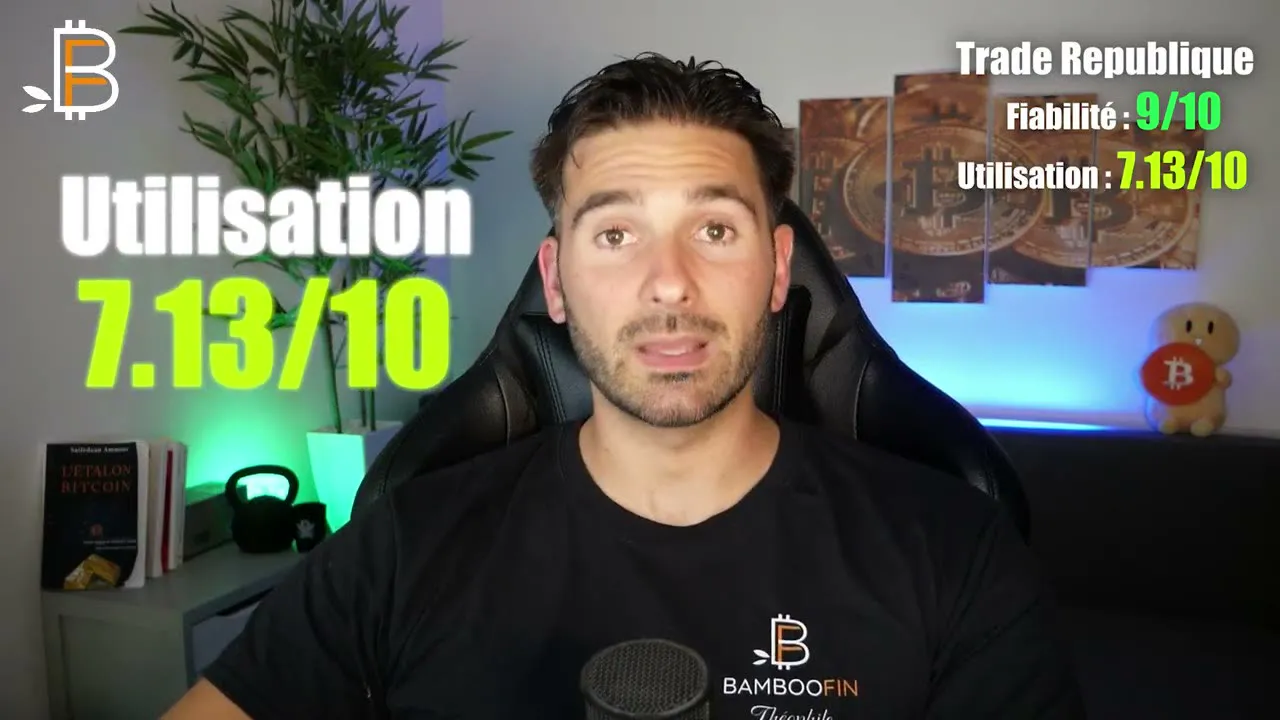
Les notes utilisateurs confirment ce tableau contrasté. Sur Trustpilot, Trade Republic obtient 3,9/5. Sur Google Play Store, la note tombe à 2,2/5, ce qui est faible. Sur l’App Store, elle remonte à 4,6/5. La moyenne calculée dans la vidéo, sur la base de ces trois sources en septembre 2024, est de 7,13/10. Ce n’est pas catastrophique, mais c’est loin d’être excellent. Les écarts entre les plateformes montrent que l’expérience varie beaucoup selon le système d’exploitation, le profil d’utilisateur, et probablement le hasard.
5. Les frais : le miroir aux alouettes de la gratuité
Premier réflexe quand on ouvre un compte en banque : regarder les frais. Et sur ce terrain, Trade Republic fait forte impression. Aucun frais d’ouverture de compte. Aucun frais de gestion de compte. Aucun frais de carte. Aucun frais de retrait au-delà de 100 euros par mois. La note sur les frais est de 9/10, pas de 10, mais elle est élevée.
Le « pas de 10 » s’explique par la question qui vient immédiatement après : comment Trade Republic gagne-t-elle de l’argent ? C’est une entreprise, elle a des employés à payer, des serveurs à maintenir, des régulateurs à satisfaire. Si elle ne facture rien au client, c’est qu’elle se finance autrement. Et c’est là que le tableau se nuance.
Le modèle économique de Trade Republic repose sur deux piliers. Le premier, c’est un euro par transaction. Chaque ordre d’achat ou de vente d’action, d’ETF ou de crypto vous coûte un euro. Pour les gros montants, c’est imbattable : la concurrence facture en général 1 % du montant, ce qui devient vite salé. Pour les petits montants, en revanche, c’est une autre histoire. Tout ce qui est en dessous de 100 euros devient vite très cher en proportion. Un ordre de 20 euros vous coûte 5 % de frais. Un ordre de 10 euros vous coûte 10 %. C’est prohibitif pour les petits investisseurs qui veulent placer quelques euros par-ci par-là.
Il y a une exception : les plans d’investissement programmés. Si vous configurez un achat automatique et récurrent, par exemple 25 euros par mois sur un ETF, il n’y a pas de frais. Trade Republic se rattrape autrement, nous y reviendrons. Mais pour les ordres ponctuels, la règle de l’euro par transaction s’applique, et elle peut piquer.
Le deuxième pilier, c’est le fameux PFOF, Payment for Order Flow. C’est le sujet qui fâche, et il mérite qu’on s’y arrête longuement. Mais avant d’entrer dans cette zone grise, retenons que la note de 9/10 sur les frais est largement méritée pour l’usage quotidien, mais qu’elle cache une réalité plus complexe dès qu’on investit.
6. Transparence : le PFOF, la zone grise qui finance la maison
Le PFOF, ou Payment for Order Flow, est un mécanisme par lequel un courtier est payé par des teneurs de marché ou des banques d’affaires pour leur transmettre les ordres de ses clients. En clair, quand vous passez un ordre d’achat sur Trade Republic, la plateforme ne va pas systématiquement chercher le meilleur prix sur le marché. Elle envoie votre ordre à un partenaire qui la rémunère pour ce service. Ce partenaire exécute l’ordre, et empoche au passage une partie de l’écart entre le prix d’achat et le prix de vente.
Le PFOF n’est pas illégal. Il est même courant aux États-Unis, où il représente une part importante du modèle économique de courtiers comme Robinhood. En Europe, il est autorisé mais contesté, et c’est un euphémisme. Le problème est simple : si Trade Republic est payée pour vous envoyer vers un teneur de marché spécifique, a-t-elle intérêt à vous obtenir le meilleur prix possible ? Pas nécessairement. Son intérêt est de maximiser sa rémunération, pas de minimiser le coût d’exécution de votre ordre.
La vidéo ne mâche pas ses mots sur le sujet : le PFOF, c’est « un gros tas de merde ». Le terme est cru, mais le fond du propos est sérieux. Le PFOF crée un conflit d’intérêts structurel entre la plateforme et ses clients. Ce n’est pas une question de bonne ou de mauvaise volonté : c’est une question d’incitations. Quand on est payé pour faire A, on fait A, même si B serait mieux pour le client.
Le plus troublant, c’est que cette pratique est disclosed — divulguée — dans le contrat que vous signez en ouvrant votre compte. Page 12, selon la vidéo. Mais qui lit la page 12 d’un contrat de 30 pages ? Personne, ou presque. Et c’est précisément le problème : une transparence formelle qui n’est pas une transparence réelle. Vous avez signé, donc vous êtes réputé informé. Mais en pratique, vous ne l’êtes pas.
Le PFOF représente environ un tiers du chiffre d’affaires de Trade Republic. C’est colossal. C’est même probablement la principale source de revenus de la plateforme, devant les ordres à un euro. Quand une part aussi importante de votre modèle économique repose sur une pratique contestée, votre avenir est suspendu aux décisions réglementaires. Et c’est exactement ce qui se profile.
Sur la transparence, la note est sévère : 5/10, tout juste la moyenne. C’est cohérent. Trade Republic n’est pas opaque au sens où elle cacherait des informations. Elle est transparente dans la forme, mais pas dans l’esprit. Le PFOF est mentionné, mais pas expliqué. Le conflit d’intérêts est disclosed, mais pas mis en avant. Pour un client qui prend le temps de lire, l’information est disponible. Pour les autres, elle est invisible.
7. L’avenir : l’échéance européenne de 2026 comme tournant
Le 7/10 attribué à l’avenir de Trade Republic peut sembler généreux au vu des enjeux. Il s’explique par le fait que la plateforme a encore du temps pour s’adapter, mais le compte à rebours est lancé. L’Europe a décidé d’interdire le PFOF, et la date butoir est 2026. C’est demain, à l’échelle d’une entreprise.
Que va-t-il se passer quand le PFOF sera interdit ? Trade Republic perdra d’un coup un tiers de son chiffre d’affaires. Il lui faudra trouver un autre modèle, et les options sont limitées. Première option : augmenter les frais. Les ordres à un euro pourraient devenir des ordres à deux euros, ou des ordres facturés en pourcentage. La gratuité actuelle disparaîtrait, au moins partiellement. Deuxième option : diversifier les sources de revenus, par exemple en proposant des produits payants, des abonnements premium, des services de conseil. Troisième option : réduire les coûts, ce qui dans une entreprise tech signifie souvent réduire la voilure sur le service client, la maintenance, l’innovation.
Aucune de ces options n’est neutre pour le client. Si les frais augmentent, la note de 9/10 sur les frais ne sera plus qu’un souvenir. Si les services payants se multiplient, l’expérience utilisateur se complique. Si les coûts sont réduits, la qualité de service peut en pâtir. C’est un choix cornélien, et Trade Republic n’est pas la seule dans cette situation : tous les courtiers européens qui utilisent le PFOF sont concernés.
La note de 7/10 reflète cette incertitude. Trade Republic a un avenir, mais cet avenir est en train de se redessiner. La plateforme peut survivre, prospérer même, si elle gère bien la transition. Elle peut aussi péricliter si elle tarde à s’adapter. C’est le pari de toute entreprise qui dépend d’un modèle économique en voie d’interdiction.
Pour vous, utilisateur, cela signifie une chose : ne vous engagez pas sur la durée sans avoir compris ce qui va changer. Si vous ouvrez un compte aujourd’hui pour profiter de la gratuité, préparez-vous à ce que cette gratuité évolue. Si vous investissez via le PFOF aujourd’hui, préparez-vous à payer des frais d’exécution demain. C’est la réalité d’un secteur en mutation, et Trade Republic n’y échappe pas.
8. Les cryptomonnaies : 50 projets accessibles, sans véritable propriété
Venons-en au sujet qui nous intéresse ici : les cryptomonnaies. Trade Republic permet d’investir dans les cryptos, et c’est récent. La plateforme propose 50 projets, choisis par ses soins, parmi les plus populaires. Bitcoin, Ethereum, les valeurs refuges du secteur, et probablement quelques altcoins à plus forte volatilité. Pour qui veut une exposition simple aux cryptos sans passer par un exchange spécialisé, c’est une porte d’entrée.
Le problème, c’est que cette porte d’entrée a un prix, et ce prix n’est pas seulement financier. Quand vous achetez du Bitcoin sur Trade Republic, vous n’achetez pas vraiment du Bitcoin. Vous achetez une exposition au Bitcoin, via un produit financier émis par la plateforme. Concrètement, vous ne détenez pas les clés privées de vos cryptos. Vous ne pouvez pas les envoyer vers un wallet externe. Vous ne pouvez pas les utiliser pour payer directement un commerçant qui accepterait les cryptos. Vous avez un titre financier qui suit le prix du Bitcoin, mais vous n’avez pas de Bitcoin.
Pour un investisseur qui veut juste profiter de la hausse du prix, ça peut suffire. Pour un passionné de cryptos qui croit aux fondamentaux de la blockchain — décentralisation, souveraineté monétaire, autonomie — c’est un non-sens. La promesse des cryptos, c’est justement de ne pas dépendre d’un intermédiaire. Passer par une néobanque pour acheter des cryptos, c’est confier à un tiers ce que les cryptos sont censées vous permettre de faire vous-même.
Il y a un autre problème, soulevé dans la vidéo : l’absence totale d’éducation financière. Trade Republic vous laisse acheter 50 cryptos différentes, mais ne vous explique pas ce qu’est un token, ce qu’est un smart contract, ce qu’est une blockchain, ce qu’est un wallet. Vous cliquez, vous achetez, vous espérez que le prix monte. C’est de la spéculation pure, et c’est dangereux. Les cryptos sont des actifs volatils, complexes, et parfois frauduleux. Sans compréhension, vous pouvez perdre beaucoup d’argent très vite.
Pour la mère ou la grand-mère de l’animateur, c’est rédhibitoire. Pour un investisseur averti qui sait ce qu’il fait et qui accepte de ne pas détenir ses cryptos directement, c’est un compromis acceptable. Pour un débutant attiré par la hype, c’est un piège. À chacun de savoir où il se situe, et surtout de comprendre ce qu’il achète vraiment.
Au final, Trade Republic sur les cryptos, c’est un peu comme un fast-food végétarien : ça existe, ça répond à une demande, mais ce n’est pas vraiment ce que les puristes attendent. Pour une exposition simple et régulée, ça fait le job. Pour une vraie stratégie crypto, il faut aller voir ailleurs, sur des plateformes spécialisées, avec les risques et la complexité que cela implique.
Conclusion
Trade Republic est une néobanque sérieuse, régulée, avec une offre d’investissement impressionnante et des frais attractifs. Pour qui cherche une plateforme unique pour gérer son argent quotidien et ses investissements, y compris en cryptos, c’est une option solide. La note de fiabilité de 9/10 est méritée, et la richesse de l’offre est un vrai avantage pour les investisseurs autonomes.
Mais cette médaille a un revers. Le modèle économique repose largement sur le PFOF, une pratique contestée qui sera interdite en Europe en 2026. L’avenir de la plateforme en dépend, et celui de ses clients aussi. La transparence n’est que formelle, et l’éducation financière est aux abonnés absents. Pour les cryptos en particulier, l’absence de détention réelle limite l’intérêt pour les puristes.
Au final, Trade Republic n’est ni la meilleure ni la pire néobanque : c’est un outil puissant, avec des limites claires. À vous de décider si ces limites sont compatibles avec votre profil et vos objectifs. Et pour aller plus loin, la vidéo source sur la chaîne BambouFin propose l’analyse complète des trois néobanques comparées.